



最近興櫃股王漢測(7856)預計 9/22 正式掛牌上櫃。暫定每股 2,250 元的承銷價,直接打破鴻勁(7769)在 2025 年底創下的 1,495 元紀錄,登頂台股最高承銷價寶座。若以公開申購期間興櫃三日均價 4,809 元計算,幸運中籤的投資人單張潛在價差高達 256 萬元,溢價率超過 100%,也引爆市場申購熱潮。
漢測 2026 年前 7 月累計合併營收達 26.67 億元,年增 128%,已超越 2025 全年的 24.24 億元。第二季單季歸屬母公司稅後淨利 3.3 億元,年增 3 倍,代表單季獲利即超越去年全年。這家 2004 年以 DRAM 測試起家的業者,除了搭上 AI 浪潮外,也要歸功於背後的母集團:漢民集團。這個集團,母公司自己沒有上市,旗下卻有著好幾家上市櫃公司,股感就用本篇文章來介紹漢測及其背後的,漢民集團。
編按 2026/09/09 更新:興櫃股漢測(7856)公開申購於 9 月 14 日截止,三天來共吸引 38 萬 4,717 筆申購單,凍結市場資金 8,656.13 億元,創台股 IPO 承銷價歷史新高。此次公開申購僅釋出 1,048 張,中籤率約 0.2724%,相當於平均每 367 人中僅 1 人幸運抽中。目前申購時程為:
- 競價拍賣:9 月 7 日至 9 日(已結束,最低投標價 1,800 元)
- 公開申購:9 月 10 日至 14 日(已結束)
- 抽籤:9 月 16 日(三)
- 未中籤退款:9 月 17 日(四)
- 掛牌:9 月 22 日(二)
漢測主力涵蓋半導體晶圓測試、探針卡與熱管理模組,受惠 AI 與高效能運算(HPC)需求,近年營運與獲利大幅成長。有興趣的投資人歡迎透過本篇文章了解更多!
漢測做什麼
漢測 2004 年成立於新竹,主營台灣半導體測試產業。它有兩個廠:竹東廠是 SMT 產線,台南廠做薄膜式(Membrane)探針卡,也是研發中心。
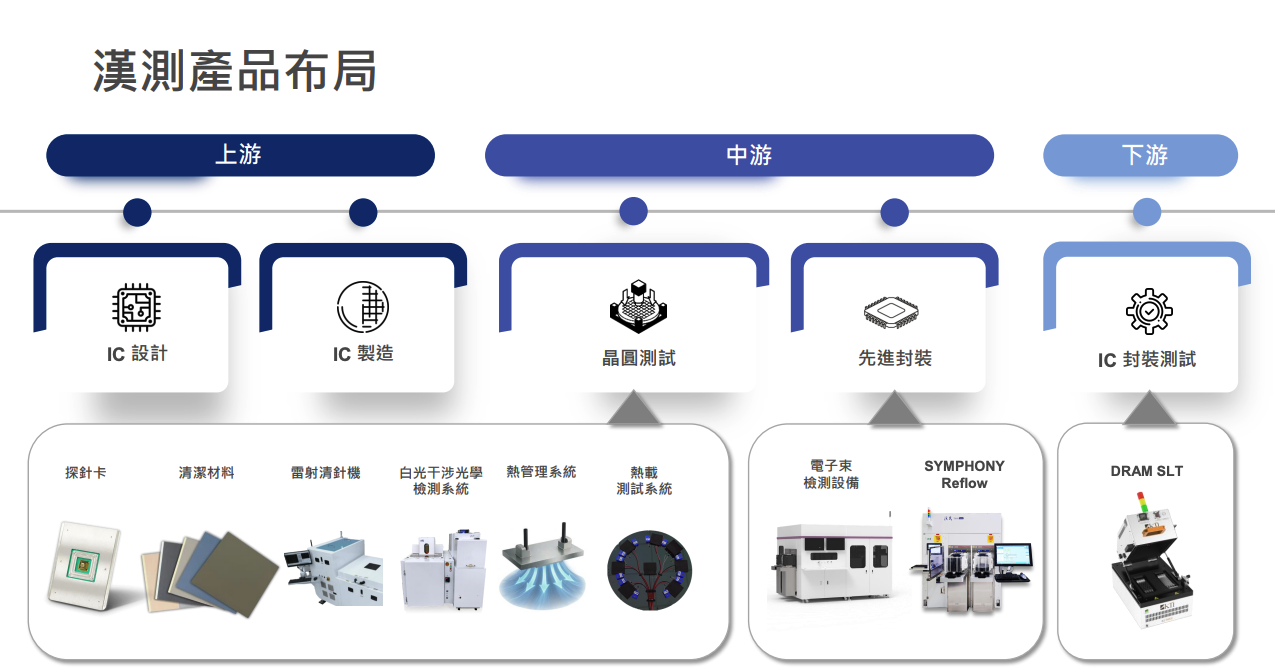
當晶片從晶圓上被製造出來,不是每顆都是好的。在切割、封裝這些高成本製程之前,要先把壞的挑掉,這步驟就是測試。漢測做的,就是測試會用到的設備、耗材與服務。而 AI 晶片愈貴、良率要求愈高,測試就愈值錢。
資料來源:漢測法說會
漢測營收可以拆成兩塊。2025 年半導體設備及零組件占 57%、半導體技術服務占 43%,合計 24.25 億元。設備及零組件是賣硬體,包括自研的客製化設備(雷射清潔機、AOI 光學檢測、探針卡平整監控、溫控系統)與三種探針卡;技術服務則是賣人力與經驗,到客戶現場做設備重組、維修、季度與年度保養。
| 資料來源:漢測財報;股感整理 | ||||
| 漢民測試(7856)營收結構 | ||||
| 營收(百萬元) | 2022 | 2023 | 2024 | 2025 |
| 半導體設備及零組件 | 605 | 385 | 914 | 1,385 |
| 半導體技術服務 | 547 | 424 | 684 | 1,039 |
| 合計 | 1,152 | 809 | 1,598 | 2,425 |
| 營收比重 | 2022 | 2023 | 2024 | 2025 |
| 半導體設備及零組件 | 53% | 48% | 57% | 57% |
| 半導體技術服務 | 47% | 52% | 43% | 43% |
目前全球邏輯晶片測試機幾乎只剩愛德萬(Advantest)與泰瑞達(Teradyne)兩家,晶圓探針台(Prober)龍頭則是日商東京威力科創(TEL)。漢測承接的,正是搭配這些原廠設備的裝機、移機、維修工程。門檻不在單一技術,而在人。漢測有全台最大的工程服務團隊,人數超過 340 位,客戶用慣一支團隊就很難換。這也是背後漢民集團數十年設備服務的延伸。
探針卡
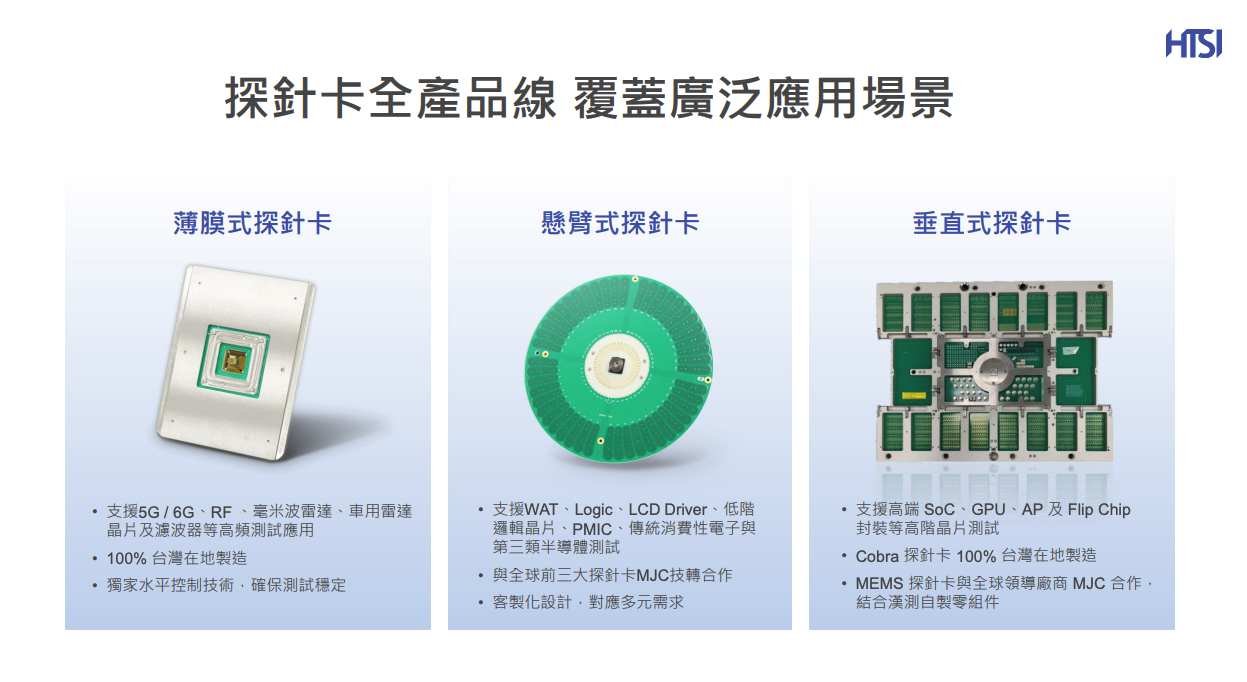
設備及零組件這塊,技術含量最高的是探針卡。也是測試時真正碰到晶片、傳遞訊號的關鍵零件。漢測一次做三種:懸臂式(CPC)、垂直式(VPC)、薄膜式(Membrane)。
資料來源:漢測法說會
懸臂式探針卡(CPC) 用在 WAT、邏輯晶片、面板驅動 IC 這類較成熟的產品,技術和日商 MJC 合作。垂直式探針卡 VPC 則切高階,用在 SoC、GPU、Flip Chip 封裝的高頻測試,其中 Cobra 探針卡 100% 台灣在地製造。真正的重頭戲是薄膜式探針卡。它的製程和晶圓製程相近,要經過黃光微影、蝕刻、電子束蒸鍍再電鍍加工,門檻高、競爭者少。
漢測是台灣唯一能自主研發、製造薄膜式探針卡並提供整卡解決方案的業者,2021 年投入研發,主攻 5G/6G、濾波器、低軌衛星這些高頻應用,已通過美系大廠 RF 晶片認證,2026 年開始小量出貨,2027 年有望進入營收高速成長期。
💡延伸閱讀 >>> 探針卡是什麼?有哪些概念股?AI 晶片帶動先進封裝需求!一次看懂探針卡產業趨勢!
全球探針卡是寡佔市場。依 Techinsights,2024 年市占前五是美商 FormFactor(25%)、Technoprobe(16%)、日商 MJC(14%)、旺矽(8%)、JEM(5%)。漢測還擠不進這張榜,但它的策略清楚:用在地服務綁住台灣客戶,再靠自製薄膜式探針卡往高頻、高單價切。這塊還有一個穩定金流,清潔耗材(clean pad),用來清潔測試探針,隨本土高階測試需求上揚而放量。
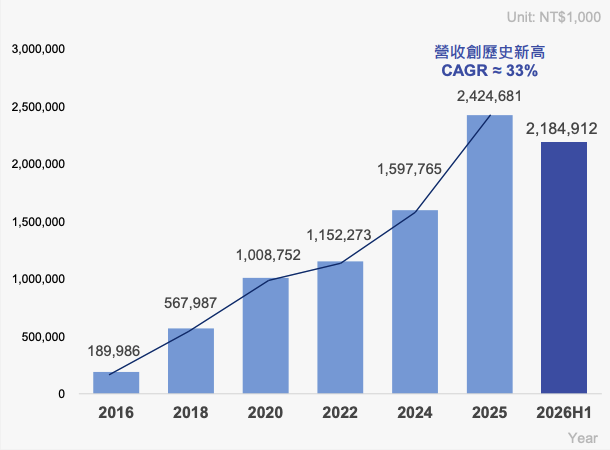
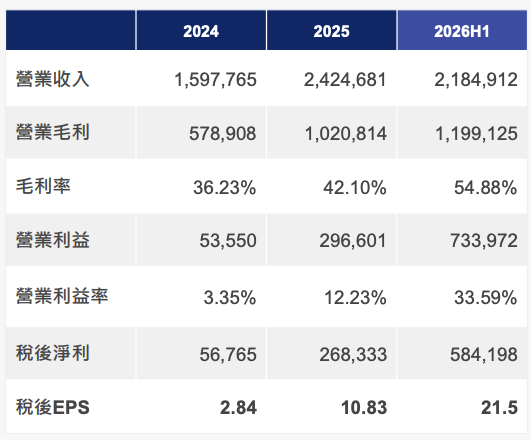
漢測 2025 年自結 EPS 10.83 元,年增近 3 倍。2026 年前 7 月合併營收 26.67 億元、年增 128%,一舉超越 2025 年全年的 24.25 億元。上半年 EPS 21.5 元,年增近 3.9 倍。
漢測近年營收表現
 |
 |
資料來源:漢測法說會
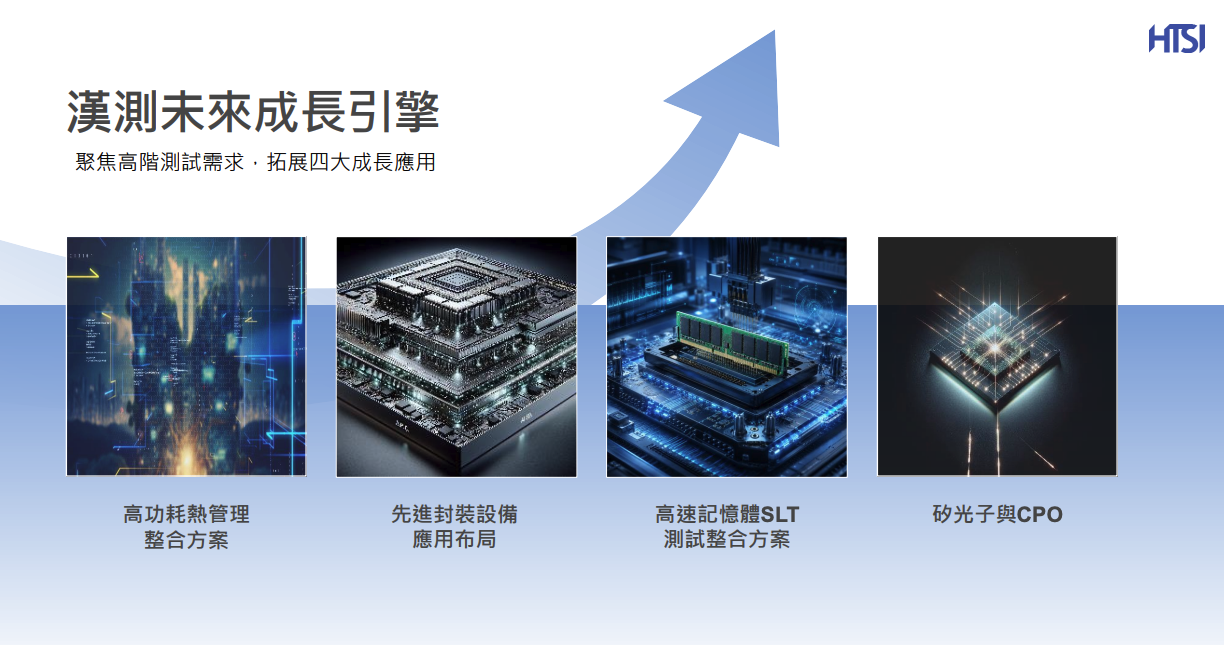
未來漢測有四大成長引擎,像是近期熱門的 CPO 光電共測,另外三個是高功耗熱管理、先進封裝設備(切入 CoWoS 回焊爐)、高速記憶體 DRAM SLT 測試。CPO 測試分成 Insertion 1 到 4,隨 CPO 從單一 PIC、EIC 元件走向三維光電整合,測試延伸到混合鍵合之後的互連驗證,也就是 Insertion 2。
設備需求從單面光學測試升級為自動測試機、雙面晶圓探針台、電性探針、光學對位協同運作,門檻大幅提高。漢測在 Insertion 2、3 都和德國廠 ficonTEC 合作,提供急速對位耦光方案與 OEM/ODM。這條線若走通,漢測就可從測試耗材與服務,往高單價的測試設備整合。
資料來源:漢測法說會
漢民集團介紹
漢民科技於 1977 年成立,董事長黃民奇。幾乎所有公開資訊裡都找不到漢民的財務資料,但其規模卻不小。集團年營業額大概數百億元,光旗下漢磊和嘉晶兩家營收就超過 80 億元。台灣其他本土半導體廠多半只有 30、40 億元。
漢民科技的營收核心為外商設備商的獨家代理。因爲半導體設備高度專業,原廠不可能在每個市場自建龐大技術團隊,於是找本土夥伴負責裝機、維修、備品、製程支援。。
1977 年成立之初,漢民就引進 ASML 的曝光機與東京威力科創(TEL)的設備,替台灣培訓工程師。以 2024 年全球半導體設備市佔來看,ASML 約 18%、TEL 約 12%,都是前五大。除此之外,漢民的代理版圖還涵蓋製程控制與良率管理龍頭科磊(KLA,市佔約 8%),以及矽晶圓、化合物半導體、離子佈植相關的多家供應商。而漢測最大的工程服務業務正是搭 TEL 的探針台。
代理商的護城河就在服務。設備賣出去只是開始,真正綁住客戶的是後續的維修與製程調校。台積電、聯電這些晶圓廠一旦習慣某家代理的服務團隊與反應速度,換人的轉換成本極高。而漢民入行早、工程師多、據點密,把台灣主要晶圓廠的服務關係卡死,後進者就算拿到原廠代理權,也很難撬動既有信任。
正好 1970 年代台灣半導體才剛起步,工研院的示範工廠都還在草創。黃民奇賭的是台灣半導體會長大,設備服務會跟著長大。台積電 1987 年成立,之後台灣晶圓代工一路擴張,設備採購與服務需求跟著壯大。漢民也因此累計了原廠信任,還有一批熟悉每間晶圓廠產線的本土工程師。
在代理商做久了,了解客戶要什麼、原廠強在哪、哪些環節有國產替代空間。漢民因此一步步從代理商轉成自主研發的原廠製造商,研發前段製程最棘手的離子佈植技術,還投入碳化矽(SiC)的長晶與 MOCVD。也是漢民在十年前就重壓第三代半導體的起點。
漢民知名的就是把旗下漢微科(HMI)在 2016 年以約 1,000 億元賣給 ASML。漢微科做晶圓製程的電子束檢測設備,全球市佔約八成。當年 ASML 以溢價約 31%、每股 1,410 元收購,年底於台股下櫃。
漢民集團旗下公司
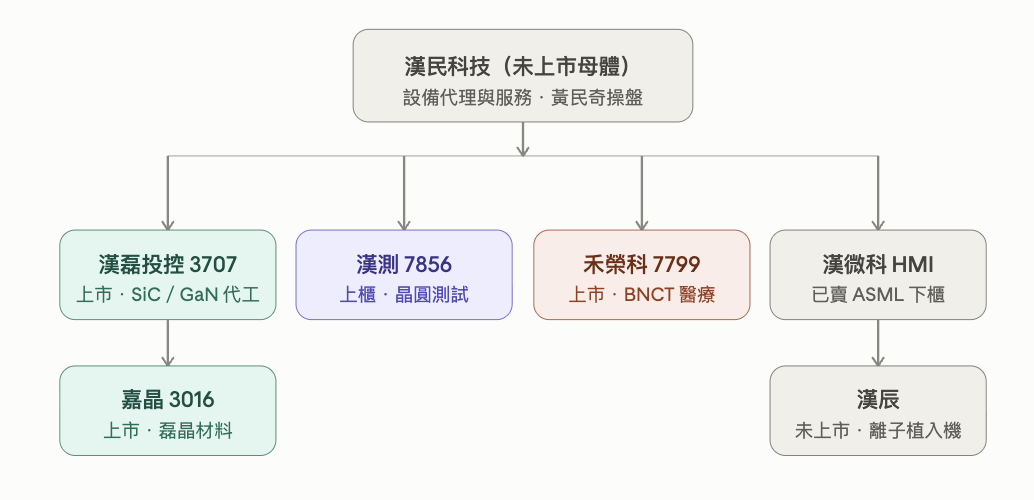
漢民集團除了主要為上市的漢民科技外,旗下主要有四家上市櫃公司,分別為:漢磊投控(3707)、嘉晶(3016)、禾榮科(7799),以及 9 月上櫃的漢測(7856)。此外還有沒上市的轉投資,像做低能量高電流離子植入機的漢辰。
嘉晶做什麼
嘉晶是國內少數同時量產 GaN 與 SiC 磊晶的供應商。嘉晶 2025 全年營收 38.92 億元、年減 5.3%,稅後淨利只剩 2,000 萬元,EPS 0.07 元,毛利率壓到 7.9%。
嘉晶把 4、5、6 吋的小尺寸矽磊晶產能收掉,空出機台轉去做 8 吋。8 吋相對難度較高,但毛利明顯優於小尺寸,加上 2026Q2 矽磊晶對客戶漲價 5 到 10%,整體毛利率一路往上,2026 年估拉到 19.3%。需求端靠伺服器、工控、車用的功率元件撐著,聯電、世界先進是最積極拉貨的客戶,甚至用包機台方式綁產能。GaN 這塊,大客戶 EPC 已通過 NVIDIA 驗證、切進 AI 伺服器,放量落在 2027 年。近期的想像題材為矽光子,已有兩家客戶在樣品階段,預計 2027 年小量、2028 年放量。
漢磊做什麼
漢磊的處境和嘉晶相反,還在虧損收斂。2026 年第一季 EPS 為負 0.35 元,主因是功率半導體代工的高固定成本、高折舊,加上與世界先進合作開發 8 吋 SiC 平台的前期研發費用。不過第一季毛利率已由負轉正、回到約 5%,虧損比前兩季明顯收窄,代表產能利用率在回溫。
關鍵就在 8 吋 SiC。這條與世界先進合建的試產線 2026 年 4 月大致建置完成、進入試產,目標下半年商業化量產。產線設在世界先進既有廠房,替漢磊省下獨立建廠的折舊重擔。近期法說會上公司說 AI 訂單需求持續增加、產能接近滿載,看好下半年營運季季成長,傳統矽基產品也吃到安世半導體事件的轉單效應。法人估漢磊 AI 相關營收占比上半年約 5 到 10%,年底前有機會突破一成。
禾榮科做什麼
四家掛牌股裡,禾榮科(7799)是唯一跨出半導體、做醫療的一家。禾榮科 2017 年成立,做的是加速器型硼中子捕獲治療(AB-BNCT),一種對付癌症的放射治療技術:讓含硼藥物聚集到腫瘤細胞,再用中子束照射,在腫瘤內部釋放高能量粒子破壞癌細胞,同時盡量不傷到正常組織,主攻復發性頭頸癌、腦瘤這類難治的適應症。
禾榮科的定位是全球唯一提供 AB-BNCT 全方位解決方案的業者,設備、藥物、軟體到廠房建置一手包。全球有能力開發 BNCT 設備的公司只有五家,分布在美、中、日、韓與台灣。它的差異化在效率:一般 BNCT 治療後要等兩小時人員才能進場,禾榮科靠材料選用與中子能量調節把等待壓到約 10 分鐘,單台每日治療量能拉到 6 到 8 人次,是其他系統的數倍。核心的中子照射系統已在 2024 年拿到衛福部食藥署醫材許可證。
營運上禾榮科還在建置期,尚未有穩定營收。2025 年 9 月以承銷價 600 元上市,掛牌前股價一度逼近千元,靠的正是漢民這個富爸爸加持。公司目標 2026 年底取得藥證、2027 年認列營收,收入來自治療費用、藥物銷售與設備建置維修。
結論
在本文介紹的四家掛牌股裡,漢測相對成長性最猛。2026 年前 7 月營收年增 128%、上半年 EPS 21.5 元年增近 3.9 倍,加上 CPO 光電共測的想像,讓它拿下 2,250 元的史上最高承銷價。它也是這一輪 AI 測試需求最純粹的受惠者。
漢測最大的工程服務業務,搭的是漢民代理的 TEL 探針台。它的護城河其實是母體護城河的延伸,這正是為什麼理解漢測,就要先理解漢民。市場計算的溢價,買的不只是漢測自己的獲利,還有背後有能力把代理生意升級成自製與控股的漢民集團。下一次看到漢字開頭的半導體公司要掛牌,或許可以先看看:這是不是又一家漢民集團股?
【延伸閱讀】
