



東陽實業廠(1319)於 2026/10/14 在國票證券舉辦投資座談會,股感帶你看懂本次重點。
東陽是全球最大汽車 AM(售後維修)碰撞零件製造商,塑膠件全球市佔約 70%、鈑金件 38%。1 至 9 月 AM 營收年減 6.45%,但上半年衰退 17.5% 已在 Q3 起顯著收斂,管理層預期 Q4 旺季產能利用率可提升至 90%–95%,AM 毛利率有機會超越 1–8 月平均的 38.32%。市場最想確認的是:貨櫃與 S/O 取得困難的短期影響是否可解,以及 ABS 原料上漲 24% 對毛利率的壓力能否靠漲價轉嫁。
東陽營運摘要
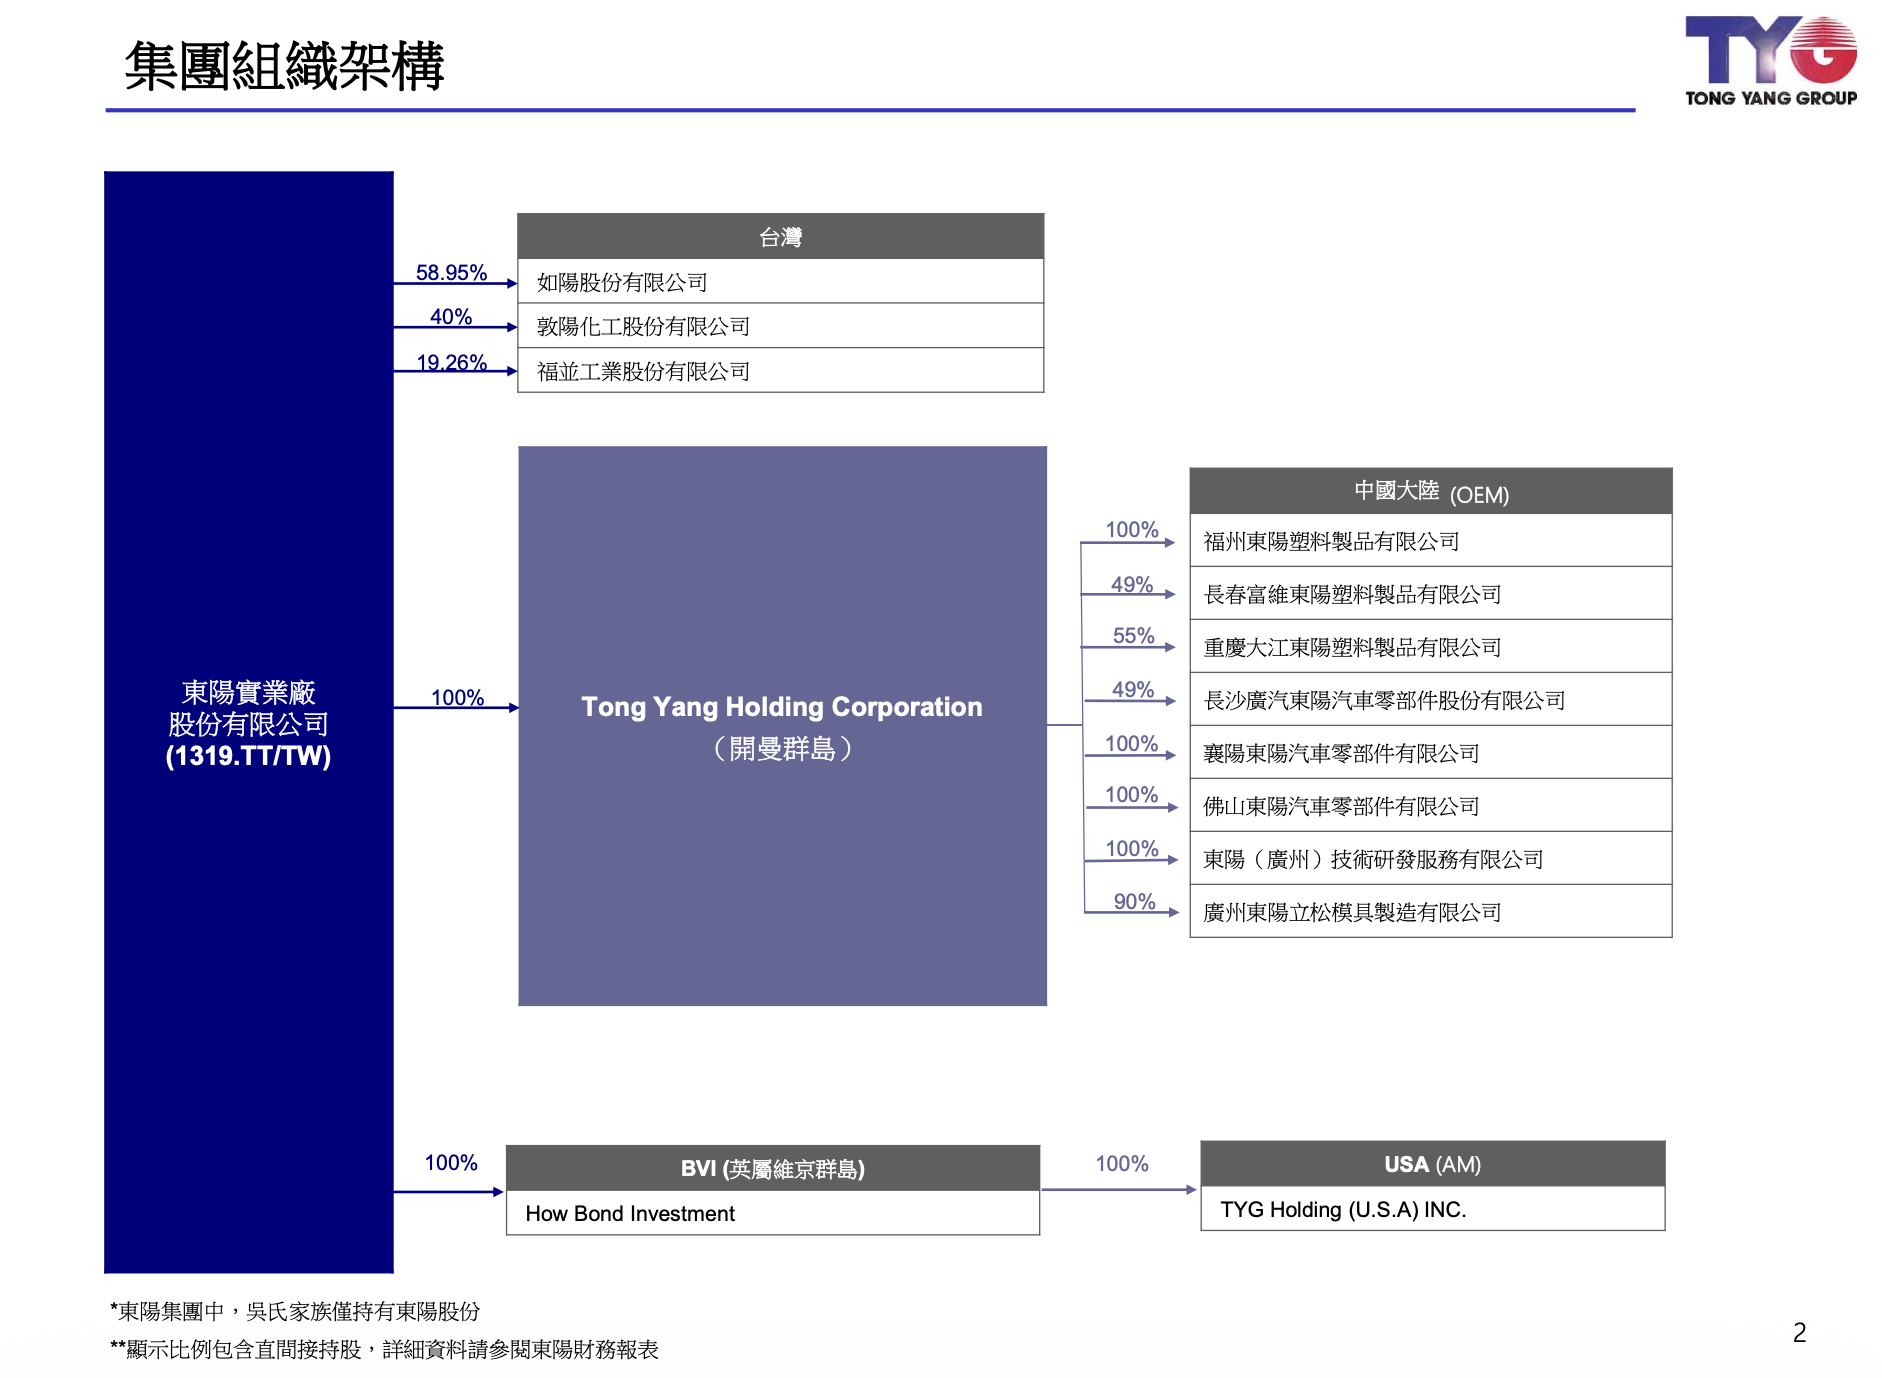
東陽實業廠成立於 1952 年,1994 年在台灣證交所掛牌,資本額 59.14 億元,員工約 7,408 人(台灣 3,796、中國 3,505、海外 107)。集團由吳氏家族第二代掌舵,持股超過 50%。台灣設有台南總廠(744,550 m²)與觀音廠,中國 13 個廠區,美國 1 個 AM 廠。
- 1–9 月財務表現:AM 佔合併營收 76%,OEM 佔 24%。AM 年減 6.45%,OEM 年減 6.76%。1–8 月合併毛利率 32.32%(AM 毛利率 38.32%,OEM 13.05%)。
- 主要發展:
- Q3 起改善明顯:上半年 AM 衰退 17.5% → 1–9 月衰退 6.45%,Q3 開始顯著回升
- ABS 原料漲價壓力:戰前至 9 月底 ABS 上漲約 24%,PP 上漲約 5%;公司今年已調漲售價 1.1%–1.5%
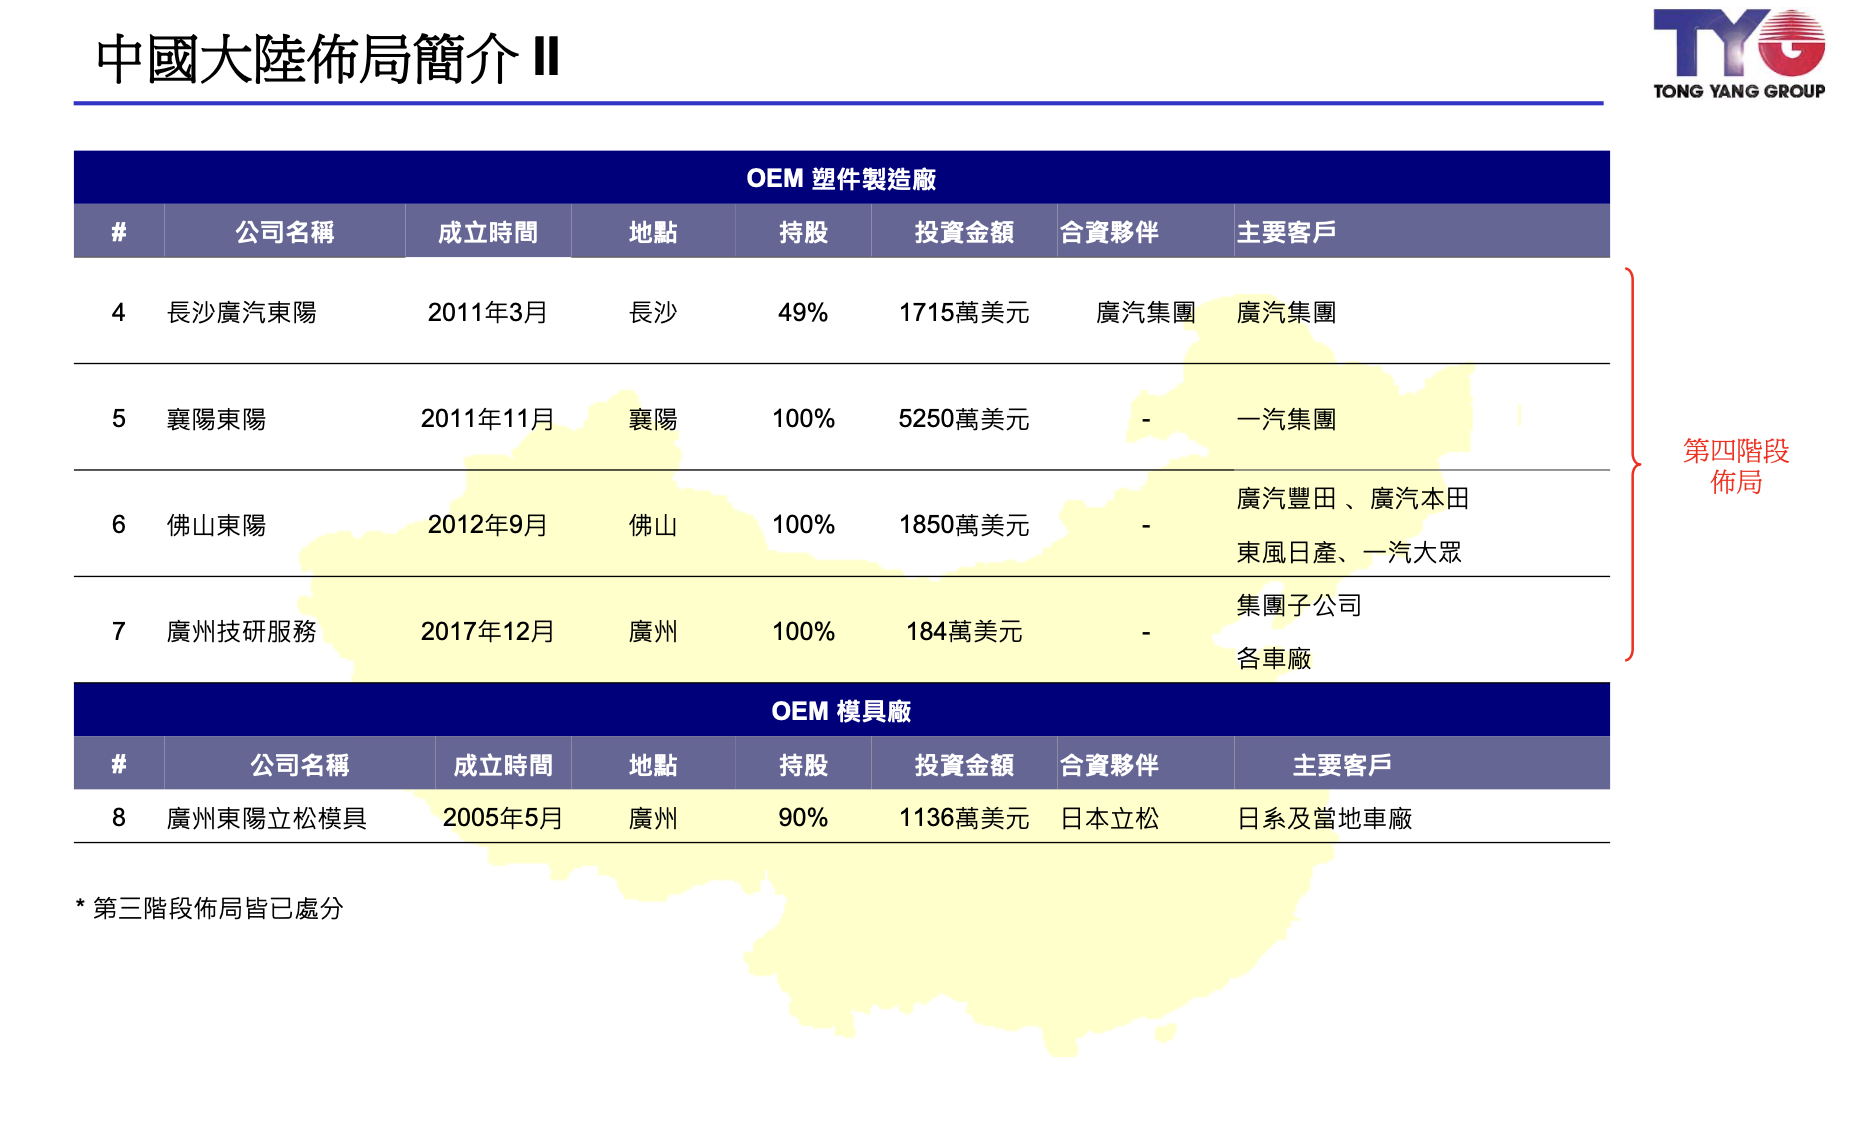
- 電動車佈局:2023 年起在中國設立三個 EV 廠,供應 Volkswagen、特斯拉、Audi 及自主品牌
- 最大客戶積極備貨:手上已有約 230 多個貨櫃下單未出貨,等待 S/O 安排
- 未來展望:Q4 為旺季,產能利用率目標 90%–95%,毛利率預期優於 1–8 月平均。若明年關稅與通膨趨緩,AM 可恢復 5%–8% 年成長。
 |
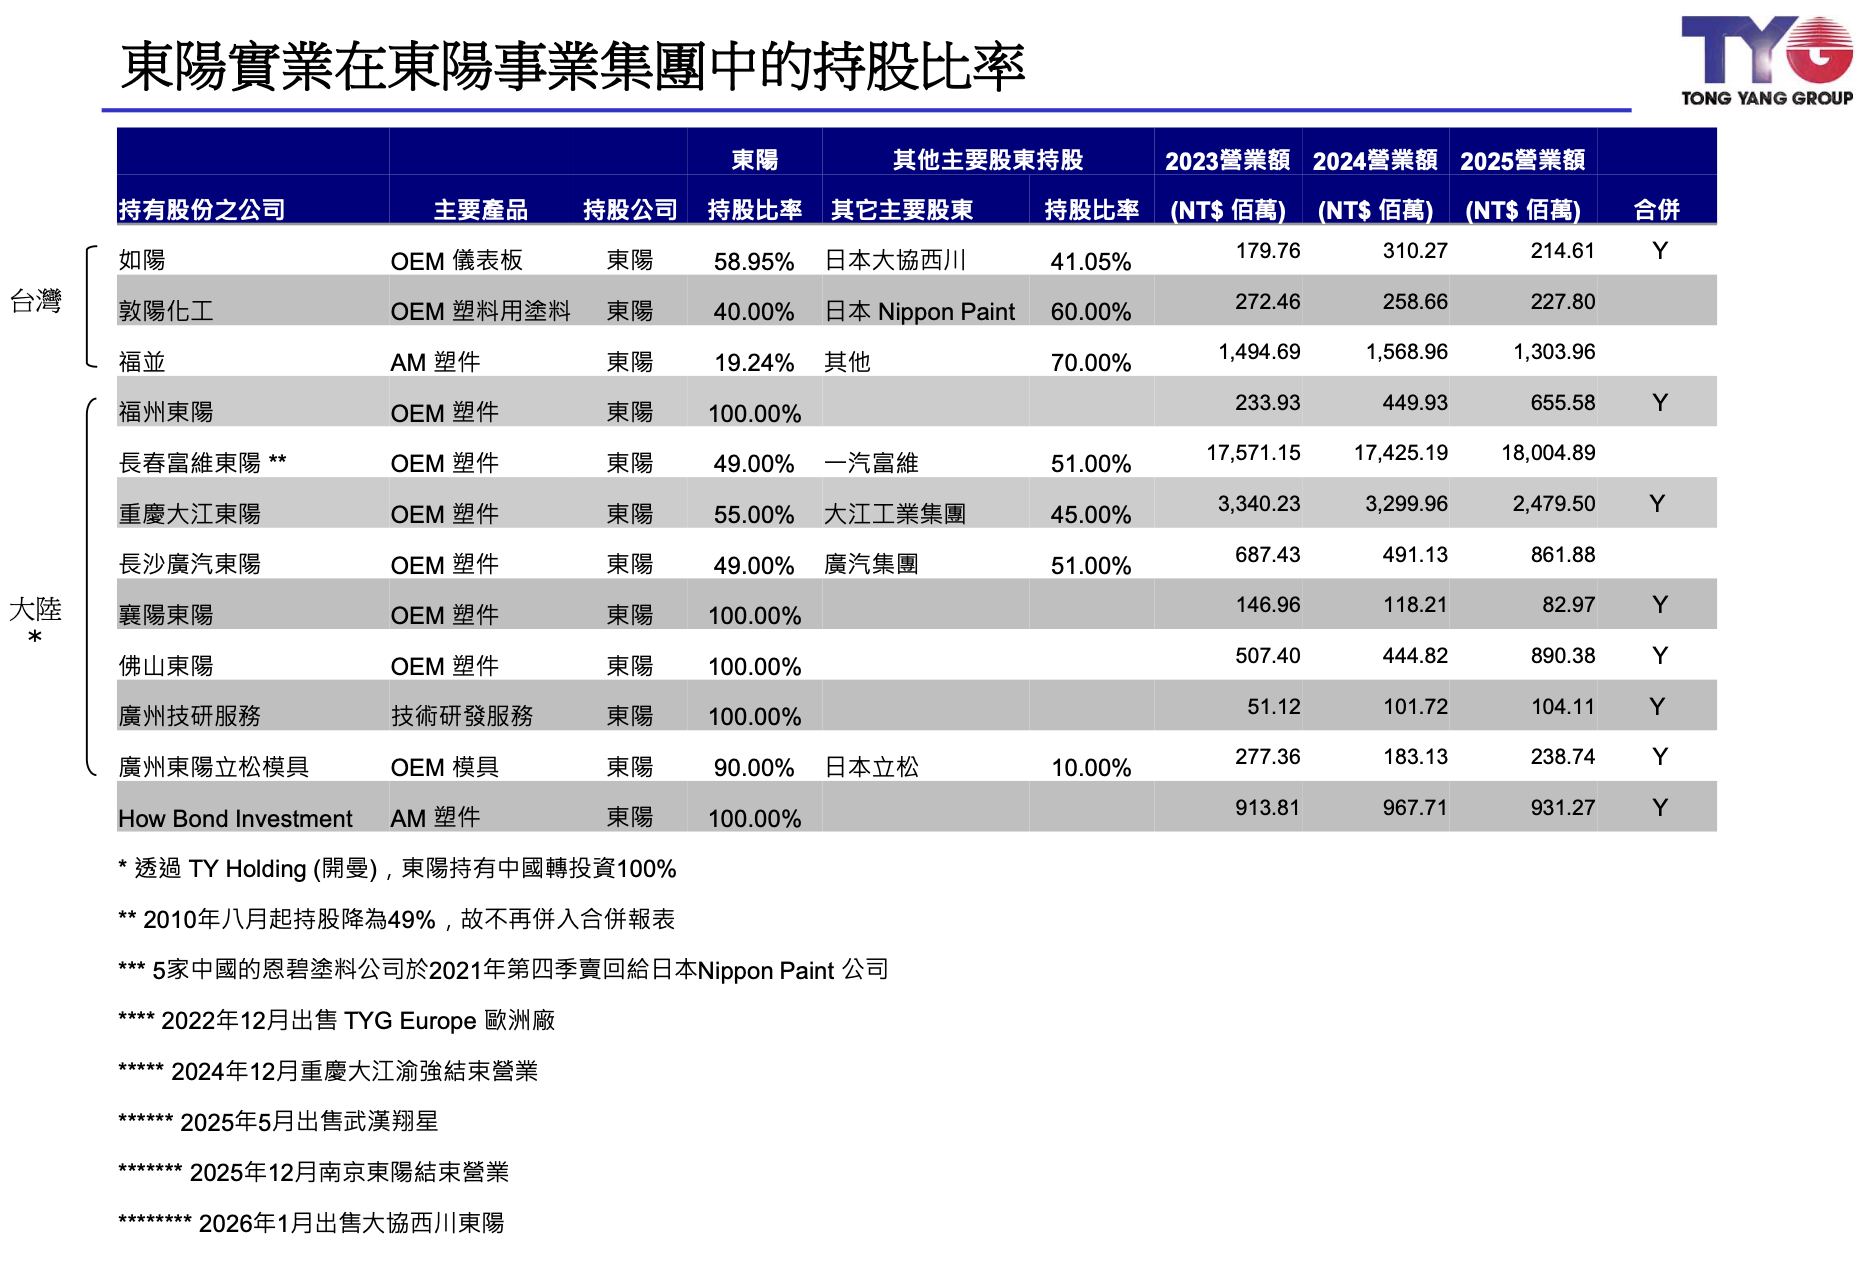 |
資料來源:東陽法說會簡報
東陽主要業務與產品組合
AM 業務(售後維修市場)
AM 即副廠碰撞零件,台灣廠商供應全球 85%–90% 的 AM 碰撞零組件。美國保險公司允許車主選用 AM 副廠件(可降低保費),帶動 AM 市場持續侵蝕 OES 正廠件市場。
| 全球 AM 市佔率 | 東陽佔比 |
| 塑膠件 | 70% |
| 鈑金件 | 38% |
1–9 月 AM 營收地區結構
| 地區 | 佔比 |
| 北美 | 71% |
| 中南美 | 11% |
| 歐洲 | 11% |
| 中東、亞洲、非洲、澳洲 | 7% |
北美 AM 毛利率較一般高約 10%,為毛利率最高的區域。
AM 產品組合(FY2025)
| 產品 | 佔比 |
| 保險桿 | 41% |
| 水箱護罩 | 14% |
| 葉子板 | 10% |
| 引擎蓋 | 10% |
| 外購品(鏡子、車燈等 one-stop 外購) | 19% |
| 其他(水箱支架、冷卻等) | 6% |
OEM 業務
OEM 業務又細拆分為中國與台灣市場:
| 指標 | 數據 |
| 台灣 OEM 佔比 | 36%(1–9 月) |
| 中國 OEM 佔比 | 64% |
| 台灣 OEM 1–9 月 YoY | +4.61% |
| 中國 OEM 1–8 月 YoY | -8.36% |
台灣 OEM 客戶涵蓋幾乎所有車廠(中華、福特、本田、裕隆、豐田等),另有選配件外銷日本及北美。
東陽財務表現
近五年毛利率趨勢
| 年度 | AM 毛利率 | OEM 毛利率 | 合併毛利率 |
| 2021 | 36.98% | 11.30% | 31.01% |
| 2022 | 23.88% | 7.96% | 31.01% |
| 2023 | 39.94% | 14.71% | — |
| 2024 | 39.35% | 16.29% | — |
| 2025 | — | — | — |
| 1–8月’26 | 38.32% | 13.05% | 32.32% |
| 8 月單月 | 38.41% | — | — |
AM 毛利率 2022 年受原料大漲拖累跌至 23.88%,此後快速回升至近 40% 水準,顯示轉嫁能力強。
1–9 月 YoY 比較
| 業務 | 上半年 YoY | 1–9 月 YoY | 趨勢 |
| AM 合併營收 | -17.53% | -6.45% | Q3 起顯著改善 |
| OEM 合併營收 | -14.17% | -6.76% | Q3 起顯著改善 |
| 台灣 OEM | — | +4.61% | 正成長 |
東陽成本結構
FY2025 成本結構
| 成本項目 | 佔比 | 說明 |
| 原物料(PP 90%+ABS 10%) | 40.5% | 最大項目 |
| 直接人工 | 11.46% | 非勞動密集 |
| 模具折舊 | 17% | 其中 AM 模具折舊由東陽自負,OEM 由車廠負擔 |
| 其他製造費用 | 31.04% | — |
原料價格現況(截至 2026/9)
| 原料 | 漲幅(戰爭前至 9 月底) | 說明 |
| ABS(佔用料 10%) | +24% | 10 月可能再漲(戰爭因素) |
| PP(佔用料 90%) | +5% | 相對穩定 |
成本影響換算:若 PP 漲 5%、佔成本 40.5%,整體成本上升約 2.5%。公司已調漲售價 1.1%–1.5%,部分轉嫁。公司持有約兩個月原料庫存,轉嫁速度約 1–2 季。
競爭優勢:模具開發
- 年投入模具開發:至少 18 億元新台幣
- 年開發模具套數:300–400 套(台灣大廠平均年產 20–30 套)
- 每套模具開發週期:6–8 個月
- 產品品項:超過 25,000 項,涵蓋全球 80% 以上熱門車型
東陽中國電動車佈局
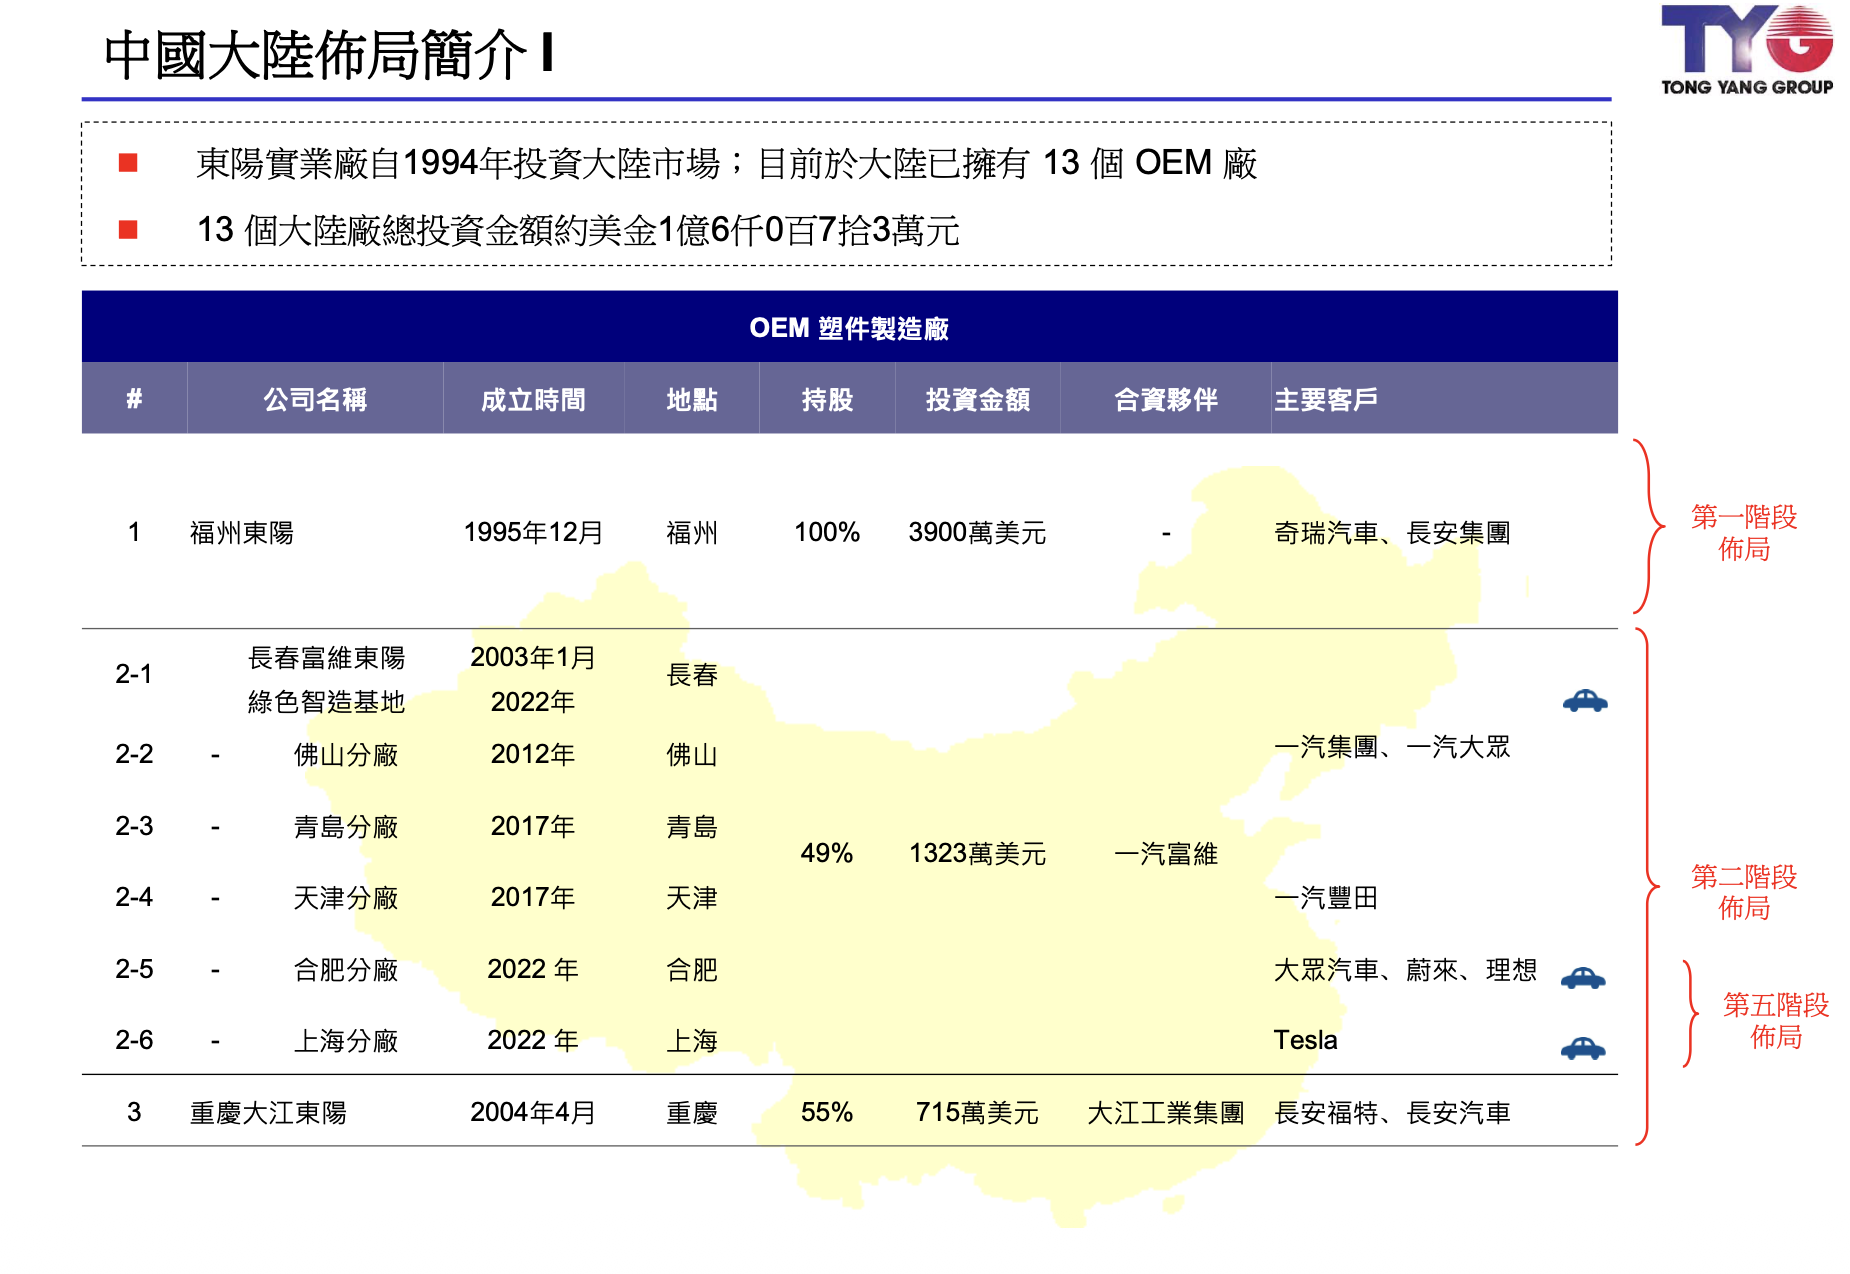
東陽自 2023 年起設立三個 EV 廠,積極切入中國電動車市場:
| 廠區 | 主要供應客戶 |
| 長春富維合肥分廠 | Volkswagen、自主品牌 |
| 上海分廠 | 特斯拉 |
| 綠色智造基地 | Audi |
 |
 |
中國市場鎖定前六大汽車集團(市佔率合計 63%),東陽為主要供應商,供應超過 50% 外包訂單。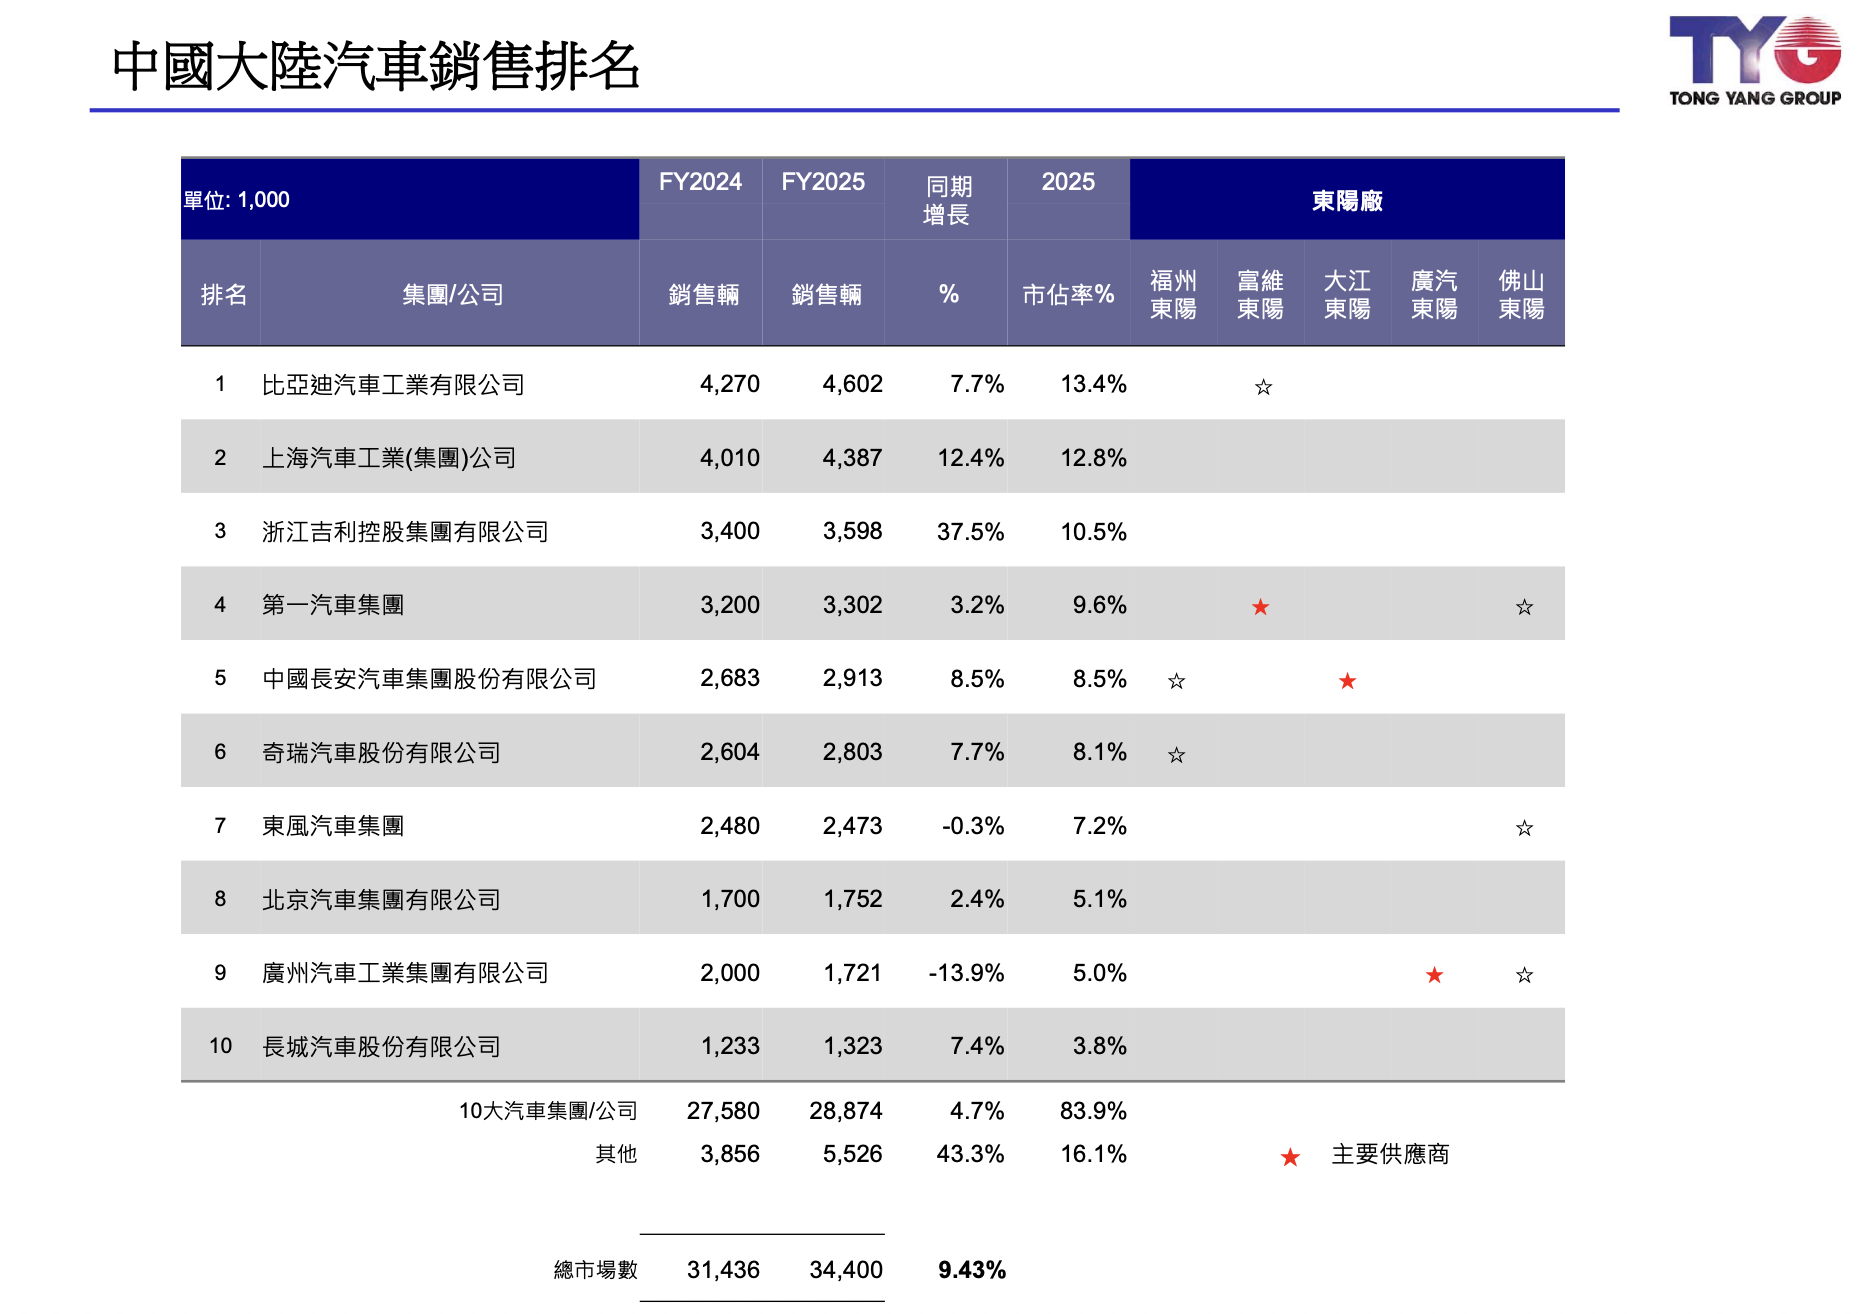
資料來源:東陽法說會簡報
東陽未來展望與指引
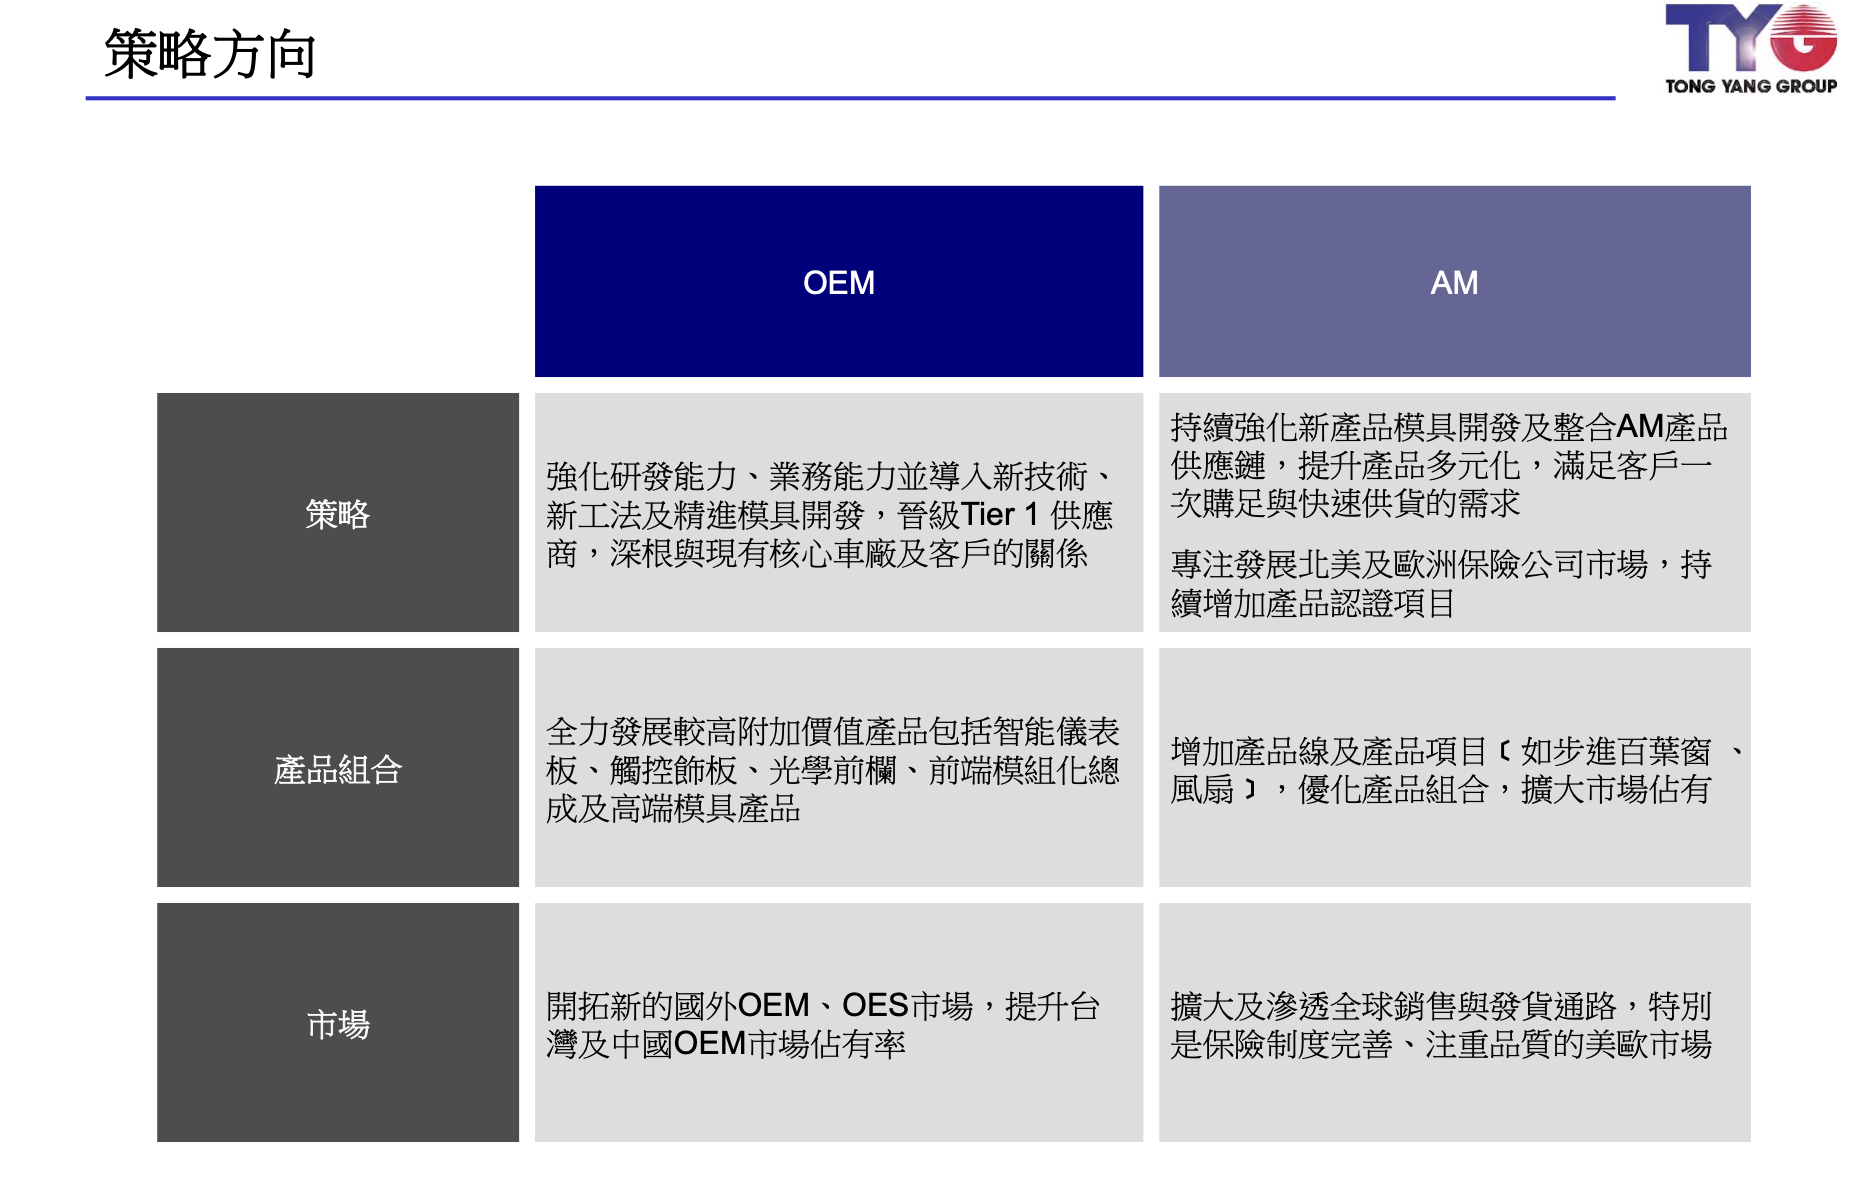
- Q4 產能利用率:預期提升至 90%–95%(目前約 90%,兩班 24 小時運作)
- Q4 毛利率:預期優於 1–8 月平均(38.32%),主因旺季北美 AM 佔比較高(北美毛利率高約 10%)
- 下半年優於上半年:AM 與 OEM 均預期 Q4 較 Q3 更好
- 明年展望:若關稅與通膨趨緩,AM 可恢復 5%–8% 年成長(近期平均幅度,待觀察 Q4 實際表現後調整)
- 貨櫃短缺:預期 Q4 逐步改善,最大客戶已下單 230 多個貨櫃尚未出貨,顯示需求積壓強勁
 資料來源:東陽法說會簡報
東陽 Q&A 重點
Q:Q3 operating margin 稍微激增,塑膠原料價格趨勢對毛利率的影響?
A(黃三良):ABS 自戰爭前至 9 月底上漲約 24%,PP 約 5%。公司庫存約兩個月,今年 1 月至今已調漲售價 1.1%–1.5%,部分轉嫁。Q4 為旺季,北美 AM 佔比約 70%,毛利率較一般高約 10%。8 月 AM 毛利率已達 38.41%,預期 Q4 有機會更高。自有產品可更快 pass through,整體而言原料漲價影響偏短期。
Q:貨櫃供應偏緊是否緩解?北美運費大漲是否需承擔?
A(黃三良):美東一個 40 呎貨櫃運費約 1.3 萬美元(以往 3,000–4,000),美西約 1.1 萬美元(以往 2,000–3,000),運費確實大幅上揚。好消息是採用 FOB 報價,運費由客戶負擔。S/O 取得困難受地緣政治(巴拿馬運河、船班減少)影響,最大客戶有 230 多個貨櫃已下單未出貨,待取得 S/O 才能出貨。預期 Q4 出貨會較為順暢,客戶下單量龐大顯示積極備貨。
免責聲明
本文依據東陽實業廠 2026/10/14 法人說明會之簡報與影音整理而成,所有數據以公司官方公告為準。本文僅供資訊參考,不構成投資建議,投資前請自行評估風險。
【延伸閱讀】
- 大塚 3570 2026H2 法說會重點:前八月營收22億年增14%、CAE 熱流打開成長空間!
- 臻鼎-KY 4958 2026Q3 法說會重點:AI PCB營收年增113%!2030年挑戰59座廠?
