



2026 年 9 月,美國柴油零售均價衝到每加侖 6.29 美元,刷新 1994 年 EIA 開始統計以來的歷史紀錄。而近期川普正式簽署行政命令,動用豁免機制暫緩對俄羅斯的 500% 附加關稅,試圖利用俄國柴油把油價壓下去。
然而油價繼續漲,美國國內外也出現反對的聲音。目前的油價背後牽涉三條線相互角力:政治上的黨派角力、供應鏈的限制、以及中東情勢的隨時引爆。究竟目前近期油價到底漲的多離譜?讓川普不得不利用俄羅斯作為助力!而對此情境,各方勢力又是如何看待?讓股感帶你看懂!
美國柴油價格創歷史最高!
美國柴油均價從 2025 年底的每加侖 3.50 美元,一路攀升到 2026 年 9 月 14 日的 6.29 美元,漲幅約 80%,且創下 EIA 有紀錄以來的最高值。
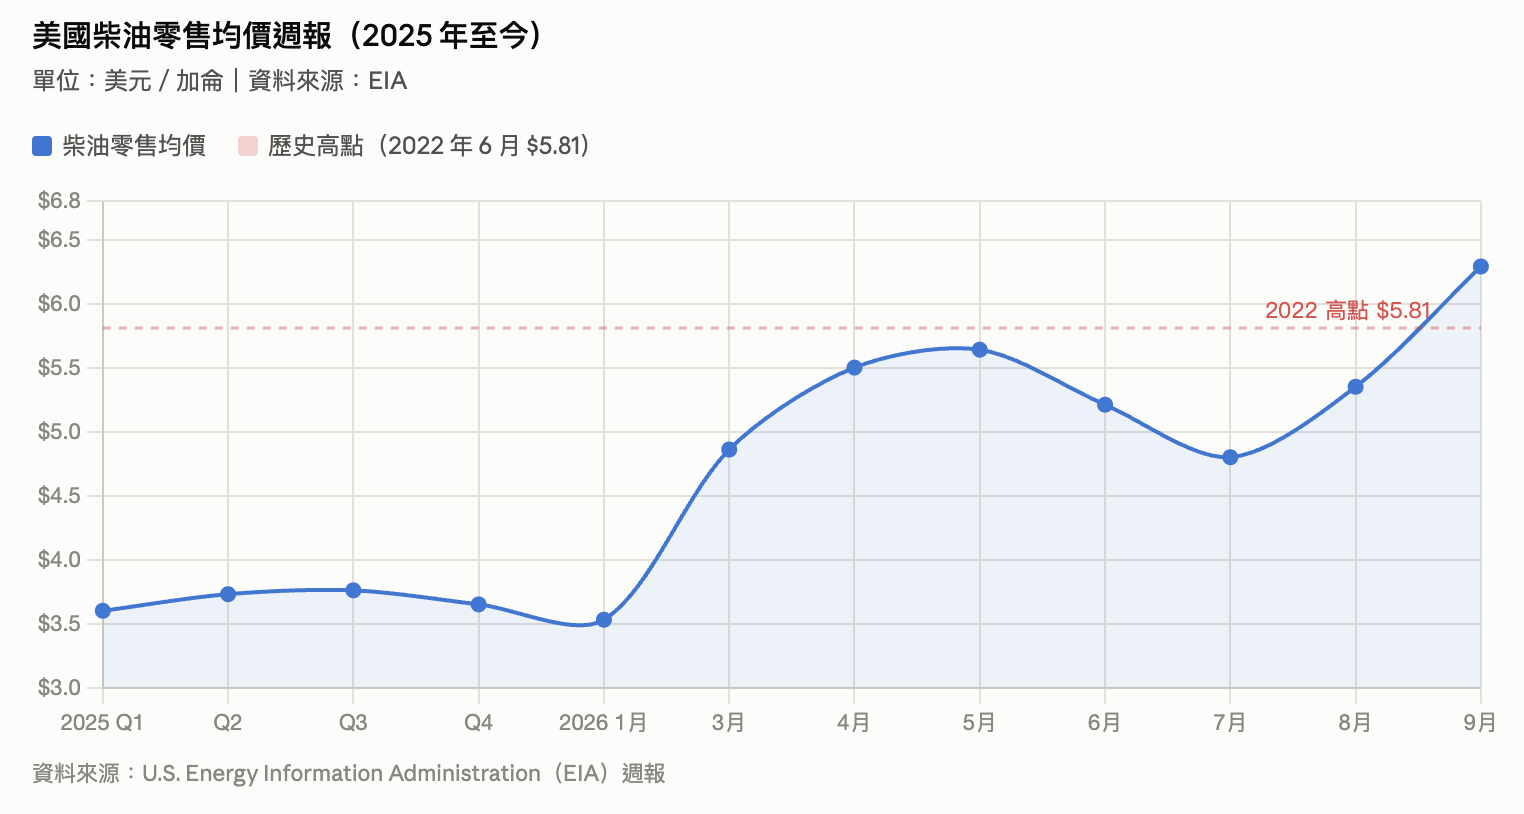
其中柴油與汽油的價差最明顯。柴油比汽油貴 1.97 美元,差距也是歷史最大。這個數字之所以重要,是因為柴油不是一般通勤用油,它是貨車、農機、工程機具和鐵路的燃料。柴油價格影響的是整條產業供應鏈。
舉個最直觀的例子:一輛 18 輪大貨車每週可能燒掉 500 加侖,按這波漲幅換算,一輛車每週多出 1,400 美元油錢。而貨物生產後這些隱藏成本不會消失,它只會默默的反應在消費者物價上,帶動物價通膨。
EIA 指出,高柴油價格直接推升公路和鐵路的貨運成本,而這些成本最終反映在所有商品的售價上。從生產端來看,柴油貴 → 物流成本漲 → PPI 先動 → 核心 PCE 跟上,Fed 的降息空間就這樣一層一層被吃掉。
川普的政治賭注:豁免俄羅斯換柴油
川普之所以要動用豁免,是因為他的核心選民為中西部農民、卡車司機、郊區家庭,而這些正好是柴油價格最直接的受害者。
編按 2026/10/19 更新:面對柴油飆漲重創農業生產成本,川普再度祭出補貼牌。美國農業部宣布撥款 80 億美元,直接補助受高油價衝擊的農民,資金由農業部農場服務局(Farm Service Agency)負責管理。
卡車司機與農民是柴油漲價最直接的受害群體,成本上漲帶動糧食與商品整體價格走高,讓通膨問題持續發酵。川普在共和黨農業州向來依賴農民支持,這筆錢看起來政治意圖大於實際意義。
川普這次打算豁免並暫緩執行的為《格雷厄姆法案》,法案是美國國會 2025 年通過的對俄制裁相關法律,授權對俄羅斯出口商品課徵最高 500% 附加關稅,原本是遏制俄羅斯戰爭資金的主要工具之一。但川普政府認為,若要讓俄羅斯柴油重新流入美國市場,就必須先拿掉這限制。而白宮的邏輯很簡單:只要進口量夠大,油價就會跌。
這邏輯雖然沒錯,但問題也隨之出現。
國會制止川普降油價?
民主黨這邊,眾議院提出《禁止腐敗的俄羅斯石油交易法》,不只要撤銷豁免,還想把整個制裁架構再加強。共和黨(川普就屬於共和黨)多名參眾議員更直接指出,進口俄羅斯柴油等於把錢送進普丁的軍費帳戶。
這讓川普陷入一個困境:打通膨,就被罵軟化對俄立場;維持強硬,通膨降不下去就是選票上的傷。因此市場看到這個政治拉鋸,對豁免令能不能真正落實,打了個大大的問號。
制裁真的有用嗎?
在討論川普簽署豁免令之前,西方從 2022 年烏俄戰爭開打之初就針對俄羅斯原油出口展開制裁。但到底有沒有真的切斷俄羅斯的石油收入?
答案是:沒有。根據 EIA 統計,2020 年到 2024 年,俄羅斯原油出口量每日平均維持在 500 萬桶,所以俄羅斯並沒有因制裁而崩盤,改變的只有出口流向。
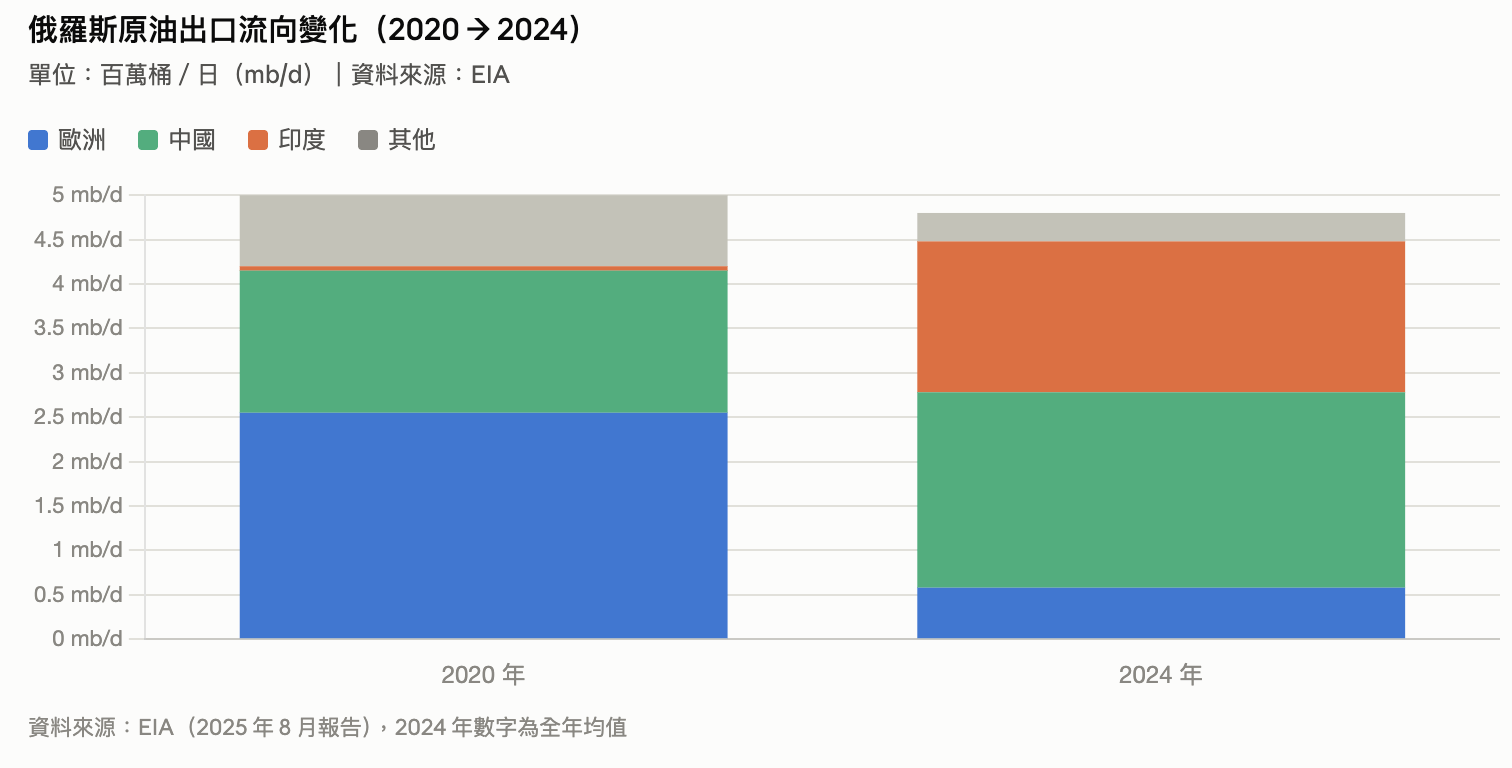
2020 年,歐洲接收俄羅斯 51% 的原油出口。到了 2024 年,這個比例跌到 12%。同期,亞洲和大洋洲的占比從 41% 升至 81%,這些油主要就是流向中國和印度。
這四方的利益算盤各自不同:
- 烏克蘭:每一桶被中國或印度買走的俄羅斯石油,產生的收入都可能轉化為轟炸基輔的資金。估算顯示,俄羅斯每天的石油出口收入仍有數億美元,烏克蘭的反制打在精煉廠上,短期效果有限。
- 中國:中國 2024 年日均進口俄羅斯原油達 220 萬桶,比 2020 年多了 50 萬桶。以較西方市場折價 10 至 15% 的價格買進,等於用制裁的紅利補貼自家製造業的能源成本,拉大競爭優勢。
- 印度:印度從 2020 年近乎零的進口量,到 2024 年達到每日 170 萬桶,幾乎是憑空拉出來的規模。部分俄羅斯原油在印度煉製後,成品再出口到歐洲這些制裁國的消費者,最終可能喝到的還是制裁對象的石油,只是多繞了一圈。
- 美國:現在想要俄羅斯柴油,等於承認過去幾年的制裁並沒有真正把俄羅斯的油逼出市場。
就算有豁免令,油也不一定進得去!
就算把政治阻力放一邊,俄羅斯柴油也不是說到就能到的東西。
從簽訂採購合約、安排航運到貨物實際抵達美國煉油廠,保守估計需要兩到三週。付款問題更麻煩。美國財政部的 OFAC(外國資產控制辦公室)制裁清算機制,至今仍未為俄羅斯柴油交易開通對應的結算渠道,讓潛在買家在合規風險面前普遍觀望。
這些都可以直接反應在俄羅斯出口端,俄羅斯 10 月前十天的柴油及瓦斯油海運出口量,跌至 2016 年以來最低。代表豁免令雖然已經簽署,但貨品並沒有跟著流動。
中東為另一大變因
另一方面,荷姆茲海峽和紅海的局勢持續緊繃,商船和能源設施接連受到攻擊,超大型油輪的即期運費漲幅超過十倍,部分航線保險費用暴增。布蘭特原油來到每桶 110 美元,再度回到 3、4月高峰,EIA 預估全年均值在 4.80 美元左右,並預測 4 月將是最高峰。
相較美國的放寬,歐盟則準備推出第 22 輪對俄制裁,也不打算在戰爭結束前開放俄羅斯能源,全球能源市場依舊破碎。
油價高位帶來哪些影響?
台股:受壓與受惠同時存在
2026 年 3 月,油價飆升期間,台股單日重跌逾 500 點,新台幣盤中重貶逾 1 角、逼近 31.9 元,外資單日賣超高達 711 億元,股匯雙殺的格局。
油價高位對電子製造、PCB 等高能耗、高物流依賴的出口產業帶來成本壓力,是負面的。但台塑化(6505)等上游煉油廠,在油價上漲時享有庫存評價利益與煉油利差擴大的雙重受惠,3 月油電燃氣族群曾集體漲停,就是這個邏輯。
新台幣:進口型通膨的傳導
台灣高度依賴進口能源(石油提供約 54% 的最終能源消費),油價漲代表進口成本以美元計增加,台灣對美元的需求相應拉高,新台幣承壓是結構性的,不是短期情緒。只要油價不回落,央行的匯率調節空間也會縮小。
油價影響資產配置
若布蘭特維持高位,Fed 的降息路徑將進一步延後,美元偏強的格局短期難以扭轉。在這個情境下,黃金(地緣避險)、能源相關 ETF(正向受惠),以及 TIPS(通膨保護債券)就有機會受惠。但相反,一旦中東局勢意外緩和,或俄羅斯柴油供應量超預期,油價快速回落反而是台股科技製造板塊的利多,屆時短期壓力轉為買點。
通膨降溫,沒有捷徑
川普政府試圖用俄羅斯柴油壓通膨的邏輯,邏輯上說得通。但川普同時面對:美國國會不放行、俄羅斯柴油沒法馬上到港、中東地緣風險又把油價繼續往上抬。
讓高油價的傳導鏈為:柴油貴 → 貨運成本漲 → PPI 升 → 核心 PCE 居高不下 → Fed 降息腳步繼續暫緩。只要沒有一環斷開,通膨就可能繼續。布蘭特若要回到 80 美元以下,目前看得到的路只有兩條:中東停戰協議落地,或 OPEC+ 大規模增產。兩個條件哪個先成立,目前還看不出來。
【延伸閱讀】
