



特斯拉(Tesla, Inc., TSLA-US)於台灣時間 2026 年 10 月 22 日清晨公布 2026 年第三季(截至 9 月 30 日)財報。單季營收達 280.46 億美元,與市場預期的 278 至 283 億美元大致持平;非 GAAP 每股盈餘(EPS)為 0.48 美元,略優於市場預期的 0.43 至 0.45 美元。然而,營業利益僅錄得 7.18 億美元,不及去年同期的一半。
表面數據看似優於預期,深入探究內部結構卻暗藏隱憂:毛利率雖有回升,但營業費用飆升的幅度更甚;自由現金流意外轉正,實質上則主要仰賴資本支出的遞延。特斯拉如今大舉投入的資金,究竟何時才能兌現為 AI 與機器人的實質獲利?本文帶你全面解析。
本季重點速讀
- 營收大致持平,儲能業務成為主要缺口:汽車與服務營收表現優於預期,但儲能業務營收僅 28.81 億美元,較市場預期的 39 至 41 億美元落後兩至三成,拖累總體營收停滯於去年同期水位。
- 毛利率回升含一次性收益,汽車與服務本業改善方為關鍵:GAAP 毛利率達 19.6%,年增 1.6 個百分點。其中儲能毛利率由 20.4% 躍升至 33.1%,主要受惠於關稅退款與保固沖回;若排除儲能的一次性提振,總毛利率約為 18.3%,仍優於去年同期的 18.0% 與上季的 16.8%。
- 研發支出大幅攀升,營業利益遭費用嚴重侵蝕:營業費用年增 39%,在增加的 13.46 億美元中,研發費用便佔了 11.31 億美元,股權激勵費用亦年增 76%。在毛利僅增加 4.40 億美元的情況下,營業利益率由 5.8% 驟降至 2.6%。
- 自由現金流強勁轉正,主因資本支出時程延後:自由現金流達 15.31 億美元,大幅優於市場預期的負 45 億至負 50 億美元。管理層同步將全年資本支出指引由「超過 250 億美元」下修至「約 200 億美元」,意味著第四季隱含支出降至約 70 億美元,原先規劃則需約 120 億美元。
- 新世代技術獲利週期拉長,實質貢獻恐待 2027 年後發酵:全自動駕駛(FSD,需駕駛隨時監督)訂閱數達 174 萬戶,年增 67%;Robotaxi 實質營收預計於 2027 年第二季才開始顯現,人形機器人 Optimus 預計於 2027 年底對外交付,晶圓廠 Terafab 量產時程則落在 2028 年第三季。
註 1:FSD(Supervised),需要駕駛隨時監督的完全自動駕駛訂閱服務。
特斯拉是做什麼的?
特斯拉成立於 2003 年,總部位於美國德州奧斯汀,由馬斯克(Elon Musk)擔任執行長。若僅將其視為純電動車製造商,已無法完整詮釋本季的財務動向。目前財報雖劃分為三大業務,但公司的核心資源正大舉轉向帳面之外的新領域:
- 汽車業務(約佔營收 73%):以 Model 3 與 Model Y 為銷售主力,依然是毛利的核心來源。
- 能源發電與儲存(約佔營收 10%):主力產品為 Megapack 與 Powerwall,受惠於全球資料中心建置需求推升,但營收與毛利的單季波動亦最為劇烈。
- 服務與其他(約佔營收 16%):涵蓋超級充電網路、保險與零件售後服務,本季毛利達 7.34 億美元,改寫歷史新高。
AI 與機器人並未設立獨立業務部門,包括超智慧(SI,特指自駕與機器人 AI 訓練運算,年底目標達 400 MW)、Optimus 與 Robotaxi 的前期投入,全數反映於研發費用與資本支出中,這正是營業費用激增的根本原因。
註 2:SI(Super Intelligence),特斯拉對自駕與機器人 AI 訓練運算的稱法。簡報列出兩座訓練運算叢集,合計超過 225 MW,年底目標 400 MW。
特斯拉 2026Q3 財報與營運數據
| 項目 | 2026 年 Q3 | 2025 年 Q3 | 年增率(YoY) |
| 營收 | 280.46 億美元 | 280.95 億美元 | -0.17% |
| 毛利 | 54.94 億美元 | 50.54 億美元 | +8.71% |
| 營業費用 | 47.76 億美元 | 34.30 億美元 | +39.24% |
| 營業利益 | 7.18 億美元 | 16.24 億美元 | -55.79% |
| 非 GAAP 每股盈餘 | 0.48 美元 | 0.50 美元 | -4.00% |
| 自由現金流 | 15.31 億美元 | 39.90 億美元 | -61.63% |
| 新車交付量 | 486,532 輛 | 497,099 輛 | -2.13% |
一次性收益墊高儲能,汽車本業承受價格壓力
儲能業務毛利率由上季的 20.4% 大幅躍升至 33.1%,財務長(CFO)在法說會上解釋,主要動能來自關稅退款與過往保固費用的沖回,兩者皆屬於一次性會計調整。此外,能源業務營收年減 16%,亦有部分因素源自關稅相關的客戶退款,顯示儲能部門本季的高毛利缺乏長期延續性。
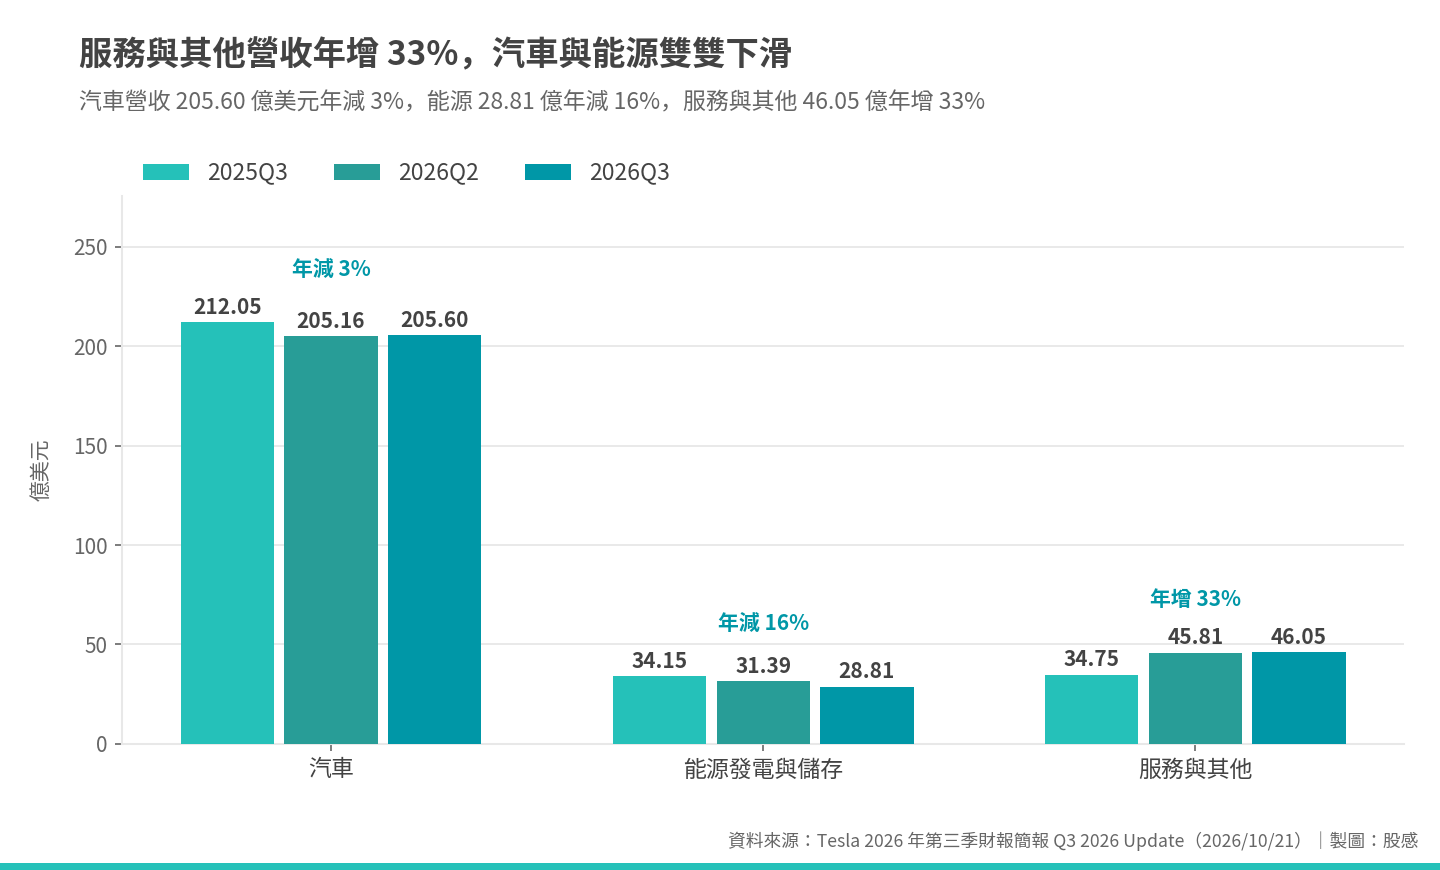
若扣除一次性因素,整體毛利率的修復幅度便需打上折扣,本季實質撐起獲利體質的關鍵仍在於汽車與服務部門。扣除監管法規積分後,汽車核心毛利率為 18.1%,相較去年同期的 15.4% 明顯修復;而同期間法規積分收入僅 1.13 億美元,遠低於去年同期的 4.17 億美元,證實汽車毛利的改善並非依賴碳權收入。服務與其他業務毛利率亦達 15.9% 的歷史新高,管理層歸功於超級充電網路稼動率提升與保險滲透率增長。
財務長將汽車毛利率的改善歸因於亞太地區高毛利交付佔比提升,但簡報中亦坦承,在排除匯率波動後,全球平均售價(ASP)仍處於下滑趨勢。這意味著汽車毛利率雖有反彈,但終端市場的價格競爭壓力並未消退。
營業費用侵蝕獲利,資本支出「延後」而非「縮減」
壓抑利潤的主因在於暴增的營運成本。單季營業費用達 47.76 億美元,年增近四成;其中研發費用高達 27.61 億美元,年增 11.31 億美元;股票薪酬費用亦達 11.65 億美元,內含認列執行長績效獎勵的相關成本。財務長直言,在新世代產品全面商業化落地之前,此項費用擴張趨勢仍將延續,導致營業利益率短期內缺乏強勁回升動能。
毛利、營業費用與營業利益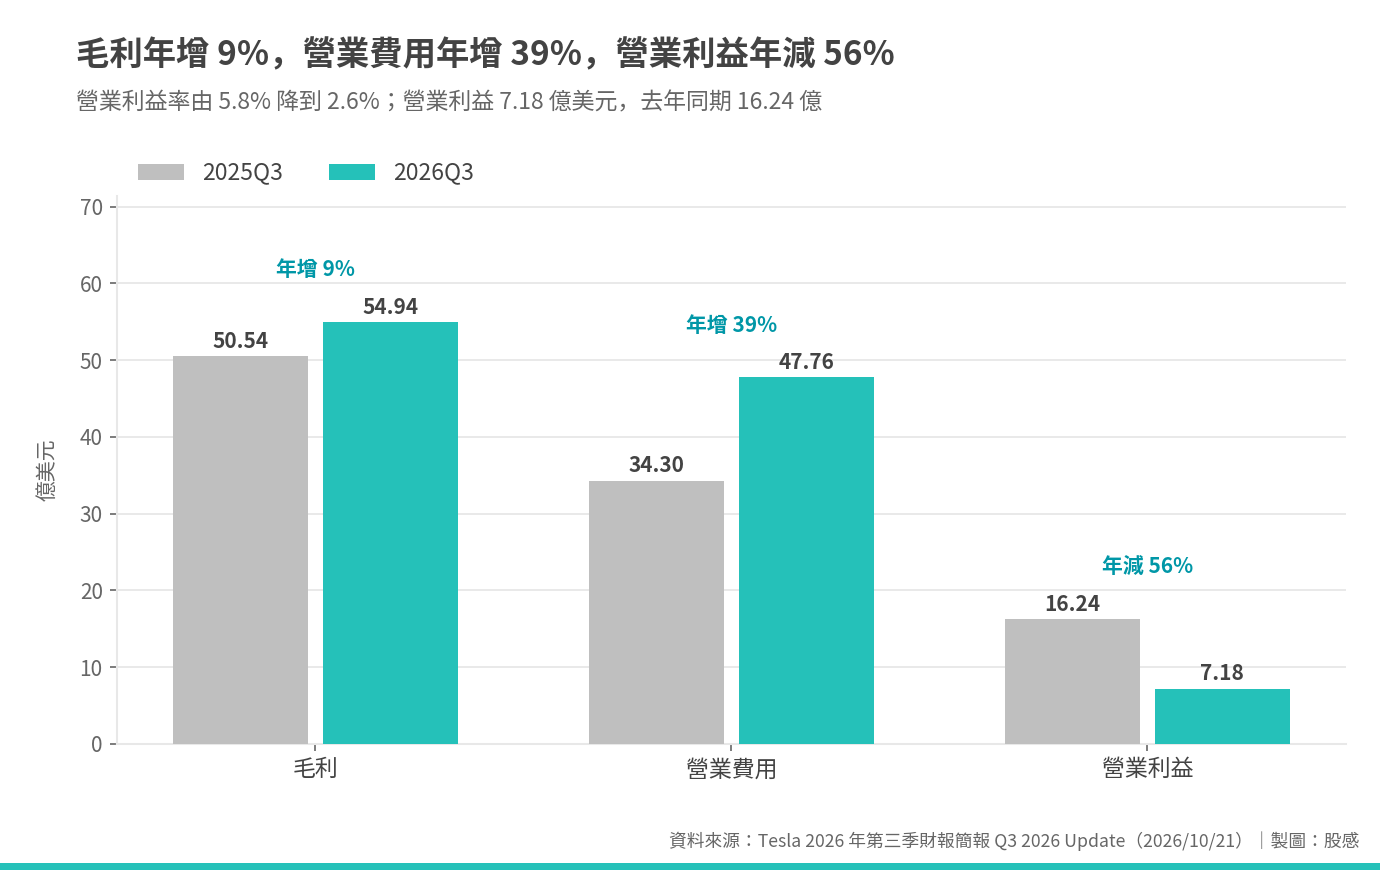
至於自由現金流優於市場預期,更多是資本支出「時間差」帶來的結果。本季資本支出為 47.32 億美元,低於第二季的 57.89 億美元。管理層指出,目前資本支出進度略低於預期,明年起將顯著加速,至 2028 年將進入數百億美元規模。換言之,管理層下修全年資本支出指引僅是延後支付時點,長期資本支出的擴張方向並未改變。
深入檢視現金流體質,營業現金流為 62.63 億美元,與去年同期持平,但其中約 41% 源自營運資金的變動調整,光是應付帳款與應計負債就增加了 39.91 億美元,應付帳款週轉天數(DPO)更由 52 天大幅拉長至 66 天。這反映出現金流的改善部分來自對供應商延後付款。目前特斯拉帳上持有現金 454.47 億美元,並擁有最高 300 億美元的信貸額度,短期流動性無虞,但後續需密切觀察營運資金回吐時對現金流的衝擊。
營業現金流持平,資本支出年增 110%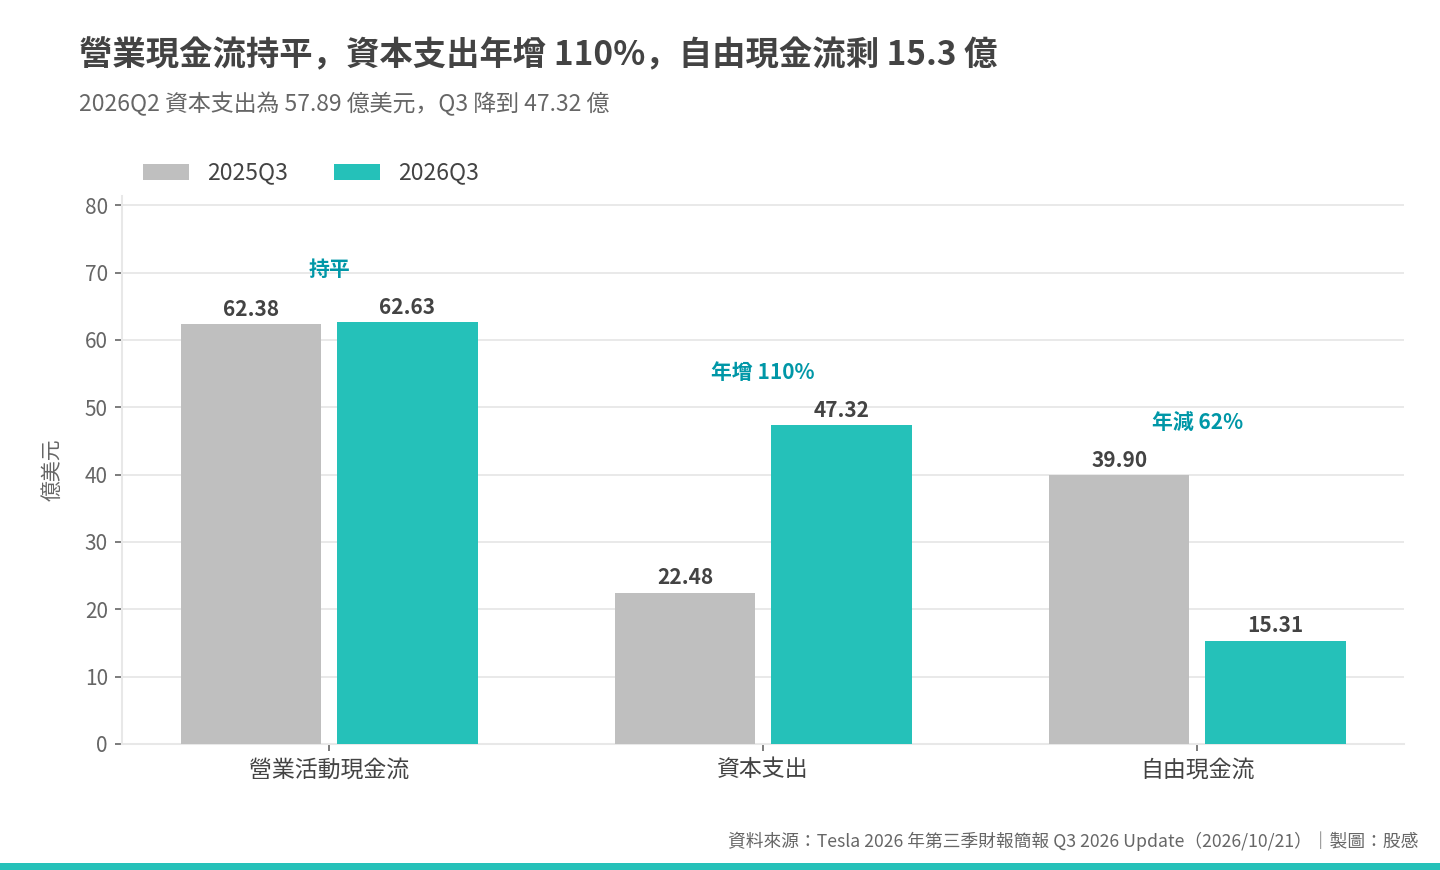
註 3:Terafab,Musk 提出的晶圓廠計畫,目標是補上記憶體、封裝與邏輯晶片的缺口。
註 4:應付帳款週轉天數(DPO),平均要多少天才付款給供應商。天數拉長代表更多資金暫時留在特斯拉帳上。
FSD 滲透加速,但 Robotaxi 與 Optimus 變現仍需耐心
FSD 訂閱數已連續五季成長至 174 萬戶,優於市場預估的 157 萬戶。財務長特別強調,北美市場新交付車輛中,超過 75% 簽署了訂閱協議(隨車附贈一個月免費試用)。市場分析師估算,FSD 每年可為每輛車額外貢獻逾 1,000 美元的毛利,管理層認同此推算量級,並承諾未來將進一步揭露用戶流失率數據。FSD 的訂閱規模已初步獲得市場認可,後續觀察指標將轉向用戶留存率與直接營收認列。
FSD 累積訂閱用戶數圖表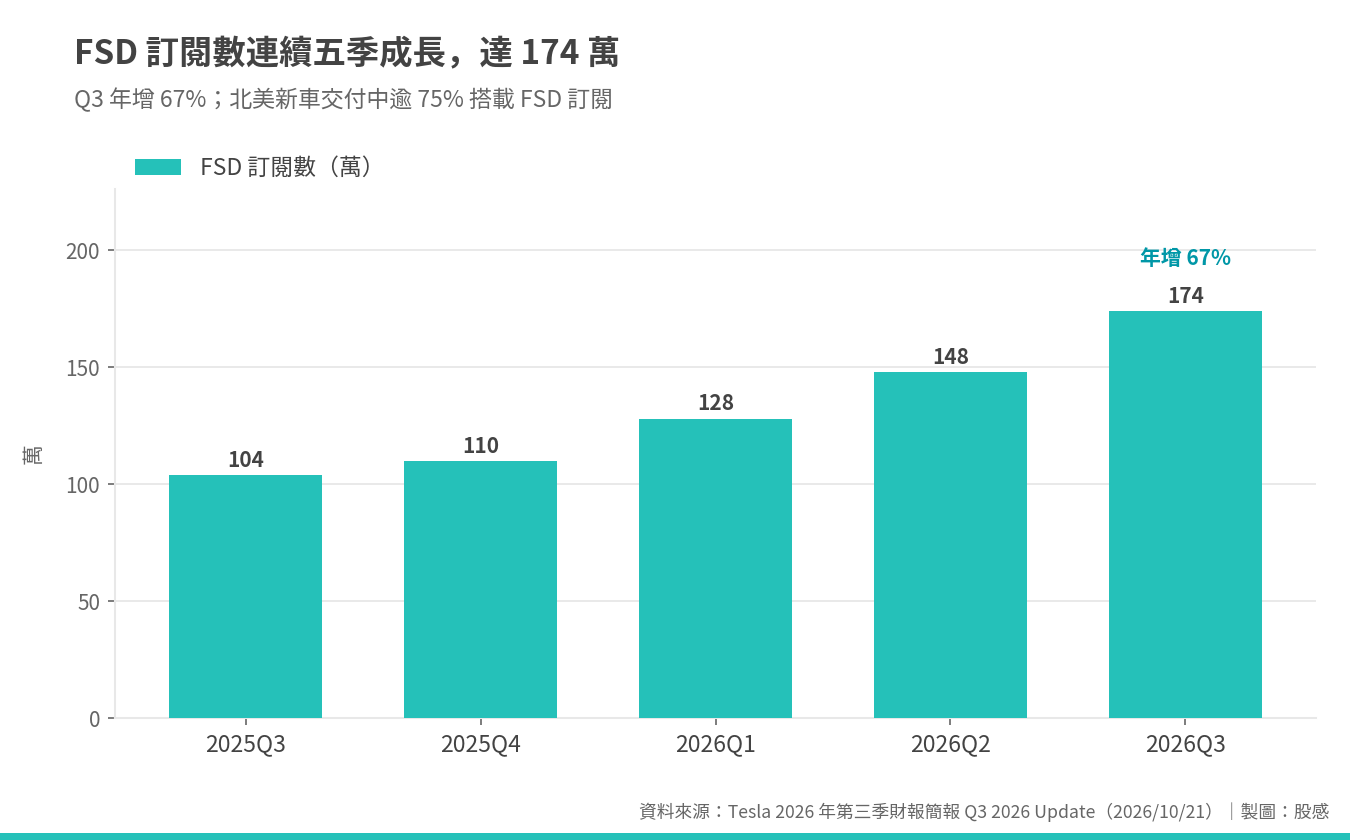
自駕計程車方面,Robotaxi 累計無人監督測試里程已近 200 萬英里,單季增長達 8 倍,但商業變現節奏相對緩慢。唯有待客戶車輛正式加入共享車隊,實質營收才會浮現,預計需要兩季時間才能成為財報中的顯著項目。人形機器人 Optimus 的進展則更為遞延,馬斯克透露加州 Fremont 工廠的量產產線已建置完成,但要達到量產節奏仍需至少一年時間,對外交付時程約落在 2027 年底。目前相關創新科技的進展,主要仍反映在龐大的研發支出端。
特斯拉未來展望
| 項目 | 公司官方展望 | 市場對照與現況分析 |
| 2026 全年資本支出 | 約 200 億美元 | 前三季已累計支出 130.14 億美元 |
| Cybercab 客戶交付 | 預計 2026 年底前啟動 | 目前產能全數配置於自有車隊營運 |
| Optimus 對外交付 | 預估落在 2027 年底 | 產能爬坡預計仍需一年以上 |
| Terafab 晶圓廠時程 | 2027 年中試產;2028 年 Q3 目標量產 | 2028 年前累計投資數百億美元,長期逾千億美元,與 SpaceX 分攤比例未定 |
管理層的長期量化目標,是維持 2030 年年產約 500 萬輛的願景;對照近四季累計約 174 萬輛的交付水準,特斯拉若要達標,未來數年間年產能必須翻倍、年交付量更需成長近三倍。
在核心車輛業務持續面臨降價壓力、營業費用維持高檔的背景下,這些龐大的 AI 與自駕藍圖何時能實質支撐起獲利表現,將是市場檢視特斯拉轉型價值的最核心課題。
風險與接下來要追蹤的指標
投資人仍需留意的風險。首先,目前 Tesla 市值約 1.48 兆美元,預估本益比約 215 倍。可說是幾大科技巨頭中數一數二高的。財報公布後,股價盤後先衝到 393.93 美元,隨法說會進行轉跌約 3%。第二,監管與時程。 NHTSA(美國國家公路交通安全管理局)對 Cybercab 發出特別命令,要求特斯拉在 10 月 30 日前說明認證方式。FSD 在歐洲目前有九國核准,Musk 預期歐盟全境核准最晚不超過 Q1。
歐洲通過 FSD 核准的 9 個國家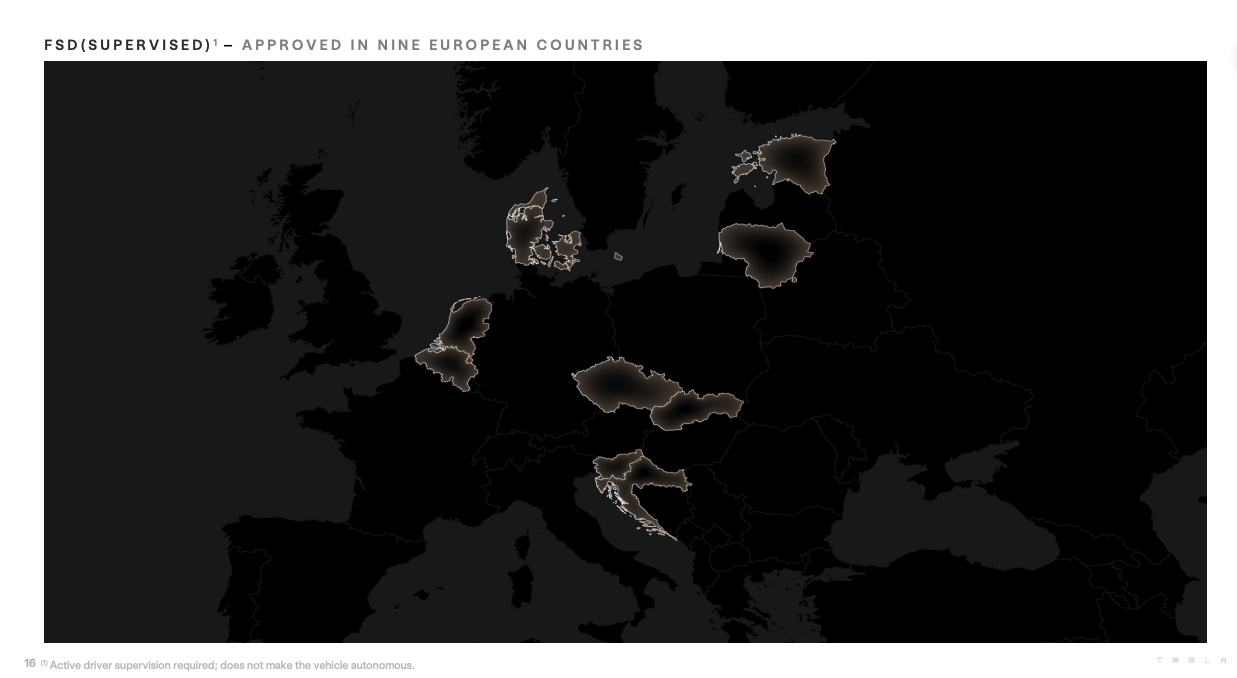
第三,與 SpaceX 的合併仍未定案。近期市場吵的沸沸揚揚的就是 Tesla 與 SpaceX 是否合併的消息,目前 Tesla 已持有 SpaceX 股權,2026 年第一季投入 20.02 億美元,第二季認列評價利益 10.05 億,本季轉為評價損失 1.42 億。然而 Musk 說該說的在 SpaceX 上都講完了,法說會拒答相關提問。
接下來可以觀察。第一,Q4 營業費用與資本支出。 營業利益率若低於 2.6%,代表新業務的成本還在擴大。資本支出若明顯高於隱含的約 70 億美元,自由現金流會再度轉負。第二,Robotaxi 營收是否如期開始可見。 這是管理層預告客戶車輛加入車隊的時間點,約在明年第二季。第三,10 月 30 日與年底。 NHTSA 的回覆期限,以及 Cybercab 年底前是否如期交付客戶。
本文為財報資訊整理與筆者個人判斷,不構成任何投資建議,投資前請獨立判斷並自行承擔風險。
【延伸閱讀】
