



盛新材料科技(6930)於 2026/10/12 召開興櫃前法人說明會,股感帶你看懂本次重點。
盛新材料是台灣唯一能同時供應導電型(N-type)與半絕緣型(SI-type)碳化矽(SiC)基板的廠商,2026 年上半年營收 3,700 萬元,已超越 2025 年全年,產品驗證正逐步轉化為實際營收。今年更以自主研發的國產長晶設備,成功長出 12 吋碳化矽單晶晶球,為台灣首見。市場最想確認的是:半絕緣產品 2027 年能否如期完成驗證並進入規模量產、導電型日系車用客戶的放量時程,以及公司從虧損走向獲利的轉折點。
盛新材料營運摘要與集團架構
廣運集團架構
盛新材料為廣運集團(6125)體系下的碳化矽材料子公司,集團持股關係如下:
| 股東 | 持股比例 | 說明 |
| 太極能源(4934) | 42.28% | 廣運集團子公司,持股盛新最大宗 |
| 廣運(6125) | 10.66% | 集團母公司,2026 年現增後持股提升 |
| 鴻海集團(2317) | 7.1% | 策略投資人 |
| 穩懋半導體(3105) | 策略夥伴 | 半絕緣 SiC 長期合作客戶 |
| 華稻(日本代理) | 股東+代理商 | 負責日本市場推廣,供應住友電工、住友化學等 |
| 大同(2371) | 策略投資 | 2026 年投資金運科技, 同屬廣運集團生態系 |
廣運集團本業為自動化設備與系統整合(桃園國際機場第三航廈行李系統等),旗下太極能源原為太陽能電池廠,近年轉型佈局「光儲充」綠能應用。盛新材料則承接集團的設備自製能力,專注碳化矽長晶與基板製造,形成「設備(廣運)→ 材料(盛新)→ 應用(太極綠能)」的垂直佈局。
| 盛新材料 基本資料 | |
| 項目 | 內容 |
| 成立 | 2020 年 |
| 資本額 | 新台幣 9 億元(2026 年現增後) |
| 生產基地 | 桃園中壢 |
| 股票代號 | 6930 |
| 興櫃日期 | 2026/10/15 |
| 員工 | 約 80 人 |
| 長晶設備 | 65 台(4 吋至 8 吋共用),含 50 台國產化自製設備 |
| 專利 | 36 件專利+120 項營業秘密 |
| 董事長 | 謝明凱(廣運集團執行長) |
| 總經理 | 謝銘勲(前太極能源總經理) |
| 技術長 | 馬代良博士(台大材料博士,前中科院長晶計畫主持人 ,15 年以上 SiC 經驗) |
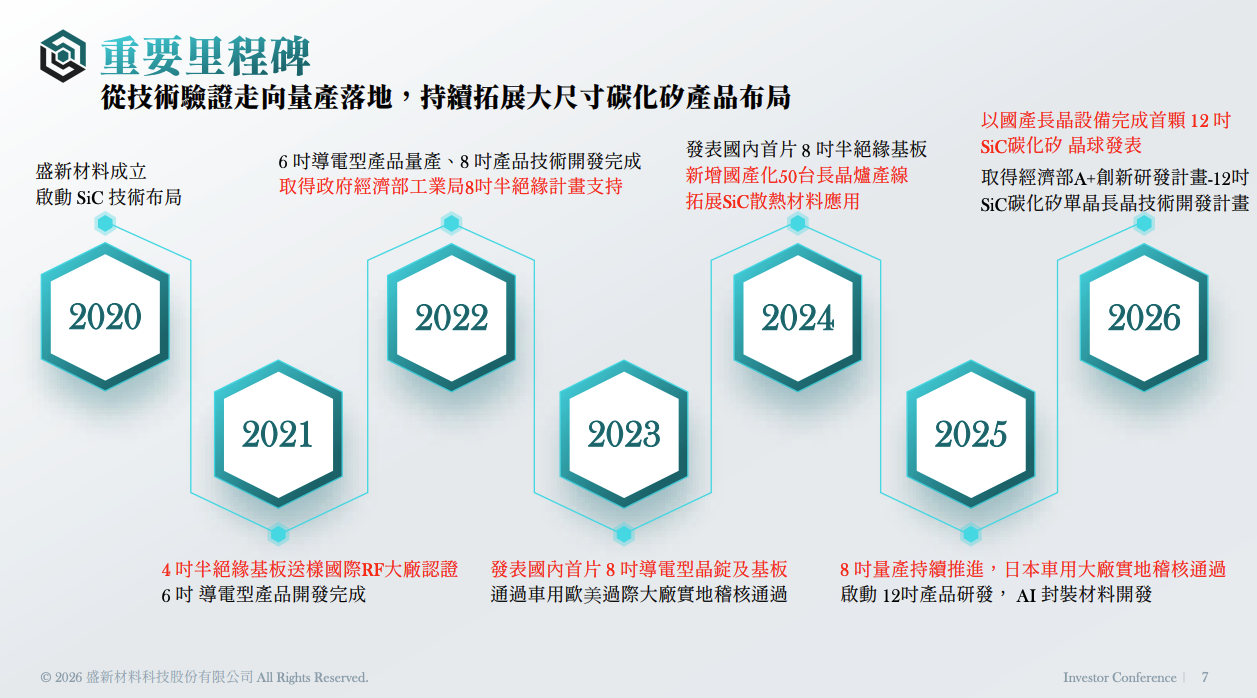
- 2026H1 財務表現:營收約 3,700 萬元,已超越 2025 年全年。仍處虧損階段,但營收成長斜率顯著加速。
- 主要發展:
- 12 吋 SiC 晶球:以國產自製長晶設備成功長出,台灣首見
- 8 吋產品完成開發:導電型與半絕緣型均已完成,進入量產爬坡
- 穩懋認證通過:半絕緣產品已進入國內 RF 大廠量產供應
- 日系車用進展:導電型產品通過日系 Tier One 車廠實地稽核,進入小批量階段
- 未來展望:2027 年半絕緣產品佔比目標從目前 30%–40% 提升至超過 50%,三年內目標從興櫃邁向上市。
碳化矽(SiC)市場趨勢與應用場景
盛新把碳化矽市場需求分為三波成長:
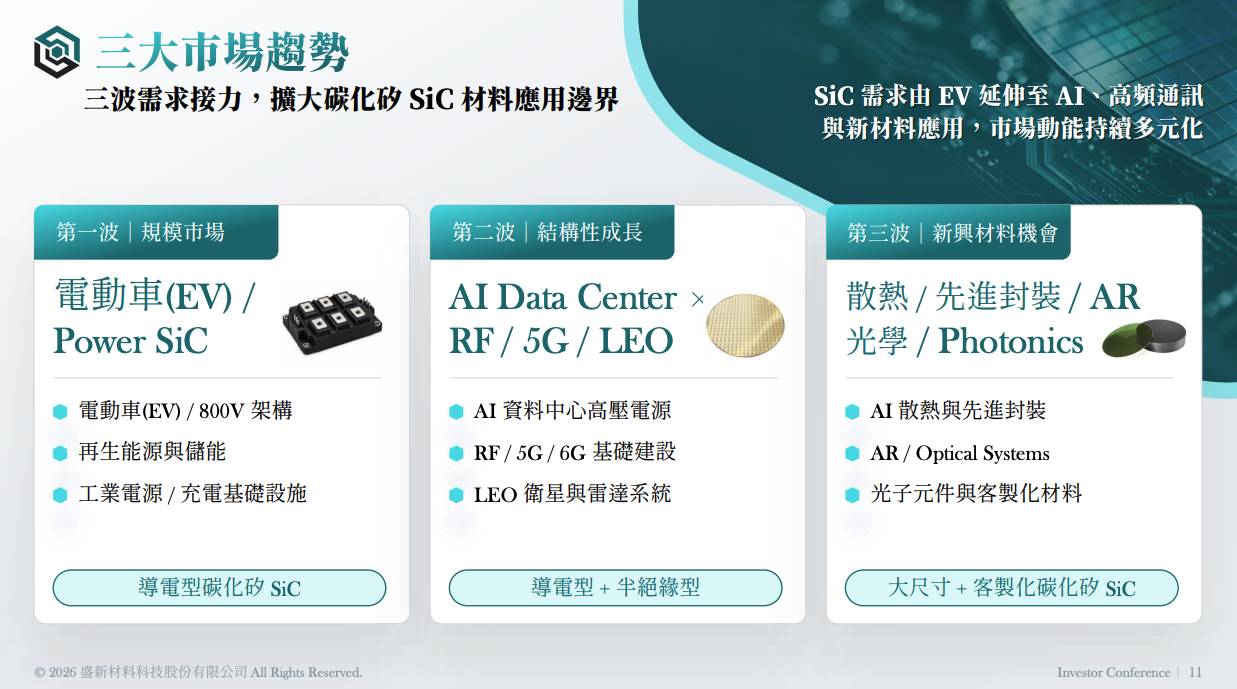
第一波|規模市場:電動車與功率元件
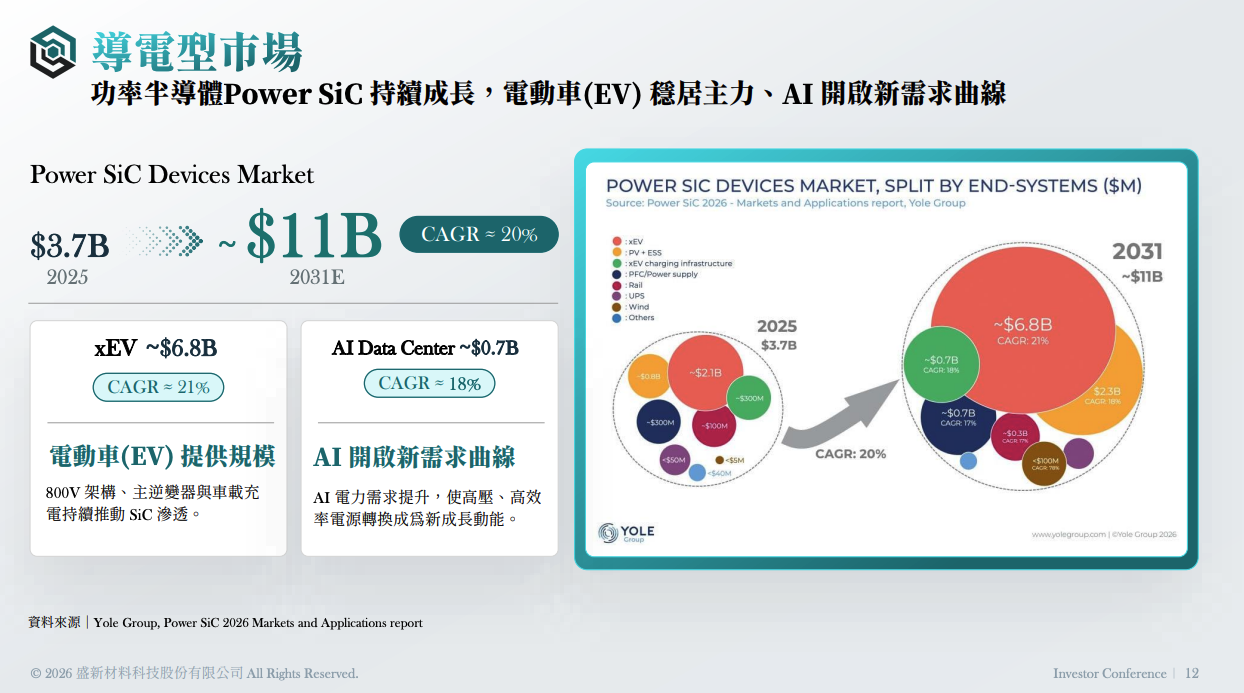
- 碳化矽功率元件市場預估從 2025 年 37 億美元成長至 2030 年 110 億美元,CAGR 約 20%
- 電動車仍為最大驅動力,800V 架構的主逆變器與車載充電系統推動 SiC 滲透
- 應用:電動車 OBC、DC-DC、主逆變器、再生能源逆變器、儲能系統
第二波|結構性成長:AI 資料中心與高頻通訊
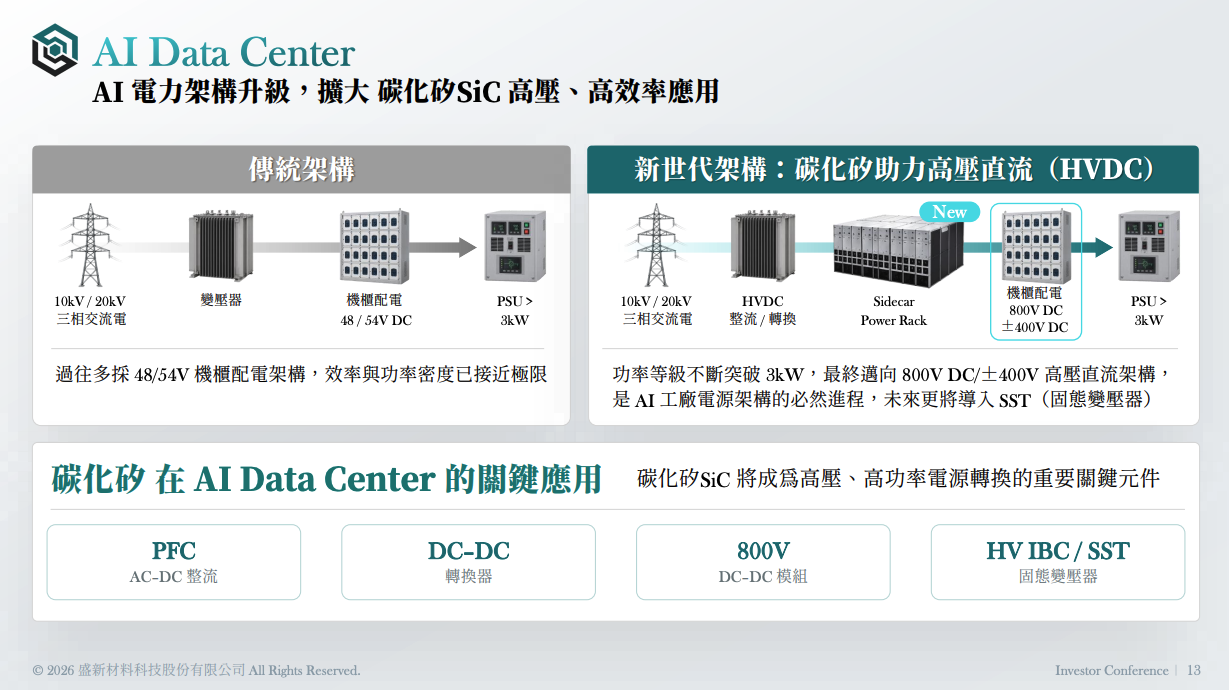
- AI 伺服器功耗持續提升(> 3kW),電力架構從 48V/54V DC 朝 800V DC / ±400V HVDC 發展,帶動碳化矽在 PFC、DC-DC、固態變壓器(SST)的需求
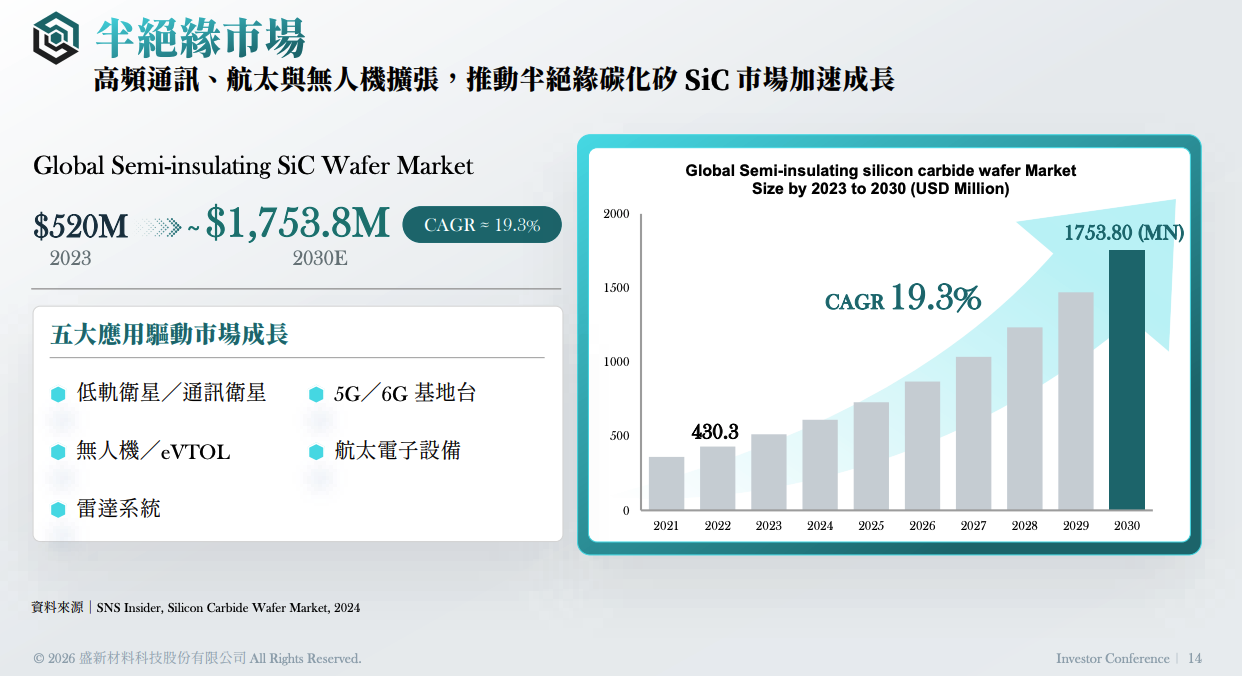
- 半絕緣碳化矽基板市場從 2023 年 5.2 億美元成長至 2030 年 17.5 億美元,CAGR 19.3%
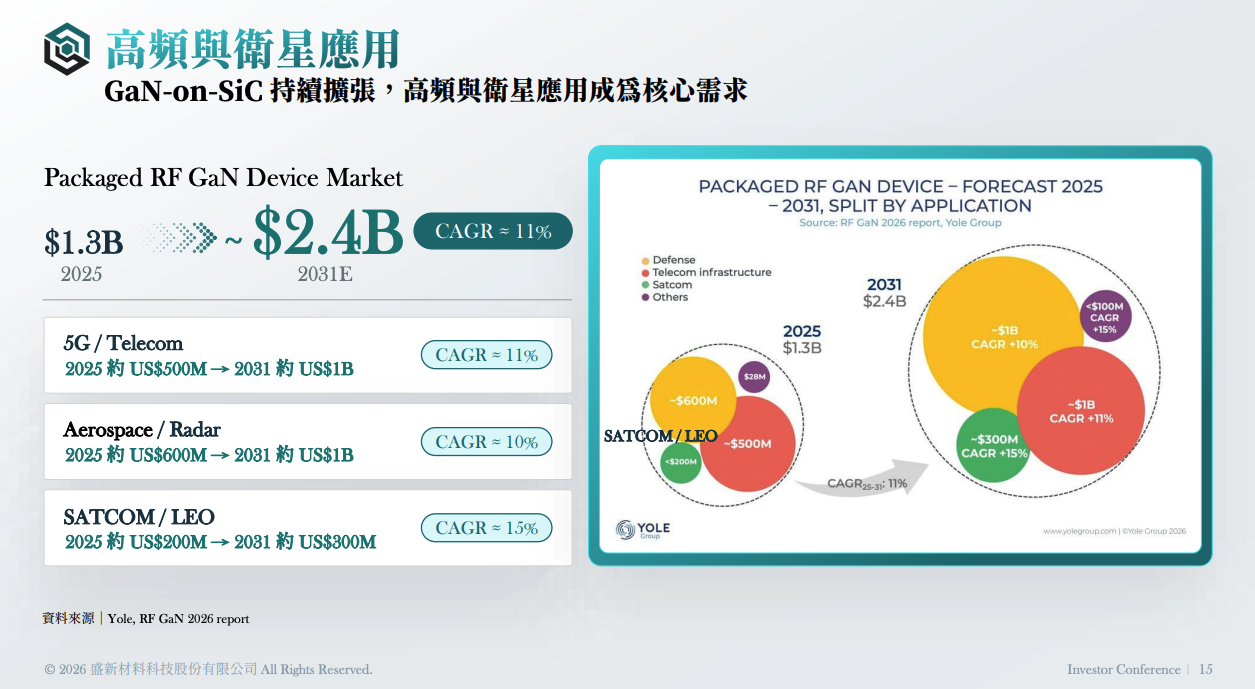
- 五大應用:低軌衛星、5G/6G 基地台、雷達、無人機/eVTOL、航太電子
第三波|新興材料機會
- AI GPU 與 HBM 散熱:碳化矽具高導熱率,可作為散熱基板
- AR 眼鏡:碳化矽高折射率與高硬度,適用於光學基板
- 先進封裝:碳化矽機械強度與熱穩定性佳,適用於 AI 晶片封裝載體
半絕緣 SiC 的特殊戰略地位
穩懋半導體董事長陳進財在致詞中指出:「高品質半絕緣碳化矽已非一般半導體材料,而是戰略性資源。」半絕緣型碳化矽基板屬於國際雙用途出口管制清單(瓦聖納協定)項目,在 RF、衛星、雷達及航太領域尤為敏感。
 |
 |
 |
 |
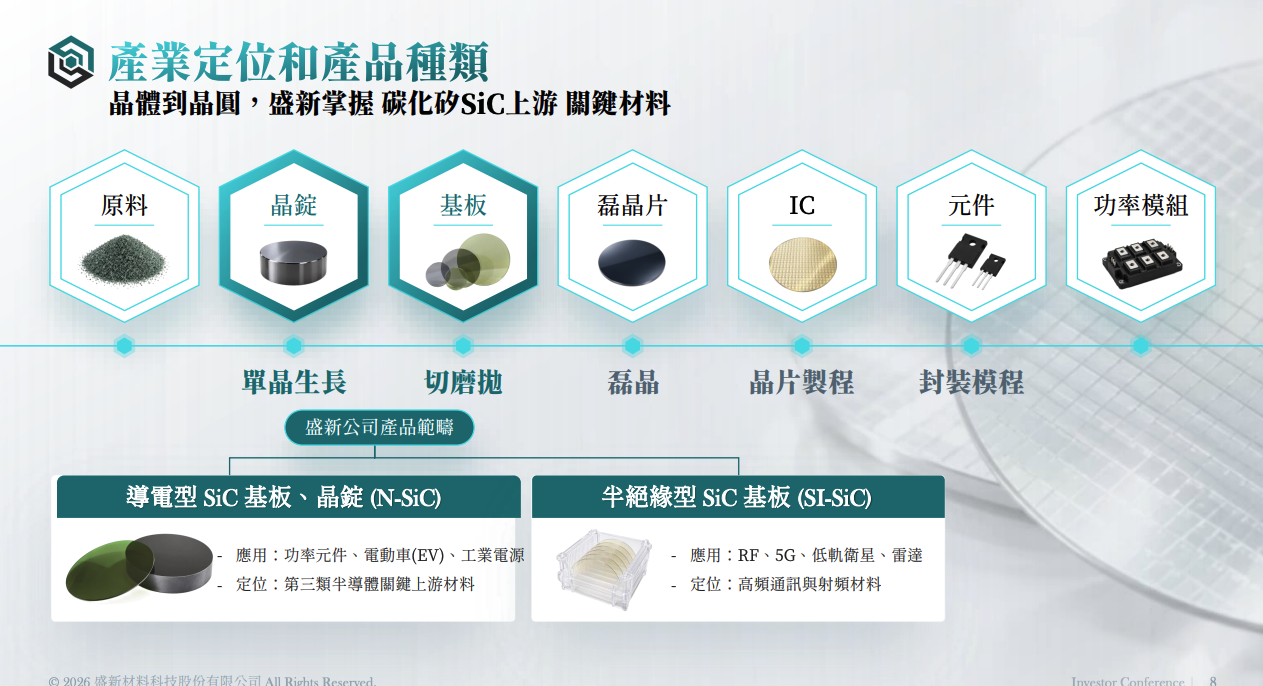
盛新材料主要業務與產品組合
雙技術平台
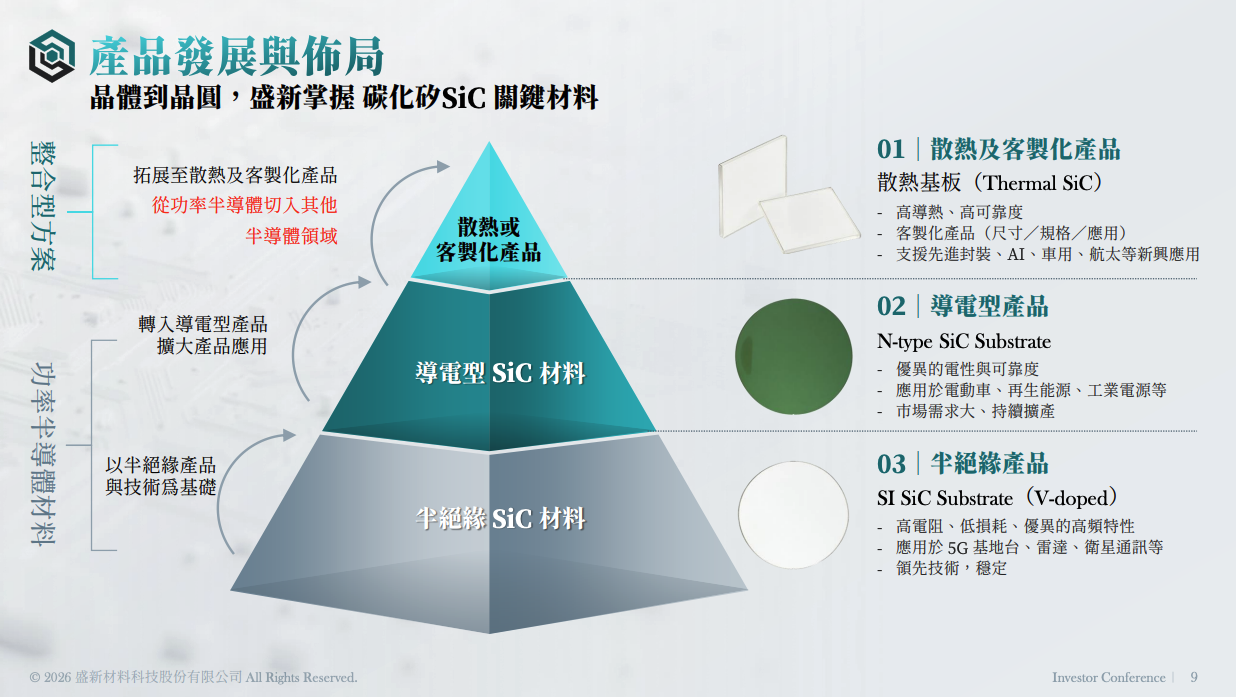
| 產品類型 | 應用領域 | 客戶進度 | 目前佔比 |
| 半絕緣型 (SI-SiC) |
GaN on SiC → 5G 基地台、低軌衛星、雷達、航太 | 國內 RF 大廠已量產、國際 IDM 多家進入量產前驗證 | 30%–40% |
| 導電型 (N-SiC) |
功率元件 → 電動車、再生能源、工業電源、AI Data Center | 日系 Tier One 車廠驗證後期、小批量量產 | 60%–70% |
 |
 |
產品尺寸發展路徑
| 尺寸 | 進度 |
| 4 吋 | 穩定供應 |
| 6 吋 | 導電型穩定量產、半絕緣型量產中 |
| 8 吋 | 導電型與半絕緣型均完成開發,量產爬坡中 |
| 12 吋 | 2026 年完成首顆晶球,研發階段 |
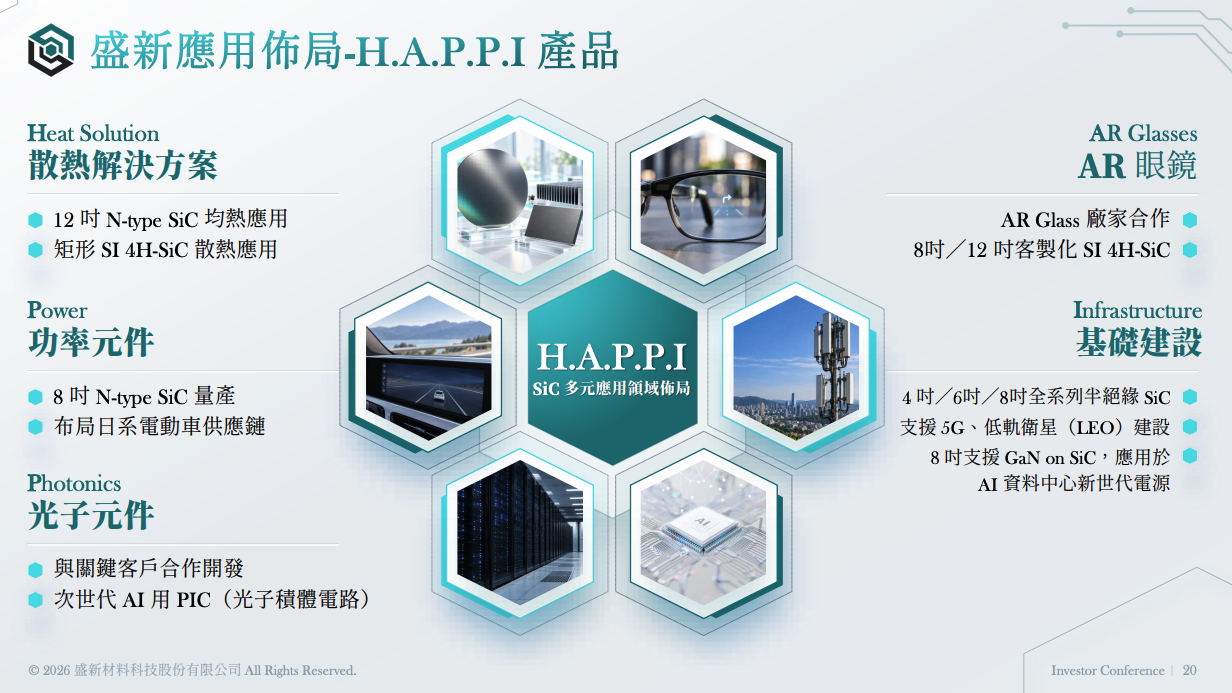
未來產品應用佈局(HAPPI)
| 英文 | 中文 | 應用 |
| H | Heat Solution | AI 散熱基板 |
| A | AR Glasses | 光學基板 |
| P | Power | 功率元件基板 |
| P | Photonics | 光子元件 |
| I | Infrastructure | RF、5G、低軌衛星、AI Data Center |
盛新材料核心競爭優勢
① 設備自製
盛新掌握長晶設備的設計、系統配置與關鍵條件。目前 65 台長晶設備中有 50 台為國產自製,可快速調整設備與製程。國際上具備設備自製能力的碳化矽長晶廠,除 Wolfspeed 等大廠外並不多。
② 製程自主
持續優化長晶參數、晶體品質與後續良率。8 吋產品良率已達客戶驗收標準。品質分析結果可回饋至製程,再調整設備參數,形成持續改善的技術循環。
③ 非中國供應鏈定位
設備與主要生產基地皆位於台灣,採用全面非中國材料與設備來源。國際客戶因供應鏈過度集中風險,積極尋求第二供應來源,盛新的定位提供良好切入點。但管理層強調:非中國供應鏈是切入點,最終能否留住客戶仍取決於品質、技術與長期穩定供應能力。
盛新材料展望與成長路徑
三大成長引擎
| 引擎 | 時程 | 內容 |
| 半絕緣量產 | 2027 年 | 多家客戶完成最終驗證並進入量產,佔比目標超過 50% |
| 導電型放量 | 2027–2028 年 | 日系車用客戶完成驗證後進入量產導入 |
| 新材料應用 | 2028 年以後 | 12 吋大尺寸、AI 散熱、先進封裝、光學 |
- 1C 製程送樣:預計 2027Q1 完成客戶送樣
- P 型基板:積極投入研發,因應高壓直流供電市場需求
- 未來三年目標:從興櫃邁向上市,成為國際型碳化矽材料公司
盛新材料 Q&A 重點
Q:2026 年營運展望與主要成長動能?
A(謝銘勲):半絕緣產品是目前最主要營收來源,已與客戶長期互動並逐步取得成果。導電型客戶主要在日本,要求嚴格但已逐步取得小量放大供應。大尺寸及散熱、光學應用則需更長時間,但與客戶合作積極推進。
Q:主要客戶及終端應用?
A(蘇永生):半絕緣產品已與國內 RF 大廠(穩懋等)建立長期合作並進入量產。國際 IDM 客戶多家進入量產前驗證。導電型已獲國際一線車廠驗證並進入小批量量產。因 NDA 限制無法透露客戶名,但認證客戶均為業界前十大。
Q:非中國供應鏈優勢如何轉化為商業機會?
A(蘇永生):客觀承認中國近年在 SiC 量產能力與成本上進步顯著,但國際大廠面臨供應鏈過度集中風險。半絕緣型尤為敏感,屬瓦聖納協定管制項目。盛新已有實績並獲客戶信賴,非中國供應鏈是良好切入點,但最終靠品質與技術留住客戶。
Q:未來產品佈局與研發方向?
A(馬代良):未來 1–3 年持續推動 N 型與半絕緣型的 12 吋晶圓開發,並積極投入 P 型基板研發(因應高壓直流供電需求)。碳化矽商品化歷程已超過 20 年,從 LED、電動車、5G、AR 眼鏡到 AI 散熱,應用場景持續擴展。
免責聲明
本文依據盛新材料科技 2026/10/12 興櫃前法人說明會之簡報與影音整理而成,所有數據以公司官方公告為準。本文僅供資訊參考,不構成投資建議,投資前請自行評估風險。
