



系統電子工業(5309)於 2026/10/07 召開第三季法說會,股感帶你看懂本次重點。
2026 年 7、8、9 月營收連續三個月創歷史新高,主力貢獻來自強固型工業電腦,BBU 尚未開始貢獻。管理層重申 2028 年營收目標 100 億元,並預估 2027 年強固電腦成長約一倍、BBU 成長 3 至 5 倍、資料中心能源事業成長 2 至 3 倍。市場這次最想確認的是:BBU 延遲半年後第四季能否如期放量、毛利率何時回升,以及無人機業務 2027 年的營收結構。
系統電營運摘要
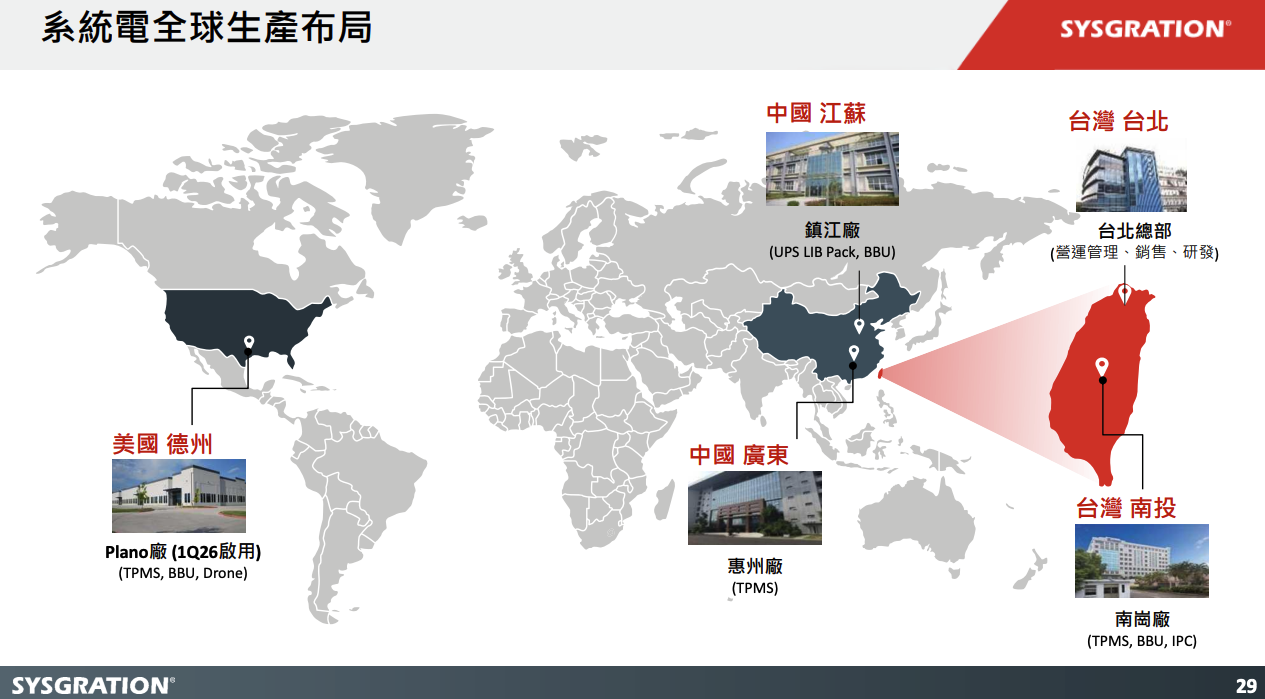
系統電成立於 1977 年,總部位於台北內湖,市值約 145 億元(截至 2026/9/30),資本額 23 億元,董事長李益仁、總經理謝東富。三大事業部為汽車電子(TPMS 胎壓偵測器)、車用行動運算(強固型工業電腦與無人機)、AI 資料中心能源系統(BBU)。生產據點包括中國鎮江廠、惠州廠、台灣南投南崗廠及美國德州 Plano 廠。
- 2026 上半年財務表現:營收約 17.60 億元(推估),毛利率維持 23%–24%,營業利益率受研發費用持續增加影響呈現負成長。7 至 9 月連續三個月營收創歷史新高,主要由強固電腦貢獻。
- 主要發展:
- BBU 即將放量:3kW 產品預計 Q4 量產,5.5kW 完成關鍵測試(UL 9540A Burn Test),第二條全自動產線已完成建置
- 強固電腦爆發:1H26 工業電腦營收較去年同期成長 150%,相關新品應用專案自 3Q25 起進入量產
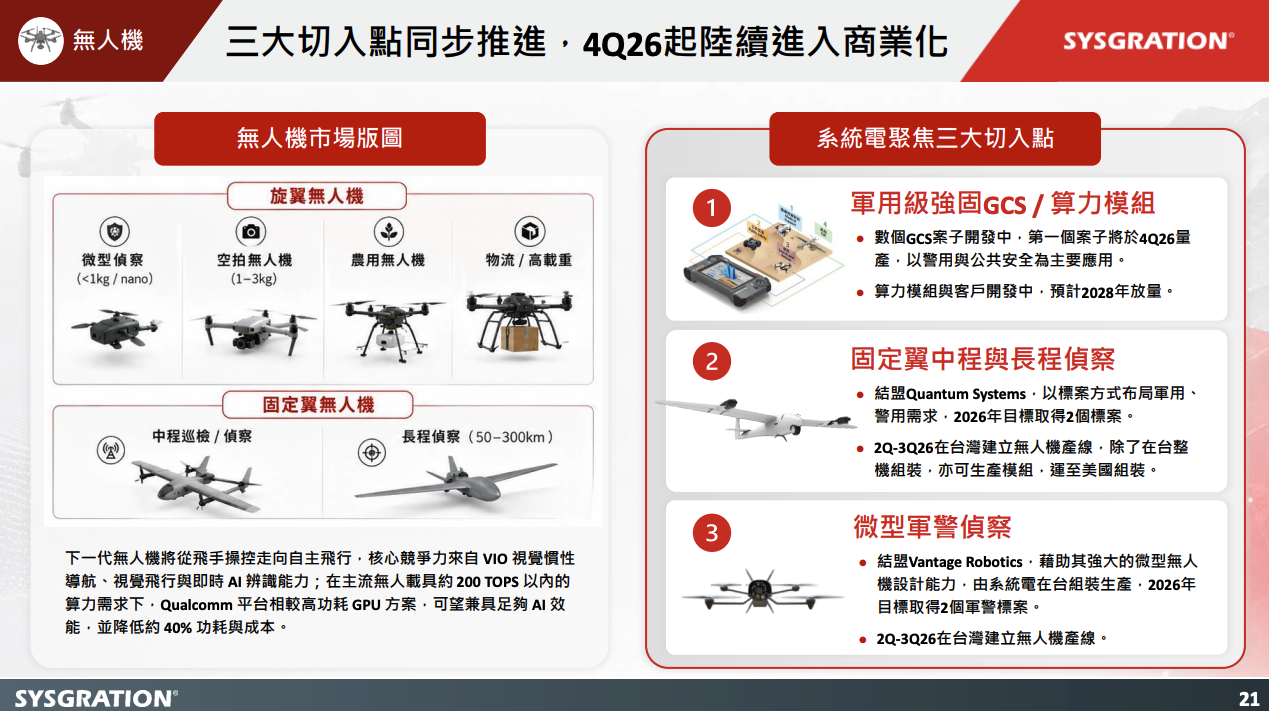
- 無人機佈局推進:與 Quantum Systems(德)及 Vantage Robotics(美)結盟,地面控制站(GCS)第一個案子預計 4Q26 量產
- 加百裕策略聯盟:2026 年 2 月透過私募入股系統電,合作聯合採購、美國製造與互補銷售
- 未來展望:2028 年營收目標 100 億元,能源產品佔比預計由目前約 16% 提升至 45%–50%,2027 年毛利率有望較今年提升 2–3 個百分點。
系統電主要業務與產品組合
| 2026 上半年產品營收佔比 | ||
| 事業部 | 佔比 | 說明 |
| 胎壓偵測系統(TPMS) | 46% | 前年出貨約 1,000 萬顆,今年約 600–700 萬顆,台灣第一、全球前五 |
| 工業電腦(含無人機) | 38% | 與 Qualcomm 深度合作,鎖定建機、農機自駕與軍警無人機 |
| AI 資料中心能源系統及其他 | 16% | BBU 電池備援模組,服務 CSP 資料中心 |
| 2028 年目標營收結構 | |
| 事業部 | 目標佔比 |
| TPMS | 25%–30% |
| 工業電腦 | 20%–25% |
| AI 資料中心能源系統 | 45%–50% |
| 系統電 BBU 產品線 | ||
| 產品 | 電壓 / 功率 | 進度 |
| HV BBU(NCA) | 234V / 6kW | 已有出貨實績 |
| HP BBU(NCA) | 50.4V / 8.8kW | 半導體大廠出貨實績 |
| BBU 3kW | — | 預計 4Q26 量產,順利則 1Q27 |
| BBU 5.5kW | — | 完成 UL 9540A Burn Test,19 吋機櫃研發空間受限,近期解決主要問題 |
| BBU 11kW | — | 持續推進客戶驗證 |
系統電財務表現
| 歷年營收趨勢(單位:億元) | |||||
| 2021 | 2022 | 2023 | 2024 | 2025 | 1H26 |
| 17.60 | 34.04 | 32.79 | 31.10 | 33.94 | 約 24.55 |
2022 至 2025 年營收維持 31 至 34 億元區間,小幅波動但未見顯著突破。1H26 營收約 24.55 億元,結合 7 至 9 月創新高態勢,全年有機會挑戰歷史新高。
| 毛利率與營業利益(百萬元) | |||
| 年度 | 毛利率 | 營業利益 | 研發費用 |
| 2022 | 23.6% | 377 | 189 |
| 2023 | 24.7% | 329 | 202 |
| 2024 | 24.2% | 304 | 194 |
| 2025 | 23.5% | 84 | 229 |
| 1H26 | 23.5% | -95 | 256(年化推估) |
營業利益從 2022 年的 3.77 億元一路下滑至 2025 年的 0.84 億元,1H26 甚至轉為虧損 -0.95 億元。管理層解釋:毛利率維持穩定,但研發費用(涵蓋 BBU、強固電腦、無人機)持續增加,BBU 研發人員數量較前年成長 2 至 3 倍,屬於投入期。
| 近年 EPS(元) | ||||
| 2022 | 2023 | 2024 | 2025 | 1H26 |
| 2.14 | 1.41 | 0.61 | 0.27 | — |
資產負債表重點
| 項目 | 1H26 |
| 現金及約當現金 | 26.12 億元 |
| 不動產、廠房及設備 | 19.35 億元 |
| 資本額 | 20.50 億元 |
| 負債比率 | 42.0% |
系統電 BBU 業務與市場
BBU 市場正在擴大
AI 資料中心電力架構正從集中式 UPS 演進為分散式 BBU(Server 級就近備電),再進一步走向 Sidecar / Power Rack BBU(800V HVDC 高壓直流架構)。BBU 在資料中心的角色從備援電源升級為能源管理節點,滲透率與單櫃價值同步提升。
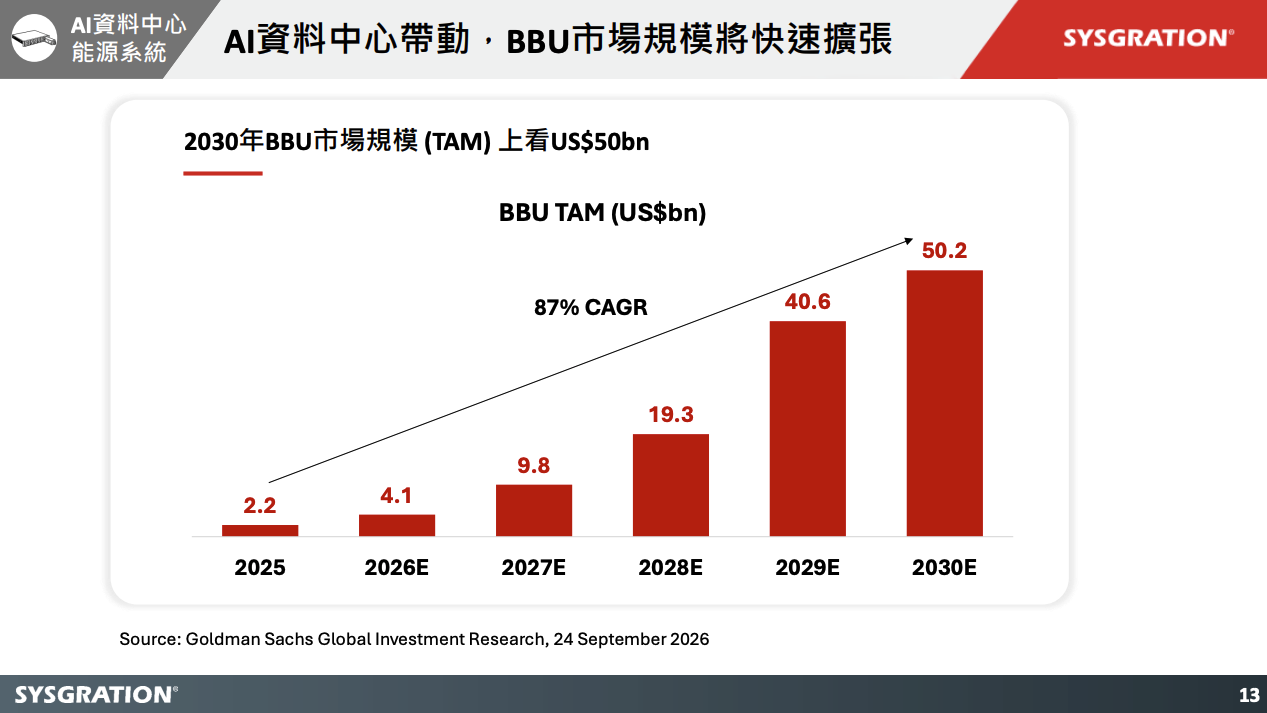
根據高盛 2026 年 9 月研究報告,全球 BBU TAM(Total Addressable Market)預估:
 資料來源:系統電法說會簡報
2025 至 2030 年 CAGR 達 87%。
系統電的競爭定位
- Tier 1:日本 P 公司(自製電芯+模組,技術絕對領先)
- Tier 2:台灣 A 公司(業界標竿)
- 系統電目標:預計 2 年內技術層次追上領先梯隊,2028 年成為全球第三大 BBU 製造商
系統電的核心差異化來自車規 DNA:Design for Six Sigma、VDA 標準稽核通過、全自動化 Interlock 生產線(第一條線人力從 30 多人降至 2–3 人),以及台灣與美國雙生產基地。
系統電工業電腦與無人機業務
強固型工業電腦
- 採用 Qualcomm 平台,與高通合作超過 8 年,涵蓋 IoT 事業單位各平台
- Computex 2026 高通 CEO Keynote 直接點名系統電為合作夥伴
- 鎖定高毛利、長生命週期(5–7 年)利基型專案,單案月出貨 500–1,000 台
- 1H26 工業電腦營收較去年同期成長 150%
- 2027 年強固電腦預計較今年成長約一倍
無人機業務三大切入點
| 切入方式 | 2027 年營收比例(估) | 說明 |
| AI 算力模組 | 1 | 以高通 Dragonwing 平台設計 SoM,與客戶開發中, 預計 2028 年放量 |
| GCS 地面控制站 | 3 | 100% 自主研發,軍用級強固, AI 算力 48 TOPS(2026)→100 TOPS(2027),首案 4Q26 量產 |
| 整機製造 | 3 | 與 Quantum Systems 及 Vantage Robotics 結盟, 聚焦微型偵查與固定翼中長程(150 公里) |
 資料來源:系統電法說會簡報
系統電海外擴張
| 美國德州廠 | |
| 項目 | 內容 |
| 地點 | 德州 Plano(達拉斯旁) |
| 面積 | 100,000 平方英尺 |
| 產線能力 | SMT、DIP、Conformal Coating、組裝、測試、包裝全功能產線 |
| 特殊產線 | BBU 與 TPMS 全自動化產線 |
| 合規 | NDAA / TAA Compliant,可生產銷售至美國政府與軍方 |
| 進度 | 2024–2025 年建廠,2026 年小量產 |
美國製造的雙層優勢:就近服務 CSP 與軍警客戶,以及因應 FCC 法規要求(未來網通與無人機產品必須美國製造才能銷售至美國市場)。
系統電未來展望與指引
- 2028 年營收目標 100 億元:管理層表示 2027、2028 年達成機會相當高
- 2027 年各事業部成長:
- 強固電腦:成長約一倍
- 資料中心能源事業(BBU):成長 2–3 倍,順利可達 4–5 倍
- BBU 單獨營收:基期低,成長 3–5 倍
- 毛利率:明年有望較今年提升 2–3 個百分點,主因產線自動化與資本投資已陸續完成
- TPMS:今年出貨約 600–700 萬顆,明年持平或小幅成長
- 管理層定調:預計 2027 年進入「成果開花期」,營收規模放大後,獲利成長將高於營收成長
系統電 Q&A 重點
Q:BBU 產品延遲半年,第四季能否如期放量?
A(謝東富):3kW 產品進度符合預期,預計 Q4 量產,順利的話 1Q27 量產。5.5kW 因 19 吋機櫃研發空間有限,過程艱辛,最近才解決主要問題。客戶陸續於 Q4 及 Q1 量產,BBU 不會突然增加數億元營收,而是每月逐步成長。
Q:明年預計導入幾家新 BBU 客戶?從設計到量產需多久?
A(謝東富):明年預期有 2 至 3 個新案子啟動。從設計到量產約需 18 個月+18 個月,前 18 個月為產品開發,後 18 個月系統整合,若遇狀況 24 個月也屬正常。若電芯已普及,約 18 個月即可完成。
Q:BBU 競爭對手模仿全自動產線的狀況?
A(謝東富):第一條線完成後,業界競爭對手找我們的自動化設備供應商抄襲,但抄得不夠像樣,仍需二三十人操作。我們第一條線人力從 30 多人降至 2–3 人。自動化技術涵蓋產品設計、生產流程、管控及品質設計,不是買同一台機器就能複製。
Q:美國 FCC 法規對系統電的影響?
A(邢健):FCC 法規對非美國製造產品限制日益嚴格,未來網通與無人機產品必須在美國製造,否則無法銷售至美國市場。這成為系統電在美國製造的第二層優勢。我們美國廠是從 SMT 到包裝的全功能產線,不只是組裝測試。
Q:2027 年無人機營收結構?
A(邢健):AI 算力模組約佔 1、GCS 地面控制站約佔 3、整機製造約佔 3,比例約 1:3:3。期待 GCS 帶來大幅成長,算力模組雖佔比最低但為無人載具 AI 核心,將持續與高通合作開發新平台。
免責聲明
本文依據系統電子工業 2026/10/07 法人說明會之簡報與影音整理而成,所有數據以公司官方公告為準。本文僅供資訊參考,不構成投資建議,投資前請自行評估風險。
【延伸閱讀】
