



輝達(NVIDIA, NVDA-US)於台灣時間 2026 年 11 月 18 日清晨公布 FY27 第三季(2026 年 8 月至 10 月)財報。營收 1,158.44 億美元,季增 20%/年增 103%,非 GAAP(註 1)毛利率 74.9%,每股盈餘 2.68 美元,三項都優於公司財測與市場共識。第四季財測營收 1,300 億美元,比市場預期高約 4%。
這也是輝達 33 年來第一份沒有黃仁勳坐鎮的財報。公司於美國時間 11 月 12 日宣布黃仁勳辭去總裁、執行長與董事職務,由財務長 Colette Kress 暫代執行長。法說會上,Kress 把 FY28 營收成長預期從 70% 上調到 75%,同時表示會繼續替 Neocloud(註 2)提供融資支持,但條件收緊。
數字雖然全面優於預期,但可以細看兩個數字:收款天數拉長,對外擔保金額來到 1,180 億美元。加上少了黃仁勳,輝達的成長動能與資產負債表還撐得住嗎? 股感帶你一文看懂!
本季重點速讀
- 財報與財測全面優於預期。 營收高於市場共識約 6%,營業利益高約 8%。
- Vera Rubin 首季營收近 200 億美元。 公司稱這是歷來放量最快的產品,三個月內就進入主要雲端業者的資料中心。
- 毛利率第四季觸底。 財測 71% 至 72%,公司預期 FY28 回升至 72% 至 73%。
- FY28 營收成長預期從 70% 上調至 75%。 供應鏈擴產快於預期,需求仍大於供給。
- 持續支持 Neocloud 融資,態度轉趨審慎。 擔保改為資料中心完工後才生效,目前總擔保 1,180 億美元,尚未實際支付。
註 1:非 GAAP 數字自今年第一季起已把股票薪酬計入費用,與過去的算法不同。
註 2:Neocloud,專門出租 AI 算力的新型雲端業者,資金多半靠融資。
輝達是做什麼的?
輝達成立於 1993 年,總部在美國加州聖塔克拉拉。早年做遊戲顯示卡,現在的主業是 AI 資料中心的運算平台,從 GPU、CPU、網路交換器到 CUDA 軟體,整套賣給雲端業者與企業。
營收可分兩塊:資料中心 1,076 億美元,佔九成以上;邊緣運算 82 億美元,涵蓋工作站、車用與機器人。資料中心再依客戶拆成兩類,一類是超大規模雲端業者(Hyperscale),另一類是 AI 雲端、產業與企業客戶(ACIE),後者包含 Neocloud、主權 AI 與一般企業。
輝達 FY27Q3 財報回顧
FY27Q3 財報回顧
| 項目(非 GAAP) | FY27Q3 實際 | 季增 | 年增 | 公司財測 | 市場預期 |
|---|---|---|---|---|---|
| 營收 | 1,158.44 億美元 | 20.4% | 103.2% | 1,080 億美元 | 1,093.30 億美元 |
| 毛利 | 867.24 億美元 | 20.1% | 106.6% | 799.20 億美元 | 809.04 億美元 |
| 營業利益 | 778.83 億美元 | 21.8% | 106.3% | 709.20 億美元 | 719.51 億美元 |
| 毛利率 | 74.9% | -0.1 ppt | +1.4 ppt | 74.0% | 74.0% |
| 營業利益率 | 67.2% | +0.8 ppt | +1.0 ppt | 65.7% | 65.8% |
資料來源:NVIDIA FY27Q3 財報;市場預期為 Bloomberg 共識
營收比市場共識高 6.0%,營業利益高 8.2%,獲利超出的幅度大於營收。差距來自毛利率:74.9% 比財測與共識的 74.0% 高出 0.9 個百分點,主因 Blackwell Ultra 的產品組合較佳。稅後淨利 648.70 億美元,每股盈餘 2.68 美元,市場共識為 2.47 美元。
營業費用 88.4 億美元,季增只有 7%,略低於市場預期的 89.8 億美元。營收成長 20%、費用只多 7%,營業利益率墊高到 67.2%。
營收:Rubin 首季近 200 億美元,ACIE 客戶年增 195%
資料中心營收 1,076 億美元,季增 21%/年增 110%。拆開來看,兩類客戶的成長速度差了近三倍:
- 超大規模雲端業者:601 億美元,季增 23%/年增 71%
- AI 雲端、產業與企業客戶:475 億美元,季增 18%/年增 195%
- 邊緣運算:82 億美元,季增 14%/年增 42%,來自 Blackwell 工作站與實體 AI 需求
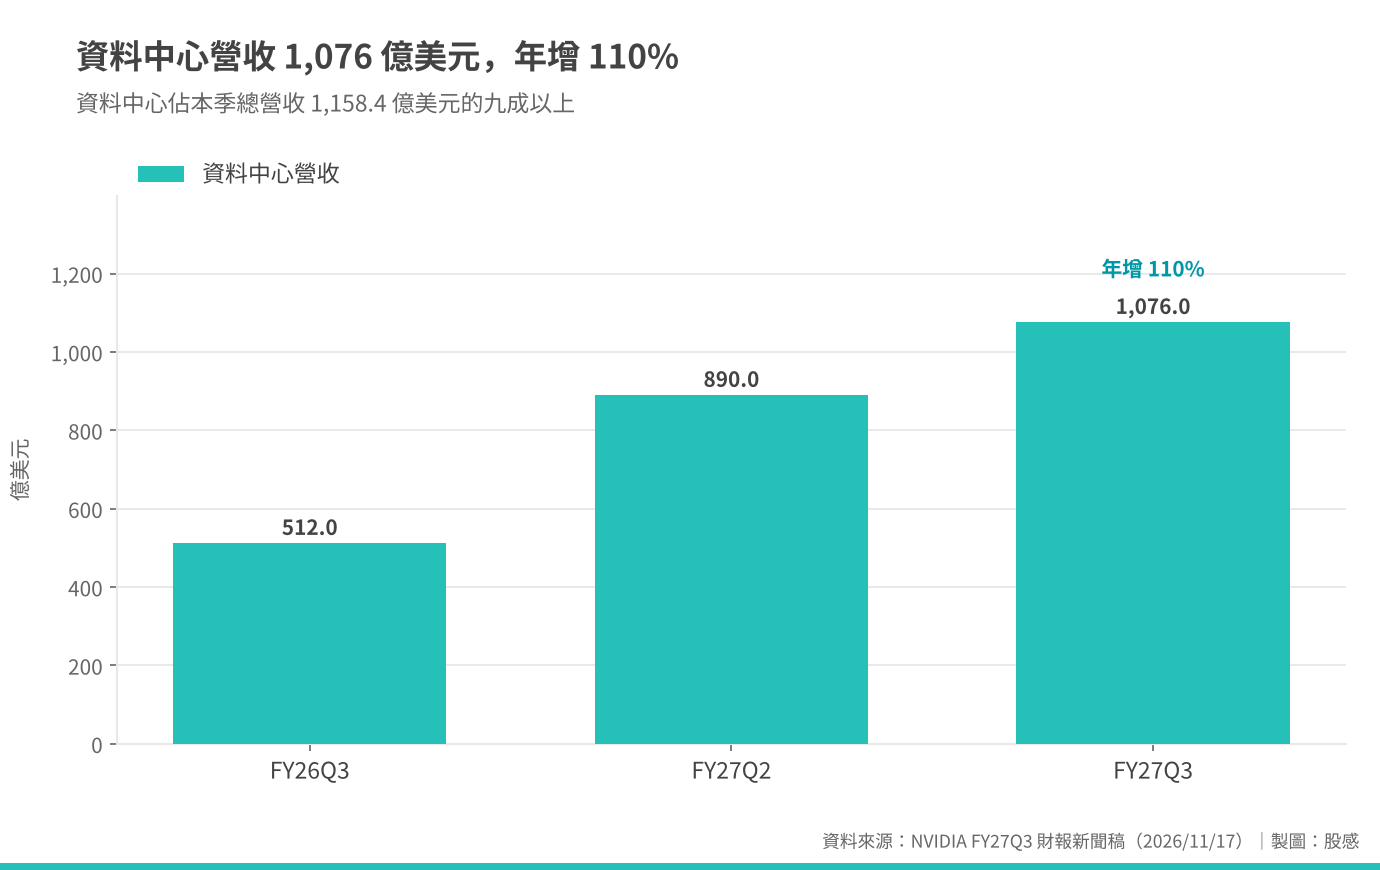
成長動能來自三條產品線同時出貨:Vera Rubin(註 3)開始量產、Vera CPU 首度單獨出貨、Blackwell Ultra 則持續放量。光是 Rubin 首季營收就接近 200 億美元,目前 Meta、OpenAI、AWS、OCI 都已導入,部署時間只有 Grace Blackwell 的一半。
而客戶結構也在擴散,管理層預估 AI 實驗室今年約佔資料中心營收 15%。主權 AI 營收第三季年增超過三倍;實體 AI 年增近三倍,全年預計超過 250 億美元。客戶愈分散,愈不怕單一雲端業者縮減資本支出。雖然代價是新客戶財力普遍較弱,後面談到的收款天數與擔保都跟他們有關。
註 3:Vera Rubin,輝達繼 Blackwell 之後的下一代 AI 平台,由 Rubin GPU 與 Vera CPU 組成。
毛利率:第四季是谷底,FY28 回到 72% 至 73%
第四季財測營收 1,300 億美元(±3%),季增 12.2%/年增 90.8%,市場預期為 1,252.66 億美元。財測不含任何中國資料中心運算營收,第三季授權出貨的 24 億美元 Hopper 也已停止。就算中國歸零,財測仍然高於預期。
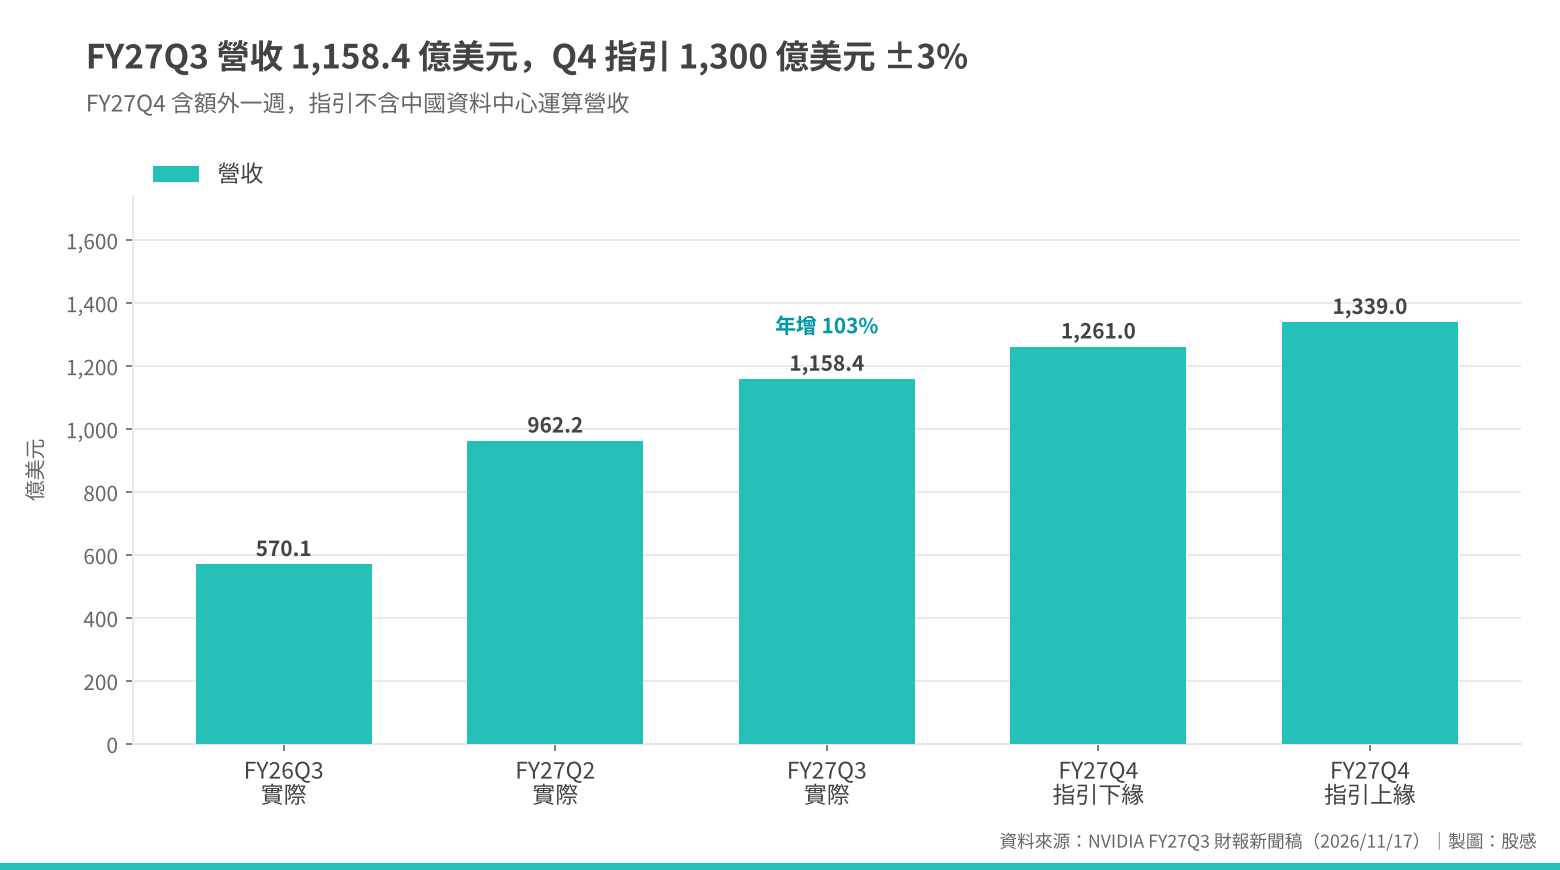
毛利率財測 71% 至 72%,以中值 71.5% 計算,季減 3.4 個百分點,略低於市場預期的 71.7%。原因有兩個。一是 Rubin 量產初期成本較高;二是記憶體等零組件漲價,輝達卻還在用舊價格履行先前接下的訂單,新價格要到新財年才會上路。
也就是本季成本先漲,售價後調,毛利率短期被夾在中間。Kress 直言第四季就是谷底,FY28 回升到 72% 至 73%,與先前說法一致。這個說法能不能兌現,看 FY28 第一季新價格上路後的毛利率就知道。
現金流與資產負債表:收款天數拉長 4 天
自由現金流 437.77 億美元,營業現金流 482.53 億美元,約是上季的兩倍。第三季回饋股東 281 億美元,包含 220 億美元庫藏股與 60 億美元現金股利;董事會另核准 1,500 億美元的新庫藏股額度,剩餘額度 2,273 億美元,預計在 FY28 前用完。
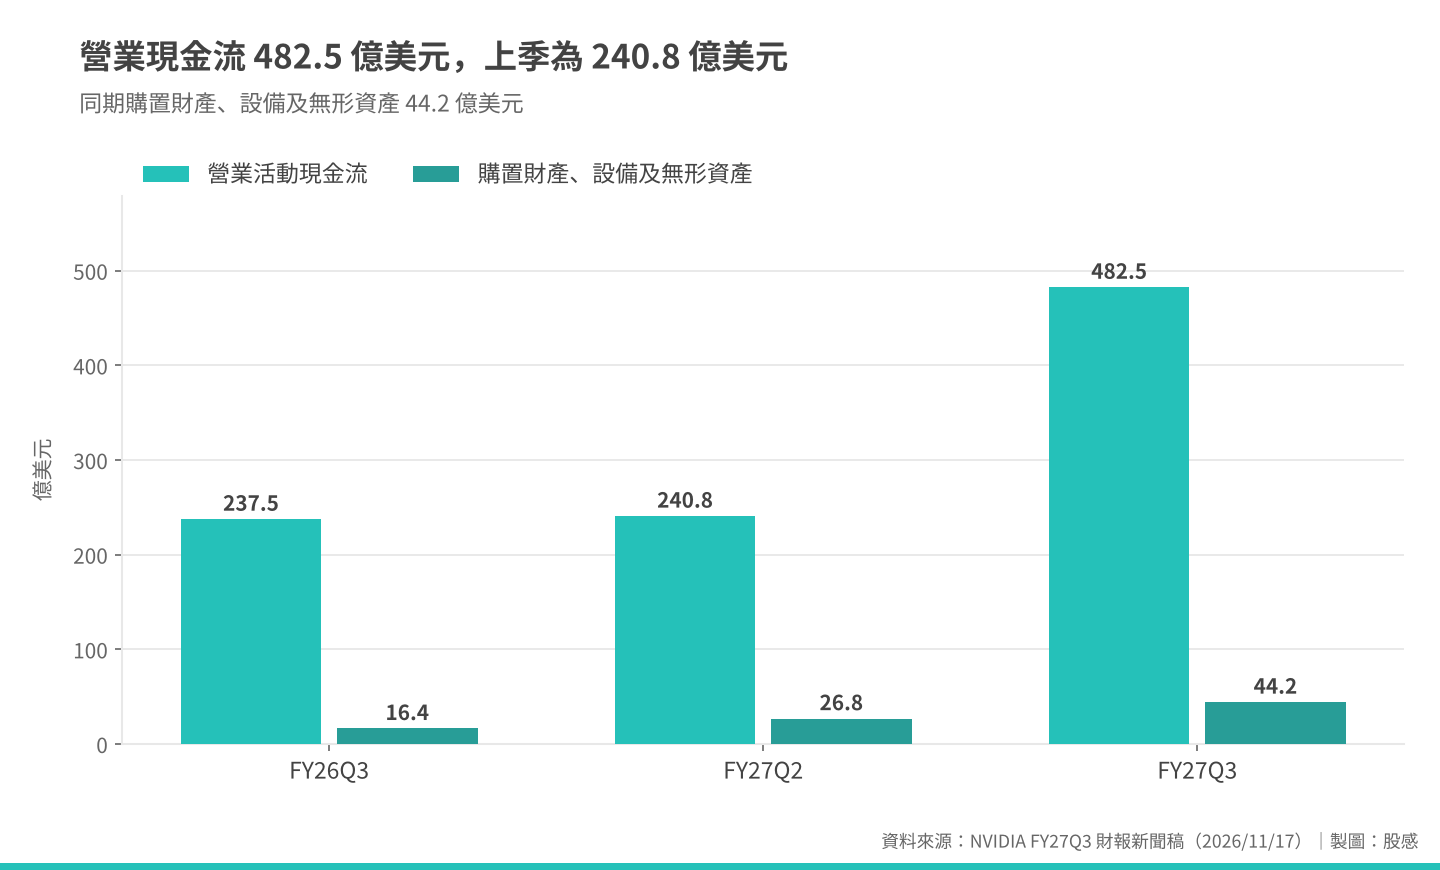
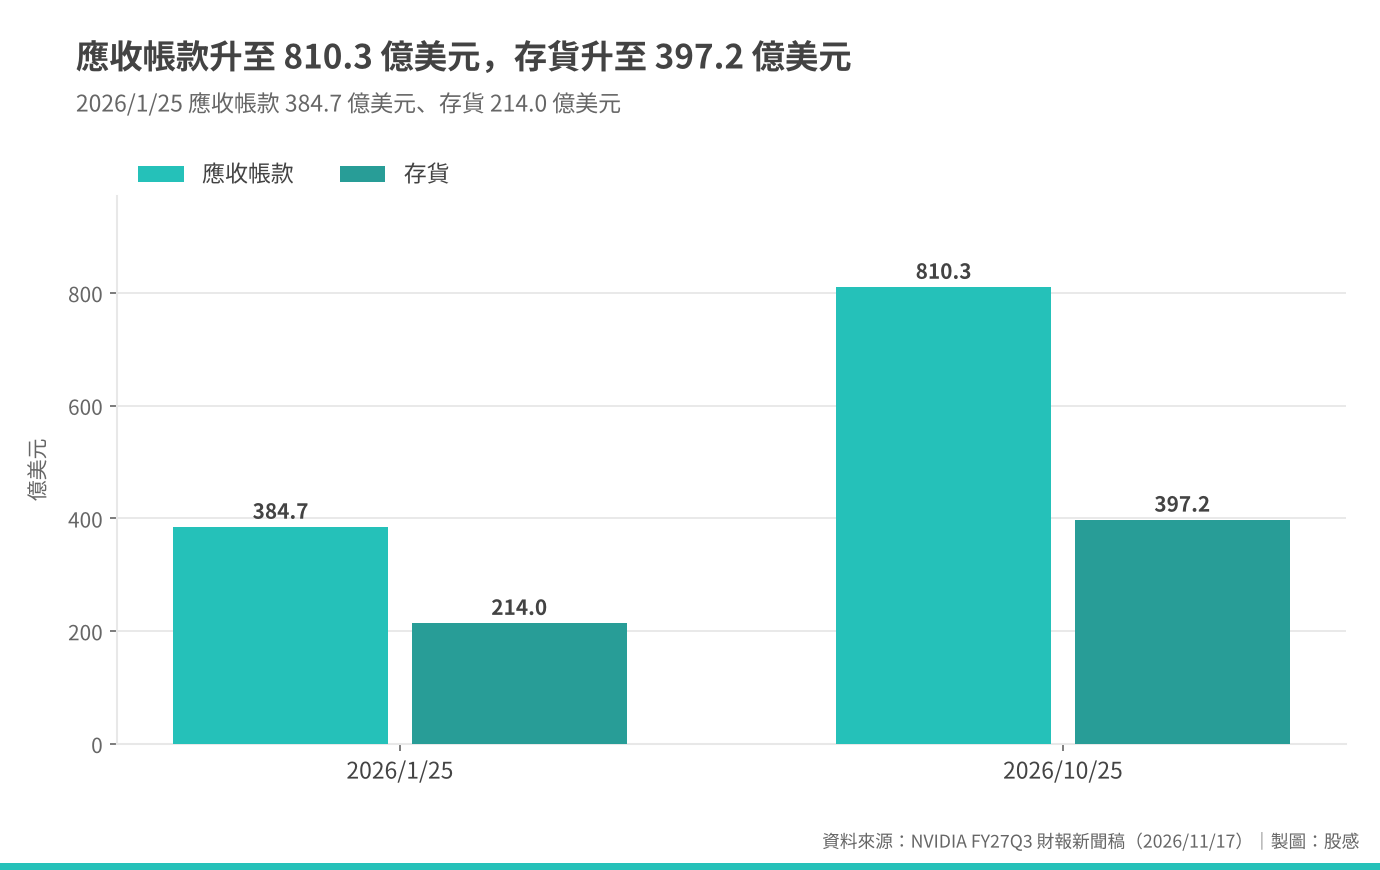
資產負債表就沒這麼單純,應收帳款 810 億美元,收款天數(DSO)從上季的 60 天升到 64 天,主因有二:Rubin 出貨集中在季底,以及部分大型投資等級客戶延長了付款條件。存貨也從上季的 316 億美元升到 397 億美元,用來支應 Rubin 量產。
承諾與擔保:會持續支持 Neocloud
承諾與擔保
| 項目 | 金額 | 主要內容 |
|---|---|---|
| 供應鏈採購承諾 | 3,900 億美元 (上季 2,790 億) |
主因多年度記憶體採購協議 |
| 雲端服務與資料中心租賃承諾 | 1,020 億美元 (上季 740 億) |
支援研發與長期基礎設施 |
| Neocloud 協議承諾 | 320 億美元 | 協助客戶取得已備妥電力的廠房 |
| 總擔保 | 1,180 億美元 | 含對 SB Energy 的 1,050 億美元信用支持,尚未實際支付 |
資料來源:NVIDIA FY27Q3 整理
在黃仁勳主動請辭過後,市場紛紛擔心過去對於整條 AI 產業鏈的融資及擔保將會何去何從?而本季財報也透露對於供應鏈採購承諾,其中有 3,900 億美元,這筆金額輝達向上游鎖定記憶體產能,所以風險在供應端,需求轉弱時才會變成存貨壓力。真正牽涉「循環融資」爭議的是 Neocloud 協議與擔保:輝達替客戶的資料中心做信用背書,客戶再拿這些算力去買輝達晶片。
依公司說明,輝達先賺前期的硬體銷售,達成特定條件後,再分一部分第三方承租的租金。新的變化在於,擔保要等 Neocloud 取得融資、資料中心完工後才生效。但是若建置延後,擔保就不存在。Kress 也說,往後的擔保承諾會更加挑選,優先會放在土地、電力與廠房。
輝達未來展望
FY27Q4 財測與市場預期
| 項目 | 公司財測 | 本季實際 | 市場預期 |
|---|---|---|---|
| 第四季營收 | 1,300 億美元(±3%) | 1,158.44 億美元 | 1,252.66 億美元 |
| 第四季毛利率 | 71.0% 至 72.0% | 74.9% | 71.7% |
| 第四季營業費用 | 約 107 億美元 | 88.4 億美元 | 99.8 億美元 |
資料來源:NVIDIA FY27Q3 財報與電話會議;市場預期為 Bloomberg 共識
全年來看,公司把 FY28 營收成長預期從 70% 上調到約 75%,FY27 的比較基期也同步墊高。理由是供應鏈擴產進度優於預期,在新的出口管制規範下,需求依然大幅超過供給。而產品路線圖也照原計畫推進,明年推出 Vera Rubin Ultra,2028 年推出 Feynman 平台。
風險與接下來要追蹤的指標
風險與追蹤指標
| 風險 | 目前狀況 | 追蹤指標 |
|---|---|---|
| 經營層空窗 | Kress 兼任代理執行長與財務長,獨立調查尚無結論 | 新任執行長人選、調查結論 |
| 客戶信用 | 收款天數升至 64 天,部分客戶延長付款條件 | 下一季收款天數是否回到 60 天 |
| 擔保集中 | 1,180 億美元擔保中,1,050 億集中在單一對象 | 擔保生效時程、對方融資進度 |
| 毛利率 | 成本先漲,新價格要等新財年 | FY28 第一季毛利率是否回到 72% 以上 |
資料來源:NVIDIA FY27Q
經營層的部分,董事長 Harvey Jones 在法說會上表示,董事會無意讓黃仁勳復職;黃仁勳當天稍早則發表聲明,表示若董事會決定讓他回任,他持開放態度。雙方說法不一,預計接班問題短期內不會落幕。
市場暫時選擇先看財報數字,NVDA 11 月 17 日終場後收在 155.46 美元,盤後上漲約 4.8%,來到 162.94 美元。有分析師認為,經營層的不確定性還會持續,但在股價相對便宜時推出 1,500 億美元庫藏股,有助於透過減少流通股數創造股東價值。
總結
這份財報給出的結論是需求面短時間看起來沒有問題,但資產負債表開始承擔更多風險。資料中心年增 110%、Rubin 首季近 200 億美元、FY28 成長上調至 75%,中國歸零後財測仍高於預期,訂單能見度很高。但收款天數拉長、對客戶延長付款、1,180 億美元擔保,代表輝達正在用自己的信用撐住一部分客戶的購買力,成長品質比帳面數字低一些。
若 FY28 第一季毛利率回到 72% 以上、收款天數回到 60 天,筆者會上修判斷。若收款天數繼續拉長,或新任執行長遲遲未定,則要更保守。
本文為財報資訊整理與筆者個人判斷,不構成任何投資建議,投資前請獨立判斷並自行承擔風險。
【延伸閱讀】
