



這兩年台股搭上 AI 浪潮,許多過去的硬體股搖身一變成為千金股,公司市值跟著水漲船高。AI 資料中心持續擴建,加上晶片效能不斷提升,帶來的散熱需求也跟著暴增。其中有一家公司,從一間小小的風扇廠,變成世界頂級的伺服器散熱供應商,那家公司就是奇鋐科技。
把這家公司從傳統風扇廠,一路帶到今天位置的人,就是董事長沈慶行。1999 年,他買下當時規模不大的奇鋐,訂下成為散熱領導大廠的目標。近 27 年過去,這個目標不只達成。115 年上半年,奇鋐稅後淨利 174.8 億元,比去年同期成長 142%,單季毛利率從 24% 拉高到 33%,營益率從 17% 衝上 27%,訂單能見度更是已經排到 2029 年。
沈慶行是誰?
目前對於董事長沈慶行的描述並不多,只知道沈慶行為美國密西根州立大學商管碩士,踏入電子業後,曾任大眾電腦可攜事業部財務長,跟後來擔任奇鋐執行副總的黃祖模,是那個時期就認識的同事。1999 年,他買下當時規模不大的奇鋐科技,訂下「成為散熱領導大廠」的目標,一路經營至今。同時他也是散熱模組廠富世達的法人董事代表,個人持股加上透過投資公司星合投資的持股,合計約占奇鋐股權 1.7%。
奇鋐是做什麼的?
奇鋐的產品線從最基礎的散熱風扇、鋁擠散熱片,一路延伸到熱交換器、水冷板、均熱板、3D VC均熱片,再往上到伺服器機殼、機櫃,最後還做整機系統組裝。奇鋐也是少數同時具備散熱解決方案設計、系統整合能力,以及機殼機櫃製造能力的供應商。
意思是奇鋐不只是賣零件給客戶,而是能幫客戶把整座伺服器機櫃的散熱方案設計出來,從晶片旁邊的水冷板,到機櫃裡的管路配置,全部一手包辦。這種涵蓋零件到系統的整合能力,同業裡並不常見,也是奇鋐能吃下大型雲端服務商訂單的原因之一。
奇鋐解決方案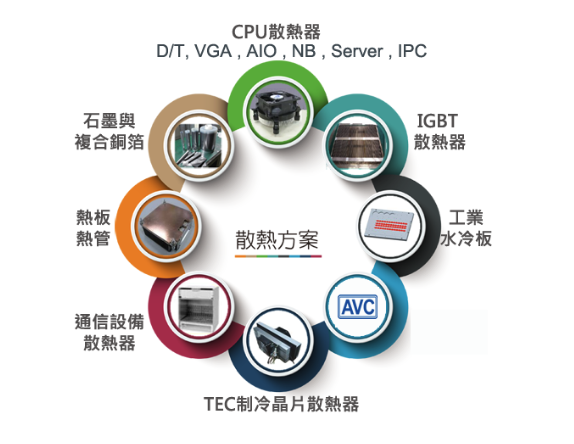 資料來源:奇鋐官網
奇鋐與古河電氣的關係?
翻開奇鋐年報會發現,日本的古河電氣工業株式會社持有奇鋐 12.33% 股份,加上旗下古河國際股份有限公司的 2.41%,合計將近 15%,是奇鋐所有股東裡持股最高的法人。而奇鋐 11 席董事中,就有 4 席是日本籍古河代表人,代表兩者關係十分緊密。
奇鋐也透過子公司持有「古河奇宏電子(蘇州)有限公司」30% 股權,這家公司生產迴焊機、錫膏印刷機和筆記型電腦散熱模組。奇鋐另外還持有「古河電工(深圳)有限公司」9.06% 股權,主要做汽車零組件。雙方在中國有實際的合資生產據點,不只是單純的財務交叉持股。
古河電氣是一家可追溯到 1884 年的日本老牌工業集團,長期經營銅材料、電線電纜與電子材料。奇鋐則專注散熱系統整合與製造。沈慶行當初找上古河電氣,就是為了補齊奇鋐的熱管技術,這是他重塑奇鋐產品線的其中一步,另外兩步是招募研發人才改良散熱器設計,以及收購機殼廠明鑫科技、風扇廠達隆科技,三管齊下讓奇鋐一手掌握風扇、機殼、散熱器的產製,這段合作也一路延續成現在的股權與合資結構。奇鋐在 Google TPU v8 的水冷板產品上,預計將和古河成為唯二供應商,奇鋐出貨份額約 40-45%。
氣冷跟液冷差別在哪?
AI 晶片的功耗一路狂飆。輝達、超微、Google的晶片,熱設計功耗普遍突破1千瓦,整座機櫃的功耗甚至來到數百千瓦的量級,傳統氣冷已經無法負荷這樣的散熱需求,這也是液冷從高階伺服器的選配,變成標準配備的原因。
氣冷靠風扇把熱空氣吹走,液冷則是讓冷卻液直接流經晶片旁邊的水冷板,把熱量帶走再送到冷卻分配系統(CDU)散熱,效率比氣冷高出不少。液冷系統的核心零件包括冷板、分歧管與冷卻分配單元,其中冷板端的競爭最激烈。
簡易氣冷、液冷機制對照圖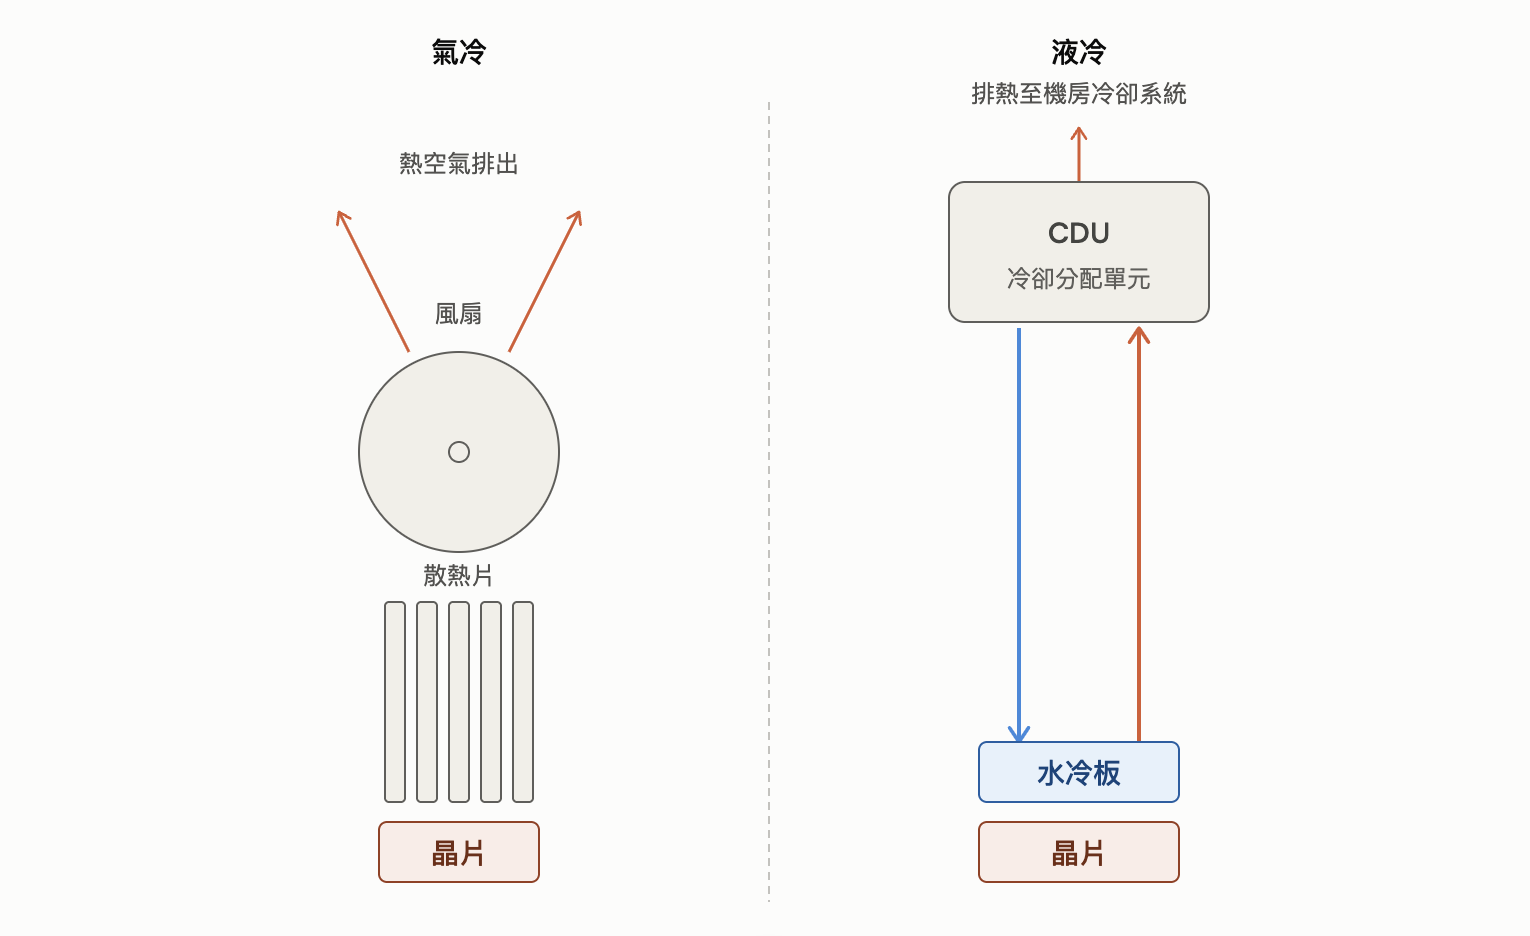
市調機構 TrendForce 預估,液冷散熱在 AI 晶片的滲透率將從 2025 年的約 33%,一口氣衝上2026年的53%,2027年更逼近60%。奇鋐把114年度稱為「液冷元年」,指的正是這個轉折點。奇鋐是TrendForce點名的主要冷板供應商之一,與酷瑪、雙鴻並列。且由於部分競爭對手在水冷板良率上出現問題,導致出貨份額降低,反而讓奇鋐的水冷板單價跟市場份額雙雙回升。
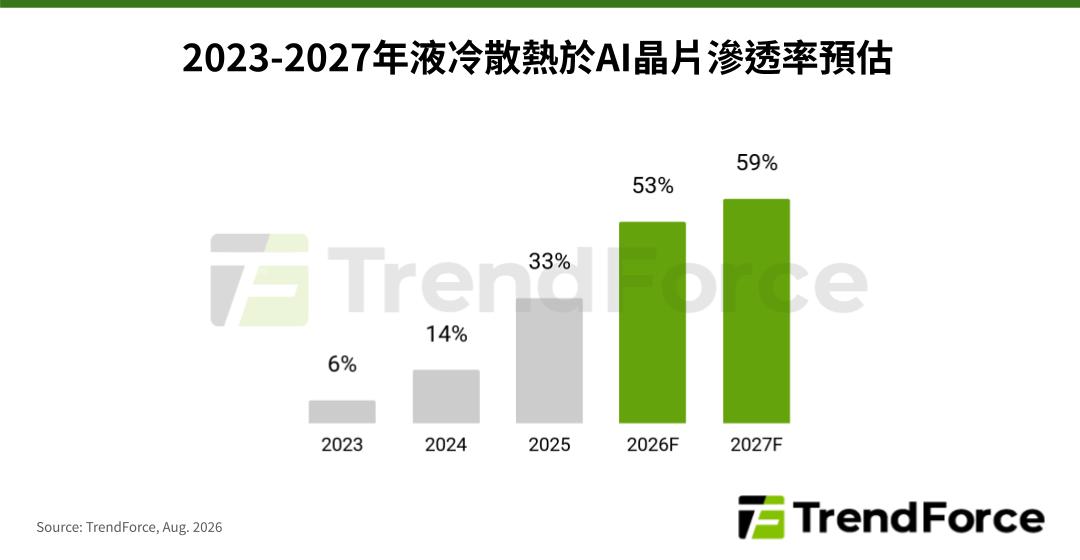 資料來源:TrendForce
💡延伸閱讀 >>> 水冷散熱是什麼?水冷散熱概念股有哪些?水冷散熱概念股未來展望?
奇鋐營收結構
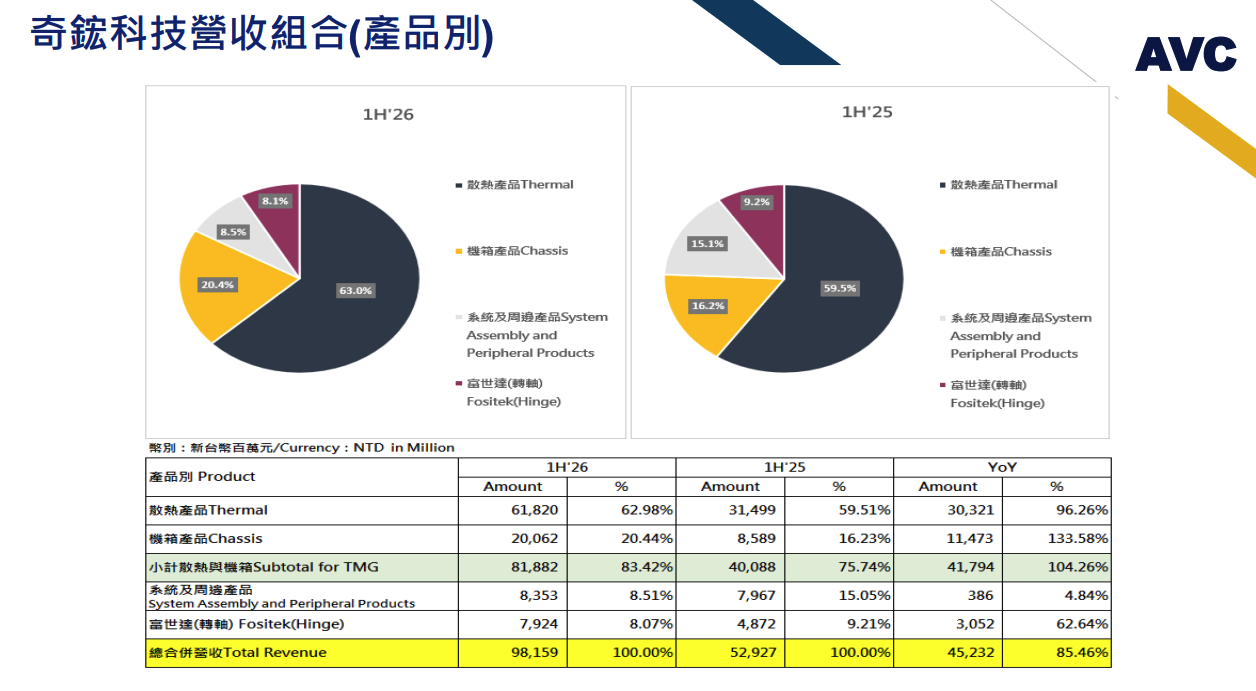
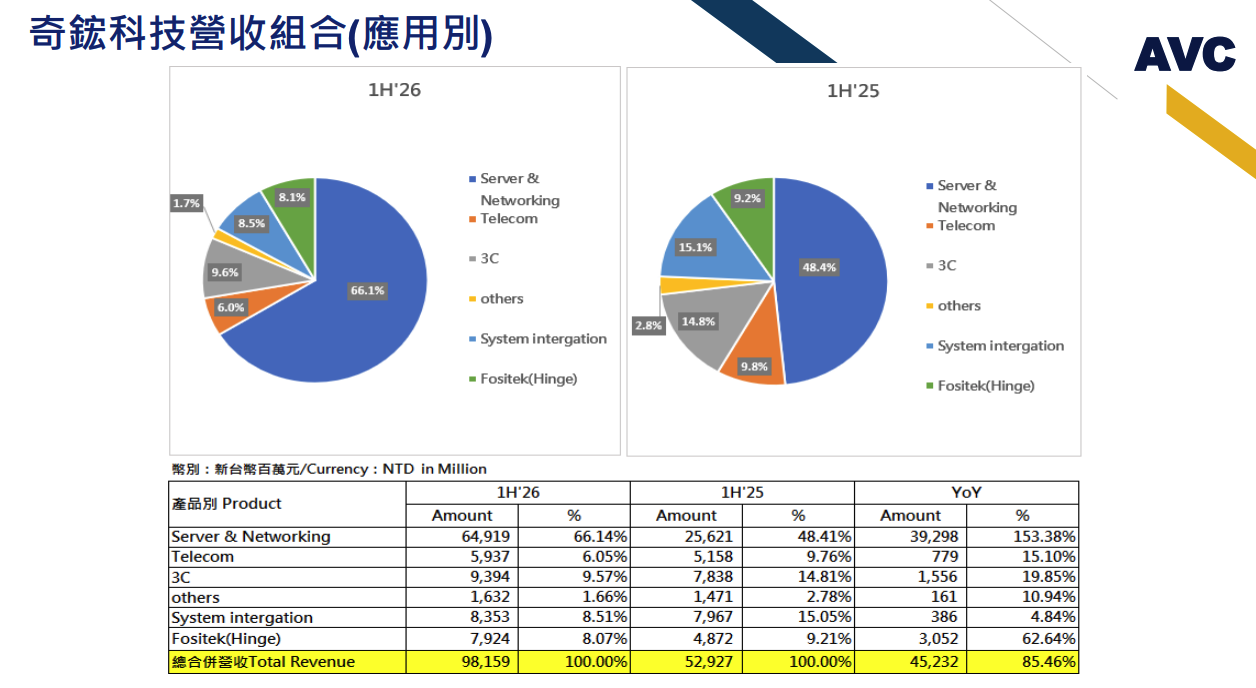
奇鋐的營收可以從兩個角度來看:產品別跟應用別。
產品別來看,115 年上半年合併營收 981.6 億元,散熱產品佔 62.98%(618.2 億元),是最大的營收來源,年增 96.26%,包含散熱器、散熱模組、風扇、手機均熱板等;機箱產品佔 20.44%(200.6 億元),年增 133.58%,主要是電腦機殼跟 Level 5 以下的系統組裝;系統及周邊產品佔 8.51%(83.5 億元);富世達(轉軸)佔 8.07%(79.2 億元),年增 62.64%。散熱加機箱合計佔營收 83.42%,這兩塊加起來年增 104.26%,是帶動整體成長的主力。
 資料來源:奇鋐法說會
毛利率的排序上,散熱產品最高,其次是轉軸(富世達),再來是機箱產品,最後是系統組裝及周邊產品。隨著散熱產品營收佔比持續提升,整體毛利率也跟著被拉高,這是奇鋐這兩年毛利率能從 24% 一路攀升到 33% 的結構性原因。
應用別上,伺服器與網通(Server & Networking)在 115 年上半年佔營收 66.14%(649.2 億元),年增 153.38%,已經超過三分之二。對照去年同期,伺服器與網通佔比只有 48.41%,一年之間多了將近 18 個百分點。3C 佔 9.57%,通訊佔 6.05%,系統組裝佔 8.51%,富世達佔 8.07%,其他佔 1.66%。
 資料來源:奇鋐法說會
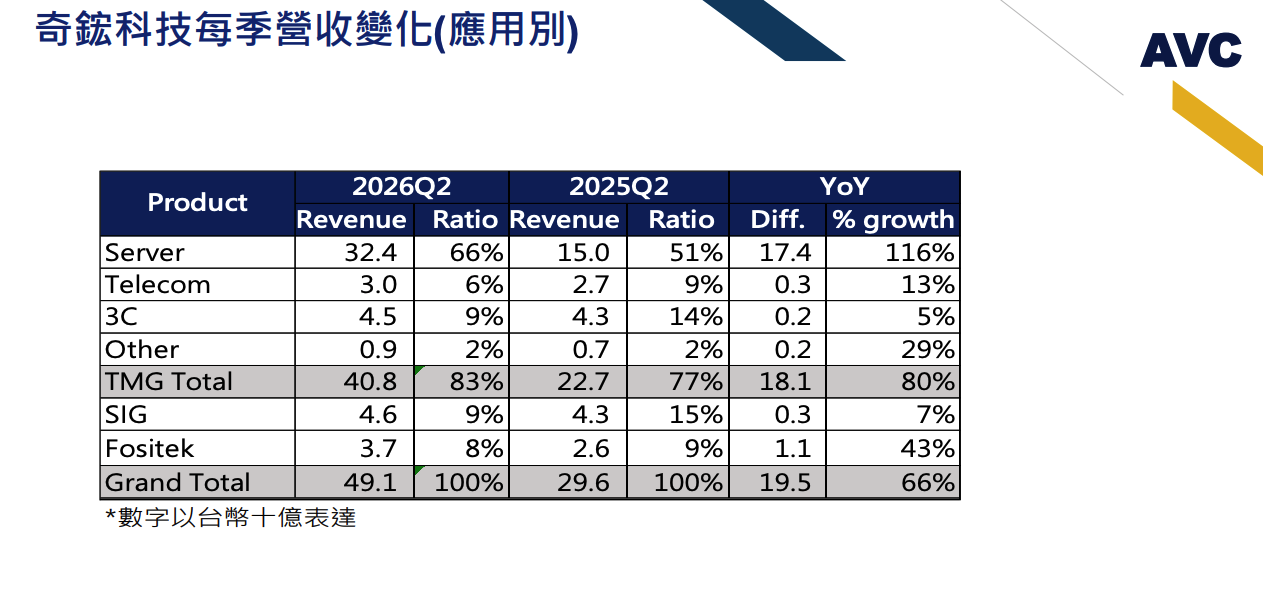
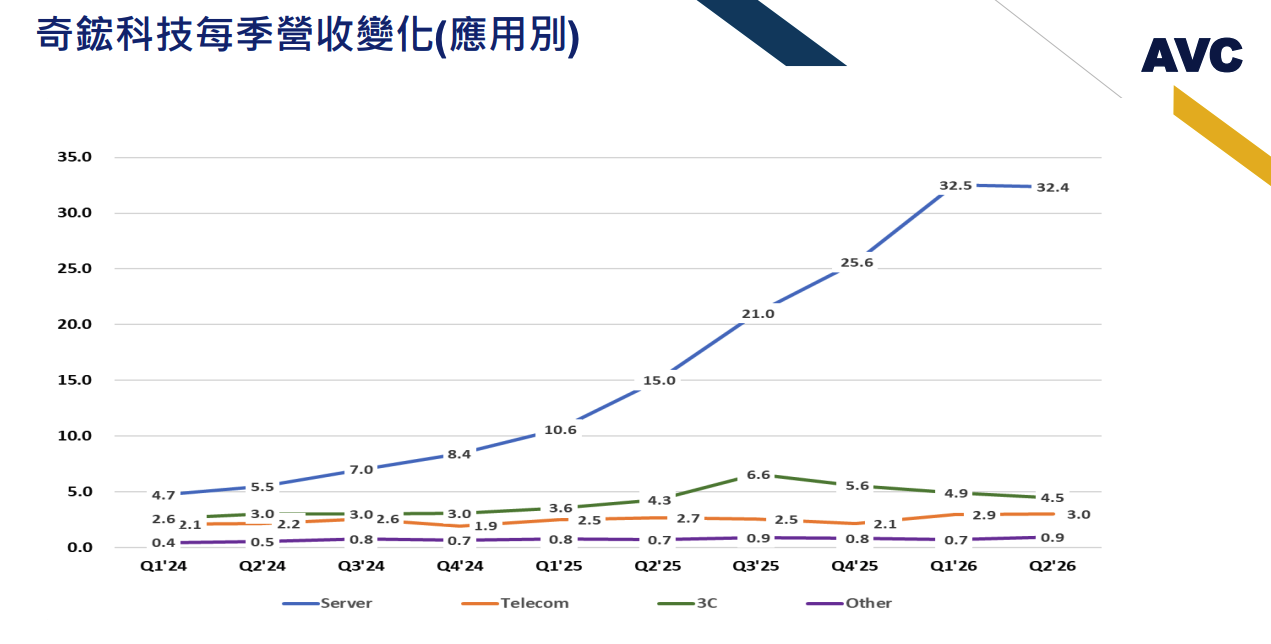
拉到單季來看,26Q2 伺服器應用營收 324 億元,佔單季營收 66%,年增 116%。3C 為 45 億元佔 9%,通訊 30 億元佔 6%,其他 9 億元佔 2%。跟兩年前 Q1’24 的 47 億元相比,伺服器單季營收在兩年內成長了將近 7 倍。
 |
 |
奇鋐在伺服器散熱的產品涵蓋 Server 用風扇、Server 氣冷散熱模組、Server 水冷板模組、分歧管、伺服器機箱跟機櫃,從零件到整機的一條龍佈局,讓它在客戶眼中不只是零件供應商,而是整體散熱方案的提供者。奇鋐的客戶涵蓋 GPU 龍頭跟多家自研晶片的雲端業者,已經打入 AWS、Google、Meta、OpenAI 等雲端服務商的 AI ASIC 平台供應鏈,預計 2026 年第三季開始出貨 Vera Rubin 冷板模組。不過奇鋐 114 年年報也揭露,最大客戶當年貢獻營收 22.74%,年報以「甲集團」匿名處理,沒有指名是誰,這部分的客戶集中度仍需要觀察。
除了伺服器之外,3C 領域也有新進展。奇鋐在 2025 年接獲美系客戶手機用均熱板(VC)訂單,2026 年機種數量增加,並開始拓展平板應用,預估 3C 領域 2026 年營收年增約 11%。
奇鋐未來發展
展望 2026 年下半年到 2027 年,奇鋐的成長動能來自幾個方向同時展開。
Vera Rubin(VR200)平台預計在 4Q26 進入小量生產。跟 GB300 相比,VR200 GPU 最大熱設計功耗從約 1.4 千瓦飆升至 1.8 千瓦,整座機櫃改採全水冷設計,取消風扇。每層 Compute Tray 的散熱零組件產值,預計比現有 GB 系列增加 40-50%,帶動水冷板用量與單價同步提升。
ASIC 方面,多家法人預估 2027 年 ASIC 營收將超越 GPU 營收。Google TPU v8 預計 2026 年出貨 430 萬顆,2027 年在 TPU v8 帶動下年增 111% 至 800 萬個。AWS Trainium 3 的水冷方案也將在 4Q26 小量生產,2027 年水冷機櫃出貨量預估達 2 到 2.5 萬櫃。AMD MI455 Helios 液冷產品同步放量。奇鋐的目標是在每個 ASIC 專案都達到 First Source、50% 以上市場份額。
產能擴充方面,奇鋐 2H26 水冷板月產能從 20 萬組擴增到 100 萬組,分歧管從每月 1,000 單位增至 7,000 單位,Rack 分歧管跟 pump 的產能也同步倍增。越南廠累計投資金額預計達 200 億元,2026 年資本支出約 150 億元,2027 年規劃 150 到 200 億元,越南廠區土地面積預計 2027 年再擴大一倍。
法人 2026 年 EPS 預估落在 102 到 105 元之間,2027 年預估則在 154 到 180 元之間,差距較大的原因主要在於對 ASIC 液冷滲透速度和 VR200 出貨節奏的假設不同。目標價區間落在 3,800 到 4,500 元,對應 2027 年預估 EPS 給予 24 到 25 倍本益比。
奇鋐股價在 AI 液冷題材帶動下,一度衝上歷史新高的 3,525 元,8 月除息配發現金股利 20.881 元,現金殖利率不到 1%。高成長、低配息、高本益比疊在一起,代表市場已經把不少樂觀預期反映進了現在的股價。接下來要觀察的重點包括:VR200 量產時程是否如期、ASIC 液冷滲透率能否如法人預期在 2027 年加速放量,以及水冷板價格在競爭對手良率回升後能否維持。
【延伸閱讀】
