



美光科技(Micron Technology, MU-US)於台灣時間 2026 年 10 月 1 日凌晨公布 2026 財年第四季(截至 9 月 25 日)與全年財報,法說會在台灣時間同日早上 6 點舉行。
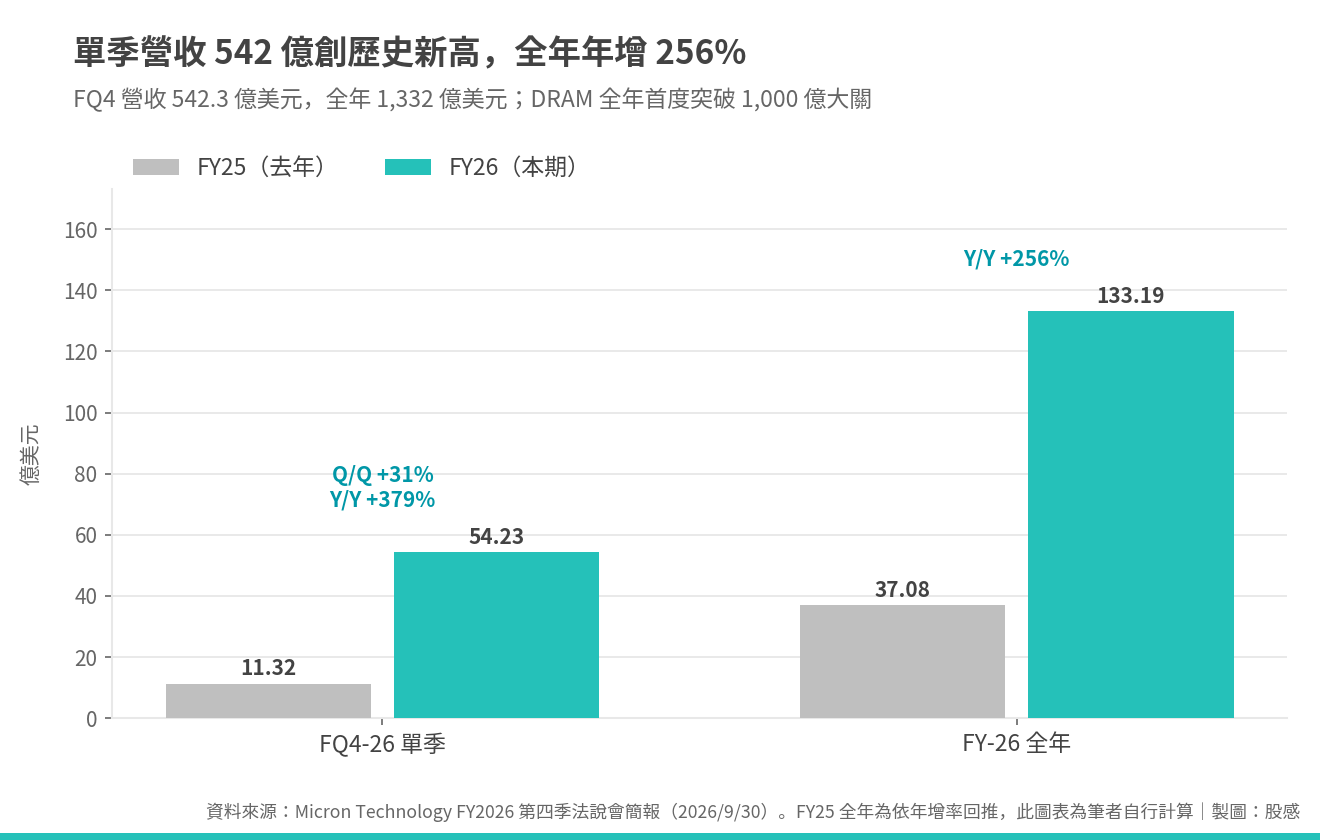
單季營收 542.3 億美元、年增 379%,營收、毛利率、每股盈餘三項全數創歷史新高,且各項均超越公司指引上緣。2026 財年 DRAM 全年營收首度突破 1,000 億美元,是記憶體產業史上頭一次。FQ1-27 指引 615 億美元,比市場預期高出約 35 億美元。
一家半導體公司,單季自由現金流竟然達到 332 億美元、佔營收 61%。FY27 更有超過 75% 的產能已被綁定。本次財報還公開了哪些數字?股感帶你一文看懂!
美光科技是做什麼的?
美光 1978 年成立於美國愛達荷州博伊西,現任董事長暨執行長為 Sanjay Mehrotra、財務長為 Mark Murphy。本季法說會同步宣布兩項人事變動:Manish Bhatia 升任總裁暨首席營運官(President & COO),Dr. Scott DeBoer 升任總裁暨首席技術與產品官(President & CTO)。
美光是全球三大記憶體晶片製造商之一,與三星、SK 海力士並列。產品分為兩大技術類別:
- DRAM(動態隨機存取記憶體):AI 伺服器、PC、手機、車用的主力記憶體,佔本季營收 73%。最受矚目的是 HBM(高頻寬記憶體),是輝達 GPU 叢集的核心記憶體
- NAND:快閃記憶體,用於 SSD 固態硬碟與記憶卡,佔本季營收 26%
財報分為四大業務單位:雲端記憶體(CMBU)、核心資料中心(CDBU)、行動與客戶端(MCBU)、車用與嵌入式(AEBU)。
財年要注意:美光採 8 月底至 9 月初結算的財年,2026 財年結束於 2026 年 9 月 25 日。FQ4-26 對應一般認知的 2026 年夏秋季(7 月至 9 月),FQ1-27 截至 2026 年 11 月底。
美光 FY2026 Q4 財報與營運數據
| 美光 FY2026 Q4 財報 | |||
| 項目 | FQ4-26 實際 | 公司指引 | FQ4-25(去年同期) |
| 營收 | 542.3 億美元 | 520 億 ±10 億 | 113.2 億美元 |
| GAAP 稀釋 EPS | 32.87 美元 | — | 1.18 美元 |
| 非 GAAP 稀釋 EPS | 33.42 美元 | 32.50 ±0.50 美元 | 1.08 美元 |
| GAAP 毛利率 | 87.0% | 85.5% ±100 bps | 22.5% |
| 非 GAAP 毛利率 | 87.0% | 85.5% ±100 bps | 22.6% |
| 調整後自由現金流 | 332.0 億美元 | — | 8.03 億美元 |
各項實際結果均超越指引上緣。
四大業務單位營收
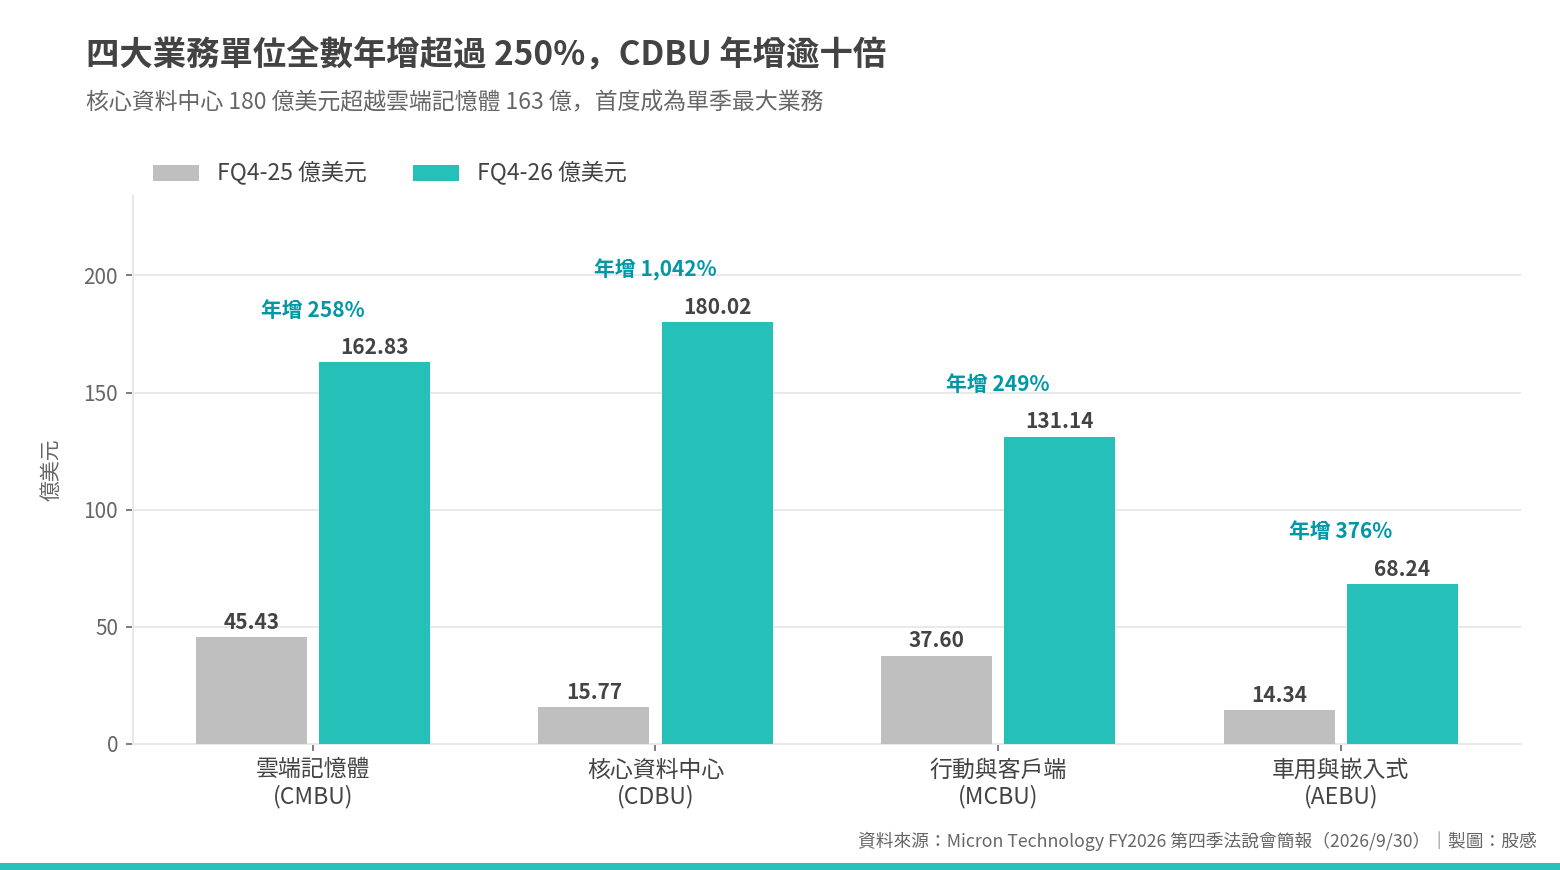
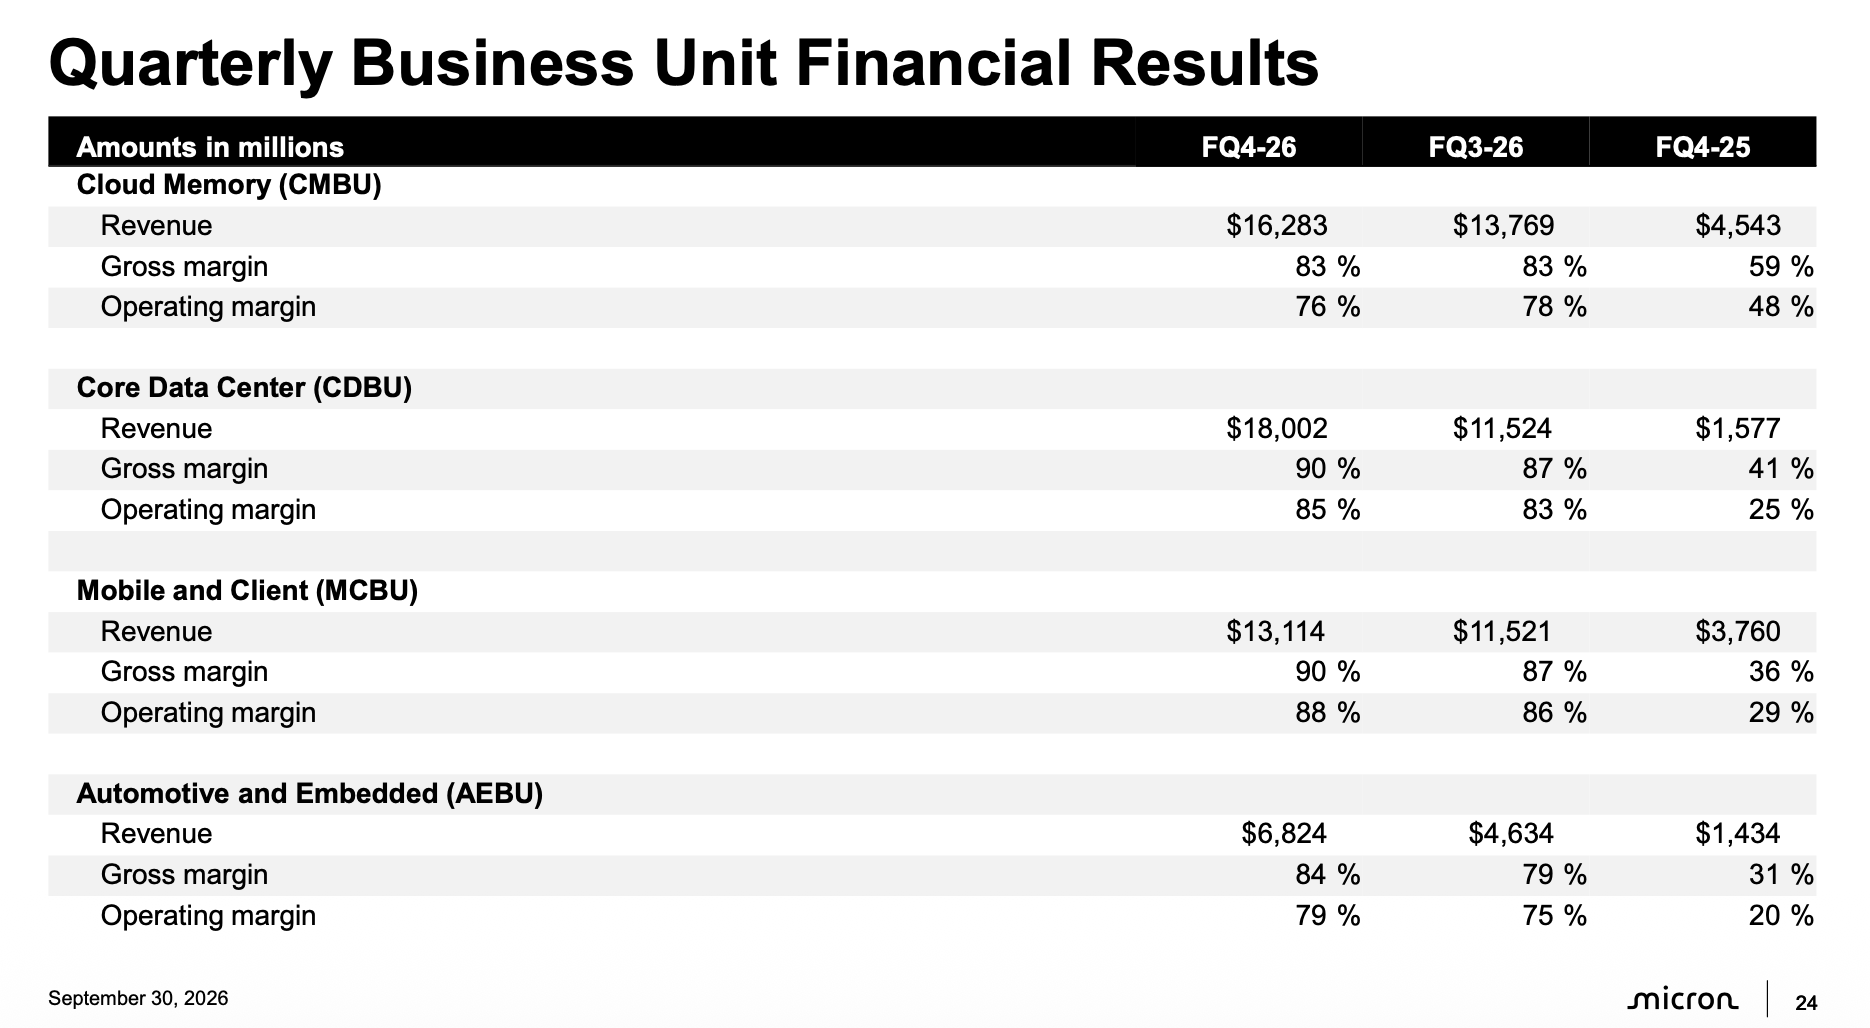
本季最大的結構變化是:核心資料中心(CDBU)首度超越雲端記憶體(CMBU),成為單季最大業務。
- 雲端記憶體 CMBU:162.83 億美元,年增 258%,季增 18%。毛利率 83%,受 HBM 比重與定價提升拉動
- 核心資料中心 CDBU:180.02 億美元,年增 1,042%,季增 56%,毛利率 90%,較上季提升 290 個基點。去年同期只有 15.77 億,現在是 180 億,超過十倍
- 行動與客戶端 MCBU:131.14 億美元,年增 249%,季增 14%,毛利率 90%。近半數營收由最新 1γ(1-Gamma)節點產品貢獻
- 車用與嵌入式 AEBU:68.24 億美元,年增 376%,季增 47%,毛利率 84%
毛利率 87%
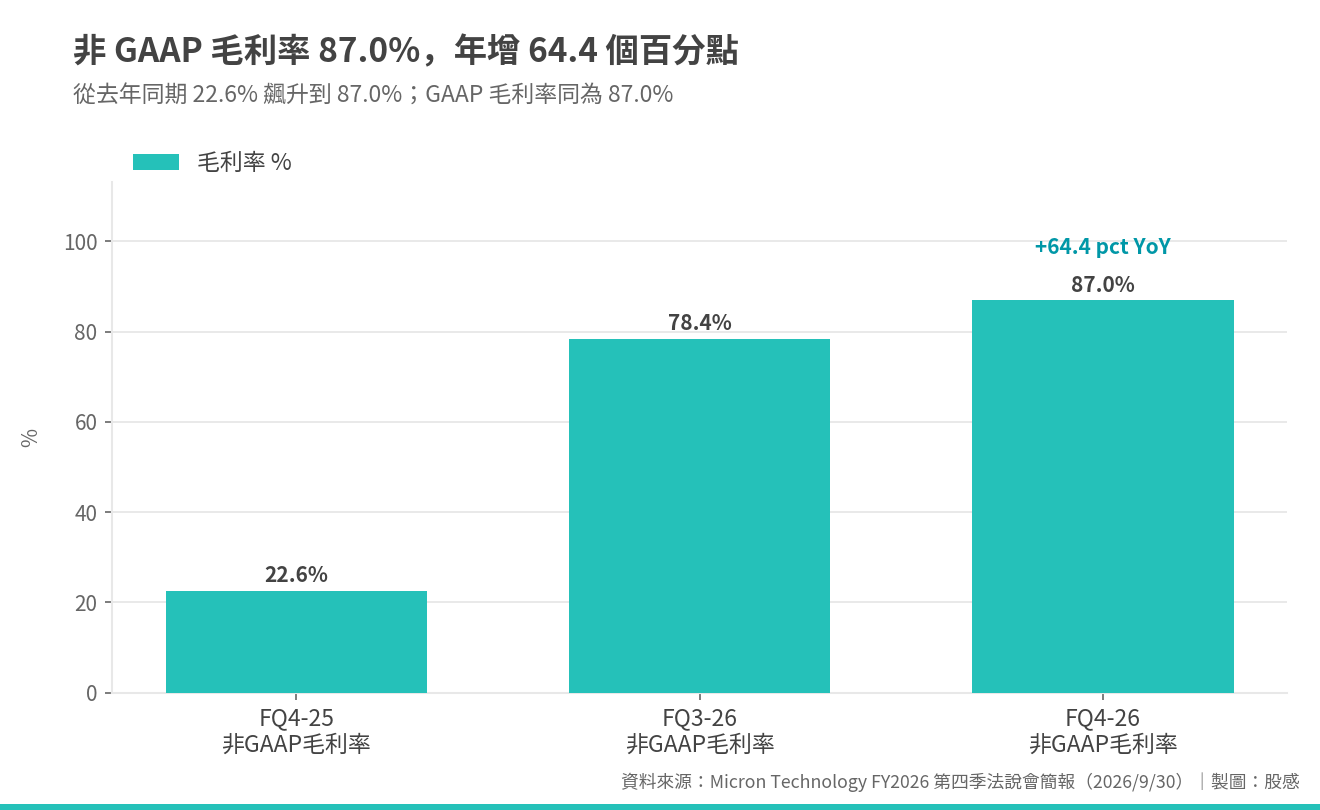
記憶體是高度商品化的產業,歷史上毛利率多在 20% 至 50% 之間震盪,景氣好的時候能到六成,差的時候甚至是負的。87% 這個數字,基本上是軟體公司或無廠半導體設計公司的等級。
這個水準需要幾個條件同時成立:記憶體供應緊俏、需求端是有高溢價支付能力的 AI 資料中心客戶、美光技術節點領先帶來更低的製造成本,以及 HBM 毛利率回升至接近普通 DRAM 的水準。FQ4 這幾件事同時發生了。
DRAM 與 NAND 產品線
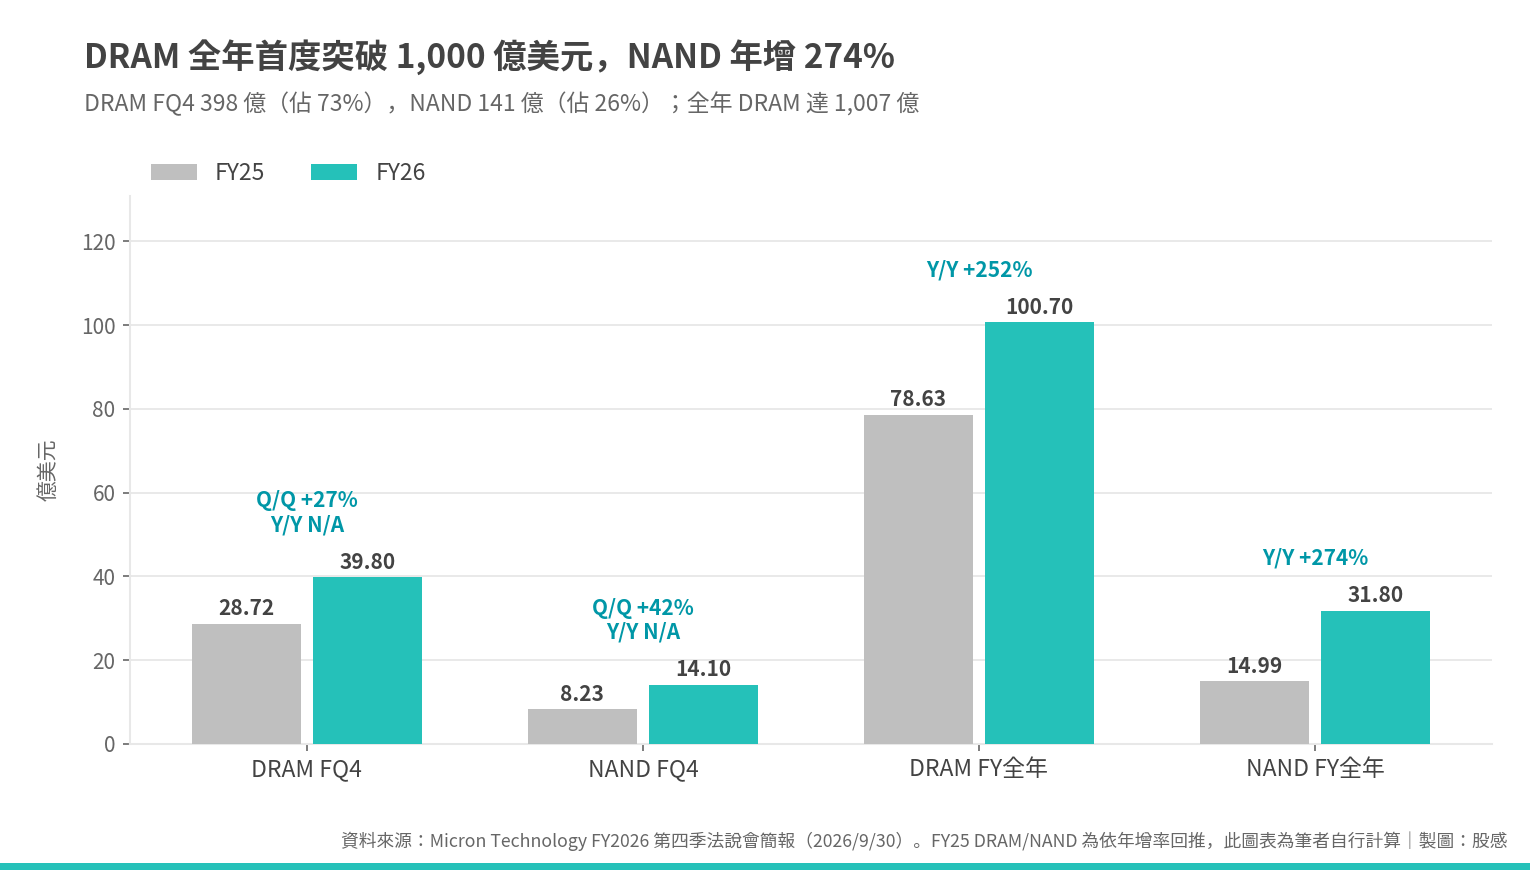
本季 DRAM 398 億美元、季增 27%,平均售價(ASP)季增高雙位數百分比;NAND 141 億美元、季增 42%,ASP 季增約 30%。其中,資料中心 SSD 接近 100 億美元,較去年同期成長超過十倍,佔 NAND 總營收三分之二以上。
全年 DRAM 1,007 億美元是一個產業里程碑。記憶體產業從來沒有一家公司在單一年度、單一技術類別做到超過 1,000 億美元。
HBM 方面,簡報明確說明 FQ4 HBM 的成長速度快於公司其他產品線,美光也已完成 2027 日曆年絕大多數 HBM bit 供應的協議,並大幅提高定價,目的是縮小與普通 DRAM 的毛利率差距。與輝達合作的首款客製化 HBM4E(NVHBM)在法說會上也確認進入共同開發階段。
現金流
FQ4 單季:
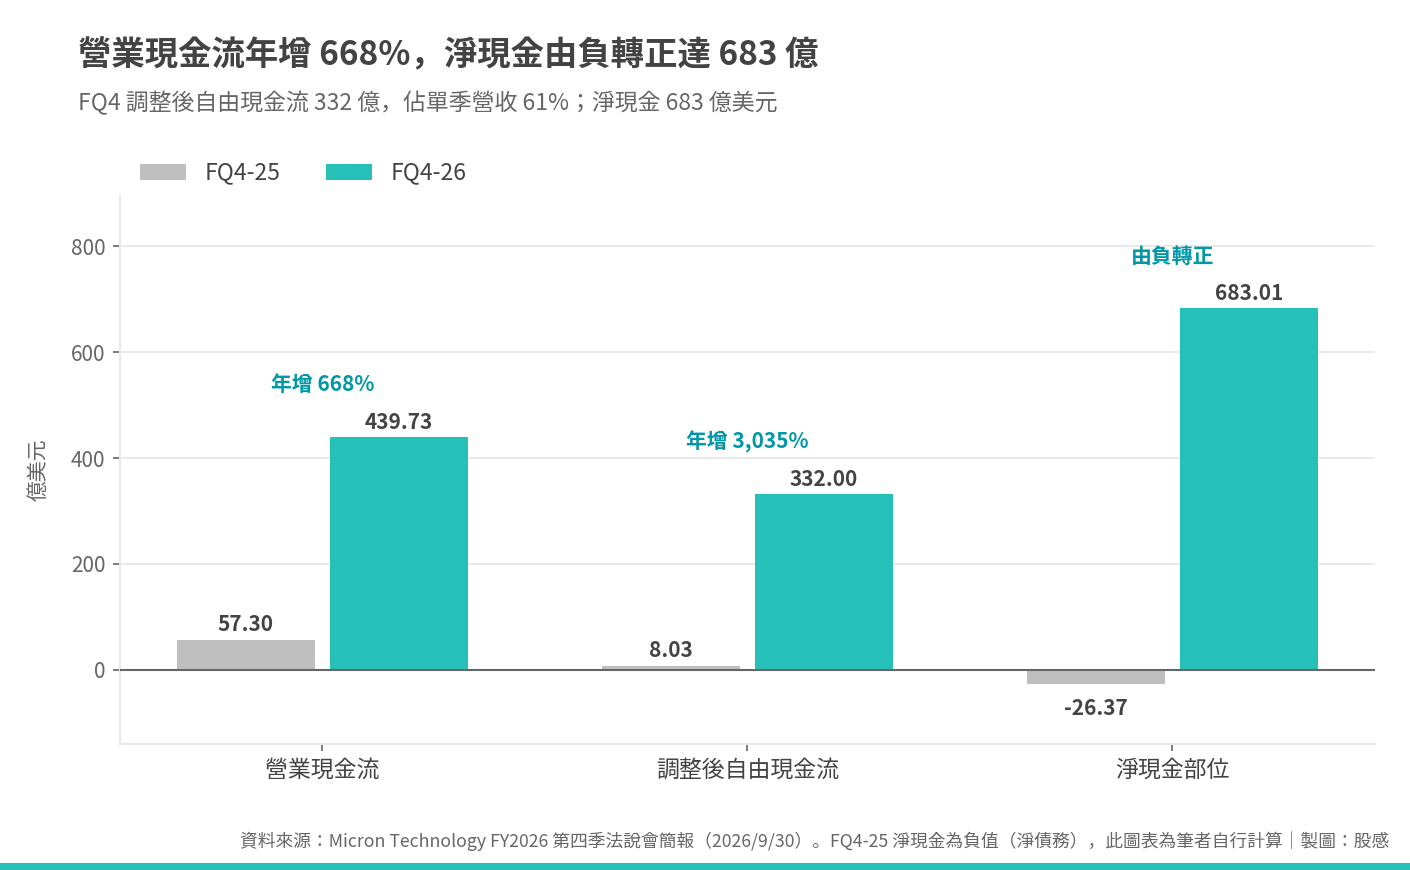
- 營業現金流 439.73 億美元,佔當季營收 81%
- 調整後自由現金流 332.0 億美元,去年同期只有 8.03 億
- 淨現金部位 683.01 億美元,去年同期是淨債務 -26.37 億
FY-26 全年調整後自由現金流 623.08 億美元,去年同期 37.21 億。資本支出(淨額)273.67 億美元,較前一年大幅增加。FQ4 末帳上總流動性 754.8 億美元。
財報後股價反應
法說會結束後,MU 盤後上漲約 4%,市場對下一季指引的正面反應超過對毛利率小幅回落的擔憂。財報前,分析師共識預期 FQ1 指引約 580 億美元,實際公布 615 億,超出幅度約 6%,是近幾季最大的一次。目前 52 週股價區間約 160 至 1,089 美元,年初至今仍是費城半導體指數 SOX 的最強成分股之一。
美光未來展望
| FQ1-27 官方指引 | |
| 項目 | 指引 |
| 營收 | 615 億美元 ±15 億 |
| GAAP 毛利率 | 約 85.95% |
| 非 GAAP 毛利率 | 約 86.25% |
| GAAP 稀釋 EPS | 37.84 ±1.00 美元 |
| 非 GAAP 稀釋 EPS | 38.15 ±1.00 美元 |
稀釋股數約 11.5 億股。
中國業務 FY27 將降至個位數
對於中國市場風險,Bhatia 在回覆 Citi 分析師 Atif Malik 時明確說:「我們的中國的出貨在過去幾個季度持續降低,預期在 FY27 會降至個位數百分比。」
建廠與產能擴張
本季各地廠房進度:
- 愛達荷 ID1:預計 2027 年中啟動晶圓產出
- 愛達荷 ID2:預計 2028 年底啟動
- 紐約廠:FQ4 完成混凝土澆灌里程碑,預計 2030 年啟動
- 台灣銅鑼廠:預計 2027 年中開始有意義的出貨
- 新加坡 HBM 先進封裝廠:進度超前,預計 2027 年初啟動
- 日本廠 DRAM 擴建:FQ4 舉行動工典禮,預計 2028 年底啟動
- 新加坡 NAND 新廠:預計 2028 年下半年啟動
Murphy 說明,FY27 資本支出將高於原計畫,增加的部分大多是廠房建設費用,目的是加速 2028 年底及之後的無塵室空間供應。他強調:「廠房完工之後,我們會根據需求和市場環境適時安裝設備,我們不是為了建廠而建廠。」
市場展望:供需緊俏能見度延伸到 2028
這次的市場展望措辭比過去幾季還直接:
- 整體:預期 2027 和 2028 年的記憶體供需條件,將比 2026 年更緊俏
- DRAM:業界 bit 出貨量預計年增「低雙位數百分比」,兩年都維持供給受限
- NAND:業界 bit 出貨量預計年增「中雙位數百分比」,同樣供給受限
- HBM:到 2028 年,HBM bit 出貨成長速度將快於普通 DRAM
公司也說「即使業界有更多 DRAM 無塵室空間計畫,加上客戶強勁的需求趨勢包含新增的上行請求,目前看不到供需何時會重回平衡。」
26 份長期供貨協議,鎖住長期能見度
本季新增 10 份 SCA(Strategic Customer Agreements,策略性客戶協議),目前累計有 26 份。這 26 份協議都涵蓋至 2030 年及之後,估計將貢獻超過 35% 的 2030 年前營收。而 FY27 超過 75% 的預期產出已被提前鎖定。客戶財務承諾達 320 億美元,大多數是現金預付款。如果按最低保底價計算的未履約合約總價值(RPO)約 1,500 億美元。
這 26 份 SCA 對應的收入裡,四分之三有明確定價機制,多數是保底價加封頂價的區間設計;剩餘四分之一依市場價格定期議定。
分析師問:「在預期 2028 年市場更緊俏的情況下,你們是否不太願意設定定價上限?」Bhatia 的回答是:整體框架類似,但新的 SCA 定價已反映當前更高的市場狀況與未來供需展望。過去較早簽的那批協議,是依 2024 年第二曆季的市場條件設定的;新簽的這 10 份價格更高。
過去常聽到大廠常會與客戶簽訂 LTA 長期供應協議,但 LTA 為多偏向買方市場的「君子協定」,缺乏約束力。以下也列出兩者差異:
| 股感整理 | ||
| LTA 與 SCA 差異 | ||
| 比較項目 | 傳統 LTA(長期供應協議) | 新型 SCA(策略性客戶協議) |
| 合約期限 | 通常為 1 年期 | 長達 3 至 5 年(甚至至 2031 年) |
| 約束力 | 偏向君子協定,市價跌時買方易砍單 | 採「照付不議」(Take-or-Pay)機制,不買也得付款 |
| 定價機制 | 隨季、半年或年度隨行就市重談 | 設有明確的「地板價與天花板價」或固定區間 |
| 財務承諾 | 無強制預付款要求 | 需預付龐大現金訂金或信用狀擔保 |
SCA 的保護較全面,設有明確的「地板價與天花板價」或固定區間。
Sanjay Mehrotra 也說:「2026 財年強勁,2027 財年我們預期會更好。業界需求自上次法說會以來進一步強化,我們預期 2027 和 2028 年記憶體供需條件將比 2026 年緊俏得多。」
本季財報重點整理
記憶體取代 GPU,成為 AI 資料中心的瓶頸
Bhatia 在法說會 Q&A 中說了一句很直接的話:「DRAM 是資料中心的主要限制因素,而不是邏輯(算力)或電力。」
現在不是 GPU 不夠,而是記憶體不夠。Agentic AI 帶動 CPU 伺服器需求飆升,而 CPU 伺服器的記憶體配置量遠高於早期 GPU 叢集。美光在法說會中提到 Meta 的 Muse 在幾週內成為大量採用的 AI 應用,這件事剛好就發生在法說會前幾週。87% 的毛利率是需求緊缺的直接結果,不是運氣。
26 份 SCA 在改變記憶體的商業模式
記憶體歷史上是惡名昭彰的高度週期性產業。景氣好時暴賺、景氣差時巨虧,一個完整循環算下來,報酬率往往令人失望。
SCA 正在改變這個商業模式。320 億美元的客戶現金預付款、1,500 億美元的未履約合約保底總價值、FY27 七成以上出貨量提前鎖定,讓美光的財務能見度比任何一家記憶體公司在歷史上任何時點都高。而新簽的協議定價已反映當前更高的市場條件,保底天花板也逐輪調升。這不只是下行保護,也包含上行空間。
看不到供需平衡的時間點
過去幾年,分析師最常問的問題是「供需什麼時候反轉」。美光這次直接在簡報上寫:「即使有更多無塵室計畫,我們看不到供需何時重回平衡。」
一家公司會這樣說,通常有兩種可能:管理層過度樂觀,或者他們掌握了比市場更多的需求能見度。26 份 SCA、FY27 75% 出貨承諾、2028 年分配對話已開始,這些是後者的具體依據。
總結
優勢
- 單季營收 542.3 億美元、年增 379%,毛利率 87.0%、EPS 33.42 美元,三項均創歷史新高且超越指引上緣
- DRAM 全年突破 1,000 億美元,記憶體產業史上首見
- FQ4 調整後自由現金流 332 億美元,佔單季營收 61%;淨現金由淨負債翻轉為 +683.01 億
- FQ1-27 指引 615 億美元,優於市場預期約 6%,毛利率指引 86.25% 仍處高位
- 26 份 SCA 在手,客戶財務承諾 320 億美元,FY27 超過 75% 出貨量已承諾,RPO 約 1,500 億
- HBM FQ4 成長速度快於全公司,2027 年 HBM bit 供應協議完成,定價大幅提高
- 資料中心 SSD FQ4 接近 100 億美元,年增超過十倍,NAND 市占率連續五年創高
- 技術節點領先中國競爭對手至少 2 個節點(Scott DeBoer 法說會說明)
- 預期 2027、2028 年供需遠比 2026 年更緊俏,無法預見供需重回平衡的時間點
挑戰
- 中國業務 FY27 預計降至個位數,少了一個成長引擎
- MCBU 本季 bit 出貨量環比下滑,消費性市場需求受高定價壓制
- 87% 毛利率的前提是供需維持緊俏,一旦市場轉向,毛利率將顯著回落
- 大規模建廠讓 FY27 資本支出高於原計畫,新廠啟動後需幾個季度才有實質產出
- FQ1 指引不含 FQ4 已認列的 5 億美元專利授權費,若 FQ1 出現類似一次性費用將壓縮 GAAP EPS
- HBM4E NV HBM 採代工廠製程,與自有製程不同,量產執行風險值得追蹤
記憶體產業長期以來受限於報價的週期循環,但 AI 的出現擴大了此次循環。美光這份財報說明,他們正在用 SCA 和技術領先讓自己比過去更難被週期打倒。320 億美元的客戶現金押金、87% 的毛利率、看不到供需平衡的時間點。接下來要問的就只有,此次循環會撐多久、多遠?總之,目前看起來市場給的答案比半年前要樂觀得多。
【延伸閱讀】
- 記憶體分成哪幾類?記憶體產業趨勢分析!記憶體概念股可以投資嗎?
- Anthropic 即將上市!2 兆美元目標估值合理嗎?Anthropic 營收、概念股一次看!
- GAAP 是什麼?搞懂 GAAP 與 non-GAAP 差異!財報 EPS 該看哪一個?
