



晟銘電子科技(3013)於 2026/10/01 召開第三季法說會,股感幫你整理本次重點。
AI 伺服器需求持續擴張,帶動機殼、機櫃訂單量攀升,晟銘電 2026 上半年稅後淨利年增 101%、毛利率從 17% 拉升至 21%,交出近年最佳半年度成績。這次法說會,市場關注的焦點落在兩個地方:液冷機櫃(L11 系統整合)的佔比能否持續提升、接替傳統機殼成為下一條成長主線;以及泰國廠第二期投產後,產能能否跟上 VR200 等新機種在第四季的放量節奏。
晟銘電營運摘要
晟銘電從事伺服器機殼與機櫃的 OEM/ODM 製造,主要透過 ODM 系統廠轉單給 Meta、微軟等 CSP 終端客戶。生產據點涵蓋廣東東莞(員工約 2,600 人)、浙江寧波(約 1,700 人)、桃園中壢(約 150 人)及泰國廠(約 250 人)。
- 2026 上半年財務表現:合併營收 61.47 億元,年增 22%;稅後淨利 5.71 億元,年增 101%,實現翻倍成長。毛利率由 17% 提升至 21%,EPS 2.78 元(去年同期 1.38 元)。
- 主要發展:
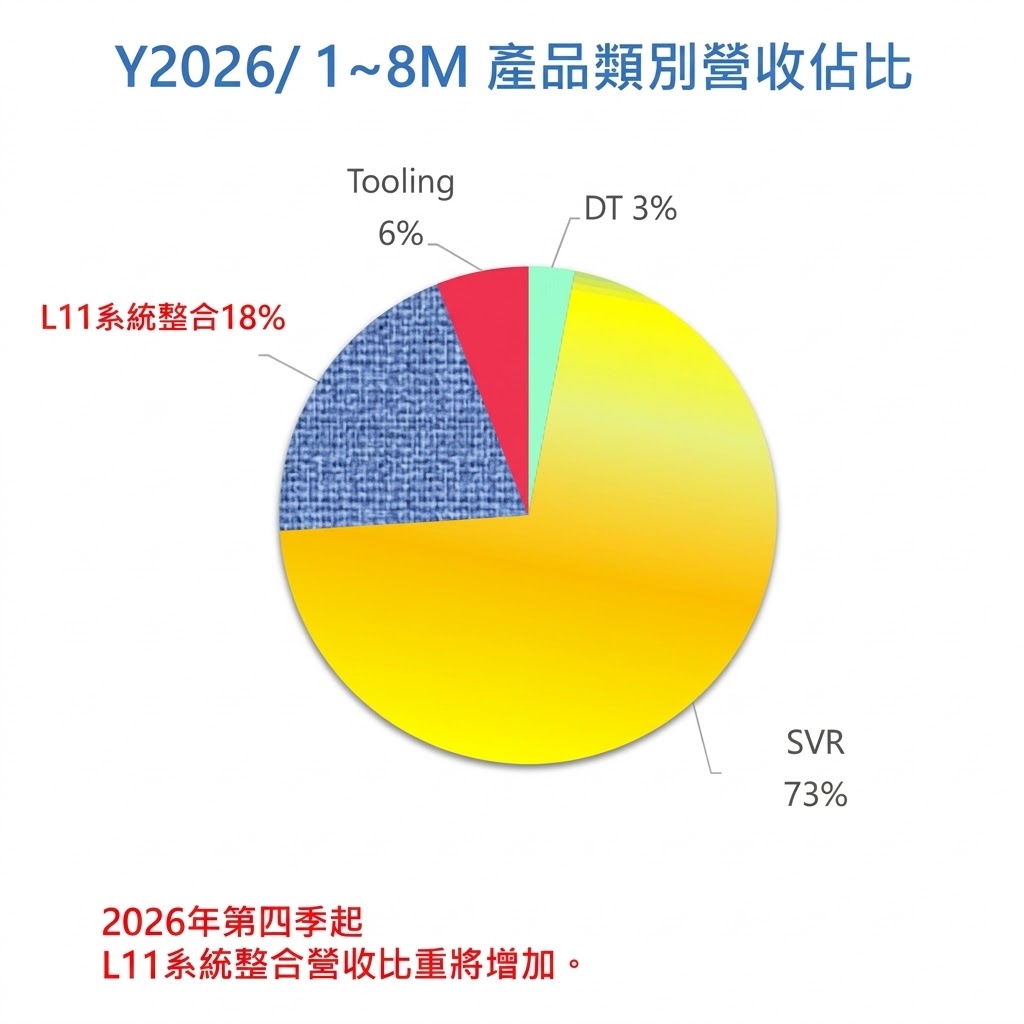
- 產品結構轉型:L11 系統整合(液冷機櫃組裝,含 Sidecar、ITrack、RPU)佔比成長至 18%,稀釋傳統伺服器佔比至 73%;第四季起 L11 佔比預計持續提升。
- 技術能力升級:已建立 Manifold 設計與製造能力,導入 CT 電腦斷層掃描設備進行焊接品質非破壞性檢測,負壓液冷系統取得專利並有客戶進行 POC。
- 產能擴充:東莞廠自動烤漆線預計年底完成整改;泰國廠第二期預計第四季加入生產,明年上半年正式投入機櫃生產。
- 未來展望:VR200 等 AI 機種第四季逐步量產,傳統旺季加持,加上 L11 佔比持續提升,公司對下半年維持正向展望。
晟銘電主要業務與產品組合
晟銘電業務分為 OEM/ODM 代工服務與 OTS 標準品兩大類,核心產品為機殼(Chassis)與機櫃(Rack)。
| 2026 年 1–8 月產品營收結構 | ||
| 產品 | 佔比 | 說明 |
| 伺服器機殼(SVR Chassis) | 73% | AI 伺服器、HPC、Storage 機殼,含 GB200/300 NVL72、VR200 |
| L11 系統整合 | 18% | 液冷機櫃組裝,含 Sidecar、ITrack、RPU |
| Tooling(模具) | 6% | 今年伺服器模具開發增加,為未來成長動能之一 |
| Desktop | 3% | — |
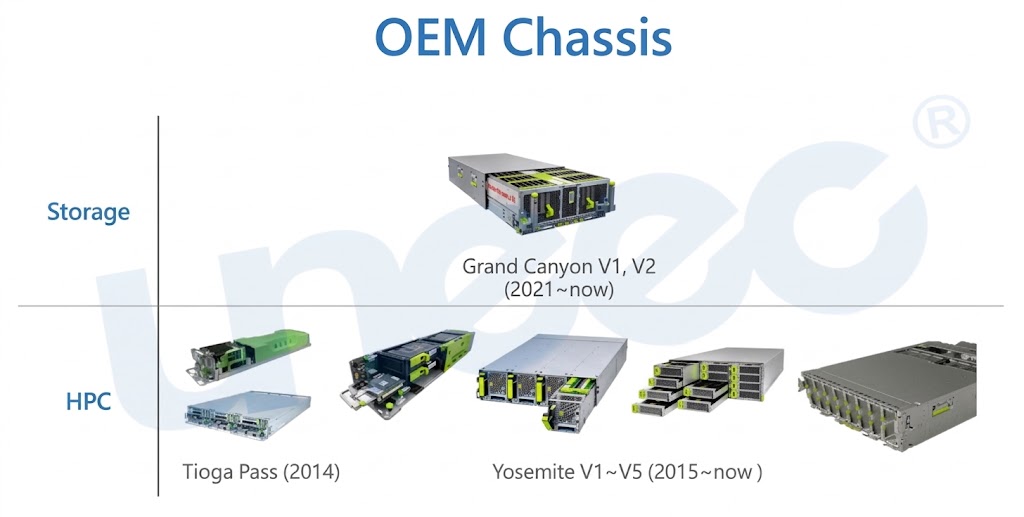
OEM 主要客戶產品線(CSP 透過 ODM 轉單)
- Storage:Grand Canyon V1/V2(Meta,2021 年至今)、Yosemite V1–V5(2015 年至今)
- HPC:Tioga Pass(2014 年)
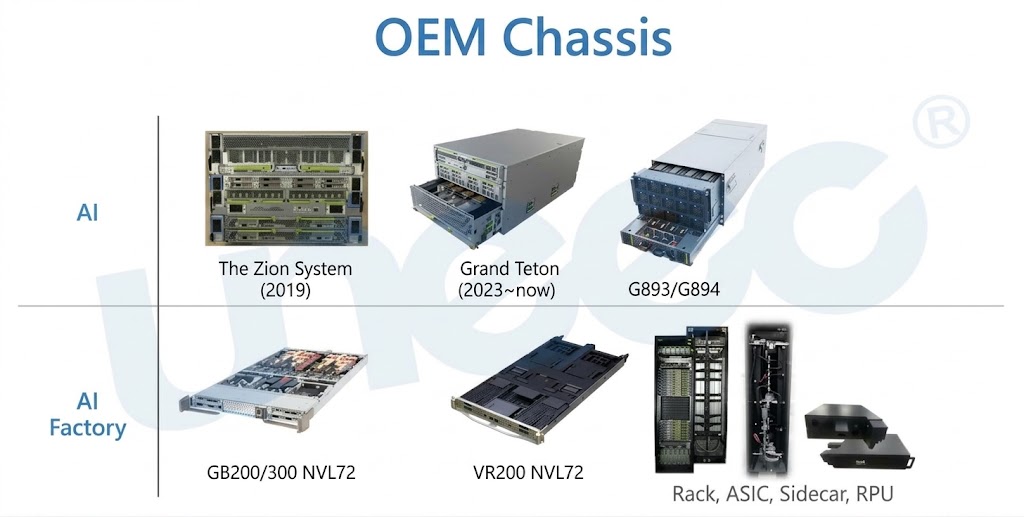
- AI:The Zion System(2019)、Grand Teton(2023 年至今)、G893/G894
- AI Factory:GB200/300 NVL72、VR200 NVL72、Rack、ASIC、Sidecar、RPU
資料來源:晟銘電子 法說會
OTS 標準品進度(Chassis)
| 時間 | 產品 |
| 2024 | MGX 2U、MGX 4U |
| 2025 | MGX VR200 NVL72、MGX 2RU PSU AC、MGX 2RU Busbar LC、OCP DC-MHS、Intel Edge-MHS |
| 2026 | MGX Rubin NVL8、MGX STX Storage、MGX 1U NVLink Switch、MGX GB300 NVL72、M-FLW/M-SDNO |
| 2027 | MGX Vera Rubin Ultra Chassis、Kyber Chassis |
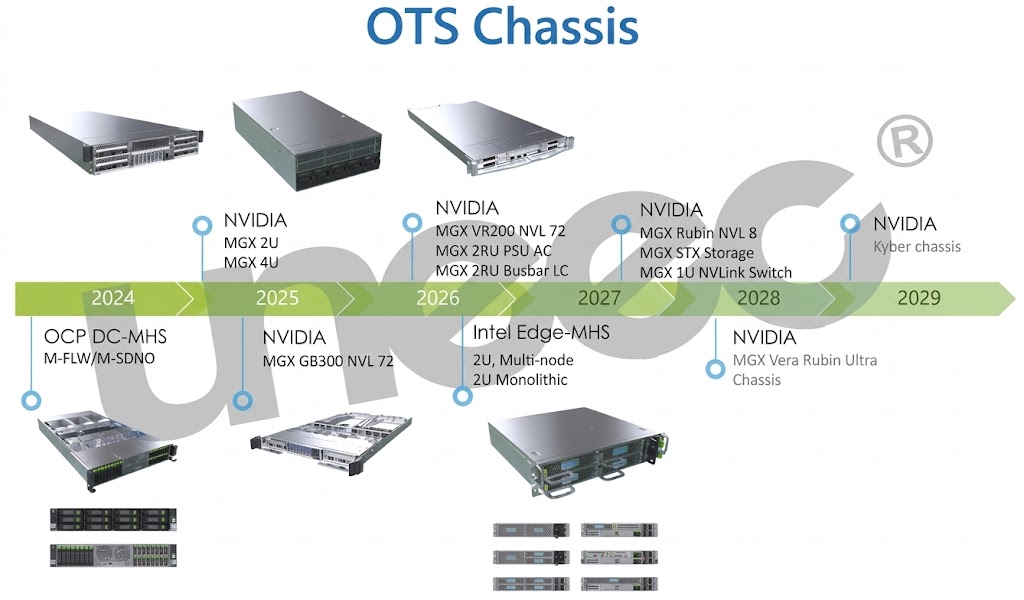
資料來源:晟銘電子 法說會
晟銘電財務表現
損益概覽(單位:億元)
| 項目 | 2025 上半年 | 2026 上半年 | YoY |
| 營業收入 | 50.29 | 61.47 | +22% |
| 營業毛利 | 8.30 | 12.80 | +54% |
| 毛利率 | 17% | 21% | +4 個百分點 |
| 營業費用 | 4.01 | 4.59 | +14% |
| 營業淨利 | 4.29 | 8.21 | +91% |
| 稅前淨利 | 4.03 | 7.59 | +81% |
| 稅後淨利 | 2.84 | 5.71 | +101% |
| 淨利率 | 6% | 9% | +3 個百分點 |
| EPS(元) | 1.38 | 2.78 | +101% |
關鍵財務驅動因素
- 毛利率提升 4 個百分點,主因為營收規模擴大與持續投資自動化設備提升工廠效能
- 營業費用增幅(14%)遠低於毛利成長(54%),顯示費用控制得宜
- 稅後淨利翻倍,為近年最佳半年度表現
近五年度集團年營收(億元)
| 2022 | 2023 | 2024 | 2025 | 2026(1–8 月) |
| 65 | 65 | 94 | 105 | 79 |
晟銘電新技術與新產品發展
① L11 液冷系統整合
- 核心產品為 Sidecar(水對氣冷卻)與 In-rack CDU,目前持續穩定組裝出貨
- 已建立 Manifold 設計與製造能力:投入 CNC 精密打孔設備、CT 電腦斷層掃描設備(寧波、中壢各一台)做非破壞性焊接品質檢測,達到醫療等級潔淨度標準
- 出貨流程:寧波廠完成機構整合 → 運至中壢廠 → 模組化組裝 → 保壓測試 → 出貨至美國
- 新增浸沒式液冷(Immersion Cooling)設計與製造能力
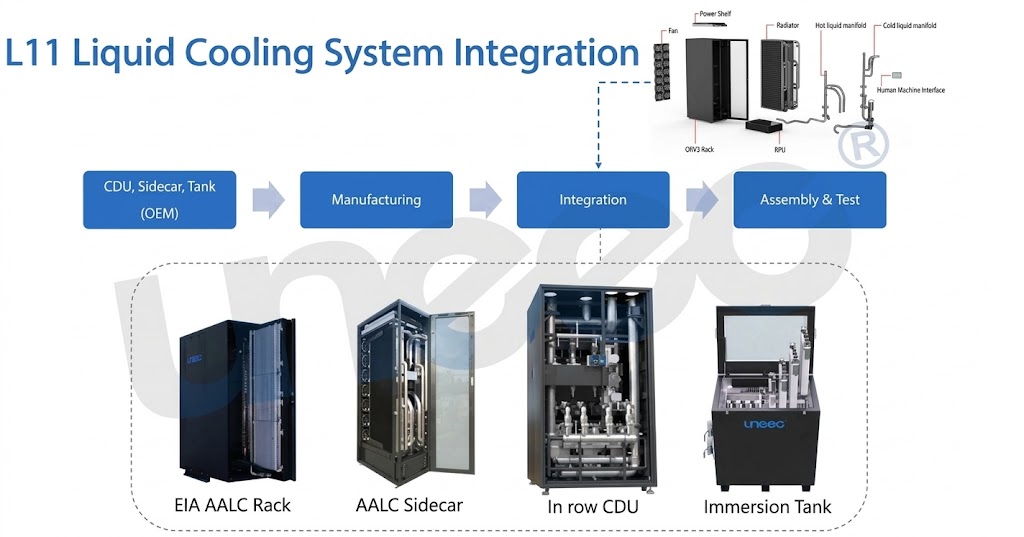
資料來源:晟銘電子 法說會
② OptimaRack 自研 EIA 機櫃
- 因應 AI 伺服器對算力、冷卻、供電的三重需求,自行設計 EIA 機櫃
- 提供 42U、48U、52U 規格,深度涵蓋 1000、1200、1400mm,寬度 600、700、800mm
- 配合 HVDC(800V 高壓直流供電)設計,支援盲插電源與訊號
- 接獲大量 EIA 機櫃 ODM 改造訂單,協助客戶將舊規格機櫃升級以容納 AI 機箱
③ 貨櫃式模組化資料中心(MDC)
- 參與 Intel 主導之 MDC 計畫,負責機櫃客製化設計與系統整合
- 已完成 42U、深度 1700mm 客製機櫃,於台北松菸展示(Intel 2026 先進液冷技術論壇)
- 同步為 ODM 客戶設計另一款 MDC 機櫃
④ 負壓液冷系統
- 已取得負壓液冷系統專利,目前已有客戶進行 POC(概念驗證)
晟銘電產能擴充計畫
| 廠區 | 更新內容 | 預計時程 |
| 東莞廠 | 新增兩台地軌焊接機械手臂、Manifold 焊接設備 | 已完成 |
| 東莞廠 | 建立自動烤漆線(含自動清洗、烘乾) | 2026 年底完成 |
| 中壢廠 | 持續新增產能,機櫃組裝基地 | 持續進行 |
| 寧波廠 | Sidecar 機構整合中心,三分之二產品出貨 | 持續運作 |
| 泰國廠 第一期 | 機殼小批量生產 | 已啟動 |
| 泰國廠 第二期 | 加入生產,明年上半年可正式投入機櫃生產 | 2026Q4 加入 |
- 自動化組裝線與自動檢測設備(毛刺、漏毛、規格確認)已導入,提升機殼產能與品質穩定性
晟銘電展望與指引
- Q4 旺季:第四季為傳統旺季,且 VR200 NVL72 等機種開始逐步量產,產能逐季提升
- L11 佔比持續成長:預期第四季起 L11 系統整合(液冷機櫃)佔比將持續提升,ALC sidecar 出貨量持續成長
- 中國 AI 需求:因半導體製程限制,中國 AI 應用所需機櫃與機箱數量遠超 NVIDIA 方案,持續帶動機箱機櫃需求
- 高端產品成本:Sidecar 與 RPU 使用較高比例銅材,原物料成本上升部分反映於售價,不由製造端完全吸收
晟銘電 Q&A 重點
Q:第四季營收狀況如何?明年產能規劃?
A:第四季通常是傳統旺季,加上 VR200 等機種第四季後將逐步量產,晟銘電也參與這些產品,目前狀況仍屬正向。產能方面,台灣中壢廠及泰國廠都持續新增產能,未來產能大致已準備就緒。
Q:73% 的伺服器中,AI 伺服器與傳統伺服器各佔多少比例?
A:傳統伺服器與 AI 伺服器有些混合,無法明確區分。L11 的 Sidecar 有些是 ALC(液冷對空氣),有些是 RPU,通常合併考量。整體而言,ALC sidecar 出貨中包含 RPU 及水冷機櫃元素。
Q:L11 系統整合未來占比會擴大,對毛利率的正向影響大約是多少?
A:毛利數字不便透露。目前整合部分主要是 ALC sidecar(水對氣散熱),新成立的資料中心較常使用水對水散熱方式,傳統資料中心逐漸導入水冷。預估 ALC 未來出貨量將持續成長。高端產品在生產與測試過程中所需時間較長,但製造端的成本競爭仍相對有利。
Q:負壓液冷系統目前有多少客戶採用?進展如何?
A:負壓系統已向客戶推廣,目前已有客戶進行 POC。水冷領域有多種解決方案,實務導入需基礎建設支持。公司在機構設計與管理上已有相關經驗,負壓系統已取得專利,鼓勵工程師持續創新並申請專利。
免責聲明
本文依據晟銘電子科技 2026/10/01 法人說明會之簡報與影音整理而成,所有數據以公司官方公告為準。本文僅供資訊參考,不構成投資建議,投資前請自行評估風險。
【延伸閱讀】
