


2026 年 11 月美國期中選舉掀起「藍色浪潮」,民主黨不只奪回參眾兩院多數,也一舉翻轉德州、喬治亞、俄亥俄等關鍵州的州長席次。選舉結果揭曉後,市場一度擔憂資料中心擴建將全面停擺,費城半導體指數與相關基建類股隨之震盪。
這場政治版圖重組並非 AI 基礎建設的終點。對照全美電網排隊現況與科技巨頭的資本支出規劃,AI 創造生產力的長期需求並未反轉,真正改變的是算力供給的遊戲規則。資料中心產業正告別過去比拚規模的「擴張競賽」,轉向考驗到底能不能通電?能不能有足夠的水資源的「交付競賽」!
💡延伸閱讀 >>> 【2026 最新】美國期中選舉結果!參眾兩院局勢、搖擺州戰況!對台灣的影響?
一、算力與電力的落差:AI 擴建潮為何引發地方反彈?
美國地方政府之所以近期收緊審查,主因來在於「算力需求擴張」與「實體電網負荷」日益擴大的落差。
限制產業擴張的瓶頸,從「晶片供應」轉移至「電力與許可」。四大雲端服務商(Amazon、Alphabet、Meta、Microsoft)每年投入數千億美元採購設備,合計資本支出將從 2025 年的 4,089 億美元飆升至 2027 年的 1.08 兆美元,且手握高達 1.8 兆美元的雲端積壓訂單,終端算力需求依然強勁。
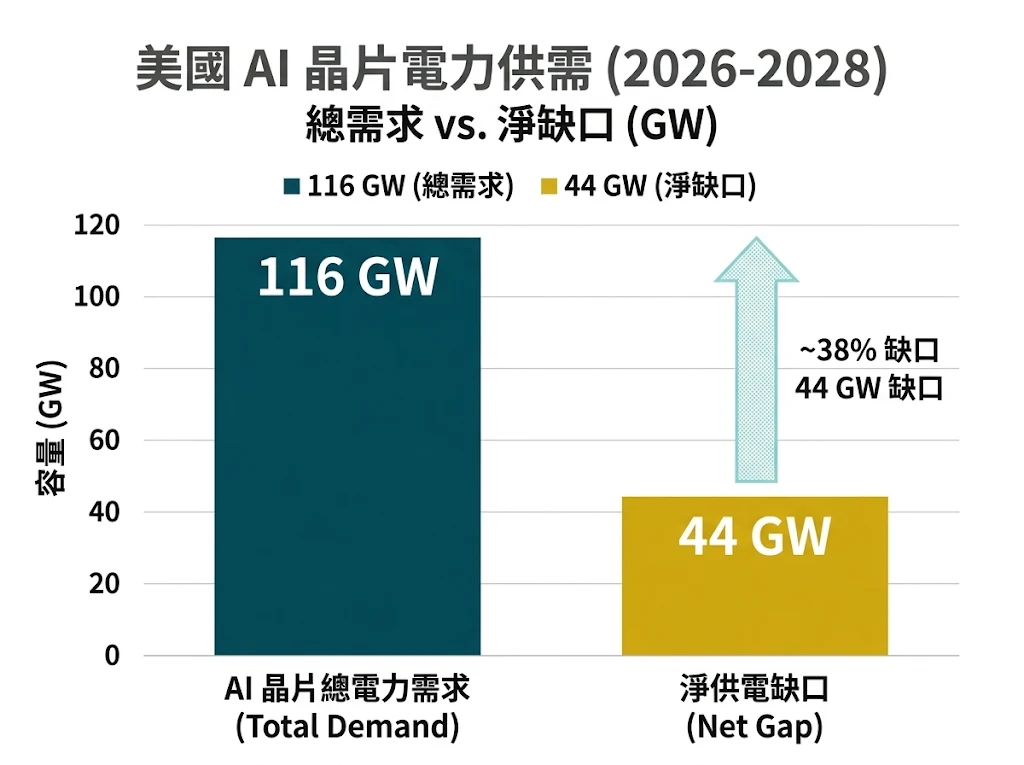
但是,大型資料中心從動土到完工至少需要 12 至 18 個月,2026 至 2028 年全美 AI 晶片對應的總電力需求高達 116 GW,即便計入在建電廠與替代供電方案,還是存在約 44 GW 的淨供電缺口,導致過半原訂 2026 年上線的專案還卡在電網併網與地方環評。
資料來源:股感自行整理
更矛盾的來自「外部成本轉嫁」累積的民意反彈。過去地方政府為了爭取稅收與就業,提供高額租稅減免,並由公用事業提前擴建變電站配合供電。但在傳統電價制度下,這些為了服務大型科技園區而擴建的電網成本,最終卻透過電費帳單分攤給一般家庭。當 AI 園區用電規模動輒達到 1 GW(相當於一座核電機組發電量)時,民生電價上漲、冷卻水排擠農業灌溉,以及低頻噪音與農地流失,便迅速將基建工程推向政治風口。
二、跨越黨派的民意共識:選民要求落實「使用者付費」
在 2026 年期中選舉中,資料中心成為少數能讓民主黨與共和黨選民產生高度共鳴的民生議題。全美民調顯示,高達 71% 美國人反對在自家附近興建資料中心,其中強烈反對的比例達 48%,高於反對住家附近蓋核電廠的比例近 20 個百分點;出口民調亦指出,56% 選民將 AI 與資料中心列為決定投票意向的重要考量,全美 41 項限制資料中心的地方公投提案中,有 38 項獲得選民通過。
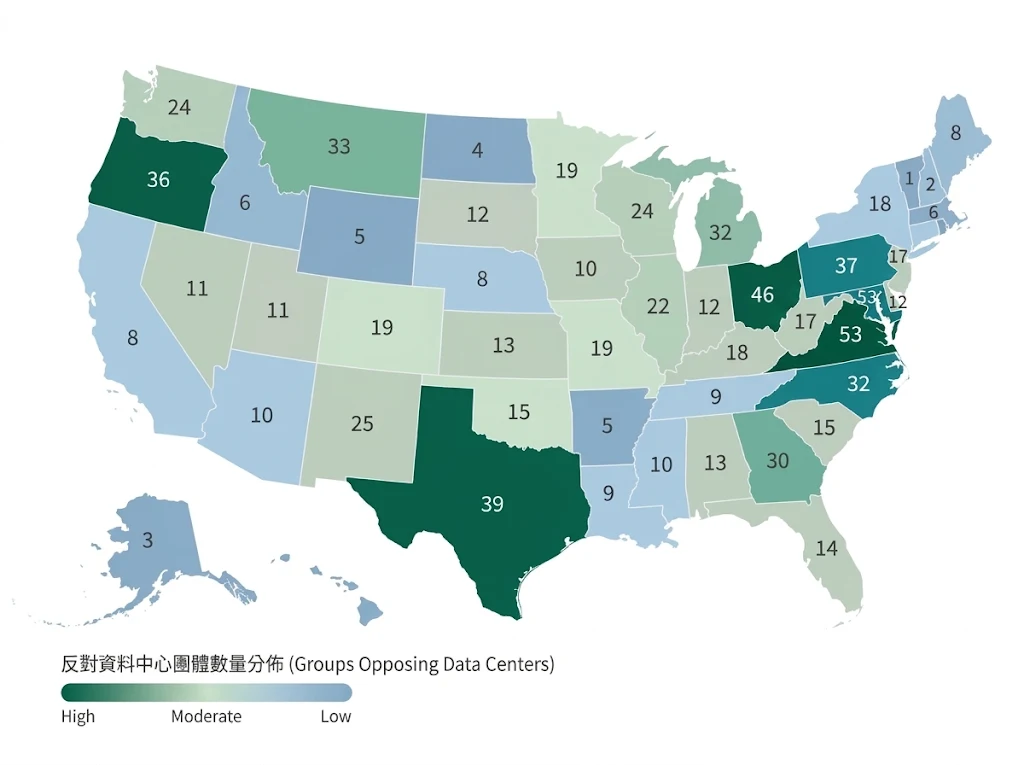
檢視 20 位關鍵州長候選人的政見可以發現,美國社會並非全面否定 AI 產業,而是要求終結「企業享補貼、全民攤成本」的舊模式。兩黨候選人在三大條件上展現出高度一致:電網升級成本自負、取消設備銷售稅減免、限制用水並廢除保密協議 NDA。全美草根反對組織在一年內從 396 個倍增至 833 個以上,單季即阻撓或推遲至少 75 個專案。
1Q26 全美反對團體分布 資料來源:Data Center Watch
三、2026 期中選舉結果總整理:藍潮下的「府會分立」制衡
11 月 3 日的開票結果,反映出選民對生活成本高漲、關稅衝擊農業外銷以及中東戰事推升油價的不滿。民主黨在國會與州長選舉同步大勝,美國將於 2027 年 1 月進入「民主黨掌國會、川普掌白宮」的分立政府格局。
在美國憲政體制下,川普在 2029 年前還握有總統否決權,民主黨在參議院亦未跨越 60 票的終結冗長辯論門檻(要杯葛的黨派可以通過持續發言來阻擋投票進程),因此聯邦層級極難通過「全國性禁建資料中心」的法律。真正影響開發進度的關鍵,在於各州州長的行政命令、公用事業委員會的費率審查,以及地方政府的土地分區許可。
2026 美國期中選舉權力版圖與資料中心政策影響表
| 選舉層級 | 選後版圖 | 權力結構變化 | 對資料中心與 AI 政策的影響 |
|---|---|---|---|
| 聯邦參議院 | 民主黨 55 席(過半 51) | 淨翻德州、俄亥俄、愛荷華、密西西比等 7 席 | 掌握 Fed、委員會人事同意權,推動跨黨派電價保護法案。 |
| 聯邦眾議院 | 民主黨約 255 席(過半 218) | 淨增約 41 席,創 2008 年以來最大多數 | 主導立法議程與預算談判籌碼,啟動國會調查。 |
| 全美州長 | 民主黨翻轉 4 州(總數達 28 州) | 翻轉德州、喬治亞、俄亥俄、愛荷華等傳統紅州 | 州長可直接透過行政命令凍結環境與併網許可 |
| 公用事業委員會 | 喬治亞州首度由民主黨過半 | 打破共和黨自 1995 年多數優勢 | 直接審查 Georgia Power 的合約,從電網端控管擴建步調。 |
| 資料來源:感股自行整理 | |||
四、變數集中於 2028 年:六大資料中心重鎮變數盤點
各州監管工具從「招商補貼」全面轉向「提高開發門檻」,主要涵蓋四大手段:第一是許可暫停令(Moratorium),在完成電網與水資源立法評估前凍結空氣、廢水與併網許可;第二是外部成本內部化,要求大型負載(>25 MW)全額負擔專用變電站與輸電升級費用、預繳財務保證金,並在電網吃緊時配合強制降載;第三是租稅優惠退場,全美逾 14 州暫停或取消設備銷售稅減免(以 7% 稅率估算,單座 1 GW 資料中心的建置成本將因此增加約 30 億美元);第四是ESG 與透明化門檻,取消快速通關改採逐案公聽會、禁止簽署 NDA,並強制無水冷卻與聘用工會勞工。
從全美產能分布來看,2027 年前 20 大州 33.8 GW 裝置容量中,約 75% 已經在施工,選後短期內影響有限;真正的變數在於 2028 年預計淨新增的 62.2 GW(多數尚未動工)。其中德州占全美 2028 新增容量近三成,民主黨新任州長 Gina Hinojosa 主張將許可暫停令延長至 2027 年州議會完成電水費保護與廢除補貼立法為止,預計會讓德州未核准專案審批時程額外遞延 5 至 9 個月(約 2 至 3 季)。
全美 6 大資料中心影響州風險與進度影響對照表
| 風險等級 | 關鍵州別 | 2028 新增容量 | 選後核心限制 | 實質進度影響 |
|---|---|---|---|---|
| 第一級 | 德州 | ~18 GW (占全美近 30%) |
延續許可與併網凍結 | 審批恐延至 2027 春夏,專案遞延 5~9 個月 |
| 第一級 | 俄亥俄州 | 5.1 GW | 凍結新稅優、有條件暫停大型案;自付電網成本與禁 NDA | 稅損爭議大,新案審批門檻與建置成本顯著提高 |
| 第一級 | 喬治亞州 | 3.2 GW | 主張評估電費與社區衝擊前暫停新案 | 大負載合約審查趨嚴,延緩未核准專案 |
| 第一級 | 亞利桑那州 | 2.6 GW (91% 未動工) |
銷售稅減免凍結 3 年,嚴格控管水資源配額 | 專案可續推,但稅負成本上升、環評時程拉長 |
| 第二級 | 賓州 | 2.4 GW | 移出快速通關,落實 GRID 標準 | 管而不禁:配合簽署同意令的成熟專案仍採滾動審查推進 |
| 第三級 | 奧勒岡州 | 傳統低電價重鎮 | 凍結空氣與廢水排放許可至 2027 年 7 月 1 日 | 2027 年中前新案實質停擺,解禁後仍須排隊審查 |
資料來源:股感自行整理
五、限制政策對資料中心與跨產業的連鎖衝擊
當「外部成本內部化」成為美國各地的監管常態,資料中心的商業模式與周邊產業正經歷三項結構性調整。
- 開發商的資本效率分化:對大型雲端巨頭而言,GPU 閒置無法上線所損失的算力租賃收入,遠高於追加變電站或自建電廠的成本,因此大型巨頭願意以更高的前期資本支出換取確定的上線時程。反觀高度依賴舉債、5 年期發債殖利率高達 10% 至 14.9% 的新興雲(NeoCloud)與中小型開發商,一旦通電延誤導致現金流延後,將面臨較大的再融資壓力。
- 供電與散熱架構被迫升級:業者不再單純依賴公共電網擴容,而是轉向「表後自建電源(燃氣渦輪、燃料電池、小型核能)」與「配置大型儲能系統(BESS)配合尖峰降載」;同時,為了通過嚴格的水資源審查,閉環式無水液冷(Liquid Cooling)已成為新建案取得建照的標準配置。
- 第三則是美債市場的籌資節奏重排:大型科技公司為搶在各州新規落地前鎖定資金,2027 年投資等級發債規模預估達 4,000 至 4,200 億美元(2026 Q4 至 2027 上半年籌資較快),但到了 2027 下半年隨著新案審批放緩、科技發債減少,長天期美債利率的上行壓力可望隨之舒緩。
限制政策對資料中心與跨產業的連鎖衝擊
| 項目 | 傳統模式佔比 / 金額 | 新規落地後的結構變化 | 對開發商的實質影響 |
|---|---|---|---|
| 伺服器與網路設備 | 占前期投資逾 68.9% | 設備本身不受影響,受限於電力併網進度 | 與機房完工進度高度綁定 |
| 機電與冷卻工程 | 占前期投資約 30.2% | 限水法規迫使全面轉向閉環式無水液冷 (Liquid Cooling) |
散熱設備規格與初期建置成本同步墊高 |
| 公用設施與電網基建 | 過去僅占約 0.4% (多由公用事業吸收) |
強制全額負擔專用變站、輸電升級或表後自建電廠 | 前期資本支出顯著提高,資金門檻拉高 |
| 州銷售稅與財產稅 | 多數州享有免稅優惠 | 逾 14 州取消或凍結減免 | 壓縮中小型開發商獲利空間,加速產業集中化 |
資料來源:股感自行整理
六、市場修正預期:供給遞延而非需求消失,算力加速出海
經歷選後初期的情緒震盪後,全球資金與產業界已逐步收斂出三個共識:
- 供給時程遞延,而非需求消失:2026 下半年至 2027 上半年受州議會立法觀望影響,部分開工與拉貨節奏將向後遞延 1 至 2 季,待 2027 上半年費率與規則定案,成熟專案將在 2027 下半年重新加速釋放。
- 「管而不禁」延長產業週期:適度放緩投機性擴建有助降低未來算力供給過剩風險,並推升既有已通電園區的租金與稀缺價值;
- 「算力出海」全面加速,美國本土併網與許可阻力擴大,促使科技巨頭加快海外選址,主要承接區域包括歐洲、印度、東南亞、澳洲以及日韓。
七、美國與台灣供應鏈影響:依交付階段與交期分化
在這波制度轉型中,美台供應鏈並非全面受創,而是依據「設備稀缺度、交期長度與距離機房最終交付的遠近」呈現明顯分化。
在美國本土供應鏈方面,大型雲端巨頭與資料中心 REITs 具備龐大自由現金流、跨州調度與自建電網議價力(如 Alphabet 約 85% 採自有資金自建、AWS 在建專案成熟度最高),在新增供給受限下,既有已通電園區的競爭優勢更加穩固;反觀高度依賴外部融資與單一州別新建專案的高槓桿算力租賃與中小型開發商(如 CoreWeave、Nebius),則面臨較大的資金周轉壓力。
同時,具備大型負載費率機制與獨立發電能力的電力設備、儲能與公用事業(如 GE Vernova、Eaton、NextEra Energy、First Solar、Enphase),以及受惠於 AI 安全稽核與重大事故 48 小時通報機制的資安與合規軟體(如 CrowdStrike、Palo Alto Networks、Zscaler),則直接承接結構性轉型需求。
在台灣 AI 供應鏈方面,由於一座資料中心約 68.9% 的資本支出集中於「上線前 6 個月」部署伺服器與網路設備,距離最終交付越近的環節,營收認列時點越容易隨建廠進度調整;反觀交期長達一年以上的先進製程晶片與高壓變壓器,訂單能見度則維持高檔。
台灣 AI 供應鏈交期長度與受影響程度
| 供應鏈環節 | 設備平均交期 | 受遞延影響 | 產業邏輯 | 台灣代表廠商 |
|---|---|---|---|---|
| 晶圓代工與先進封裝 | 6~12 個月(HBM 近 1 年) | 影響極低 | CSP 採長約鎖定配額,不受短期建廠遞延影響 | 台積電 (2330)、日月光投控 (3711) |
| 重電設備與電網基建 | 40~50 週以上 | 需求剛性強 | 必須採購、訂單能見度高 | 華城 (1519)、士電 (1503)、中興電 (1513)、亞力 (1514) |
| 高階網通與光通訊 | 關鍵晶片/雷射供給偏緊 | 影響低至中 | 交換器、光模組仍提前鎖量,僅整機組裝出貨微幅調整 | 智邦 (2345)、光聖 (6442)、聯亞 (3081)、眾達-KY (4977) |
| 電源供應器與儲能 | UPS/BESS 33 週 | 規格升級轉機 | 各州強制配置儲能(BESS)配合尖峰降載,推升機櫃電源與電池備援滲透率 | 台達電 (2308)、光寶科 (2301)、順達 (3211)、AES-KY (6781) |
| 液冷散熱系統 | CDU 12~18 週、水冷板 4~6 週 | 短期微調、長期加速 | 短期拉貨可能隨機房延後 1~2 季 | 奇鋐 (3017)、雙鴻 (3324)、健策 (3653)、建準 (2421) |
| AI 伺服器與整櫃組裝 | 組裝產能相對充足 | 出貨認列最易後移 | 處於價值鏈最末端,若機房尚未接電,將延後整櫃驗收。 | 鴻海 (2317)、廣達 (2382)、緯創 (3231)、緯穎 (6669) |
資料來源:股感自行整理
八、未來資料中心發展展望:2026 Q4 – 2028 為關鍵演進
展望未來兩年,AI 資料中心可能沿著明確的政策與基建時程完成制度轉型。
2026 年 12 月的跛鴨會期是第一個觀察窗口,市場首要關注 12 月 10 日德州 ERCOT 併網稽核報告出爐後的官方態度,其次追蹤聯邦參議院 S. 5653《2026 年兩黨美國可負擔性與就業法案》 能否在新國會上任前通過,這會定調聯邦層級加快輸電許可與資料中心自付電網成本的框架。
進入 2027 年上半年,隨著 1 月 3 日新國會就任、1 月 19 日德州新州長就職,全美各州議會將密集審議大負載費率與稅優調整,此階段新案審批最為謹慎,中下游伺服器組裝與拉貨節奏預期呈現階段性整理。待 2027 年下半年大負載費率拍板、過半地方暫停令到期後,已完成電力與土地融資的成熟專案將重新加速釋放;在 2028 年 62.2 GW 產能驗收期來臨時,具備自建電廠(表後發電)、無水液冷技術與全球多點布局能力的科技巨頭與核心供應鏈,將在這一輪結構洗牌中持續擴大領先優勢。
2026 Q4 – 2028 美國資料中心政策與建置演進時程表
| 時間階段 | 關鍵政治與法規節點 | 對資料中心建置與供應鏈的實質影響 |
|---|---|---|
| 2026 年 12 月 | 12/10 德州 ERCOT、併網稽核報告出爐聯邦參議院審議S. 5653 跨黨派電網法案 | 確認聯邦輸電許可改革方向,在建專案維持正常推進,未核准新案進入觀望 |
| 2027 年上半年 | 1/3 美國第 120 屆新國會就任、1/19 德州新州長就職各州議會審議大負載費率 | 新案審批最為謹慎,中下游伺服器整櫃組裝與拉貨節奏呈現「先蹲」階段性整理 |
| 2027 年下半年 | 各州大負載費率與成本分攤機制、拍板全美過半地方臨時暫停令陸續到期 | 已取得電力與土地融資的成熟專案重新加速開工,遞延的設備拉貨需求集中釋放 |
| 2028 年全年 | 美國總統大選年、全美預計淨新增 62.2 GW 產能進入驗收 | 擁有表後自建電廠、閉環液冷與海外多點布局的巨頭與核心供應鏈,擴大市占優勢 |
資料來源:股感自行整理
結論
美國期中選舉的結果,並沒有改變企業導入 AI 的長期趨勢,而是替過去無序擴張的資料中心畫下了一道「制度紅線」。隨著「電網成本自負」與「水資源管制」成為美國兩黨與地方政府的共同底線,算力建設的門檻正全面墊高。短期內,德州等關鍵州的審批遞延確實會讓中下游硬體拉貨出現季節性調整;但把時間拉長到 2027 年下半年,當費率與規則塵埃落定,具備自有資金、表後發電能力與無水液冷技術的科技巨頭與核心供應鏈,反而會在這一輪高門檻淘汰賽中進一步拉開領先優勢。
【延伸閱讀】
