



2026 年 11 月 19 日,GTA 系列製作團隊 Rockstar Games 的新作《Grand Theft Auto VI》正式發售,這款原先預計 2025 年上市的 3A 大作,一路延到 2026 年 5 月,再延到今天,足足晚了一年多才和玩家見面。全球玩家討論度衝高的同時,很少人注意到背後的那間母公司:Take-Two Interactive(美股代號 TTWO)。
這篇文章不聊遊戲好不好玩,而是告訴你一家遊戲公司到底靠什麼賺錢?GTA6 背後的母公司,Take-Two (Rockstar Games 為其子公司)是一家什麼樣的公司?以及一款遊戲都有哪些成本?就讓股感改從商業視角帶你一起進入遊戲世界!
玩家課金的錢,最後流向哪裡?
首先要知道,遊戲公司的收入來源其實有好幾種模式,差別在於玩家什麼時候付出這筆錢?
| 模式 | 怎麼賺 | 代表例子 |
|---|---|---|
| 買斷制(premium) | 玩家一次付清買斷整款遊戲,沒有後續訂費 | GTA6 本體 |
| 免費增值 (F2P + 課金) |
遊戲免費下載,玩家在遊戲裡買虛擬道具、角色、進度條 | Zynga 的 Toon Blast、Words With Friends |
| 經常性消費支出(RCS) | 買斷制遊戲上市後,玩家持續買 DLC、季節通行證(season pass)、虛擬貨幣 | GTA Online 裡的 Shark Cards、NBA 2K 的 VC 點數 |
| 訂閱制 | 每月固定收費,換取遊戲庫或特權內容 | GTA+(Take-Two 自家訂閱服務)、Xbox Game Pass |
| 遊戲內廣告 | 在免費手遊裡插入廣告 | Zynga 旗下多數休閒手遊 |
| 授權與周邊 | 商品、影視化、電競授權收入 | GTA 系列周邊商品 |
重點在第三欄,現在所有遊戲大廠最看重的數字叫做「經常性消費支出」(Recurrent Consumer Spending,簡稱 RCS),指的是玩家一次性買斷之外的持續消費,包含:虛擬貨幣、DLC (可下載附加內容)、遊戲內購買和遊戲內廣告。
註:這個指標重要是因為它比單次買斷更穩定,也更好預測,是投資人判斷一家遊戲公司財務體質的重要依據。後面談 Take-Two 財報時會反覆提到它。
全球遊戲市場有多大?
就算沒有 GTA6,整個遊戲產業的蛋糕也在變大。Take-Two 引用的產業預估顯示,全球遊戲市場將從 2025 年的 1,970 億美元,持續成長到 2029 年的 2,340 億美元:
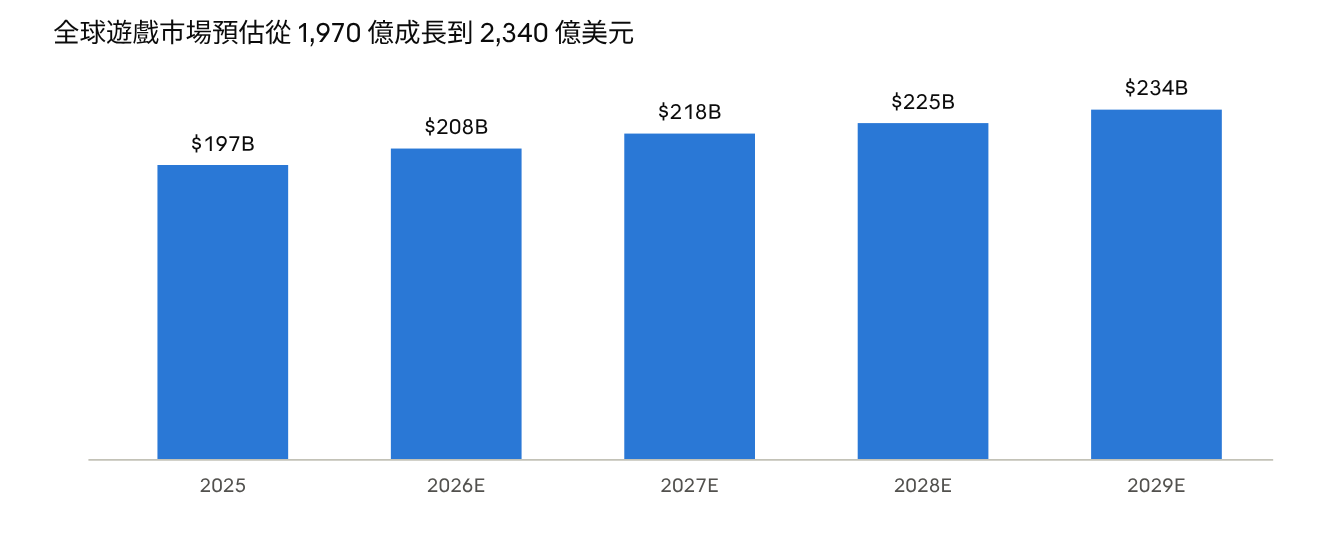
Take-Two 2026 秋季投資人簡報所引用的 IDG Consulting 數據(2026 年 8 月)
這份預估不包含硬體與手機廣告收入,主要是手機、PC、主機的數位與實體銷售。而現在人手一機的情況下,手機依舊是最大的單一區塊,這也解釋了為什麼連 Take-Two 這種以單機大作起家的公司,也要花 127 億美元去併購 Zynga。
Take-Two 是誰?一家由一款遊戲起家的公司
我們回過頭來介紹 Take-Two 這間公司,Take-Two Interactive 由 Ryan Brant 創立於 1993 年,初期只是一家不起眼的小發行商。轉折在 1998 年:Take-Two 併購了 BMG Interactive 的資產,這筆交易帶來了《Grand Theft Auto》(GTA)系列的版權,原班人馬 Sam Houser、Dan Houser、Terry Donovan 和 Jamie King 在公司內部成立了新的發行品牌,叫做 Rockstar Games(玩家多親切地稱其為「R 星」)。
但 GTA 系列也常引發爭議,2005 年《Grand Theft Auto: San Andreas》的安裝檔被玩家改版後挖出未公開的性愛場景(即「Hot Coffee」事件),連美國聯邦貿易委員會 FTC 都介入調查。同一年,Take-Two 將 Visual Concepts、Kush Games 等工作室整合進來,成立了第二個發行品牌 2K,就是風靡全球的 NBA 2K 系列。
接下來十幾年,Take-Two 靠一路併購擴張版圖:買下 Firaxis Games(《文明》系列)、Irrational Games(《生化奇兵》)、Gearbox 的《邊緣禁地》版權。2022 年 1 月,公司宣布以 127 億美元併購手遊巨頭 Zynga,同年 5 月完成交割,Zynga 成為第三個發行品牌,讓 Take-Two 正式打進手機遊戲市場。至於 2016 年成立、專門代理獨立開發者的 Private Division 標籤,則在 2024 年收掉。
到今天,Take-Two 共有三大發行品牌:Rockstar Games、2K、Zynga。依公司 2026 年 5 月的財報說法,十三個月後的 2027 財年,這三個品牌將分別貢獻約 36%、35%、29% 的淨訂單比重。
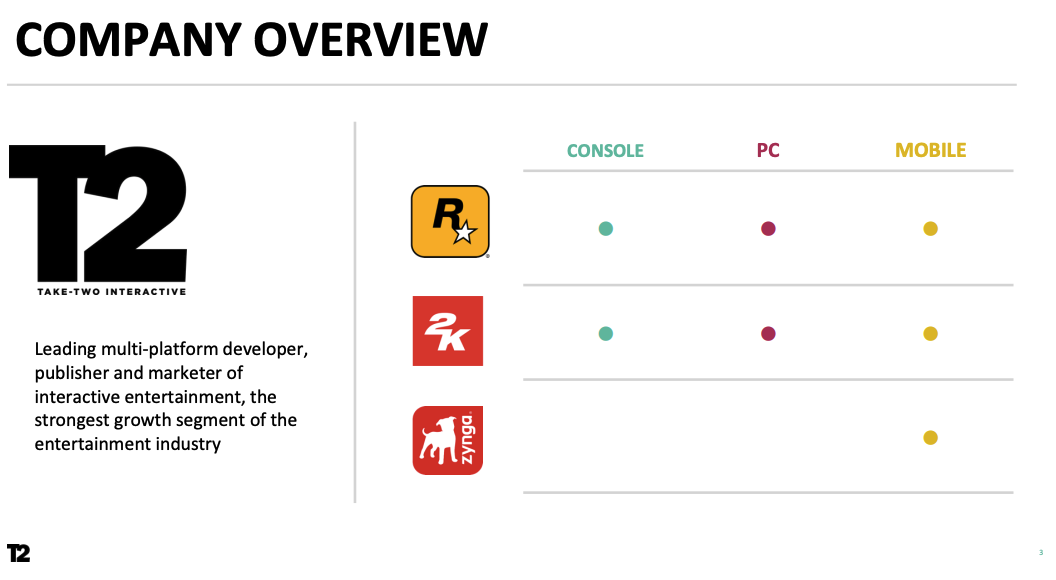
Take-Two 三大發行品牌,各自代表作有哪些?
| 品牌 | 性質 | 代表作品 |
|---|---|---|
| Rockstar Games | 主打開放世界、單機質感極強的大型作品 | Grand Theft Auto 系列、Red Dead Redemption 系列 |
| 2K | 運動模擬、策略、 FPS 齊頭並進 |
NBA 2K 系列、Civilization(文明)、BioShock(生化奇兵)、Borderlands(邊緣禁地)、Mafia(黑手黨)、WWE 2K |
| Zynga | 手機休閒遊戲,課金模式為主 | Toon Blast、Match Factory!、Empires & Puzzles、Words With Friends、Zynga Poker、Color Block Jam |
Rockstar 負責的是每隔幾年才出一次的重量級單機作品,2K 把運動、策略、射擊這幾個類型都掌握住,Zynga 則是課金化、高頻率更新的手遊大本營。三條線的營收節奏完全不同:GTA 和 Red Dead 的營收集中在發售前後幾個月爆發,而 Zynga 的手遊和 2K 的 NBA 2K 則靠每年穩定的課金經常性收入補平淡季。這也是為什麼 Take-Two 需要三條線:單靠 Rockstar 的大作周期,財報會大起大落。
Take-Two 自己的投資人簡報把三條線的平台覆蓋範圍畫得很清楚:Rockstar 與 2K 同時做主機、PC、手機三條線,唯獨 Zynga 只專注手機。這也解釋了為什麼 Take-Two 會說自己是「多平台」發行商:三條線加起來幾乎沒漏掉任何主流載體。
一款遊戲的成本,最大一塊花在哪?
根據英國公司登記資料裡,Rockstar North(GTA 系列的主力工作室,法定登記為 Rockstar Games UK Limited)每年都得向英國政府提交法定財務報表。有人把 2019 年到 2025 年的薪資支出加總,單是這一個工作室,薪資就花掉超過 21 億美元。再加上 Rockstar 在多倫多、倫敦、印度等地的其他工作室,對照之下,分析師估計整個開發預算會接近 30 億美元,作為對照,GTA V 2013 年發售時的開發加行銷成本約為 2.65 億美元。
這個數字說明了一件事:AAA 級大作的成本結構,薪資占絕大部分。因為 Rockstar 每個工作室動輒千名員工,且開發週期長達十幾年,這些人力成本會隨時間線性累積。對比一下其他知名遊戲的開發成本:Cyberpunk 2077 約 4.36 億美元,Red Dead Redemption 2 介於 3.7 到 5.4 億美元之間。
除了薪資,其他成本也可以分開看。行銷費用是遊戲產業佔比相對大的,通常 AAA 大作上市前的全球行銷投入,金額常常跟開發費相當,甚至更高。相較之下,開發引擎與工具成本相對較小,Rockstar 自己開發的 RAGE 引擎不需要向外部授權,但維護和改進引擎的技術團隊薪資仍算在人力成本裡。最後是平台抽成,Take-Two 在財報中明言,平台商(Sony、微軟、Steam)抽走的平台費用會計入營收成本,而且手機遊戲的毛利通常比主機或 PC 低,因為手機平台抽的比例更重。
簡單說,遊戲是一門人力密集的生意,軟體工程師、美術、配音、測試人員的薪資,是整個開發預算裡最重的部件。
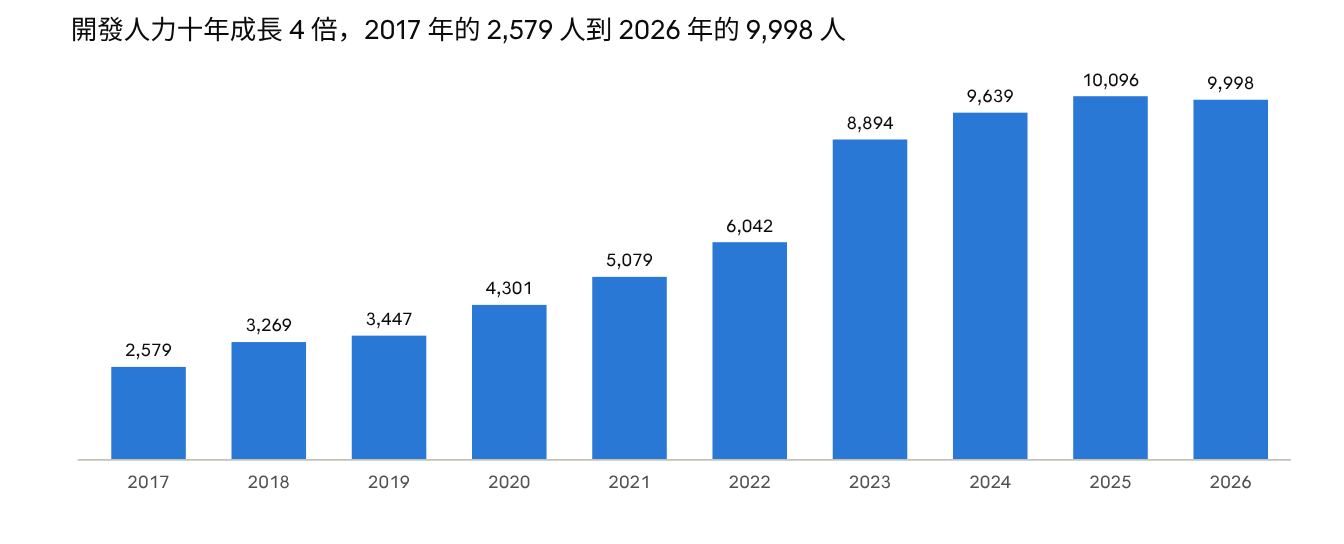
Take-Two 2026 秋季投資人簡報(Fall 2026 Investor Presentation)· 數字為每年 3 月底登記人數
Take-Two 2026 秋季投資人簡報裡的一張圖顯示:開發工作室登記人數從 2017 年的 2,579 人,一路增到 2026 年的將近 1 萬人,2022 年前後的跳增主要來自 Zynga 併購案帶進的手遊團隊。這些人都在薪資成本裡,也就是前面提到的開發成本最大的一塊。
Take-Two 近期財報
Take-Two 的財年從每年 4 月起算到次年 3 月結束。把過去六個季度的數字排在一起看,會發現公司其實沒有想像中的成長性:
| 季度 | 期間 | 淨訂單(百萬美元) | GAAP 淨營收 | 淨損益 | RCS 年增率 | RCS 佔淨訂單比重 |
|---|---|---|---|---|---|---|
| Q1 FY26 | 2025/4–6 | 1,420 | 1,500 | -11.9 | +17% | 83% |
| Q2 FY26 | 2025/7–9 | 1,961 | 1,774 | -134.0 | +20% | 73% |
| Q3 FY26 | 2025/10–12 | 1,757 | 1,699 | -92.9 | +23% | 76% |
| Q4 FY26 | 2026/1–3 | 1,580 | 1,680 | -59.5 | +7% | 82% |
| Q1 FY27 | 2026/4–6 | 1,386 | 1,534 | -34.1 | -1% | 84% |
| Q2 FY27 | 2026/7–9 | 1,600 | 1,497 | -54.0 | -9% | 81% |
資料來源:Take-Two 各季度財報發布稿(Q1 FY26、Q2 FY26、Q3 FY26、Q4 FY26、Q1 FY27、Q2 FY27)
前面也提到,RCS 全名是 Recurrent Consumer Spending(經常性消費支出)。它指的是玩家買斷遊戲本體之外持續投入的消費:虛擬貨幣(例如 GTA Online 的 Shark Cards、NBA 2K 的 VC 點數)、加購內容與季節通行證、遊戲內購買的造型道具,以及手遊裡的遊戲內廣告收入。
這個指標通常用「佔淨訂單比重」或「年增率」呈現,因為它反映的是一款遊戲上市後能不能持續賺到錢,比單次買斷銷量更能看出遊戲的長尾生命力,也是投資人評估遊戲公司體質的核心依據。
最明顯的趨勢在 RCS 年增率:Q3 FY26 還有 23% 的成長,到了 Q2 FY27 已經變成 -9%。這不是生意變差,而是舊作品進入衰退期、NBA 2K27 表現低於公司自己的預期,加上手遊端用戶成長動能趨緩。管理層其實早就講得很清楚:2027 財年的重點本來就不在 RCS,而在 GTA6 正式發售後的買斷制銷量。公司自己的全年展望就把 RCS 佔淨訂單比重的預測從 FY26 的 78% 調降到 65% 上下,因為 GTA6 本身的銷售會被分類為「數位全遊戲銷售」而非 RCS。
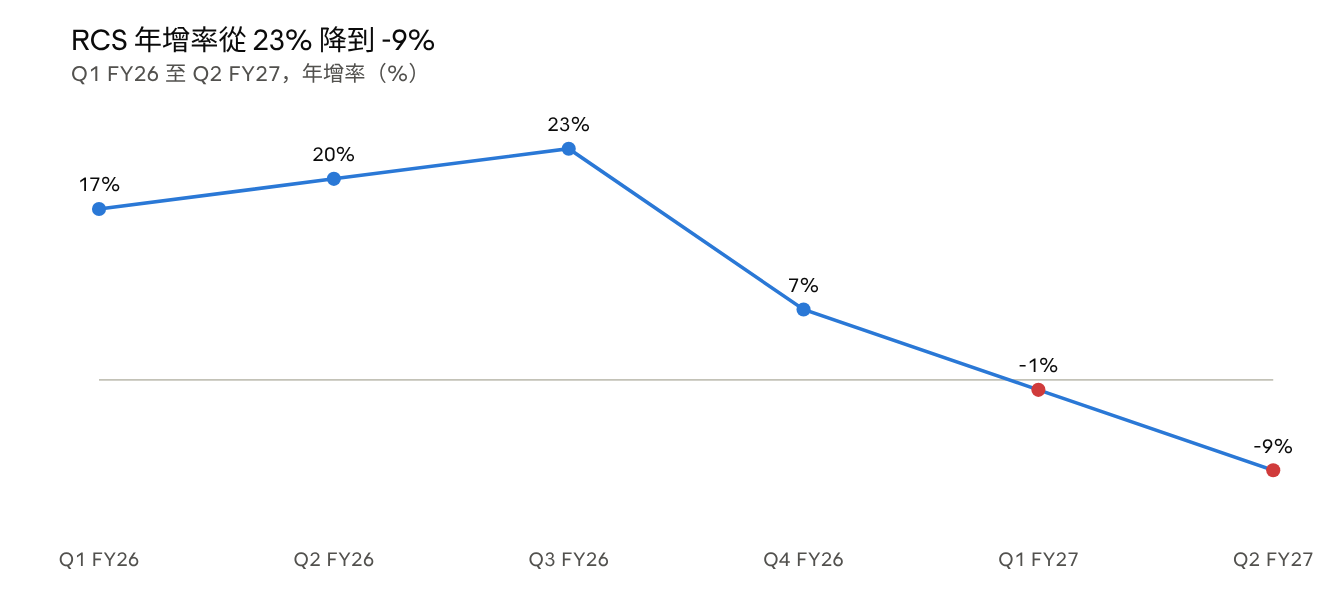
Claude 依 Take-Two 各季財報公告數字繪製 · Q1 FY26–Q2 FY27
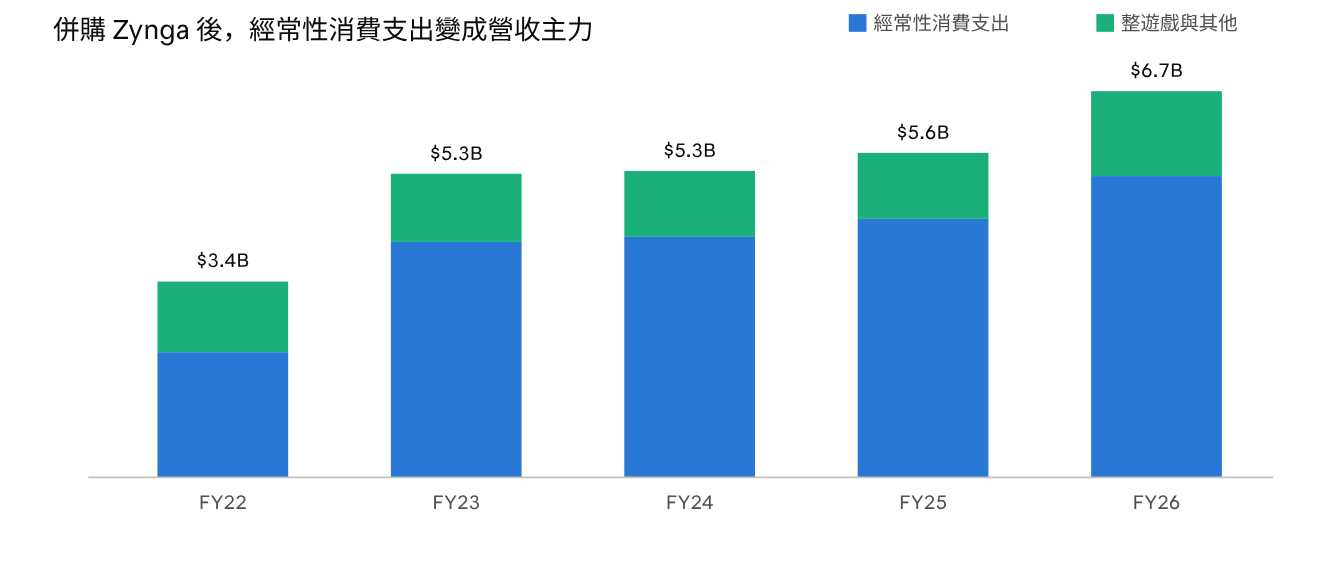
拉長到整個財年來看,趨勢更清楚。公司投資人簡報中把 2022 到 2026 財年的淨訂單拆成「經常性消費支出」與「整遊戲與其他銷售」兩塊:
Take-Two 2026 秋季投資人簡報(Fall 2026 Investor Presentation)
2023 財年的淨訂單從 34.08 億跳到 52.84 億美元,投資人簡報上特別標注「反映與 Zynga 的變革性併購」,跳增部分幾乎全數落在經常性消費支出上。從此之後,經常性消費支出就穩穩擔下整體營收中最大的一塊。同一份簡報也透露,FY2026 的淨訂單依載體分,手機占 49%、主機占 40%、PC 與其他占 11%,Zynga 併購後,手機正式超越主機成為最大的單一載體。
研發費用占營收比重
EA 最新一個財年(2025/4–2026/3)研發費用 28.28 億美元,占營收 38%,比上一財年的 34% 再向上走。Take-Two 的比重低得多,2025 財年約為 18%,而且最近幾季還在下降:Q4 FY26 研發費用年減 11.9% 到 2.625 億美元,營收卻是正增 6%。
兩家差距主要來自模式不同。EA 旗下的 FIFA(現已改名 EA Sports FC)、Apex Legends 都是需要持續更新內容、保持玩家活躍度的活服務型遊戲,研發團隊要持續充實內容,比較屬於細水慢流型。而 Take-Two 的主力是每隔好幾年才發一次的大作,淡季時研發支出自然會收縮。
再來看另一大巨頭,騰訊。Tencent 2025 全年研發支出高達 858 億人民幣(約 120 億美元),資本支出更高達 792 億人民幣,但這筆支出覆蓋整個集團,包括平台、廣告、金融、雲服務,尤其 2026 年起 AI 基礎設施投資大幅拉高整體數字,騰訊也從不單獨公開遊戲事業的研發比重。所以下面圖表只有比較 Take-Two 與 EA 這兩家專門的遊戲公司,騰訊的數字只在文字裡作為規模參考。
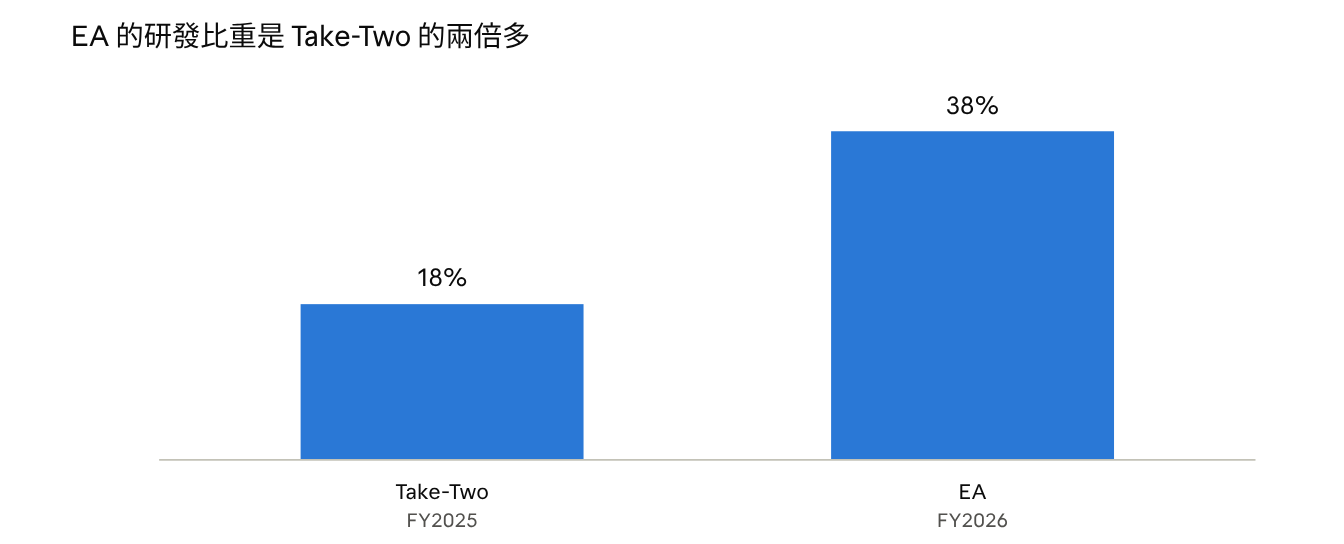
Claude 整理 EA、10-K、Take-Two 10-K 公發數字繪製 · 口徑為各自最新一個財年
2026 世界前十大遊戲公司排名
如果按市值排序,騰訊是全球最大的上市遊戲公司,其餘 Sony、Nintendo、NetEase(網易)都排在 Take-Two 前面:
| 資料來源:capital.com | ||||
| 公司 | 國家 | 市值(十億美元) | 定位 | 代表作品 |
|---|---|---|---|---|
| Microsoft(微軟) | 美國 | 3,770 | 透過 Xbox 和對 Activision Blizzard 的併購 | Xbox 主機、Windows PC 遊戲平台 |
| Tencent(騰訊) | 中國 | 588.7 | 社交軟體 + 投資控股(Riot、Supercell 等) | 《英雄聯盟》、 《王者榮耀》 |
| Sony | 日本 | 122.8 | 主機平台(PlayStation)+ 自有工作室 | 《漫威蜘蛛人》系列 |
| NetEase(網易) | 中國 | 73.3 | 自研手遊為主 | 《夢幻西遊》 |
| Nintendo (任天堂) |
日本 | 61.7 | 自有主機 + IP | 《薩爾達傳說》、 《瑪利歐》系列 |
| Sea Limited | 新加坡 | 53.2 | 東南亞遊戲平台 Garena | 《Free Fire》、《傳說對決》 |
| Electronic Arts(EA) | 美國 | 50.9 | 運動、開放世界為主 | 《FIFA/EA Sports FC》 |
| Roblox | 美國 | 43.8 | UGC 平台 | Roblox(平台本身) |
| Take-Two | 美國 | 40.3 | 開放世界大作 | 《GTA》、《碧血狂殺》、《2K》系列 |
| Aristocrat | 澳洲 | 20.7 | 老虎機、博彩機台 | Lightning Link 老虎機系列 |
從這張排行榜可以看出,遊戲產業越來越集團化,也因為排序依據是整體市值,前幾名的公司裡面摻了不少非遊戲業務。例如:騰訊的市值大半來自社交、廣告與金融。但如果只看純遊戲業務的營收規模,騰訊仍穩坐全球第一:2026 年第一季單季遊戲營收達到 144 億美元,相當於 Take-Two 整個 2026 財年淨訂單(67.2 億美元)的 2 倍以上;網易同期遊戲營收則是 37 億美元,同樣遠高於 Take-Two 單季規模。不管看市值還是純遊戲營收,Take-Two 都排不進這幾家巨頭的量級,而公司的成長說到底就壓在 GTA6 這一款大作上。
GTA6 正式上市後,Take-Two 可以投資嗎?
今年 Take-Two 2027 財年(2026/4–2027/3)的淨訂單目標訂在 80 到 82 億美元,比 2026 財年的 67.2 億美元成長約 20%,幾乎全部賭在 GTA6 身上。Q2 FY27 財報發布時,CEO Strauss Zelnick 就說預購「持續達到前所未有的水準」,但他也特別說明公司不想「在成果出來前就先談成功」,打算等正式上市後再更新數字。這也代表,現在市場上看到的樂觀情緒,有很大一部分還只是預期,真正的答案要等銷量數字出來。
要判斷這檔股票現在能不能買,短期可以看發售首週的銷量數據,這會決定市場原本的樂觀預期能不能兌現;中期可以看 2027 財年第三季(2026/10–12)財報,從中觀察 GTA6 的營收認列、RCS 是否回升;長期則要看 GTA Online 的線上服務模式能不能成功複製到新作上。GTA V 靠著線上服務收入撐了 13 年,如果 GTA6 做不到同樣的黏著度,公司目前的本益比恐怕很難維持。如果從風險來看,GTA6 開發期拉得特別長(前作 GTA5 是 2013 發行),且上市日期多次延後,讓市場的期待已經墊得很高,一旦首週銷量或線上服務黏著度不如預期,股價修正的幅度可能比利多兌現時的漲幅更劇烈。
換句話說,現在的股價某種程度上已經 Price in GTA6 的「成功」,真正考驗的是這份成功能撐多久、多深,以及其他產品線是否能同步回溫?
以上整理自公開資訊與財報數字,非投資建議。
