



台塑四寶【台塑( 1301-TW )、南亞( 1303-TW )、台化( 1326-TW )、台塑化( 6505-TW )】一直以來都是存股族的最愛,不僅配息率高,股價也穩定向上, 2021 年更是賺破 2,000 億元,現金股利配發率平均高達 73%。不過近年石化景氣反轉,2025 年台塑與台化雙雙由盈轉虧,台塑的現金股利也從 2023 年配發的 4.2 元一路降至 2026 年的 0.5 元。2026 年上半年四寶獲利雖已全面回升,主要驅動力卻已經轉移。究竟台塑四寶有誰?為什麼他們那麼穩?本文帶你了解台塑四寶,看看他們到底在幹嘛!
編按:台塑集團公布 2026 年 7 月營收,四寶今年 1 到 7 月累計合併營收 9,073.1 億元,四家表現明顯分化。台塑 1,045.3 億元,年減 2.5%,是唯一衰退的一家;南亞 1,828.2 億元,年增 19.9%;台化 2,001.7 億元,年增 13.9%;台塑化 4,197.9 億元,年增 11.8%。支撐這波回升的並非石化本業,全球乙烯、丙烯仍處於供給過剩,主要動能來自 AI 與記憶體循環。南亞的子公司南電( 8046-TW )和轉投資的南亞科( 2408-TW )需求大增,南亞因而成為四寶中回升幅度最大的一檔。
台塑四寶是哪四寶?
台塑四寶是指台塑集團旗下四家上市櫃公司,分別為台灣塑膠工業(台塑)、南亞塑膠工業(南亞)、台灣化學纖維(台化)、台塑石化(台塑化)。下面分別對四家公司做介紹!
台塑
台塑成立於 1954 年,資本額超過 600 億,主要經營業務為塑膠原料、塑膠加工、精密化學及纖維製品等等,是台灣最大的石化集團,也是台灣 PVC 粉的最大生產商。除塑膠及纖維原料之製銷外,集團內轉投資及交叉持股如台塑化(6505)、麥寮汽電公司、台塑美國公司、南亞(1303)、台化(1326)等轉投資事業,每年對公司獲利貢獻均有成長。
台塑主業務以 PVC、PE 等五大泛用塑膠為主,另外還有聚烯類的 EVA、化學類的 AN,以及丙烯酸酯、碳纖維、高吸水性樹脂等產品。以國內市場來看,台塑的地位相當穩固:依 2025 年報揭露,PVC 粉國內市占率 69%、液鹼 61%、丙烯酸酯 90%、高吸水性樹脂 74%、正丁醇 99%、高密度聚乙烯 47%。不過 2025 年多數產品的銷售量都在衰退,聚丙烯年減 7.5%、丙烯腈年減 1.6%,主因是中國大陸持續開出新產能,加上美國對等關稅政策壓抑需求。
南亞
南亞成立於 1958 年 8 月,是台塑集團主要成員之一,業務分成塑膠加工、石化原料、聚酯產品、電子材料與機電工程五大類。依 2025 年報揭露的國內市占率,南亞在多項產品上都是領導者:硬質管 66%、聚酯膜 65%、環氧樹脂 64%、丙二酚 59%、PP 合成紙 52%、硬質膠布 49%、軟質膠布 42%、乙二醇 34%、電路板 34%、聚酯棉 32%、銅箔基板 28%。這份清單也看得出來,南亞的重心已從塑膠加工移到電子材料。
台化
1965 年創立,初期於彰化廠區製造木漿、嫘縈並向下游發展紡紗、織布及染整加工等一貫化的紡纖工廠。於 1987 年起,陸續加入 PS、ABS 等塑膠產品,投資六輕後,轉型為以生產石化、塑膠產品為主之事業體。 2000 年時石化、塑膠部份的營收超越纖維、紡織部份的營收,公司正式轉型為石化、塑膠業。
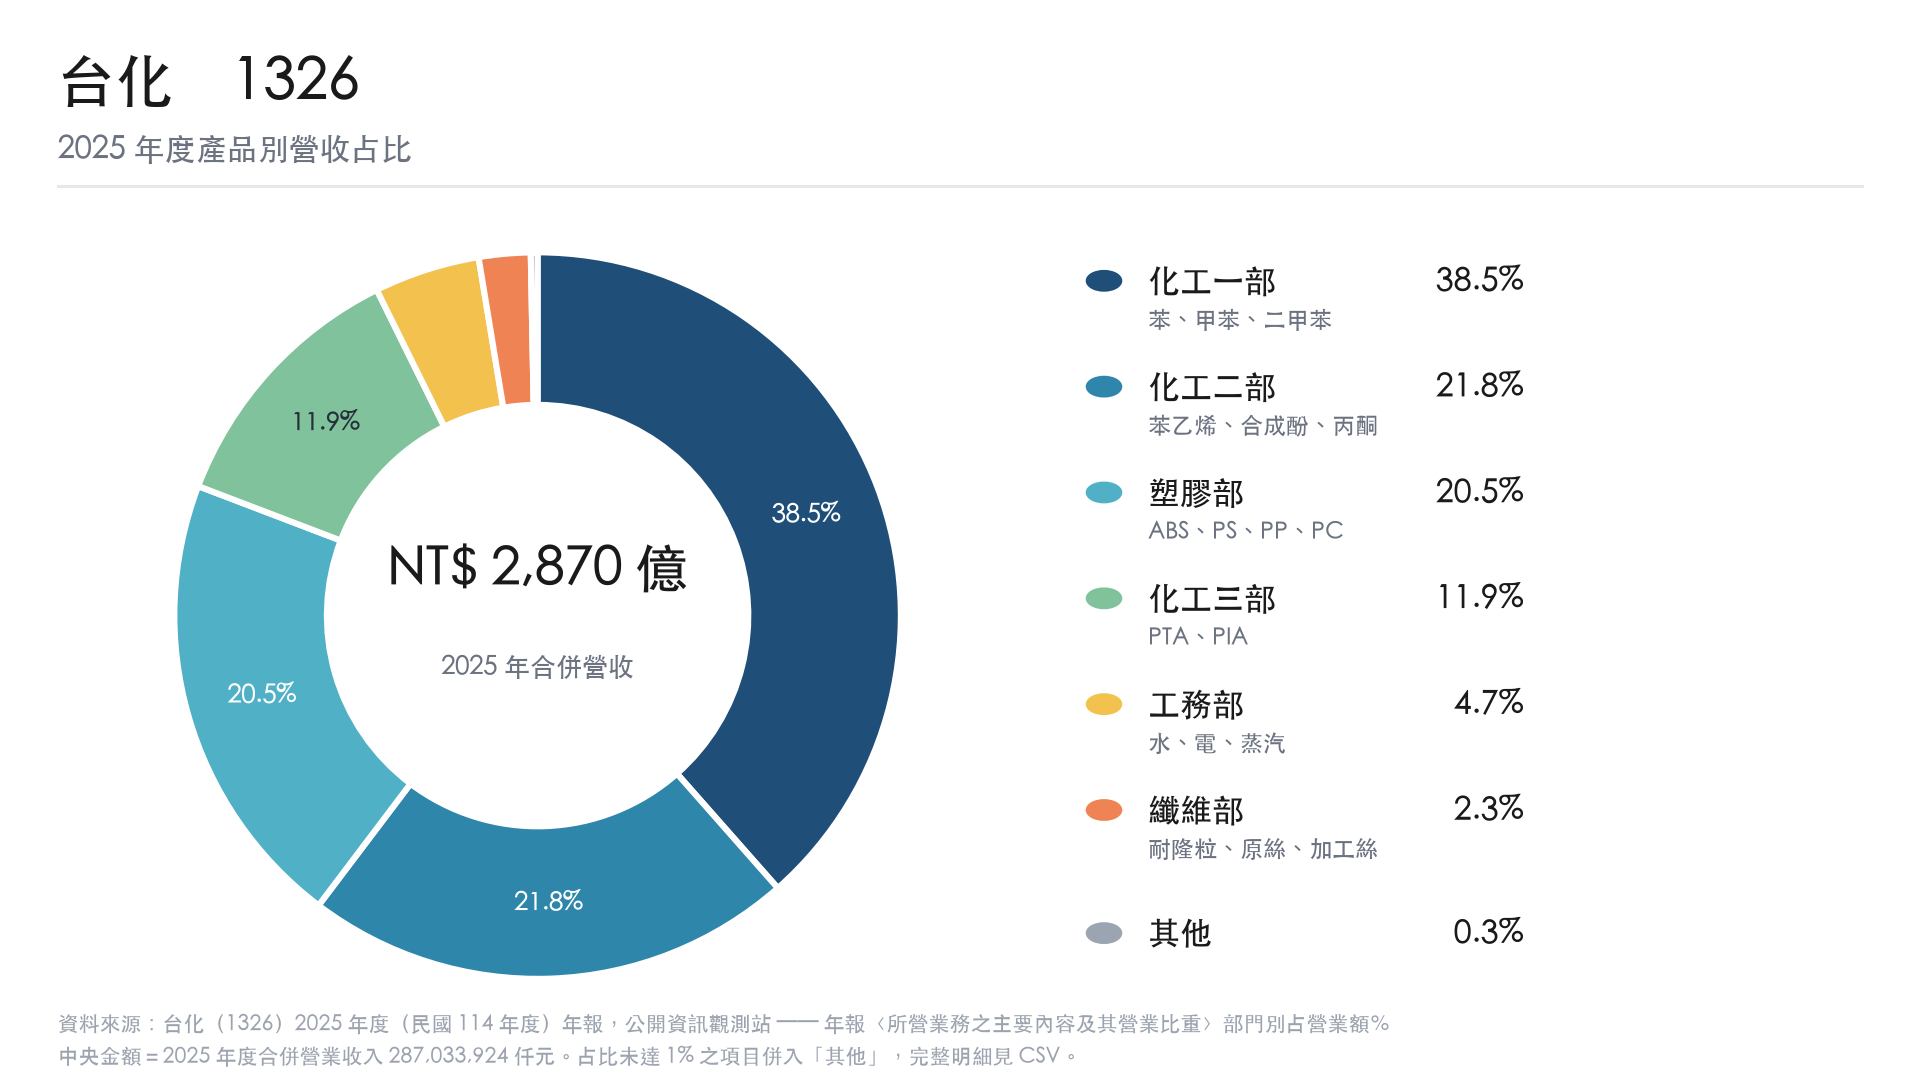
台化的產品線橫跨石化、塑膠與化纖三大類,加上供應麥寮園區的公用流體。依 2025 年報的營業比重,化工一部(苯、甲苯、二甲苯)占 38.5%最大,其次是化工二部(苯乙烯、合成酚、丙酮)21.8%、塑膠部(ABS、PS、PP、PC)20.5%、化工三部(PTA、PIA)11.9%。早年起家的纖維與紡織部門,現在合計只剩 2.6%。
台化各部門的主要產品如下:
(一)石化:苯、甲苯、對二甲苯(PX)、鄰二甲苯(OX)、苯乙烯(SM)、合成酚(Phenol)、丙酮(Acetone)、純對苯二甲酸(PTA)、二甲基甲醯胺。
(二)塑膠:聚碳酸酯樹脂(PC)、聚苯乙烯(PS)、聚丙烯(PP)、ABS。
(三)化纖:嫘縈棉、芒硝、合成纖維紗、短纖布及長纖布,尼龍粒、尼龍原絲、尼龍加工絲。
(四)工務:水、電力、過濾水、冷凍水、軟水、蒸汽等公用流體。
台塑化
台塑石化股份有限公司成立於 1992 年,主要經營石油製品、石化基本原料生產銷售事業,是國內唯一民營的石油煉製業者,生產銷售汽油、柴油等各類石油製品;輕油裂解廠生產乙烯、丙烯及丁二烯等石化基本原料,產能規模位居國內第一,另有合格汽電共生系統,供應台塑企業麥寮園區各工廠所需之蒸汽、電力等各項公用流體。
主要業務分為油品及煉油、烯烴事業,油品類產品包括輕油、汽油、柴油、航空燃油、煤油、燃料油、及液化石油氣等,並經營加油站業務;烯烴類則有乙烯、丙烯、丁二烯等;另有少部份公用流體事業,如電力、蒸氣等生產銷售。
2011 年,公司投資 2 億美元興建六輕 4.7 期擴建,在麥寮設廠生產高性能橡膠,從事「氫化苯乙烯嵌段共聚物」(Hydrogenated Styrenic Block Copolymers,簡稱 HSBC)之製造。
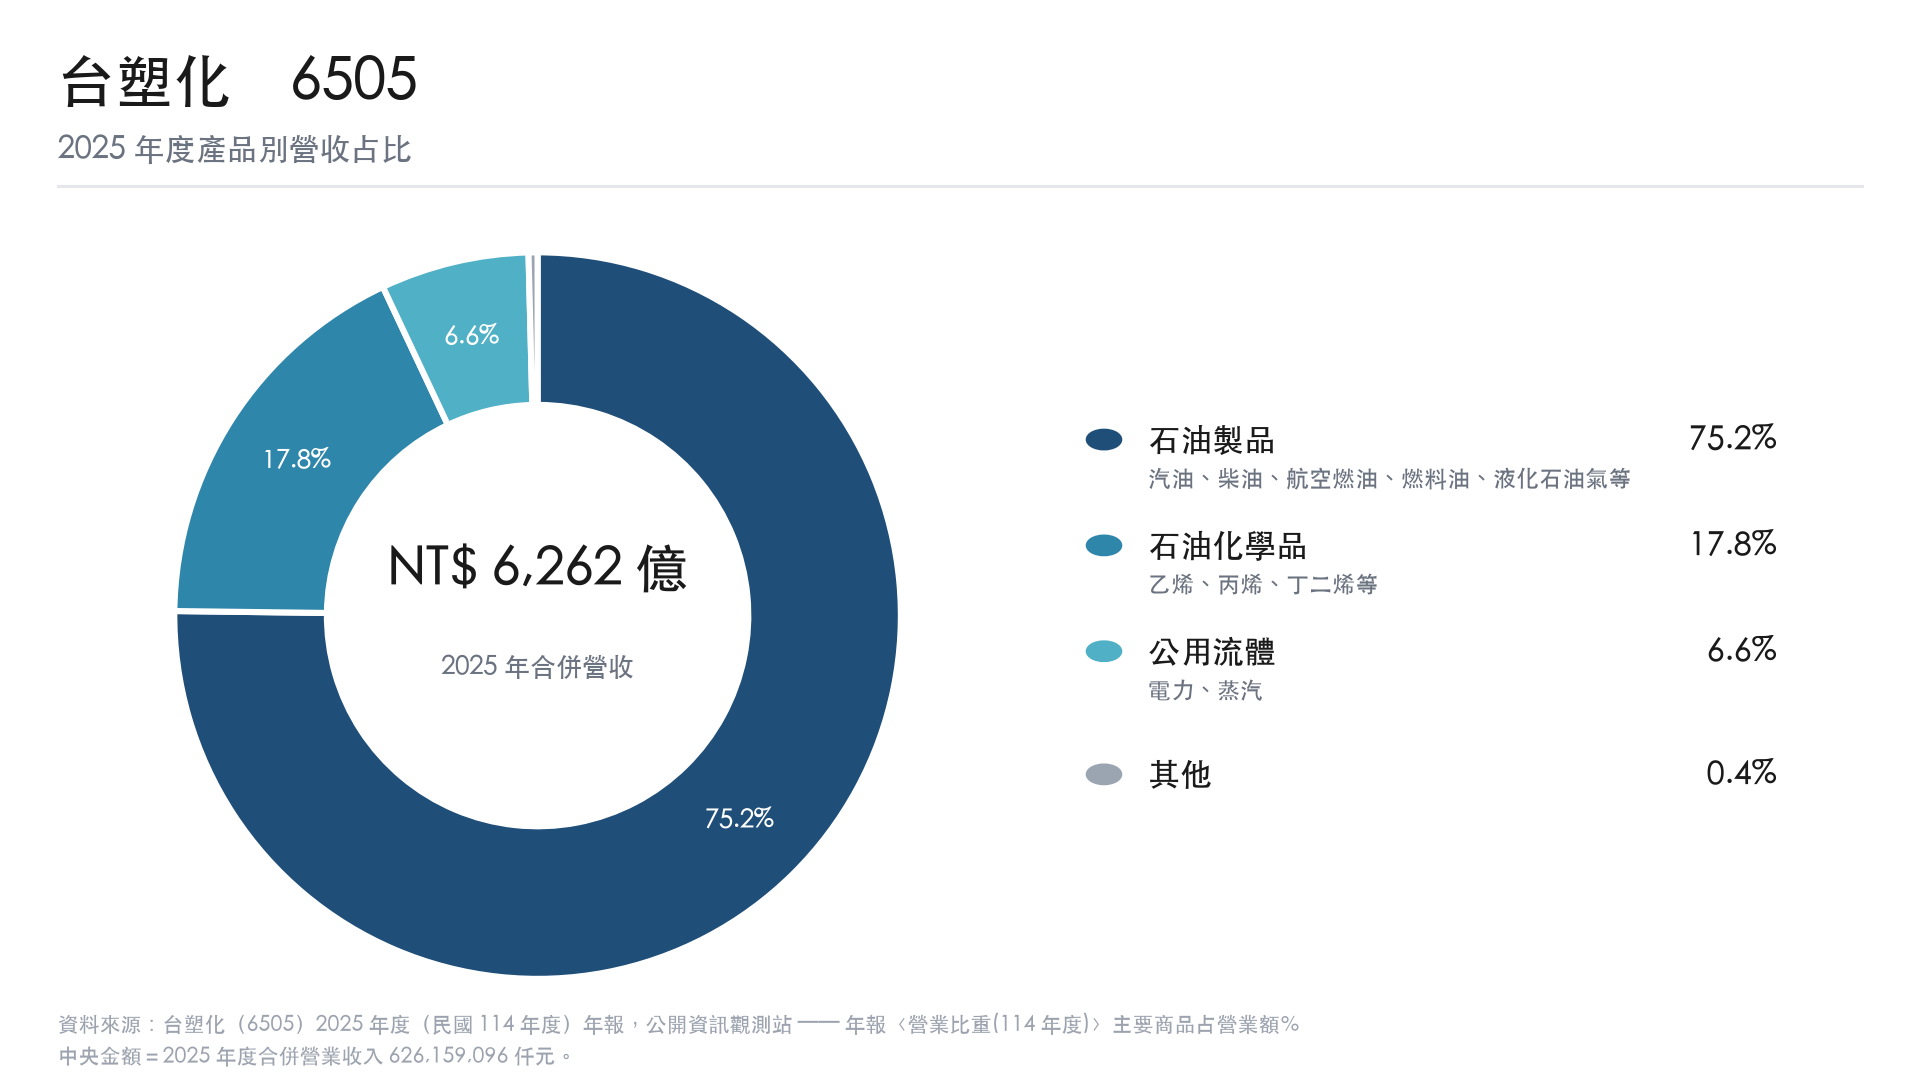
油品銷售以國內市場為優先。依台塑化 2025 年報,2025 年度內外銷銷售額分別占 52%與 48%;旗下加油站共 582 站,加油站發油量的市場占有率為 22.3%。外銷方面,柴油主要售往新加坡、菲律賓、中東、歐洲等地區;汽油方面,主要售往新加坡、印尼、菲律賓及越南等地區。主要客戶為華航( 2610-TW )、福懋( 1434-TW )、大榮、志信( 2611-TW )、山隆( 2616-TW )、全國( 9937-TW )等國內運輸業及加油站企業,以及台塑、台化、南亞、國喬( 1312-TW )、台橡( 2103-TW )等國內下游石化廠。
台塑四寶股價一定會受石油價格影響嗎?
「近期國際油價下跌,觸動塑化股走跌,預估在油價走跌,導致高價庫存成本轉嫁不易等基本面疑慮下,股價將持續震盪走低。」當國際油價出現波動時,塑化股首當其衝,到底為什麼石油價格會影響塑化股呢?
因為生產塑料的最上游原料就是原油
- 油價漲的時候: 5 大泛用樹脂報價調漲,可以轉嫁成本的塑化產業因獲利大幅增加,股價會上漲,但無法轉嫁成本的塑化產業因利潤變薄、股價會下跌,至於哪些是屬於可以轉嫁成本的塑化廠呢?通常是指位於上游、或是整合性的塑化廠,像是台塑四寶(台塑、南亞、台化、台塑化);因為這些公司擁有較多的低價原料庫存,在中間產品報價走升的時候,毛利率此時可以增加,但是愈向下游則愈難反映成本,要等到油價回跌,毛利才會回升。
- 油價跌的時候:塑化廠可能會因積存高價原油及石化原料,在製品賣出後,售價無法完全收回成本,以致產生短期性的經營虧損,所以不管是上游廠或是下游廠,股價都有可能因此而下跌,要等到油價再度持穩時,股價才會止跌回升。
不過,油價上揚帶動的塑化原料報價上揚,只能說是塑化股價上漲的充分條件,而非必要條件。因為影響塑化報價的還有「需求」這個因素,當市場景氣變好、需求增加,即使油價沒漲、塑化報價也會走高。尤其當塑化報價跌了一段時間反轉開始向上時,不論是大型股或是小型股、中上游股或是下游股,股價皆會被帶動往上。
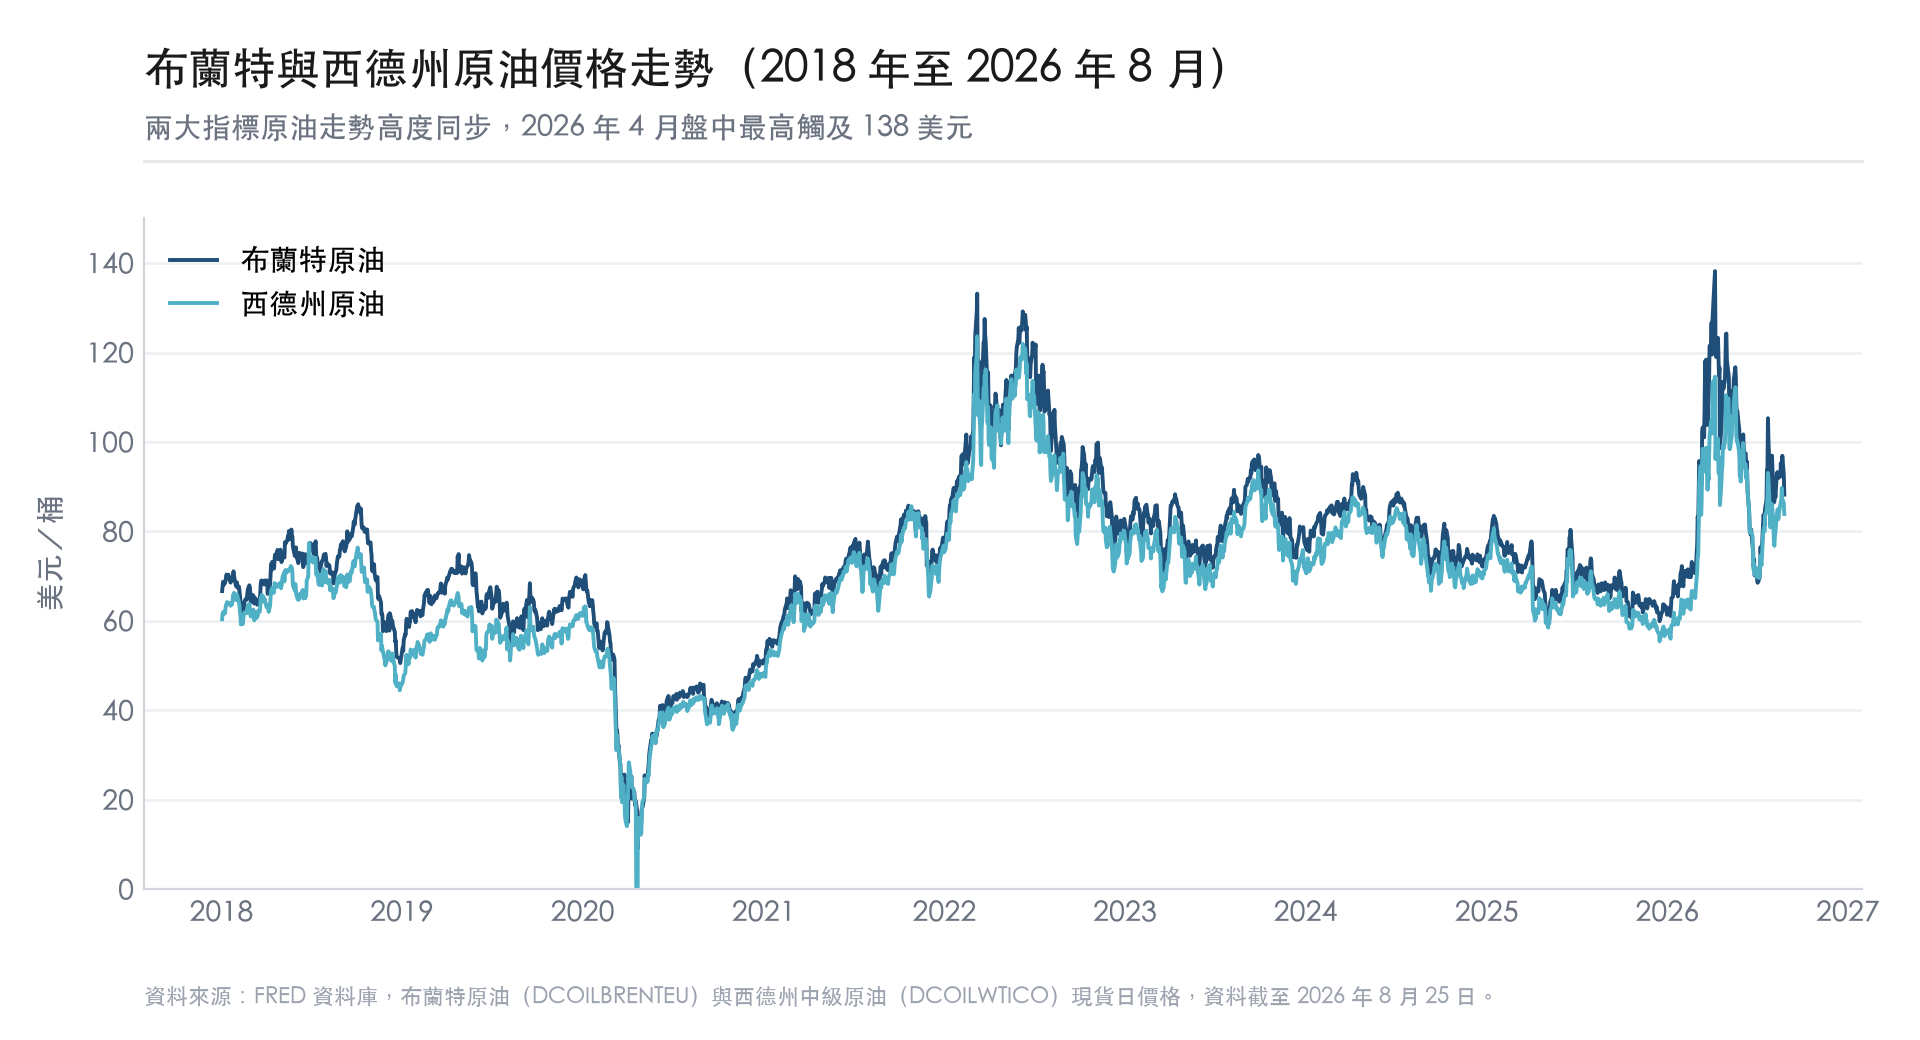
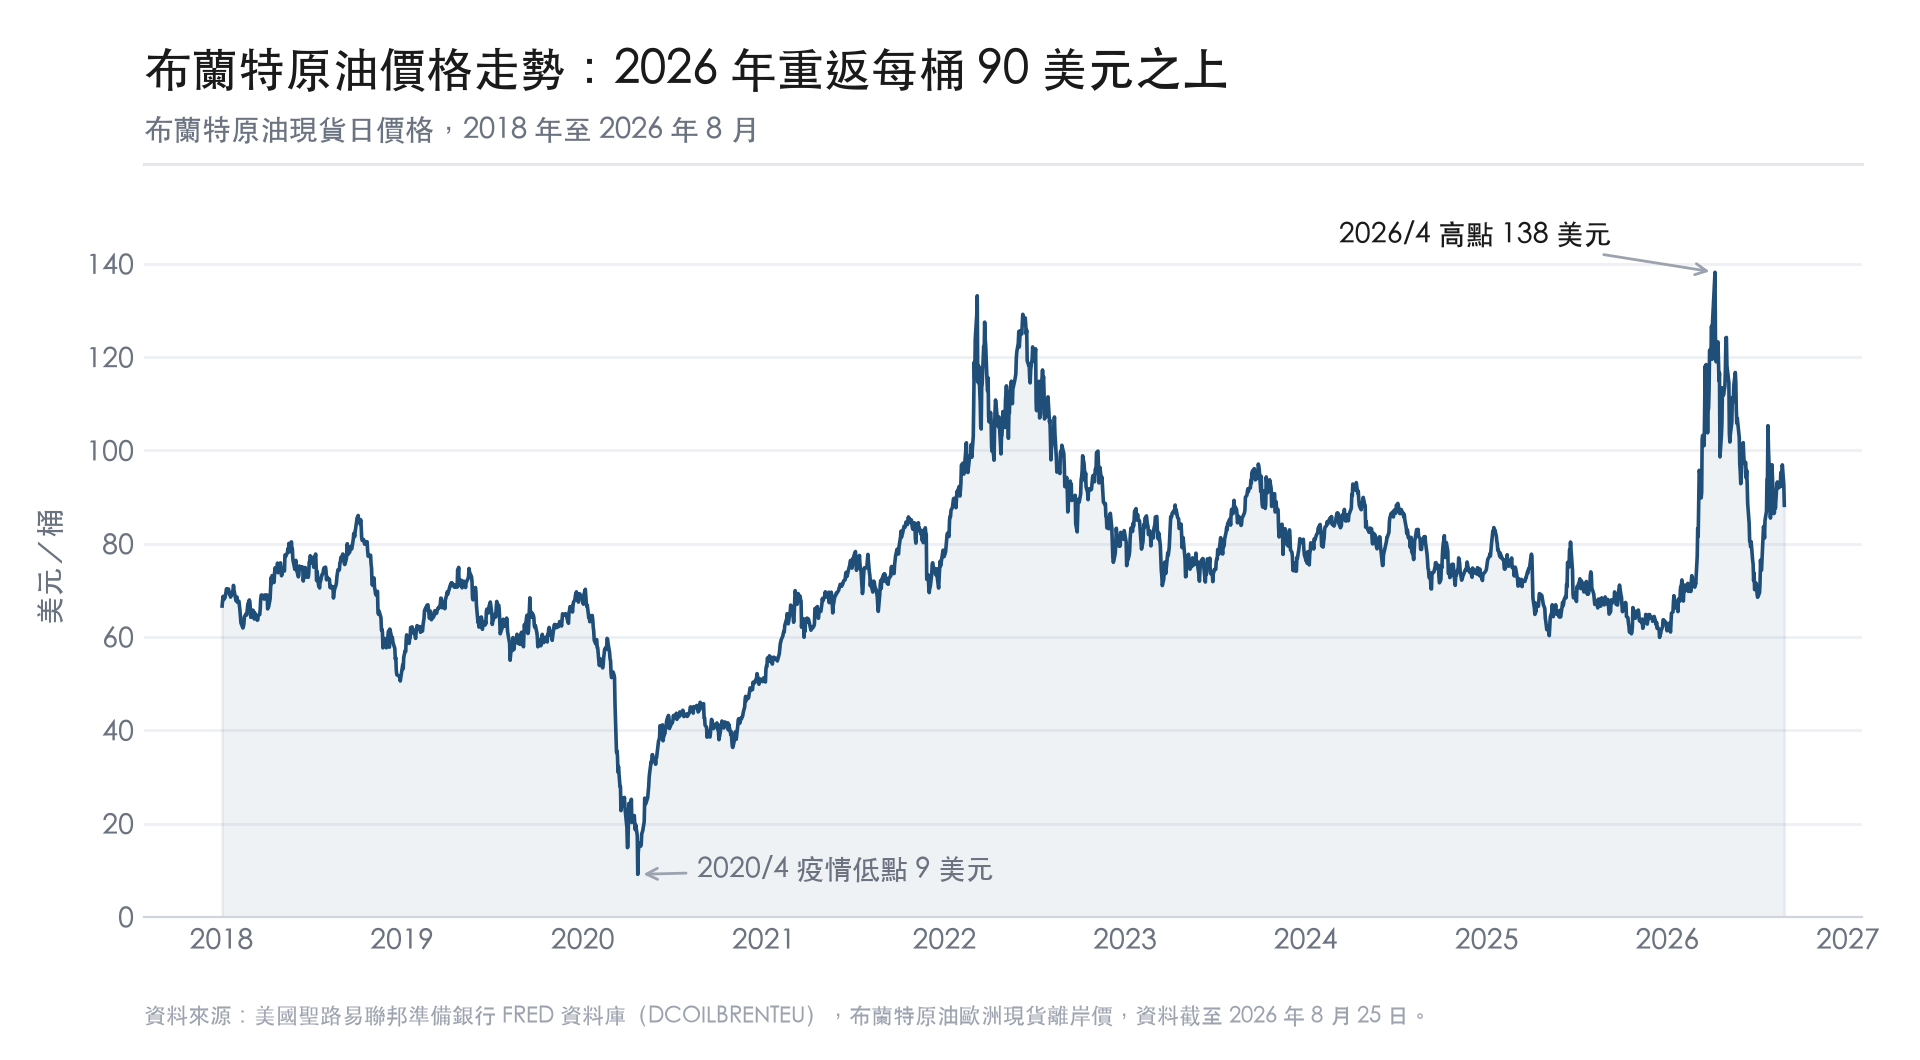
布蘭特原油在 2020 年疫情期間一度跌到每桶 9 美元,2022 年因俄烏戰爭衝上 133 美元,2025 年全年均價回落至 69.1 美元,2026 年又因中東地緣衝突再度走高,4 月盤中最高觸及 138 美元。振幅之大,正是塑化股被歸類為景氣循環股的主因。不過油價本身只是成本端的一半,另一半要看塑化產品報價是否跟得上。
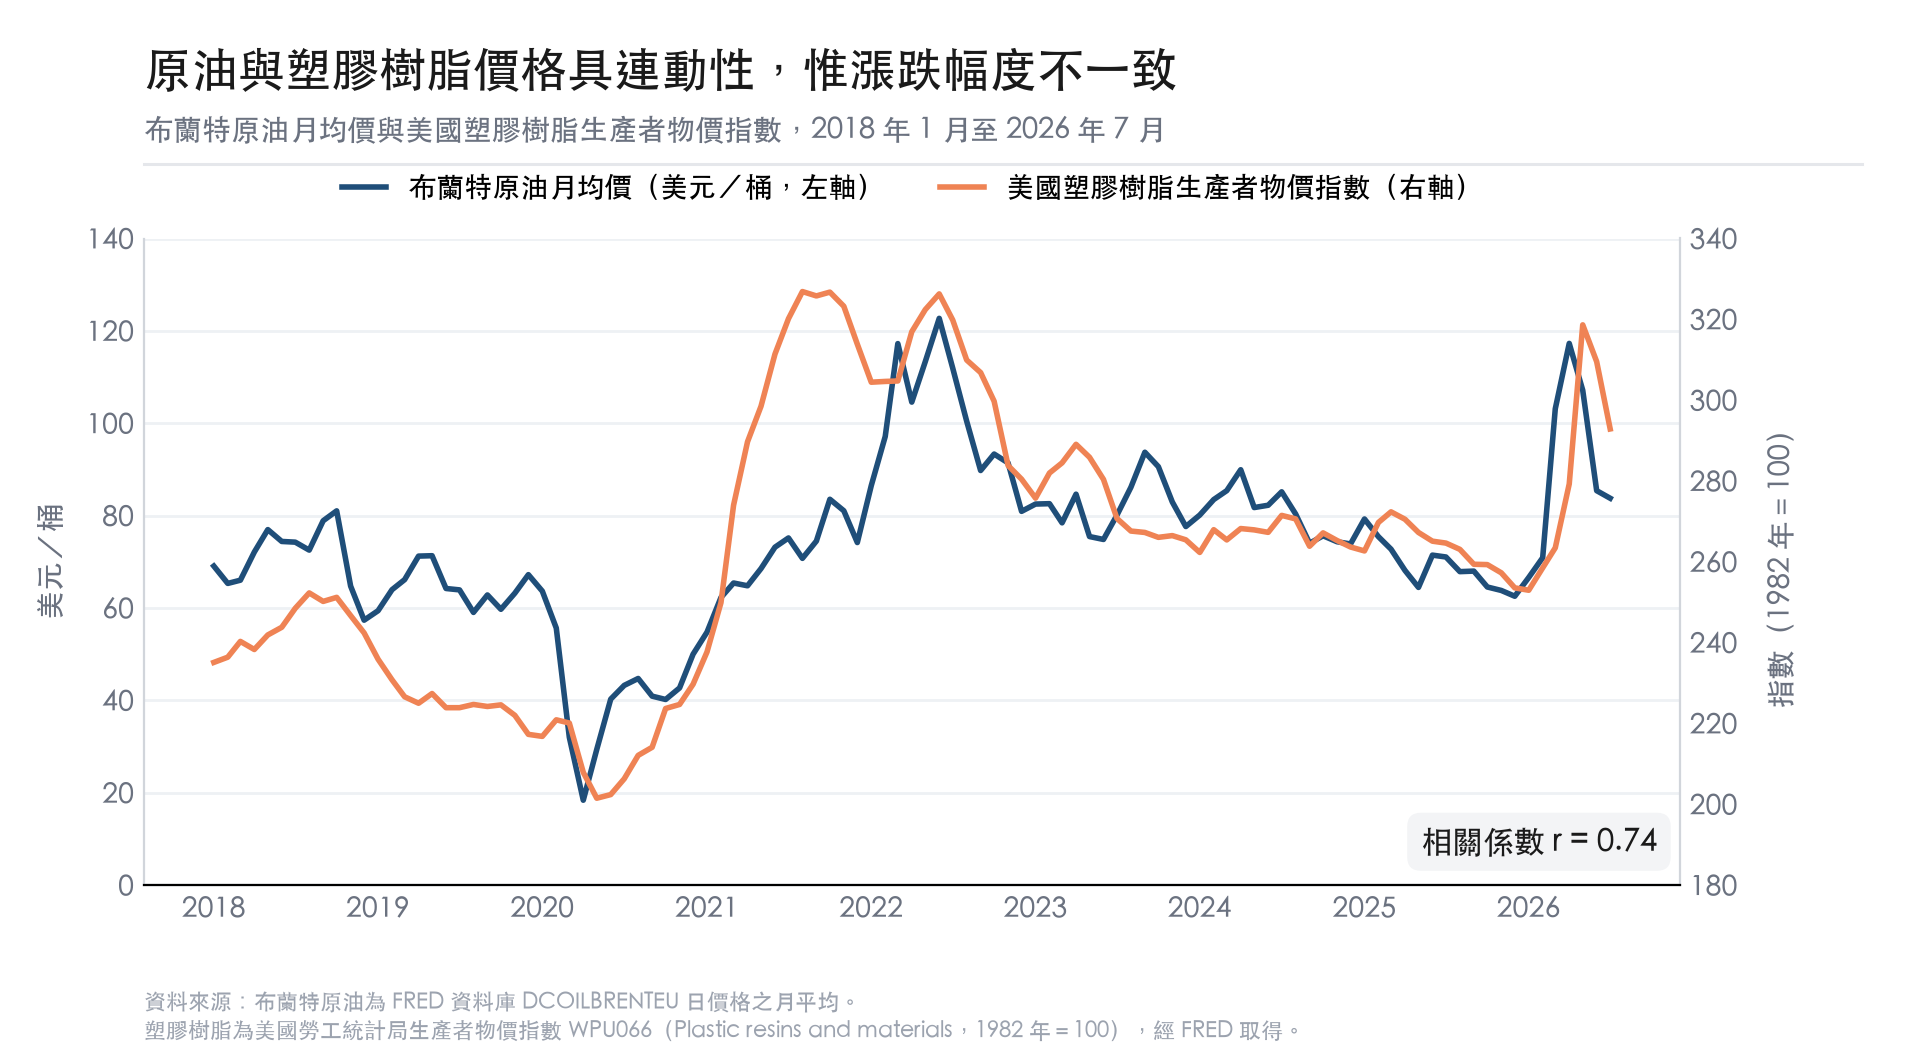
以美國勞工統計局編製的塑膠樹脂生產者物價指數對照布蘭特原油,2018 年 1 月至 2026 年 7 月的月度相關係數為 0.74,連動性確實存在,但並非等比例。關鍵在 2021 年:當年原油年均價僅 70.7 美元,樹脂價格指數卻從 215 一路拉升至 300 以上,漲幅明顯超前原油。售價漲得比原料快,價差因而擴大,這正是台塑四寶當年每股盈餘同步創高的原因。反觀 2022 年原油年均價升至 100.8 美元的高點,樹脂指數僅微幅走揚至 306,價差被壓縮,獲利隨之下滑。
再者,原油價格下跌,對塑化廠而言短線未必能立即降低成本,除了存貨的價跌損失外,還要看公司的購料合約怎麼簽、有沒有在期貨市場避險、會計上是採用先進先出法還是後進先出法,以上種種因素,會使得公司的成本未必能立即跟隨油價下降。
因此,當油價持續上漲時,對中間塑化原料有需求的下游廠商可能會加緊備料,提升塑化廠的出貨和營收,反之,當價格持續下跌時,下游廠則可能傾向等待更低的價格,備料必然不會積極,塑化公司也就容易面臨營收不振的窘境。
台塑四寶營運狀況
先從獲利與油價的對照看起。2021 年布蘭特原油年均價為每桶 70.9 美元,屬中等水準,但四寶的每股盈餘全數攀上近年高點,台塑 11.21 元、南亞 10.25 元。2022 年油價升至 100.9 美元,是 2018 年以來的最高水準,四寶的每股盈餘卻全面下滑,台塑降至 5.68 元、南亞降至 4.05 元。
這顯示油價水準與四寶獲利之間,並非單純的正向關係。真正決定獲利的是產品售價與原料成本之間的價差。2021 年疫後需求回補,塑化產品報價的漲幅超前原油,價差因而擴大;2022 年原油受戰爭推升,終端需求卻遭通膨與升息壓抑,成本難以轉嫁,價差反而收斂。
2019 年是另一個佐證。當年油價低於 2018 年,四寶的每股盈餘卻普遍衰退,主因是中美貿易戰升溫,客戶下單轉趨保守;加上企業帳上仍有高價庫存,須待庫存去化後才能反映低油價的成本效益,這段期間反而要先認列存貨跌價損失。
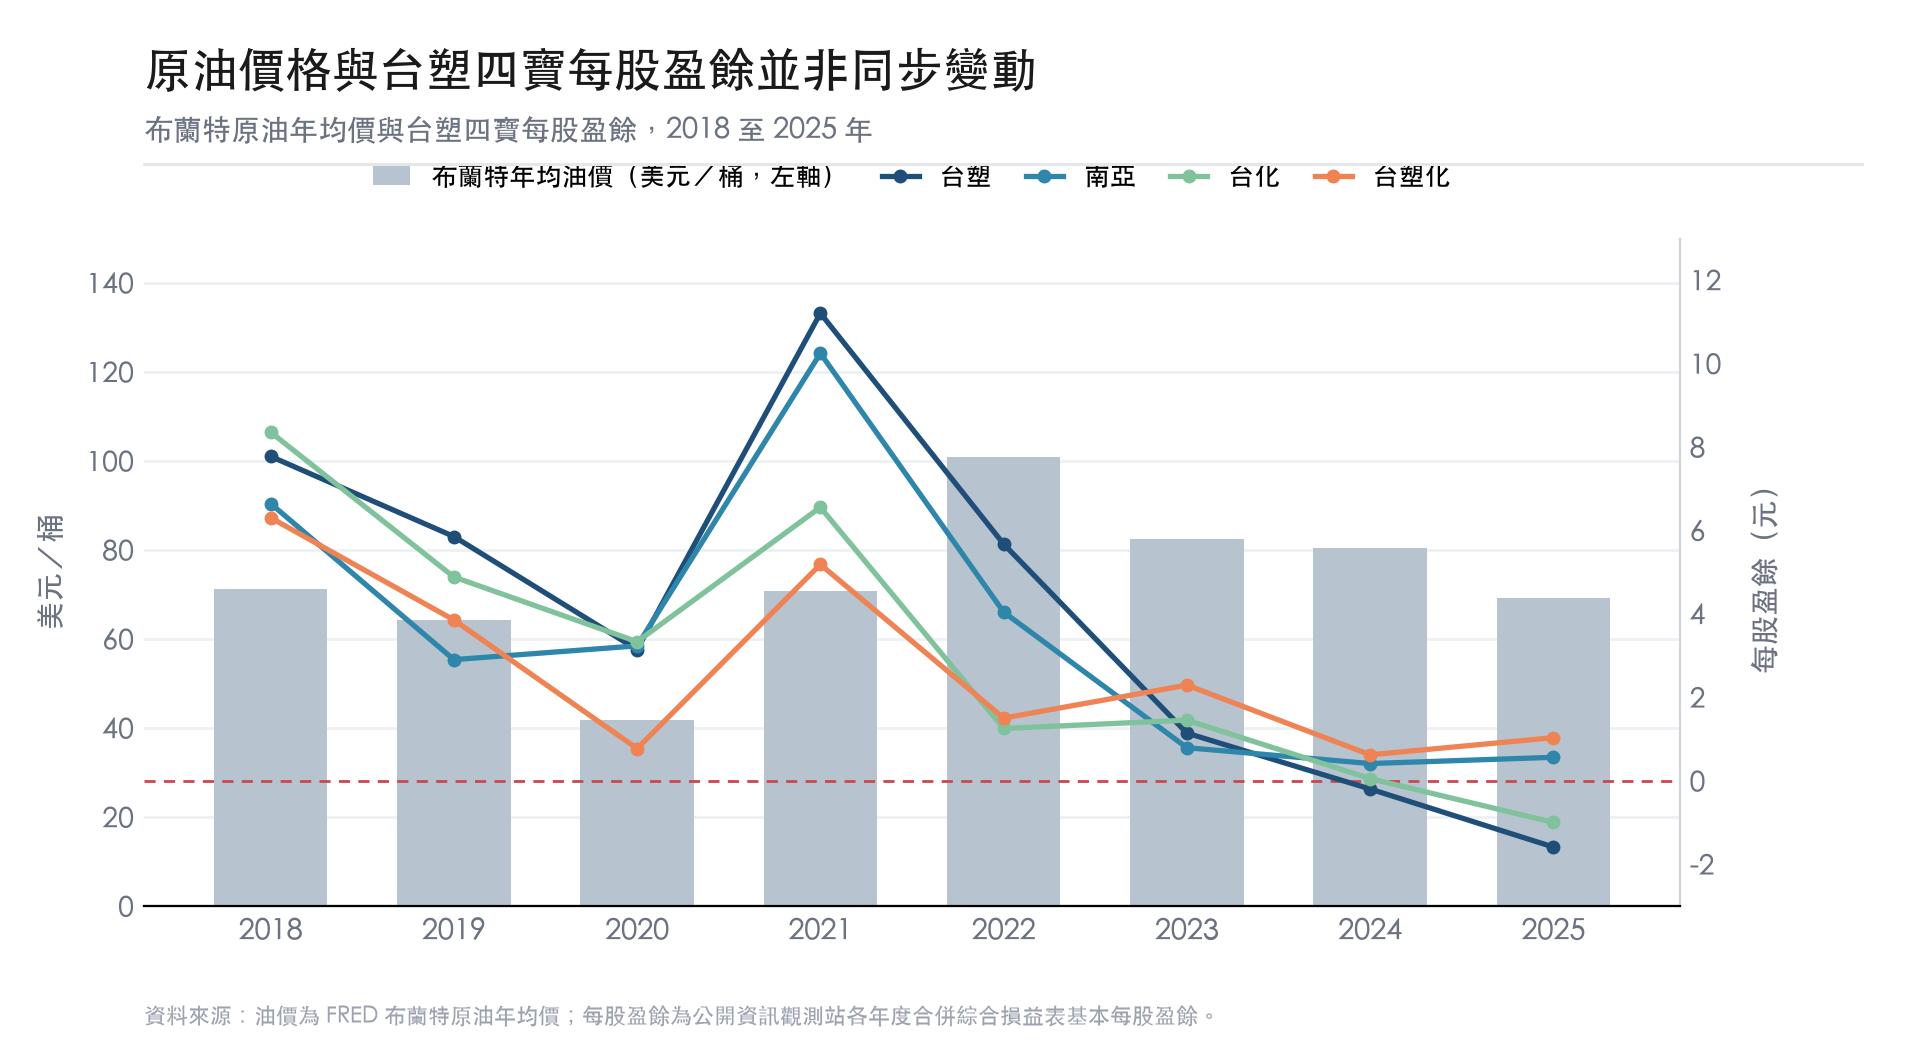
將時間軸拉近,近兩年的情況與上述歷史經驗已明顯不同。2025 年石化景氣落至谷底,台塑與台化雙雙由盈轉虧;2026 年上半年四家雖同步轉正,彼此的獲利差距卻大幅擴大。
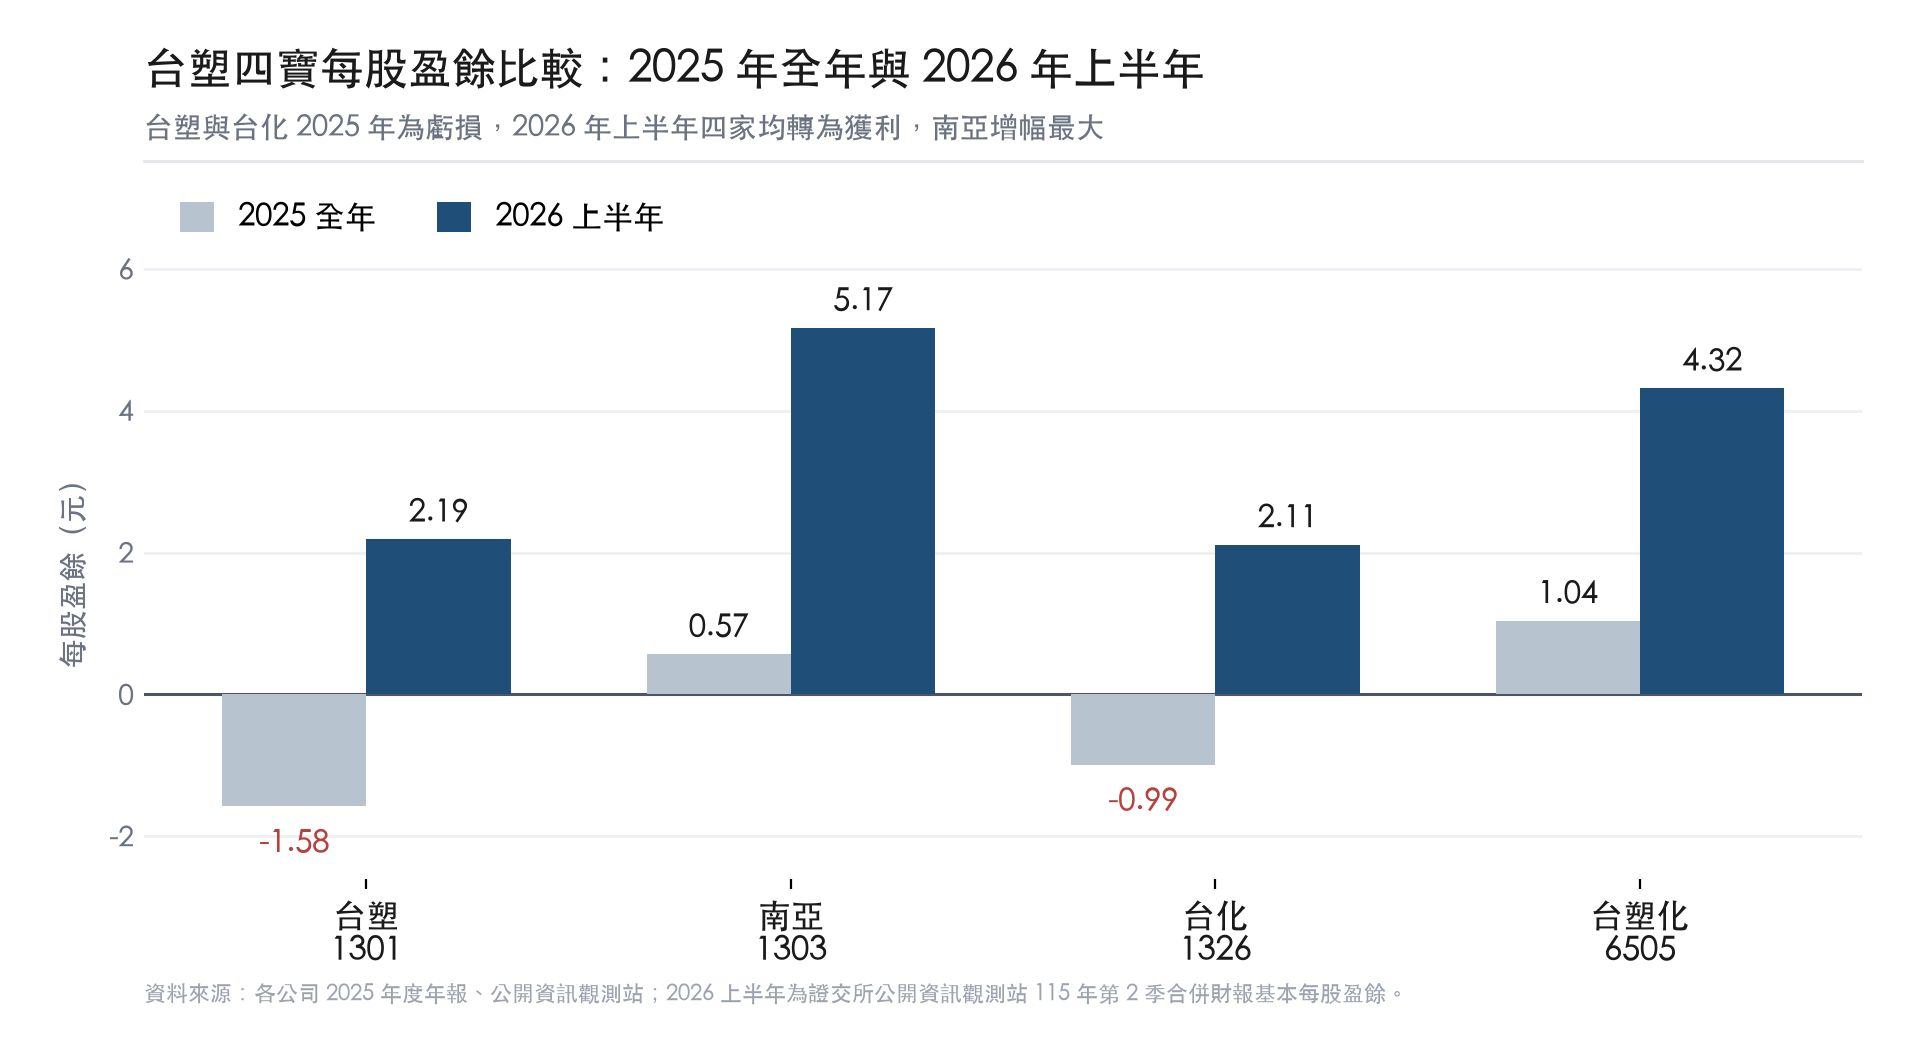
須留意的是,這一輪獲利回升有相當比重並非來自石化本業。南亞 2026 年上半年每股盈餘 5.17 元,其中 317.4 億元來自營業外收入,即權益法認列的南亞科獲利。台塑的情況更為明顯,同期營業利益僅 15.8 億元,稅後淨利卻達 139.2 億元。評估台塑四寶已不能只觀察油價與塑化報價,AI 與記憶體循環同樣是關鍵變數。
先看南亞科。2025 年南亞科合併營收 665.9 億元,其中動態隨機存取記憶體(DRAM)占 99.85%,實質上是一家純記憶體公司。依南亞 2025 年報說明,2025 年第 2 季起國際記憶體大廠陸續終止 DDR4 與 LPDDR4 的供應,將產能轉向高頻寬記憶體(HBM)與高容量 DDR5 模組,DDR4 市場供給轉趨吃緊、報價顯著回升。南亞科受惠於價格上揚與產品組合優化,第 4 季單季獲利創下近五年最佳表現,全年營運由虧轉盈。
進入 2026 年,這股動能進一步放大。南亞科 1 到 7 月累計營收 1,755.0 億元,較去年同期的 230.7 億元成長 660.9%;單是 7 月單月營收就達 438.7 億元,較去年同月的 53.5 億元成長 719.6%。以累計數計算,2026 年前七個月的營收已相當於 2025 年全年的 2.6 倍。南亞科在月營收報告中將原因列為「受市場需求成長影響」。
另一條路徑是南電。南電專注於 IC 載板,2025 年營收 401.7 億元、年增 24.4%,依南亞 2025 年報說明,成長動能來自高階交換器與繪圖晶片等應用的載板需求增加。2026 年 1 到 7 月南電累計營收 301.9 億元、年增 39.4%,成長趨勢延續。南電也在年報中指出,一般電路板同業產能過剩、售價持續下滑,因此積極轉向 AI 伺服器與網通等利基應用,以改善產品組合。
兩者傳導到南亞的路徑並不相同。南電是合併子公司,營收與獲利均併入南亞報表;南亞科則是權益法投資,僅依持股比例將獲利認列於營業外收入。這也解釋了南亞 2026 年上半年營業利益僅 151.0 億元,稅後淨利卻能達到 422.2 億元的落差。對投資人而言,持有南亞等同間接取得一部分 AI 記憶體的曝險,但這份曝險不會反映在營收成長率上,只會出現在業外損益與每股盈餘。
💡 延伸閱讀>>> 記憶體分成哪幾類?記憶體產業趨勢分析!記憶體概念股可以投資嗎?
台塑營運狀況
台塑 2020 年因為受到疫情影響以及油價下滑,營收衰退較多, 2021 年因全球石化產品與電子材料的需求增溫而受惠,營收及獲利雙雙創下回穩,歷史新高。2022 年因全球經濟持續復甦,帶動需求增加,加上俄烏戰爭爆發,推升原油及大宗原物料行情,首季獲利年增 10.8 %;第二季為石化產品傳統需求旺季,在價量動能齊步增溫下,上半年營收創歷史同期新高,獲利超過半個股本。但俄烏戰爭推升全球能源價格,多數央行採取貨幣緊縮政策對抗通膨,消費者購買力大幅降低,終端需求減少,石化產品利差縮小,因此,2022 年合併營業利益比 2021 年衰退。
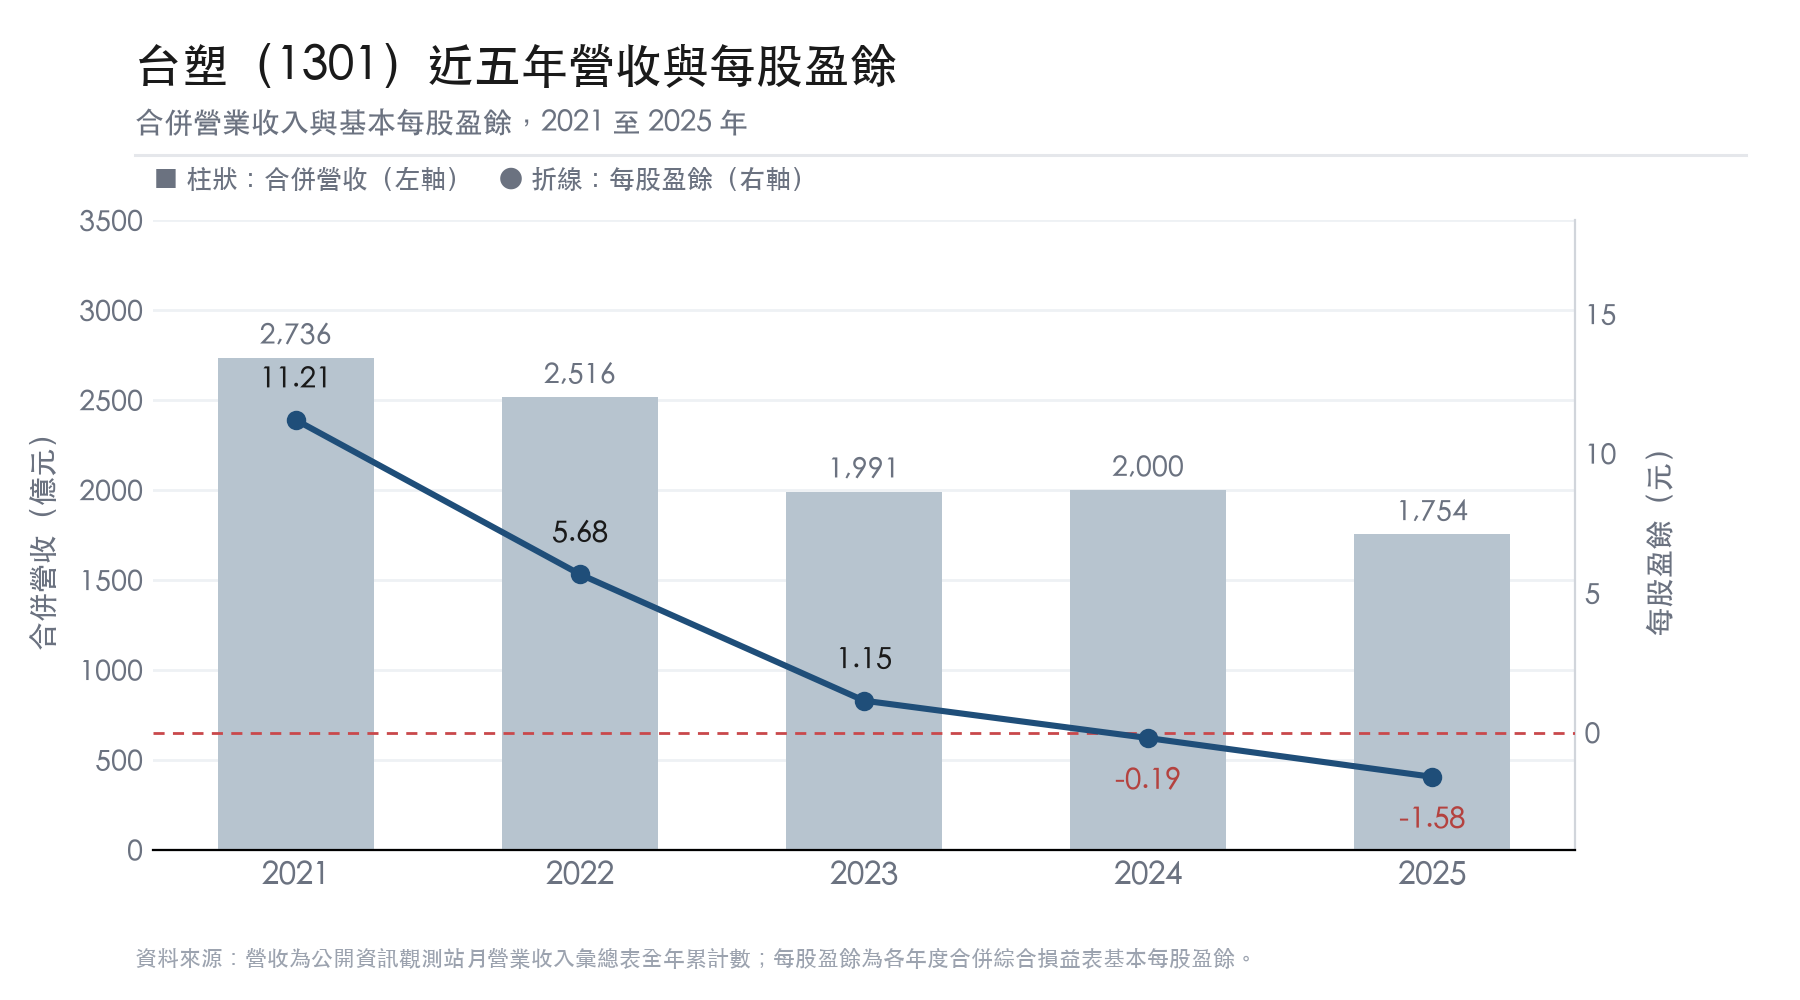
2023 年之後,石化景氣並未如市場預期回溫。依台塑 2025 年報,2025 年合併營收 1,754.1 億元,較 2024 年的 2,000.4 億元減少 12.31%;營業淨損 75.1 億元,營業利益率 -4%;全年稅後淨損 100.5 億元,每股虧損 1.58 元,為連續第二年虧損。台塑在年報中將原因歸結為:中國大陸及美國持續新增石化產能並低價大量出口,加上杜拜原油與乙烯、丙烯合約均價下跌,中國大陸內需不振、美國實施對等關稅,使石化產品需求萎縮、利差縮小。
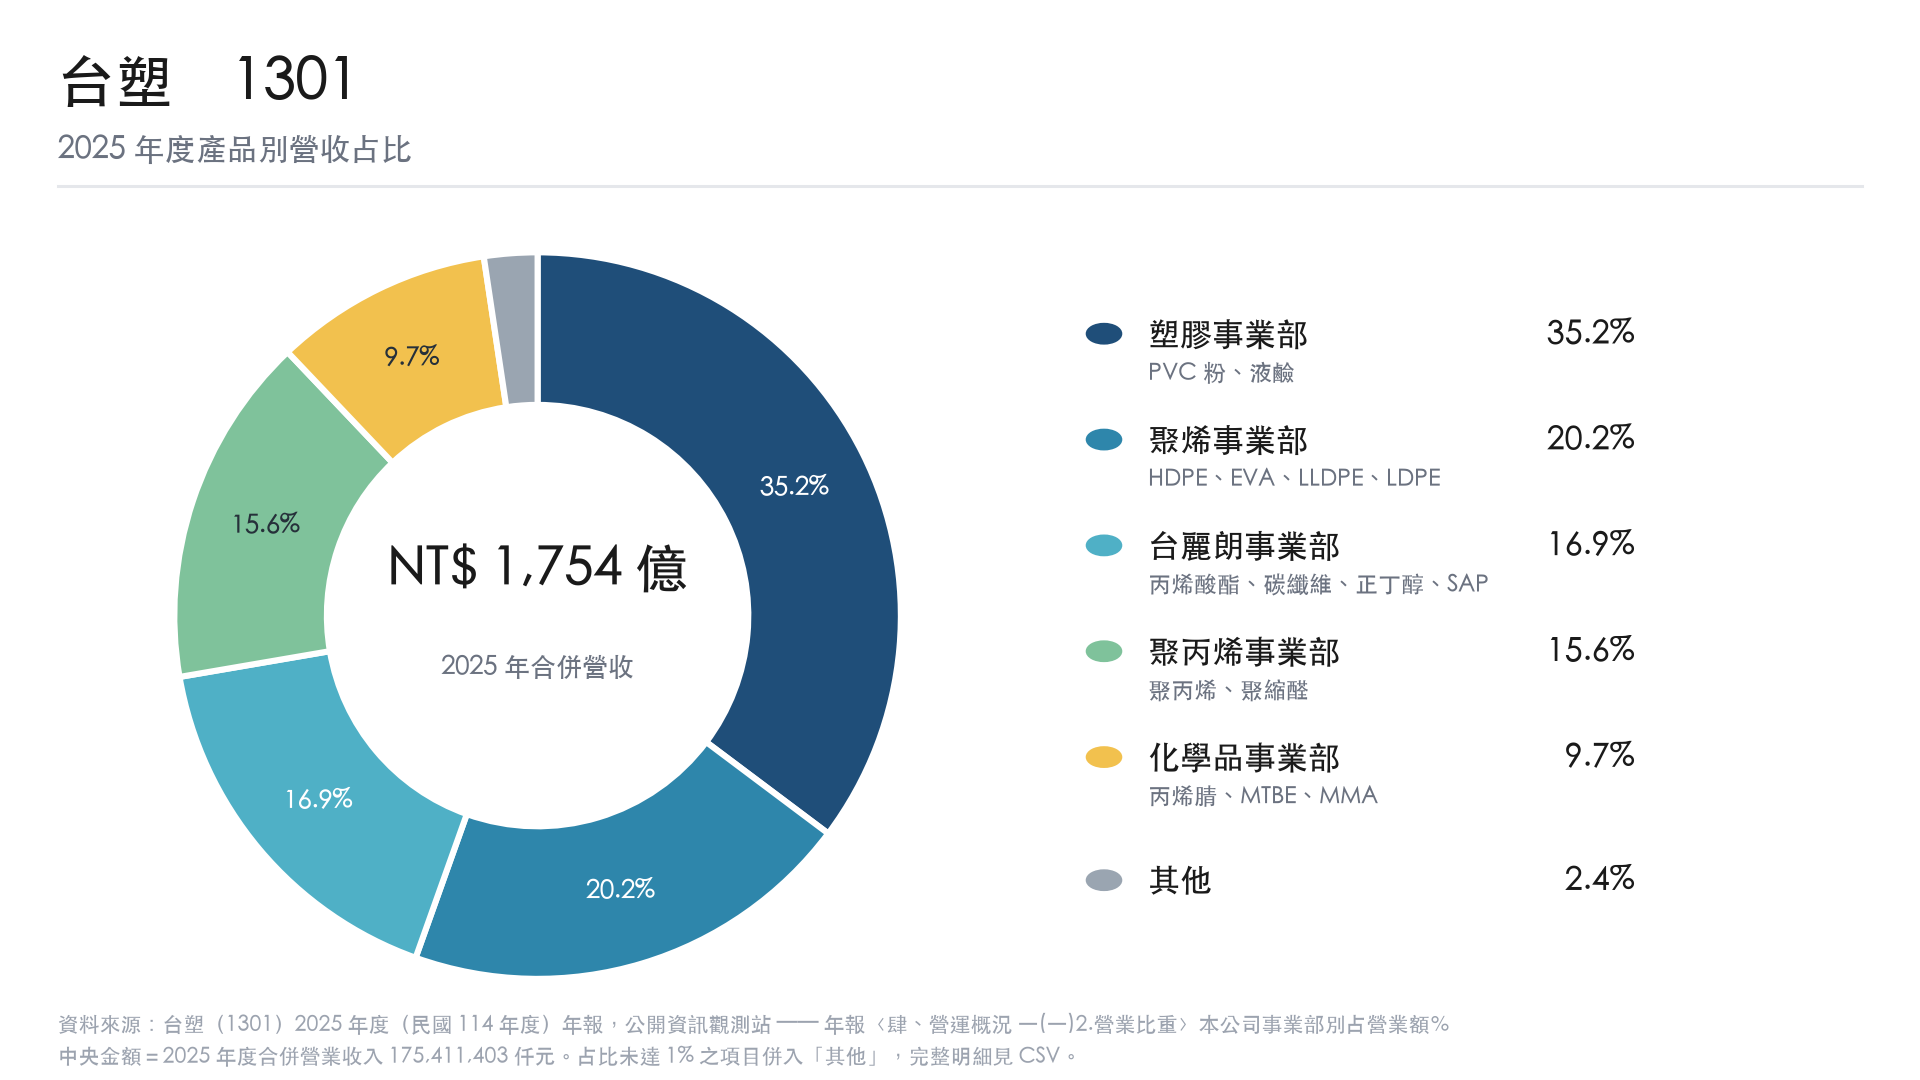
從產品結構來看,台塑 2025 年營業額仍以塑膠事業部(PVC 粉、液鹼)為主,占 35.2%;其次為聚烯事業部(HDPE、EVA、LLDPE、LDPE)20.2%、台麗朗事業部(丙烯酸酯、碳纖維、正丁醇、SAP)16.9%、聚丙烯事業部 15.6%、化學品事業部 9.7%。
2026 年上半年台塑合併營收 892.4 億元,稅後淨利 139.2 億元,每股盈餘 2.19 元,帳面上由虧轉盈。惟營業利益僅 15.8 億元,獲利主要來自 126.6 億元的營業外收入,石化本業尚未脫離谷底。2026 年 1 到 7 月累計營收 1,045.3 億元、年減 2.5%,是四寶中唯一仍在衰退的一家。
擴廠方面,台塑持續加碼投資美國,為滿足集團內部對於己烯之需求,並穩定原料來源,同時提升聚乙烯(PE)產品競爭力,預計將增加投資美國子公司 Formosa Industries Corporation(FIC)7,000 萬美元(約新台幣 20.6 億元),在美國德州康福廠區新建年產能 10 萬噸己烯廠,原預計 2025 年 10 月完工、12 月投產,但依台塑 2025 年報最新揭露,該廠已遞延至 2026 年上半年投產。
南亞營運狀況
南亞與台塑狀況類似, 2020 年都受到供需端衝擊營收衰退,但 2021 年隨著疫苗施打普及,各地區陸續解封,在補償性消費心態與新興科技發展助攻下,宅經濟與遠距教學、工作等需求強勁,下游補庫積極,電子材料市況熱絡。另外, 油價上漲,推升各項石化產品價格,產品量價俱揚,全年合併營收、稅前(後)淨利、每股盈餘等指標皆創下公司的 新高紀錄。
前幾個月南亞因大陸疫情干擾,壓抑獲利動能, 2022 年合併營收 3,551.8 億元、年減少 13.7%;歸屬母公司稅後利益為 321.1 億元、年減少 60.5%;歸屬母公司稅後盈餘為 4.05 元。2022 年全年,相較 2021 年的每股賺 10.25 元,因通膨、升息、疫情管控、俄烏戰爭、能源昂貴等因素,經營環境較為不利,但在電子材料、轉投資南亞科( 2408-TW )、南電( 8046-TW )等收益加持,使全年合併營收 3,551.8 億元、合併營業利益 323.3 億元皆創下採用 IFRSs 合併財報以來的歷年次高。
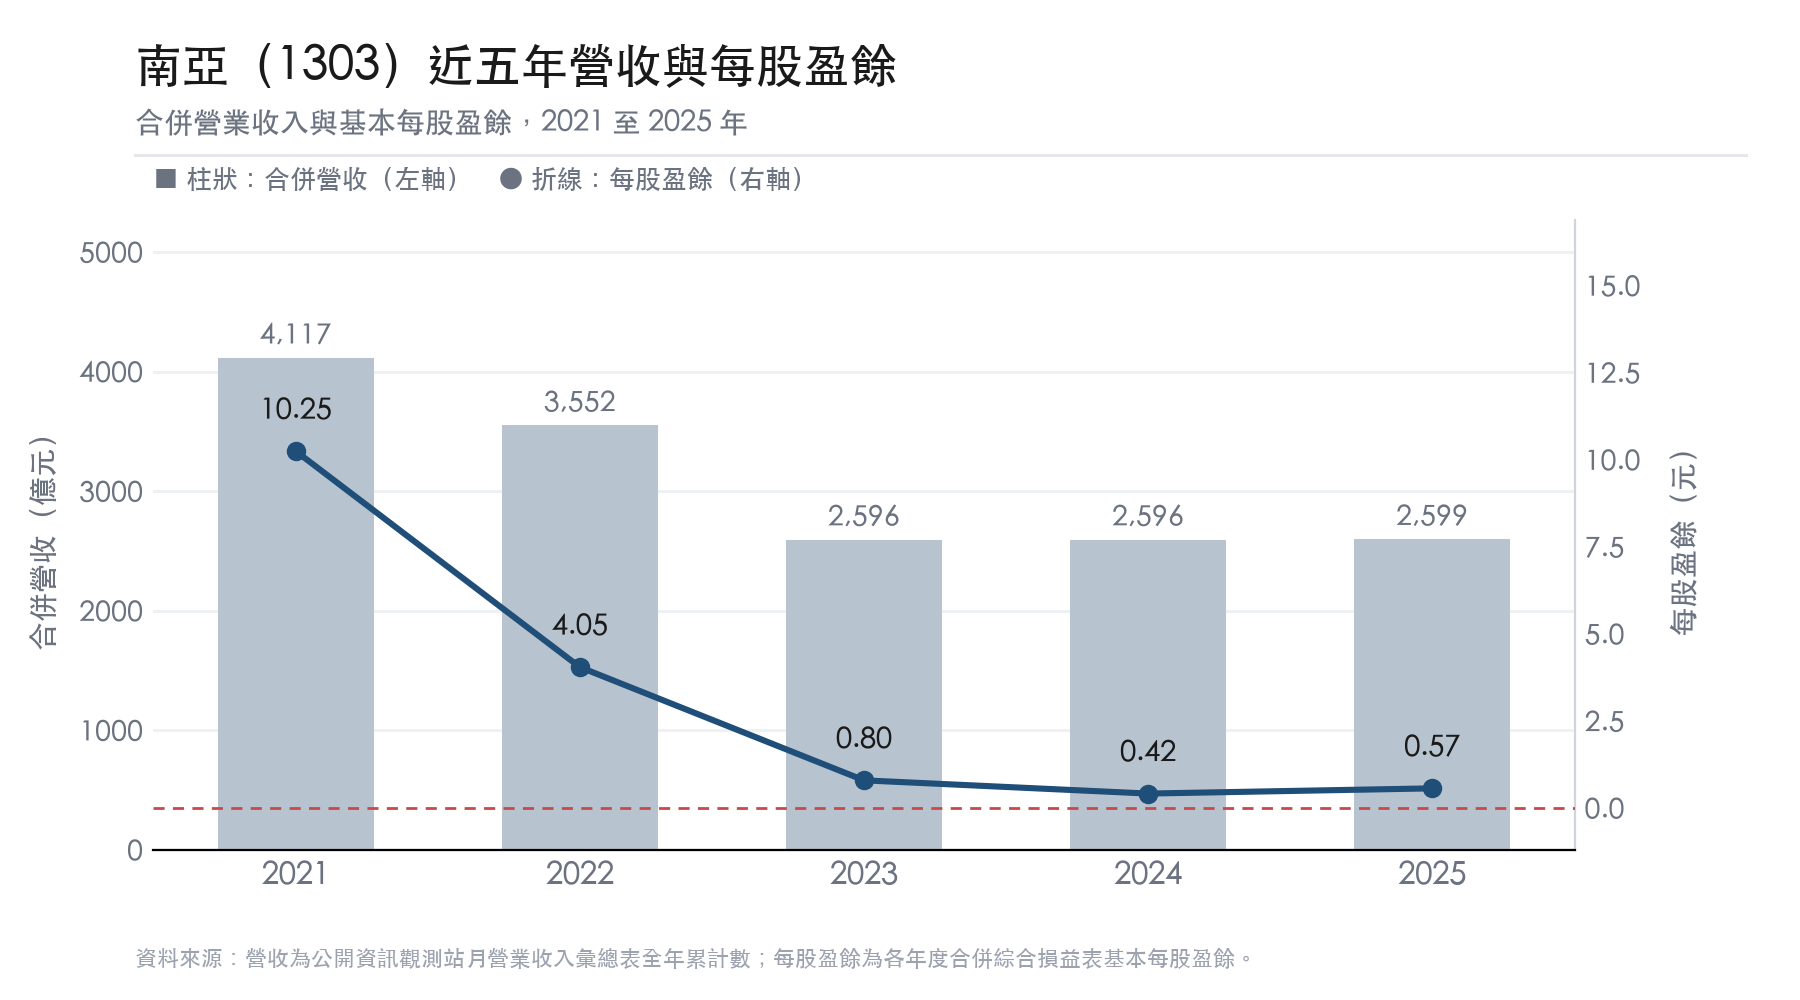
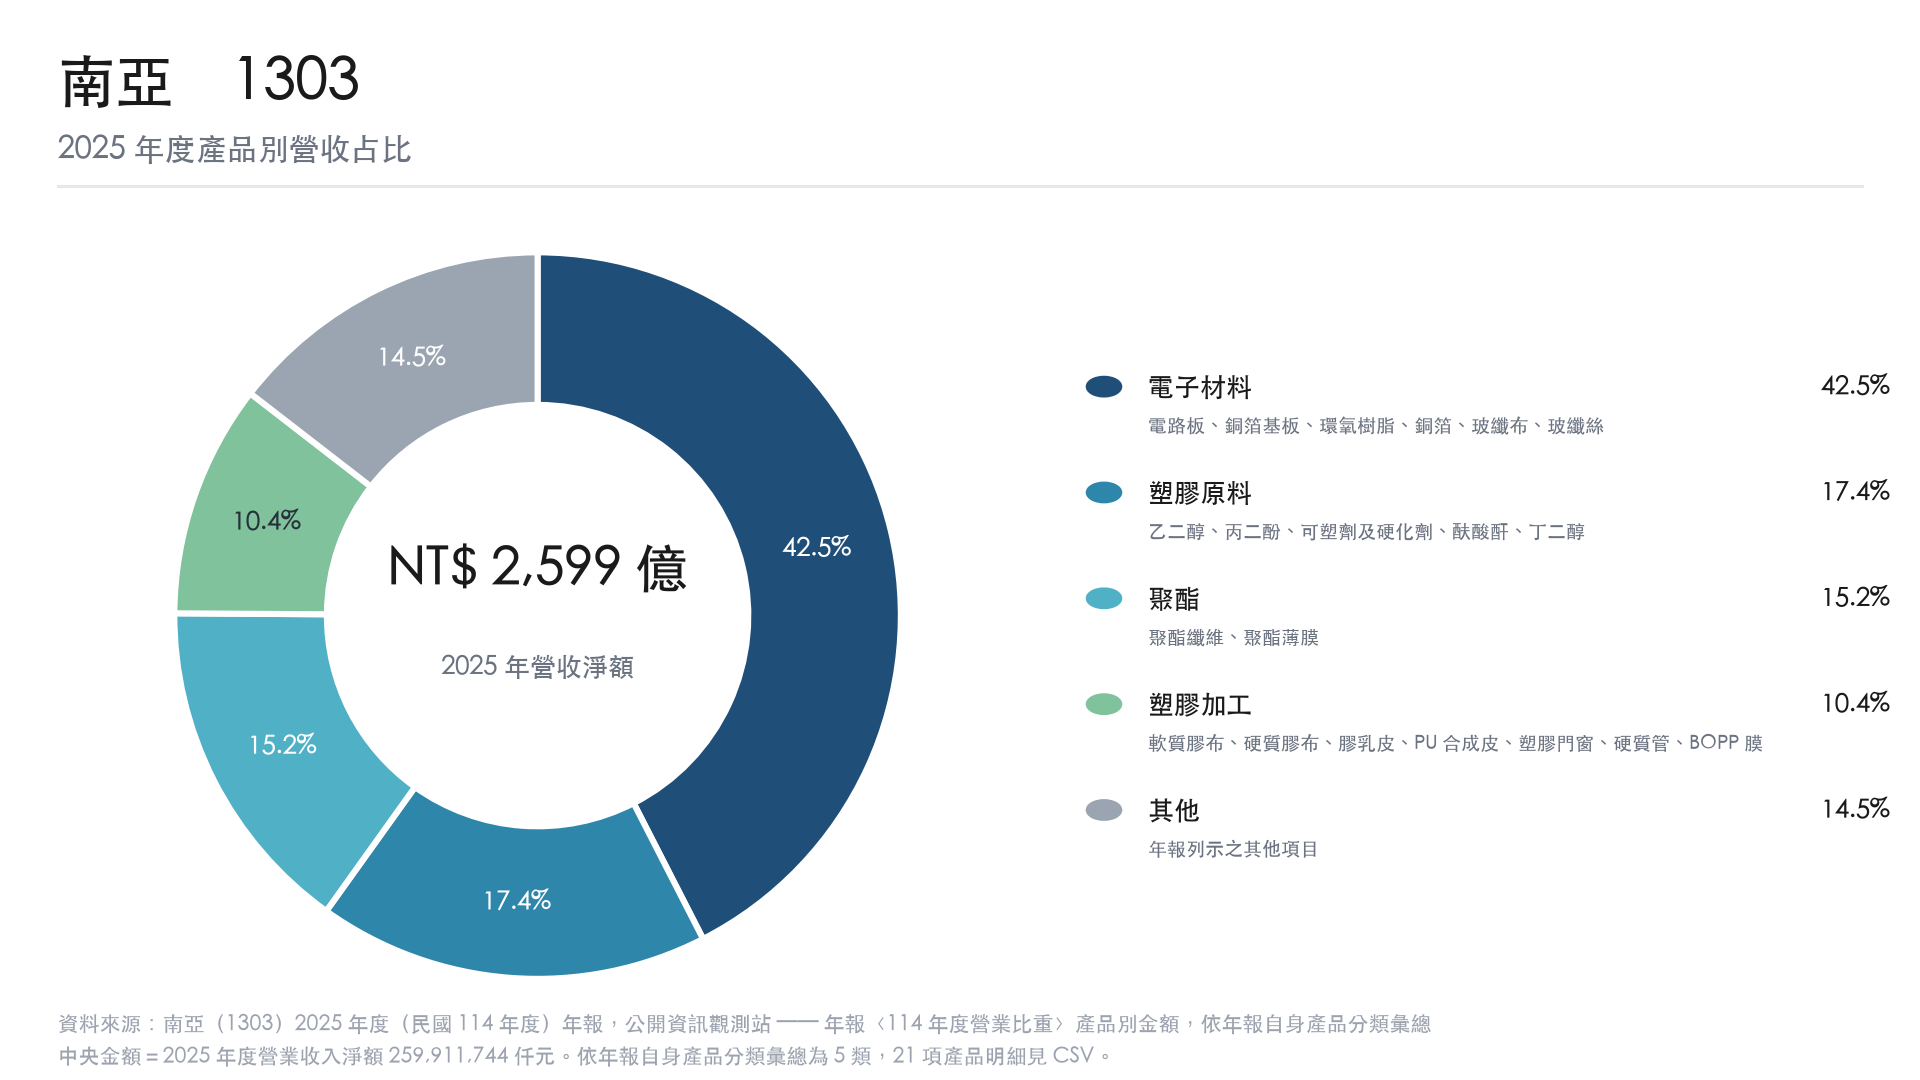
2025 年南亞營業收入淨額 2,599.1 億元,與 2024 年的 2,596.1 億元大致持平(年增 0.12%),是四寶中唯一未衰退的一家;全年稅後淨利 50.7 億元,每股盈餘 0.57 元,較 2024 年的 0.42 元回升。支撐南亞的關鍵在於產品結構:依 2025 年報,電子材料(電路板、銅箔基板、環氧樹脂、銅箔、玻纖布、玻纖絲)已占營收 42.5%,明顯高於塑膠原料 17.4%、聚酯 15.2%與塑膠加工 10.4%。就營收結構而言,南亞已較接近一家電子材料公司。
南亞的營收結構中有「電路板」一項,金額 401.7 億元、占比 15.5%,該數字即為子公司南電的全年營收。南亞直接持股南電 66.97%,屬合併子公司,營收全數併入報表。南亞科則不列入南亞營收,因南亞對其直接持股僅 29.28%,採權益法認列,只反映獲利、不反映營收。兩者的認列方式不同,是市場評估南亞時最常出現的誤判來源。
此一結構差異在 2026 年被放大。南亞上半年營收 1,522.4 億元,稅後淨利 422.2 億元,每股盈餘 5.17 元,半年即超越 2022 年全年的 4.05 元。惟營業利益僅 151.0 億元,另有 317.4 億元來自營業外收入,主要即為南亞科的權益法投資收益。股價同步反映此一變化:南亞 2025 年 7 月除息前收盤價為 29.8 元,2026 年 7 月除息前已達 166.5 元。
台化營運狀況
2020 年受新冠肺炎疫情影響,各國封城鎖國,市場需求急遽萎縮,原油價格一度崩跌,拖累石化產品行情。台化 2020 年全年合併營收年減 19.7%,主要來自銷售價格下滑;銷售量方面,台灣因疫情控制得宜,產銷維持正常,海外各廠則受防疫措施限制,加上紡纖市況恢復較慢,銷售量下滑。
2021 年隨著新冠肺炎疫情較趨緩和,各國政府擴張刺激政策下,市場需求回溫,國際油價上漲也拉升石化產品價格走勢,公司營運已恢復到疫情前水準,營收較 2020 年增加 44.4 %,主要是疫情趨緩且各國天候異常及石化同業故障頻傳,市場供給減少,推升油價及石化及塑膠產品售價較 2020 年上漲;售量方面,受惠市場需求成長,除 PP、PS 安排檢修及丙酮因防疫需求減少,多數產品銷售較 2020 年增加,加上寧波酚酮及 PIA 陸續完成產能擴建,銷售量增加。
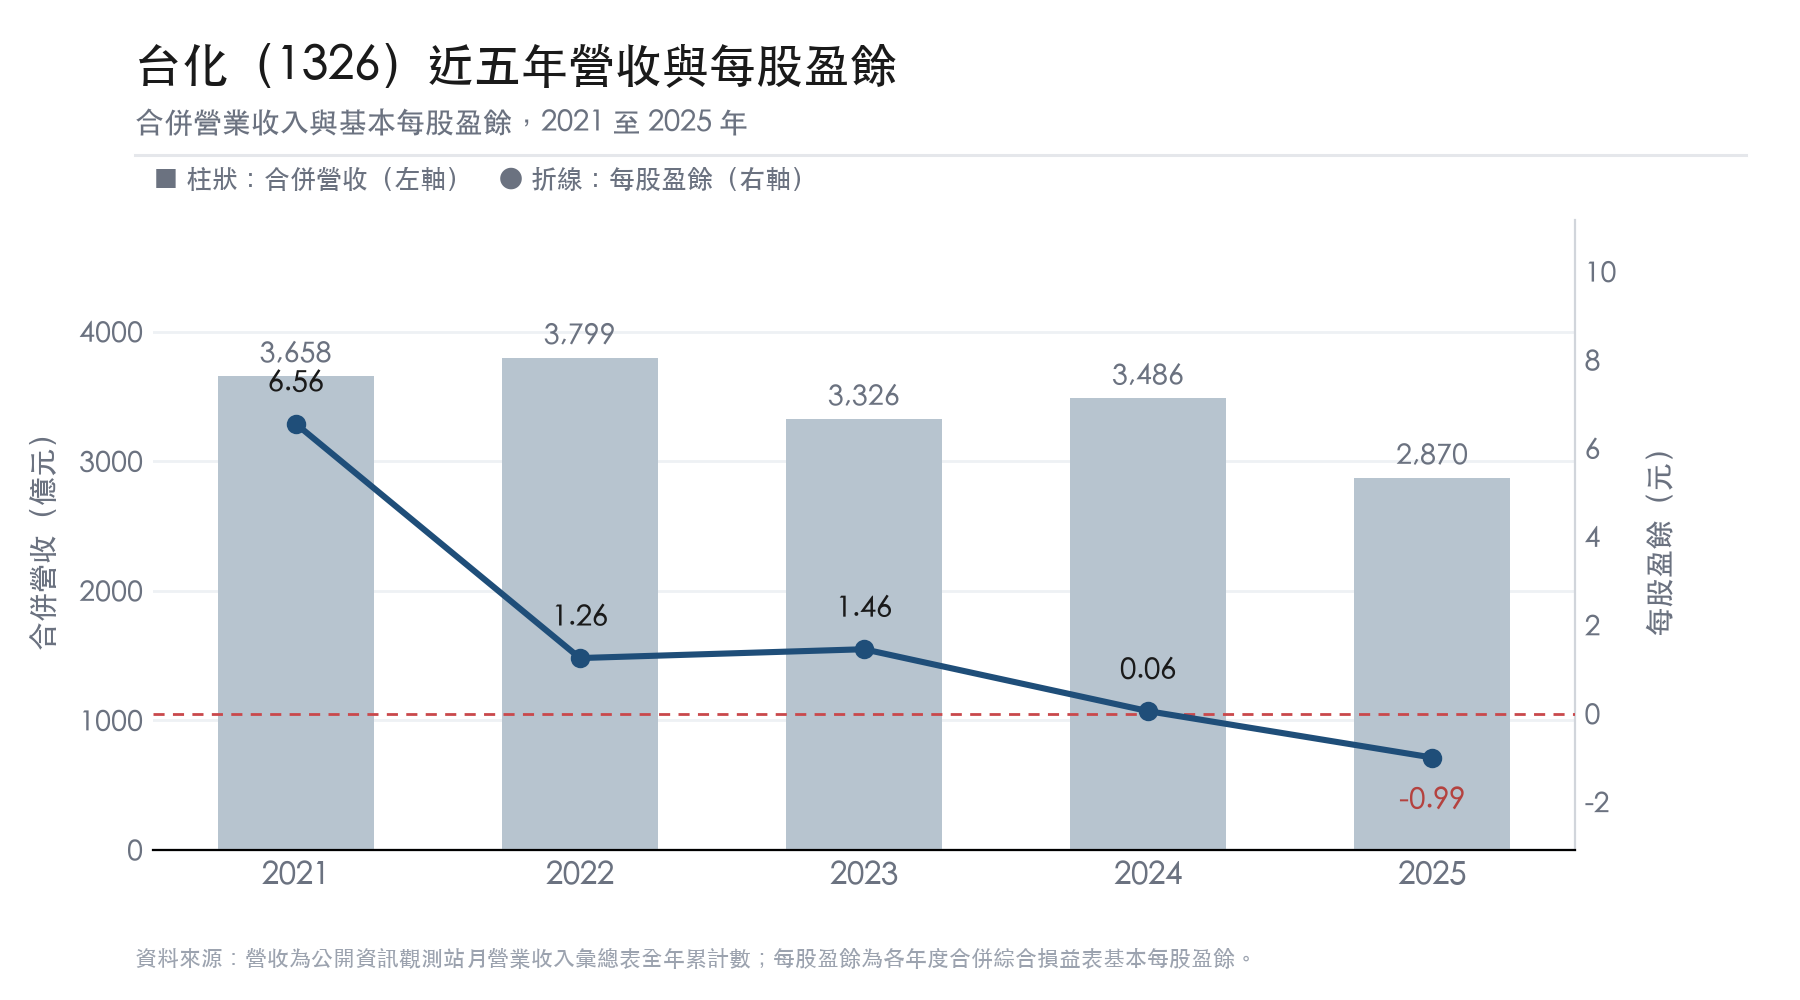
2022 年受到油價及原料價格下半年震盪走跌,同業新產能投放,市場供給增加壓抑行情,俄烏戰事加劇通膨壓力,各國升息,市場消費力道迅速萎縮,加上大陸解除封控但需求力道不強,影響下游去庫存,客戶保守採購、同業削價搶客,影響營業利益。
2025 年是台化近年最艱困的一年。依台化 2025 年報,全年合併營收 2,870.3 億元,較 2024 年的 3,486.1 億元大減 17.66%,衰退幅度是四寶之最;營業損失 40.4 億元,全年稅後淨損 57.7 億元,每股虧損 0.99 元。台化在年報中指出,主因是石化與塑膠產業產能過剩、下游需求疲弱、市場供需嚴重失衡,加上油價下跌使原料成本缺乏支撐。
台化的產品結構仍高度集中於石化上游:2025 年化工一部(苯、甲苯、二甲苯)占營業額 38.5%、化工二部(苯乙烯、合成酚、丙酮)21.8%、塑膠部(ABS、PS、PP、PC)20.5%、化工三部(PTA、PIA)11.9%,工務部 4.7%,纖維與紡織合計僅 2.6%。因此台化對芳香烴與苯乙烯行情特別敏感,這兩項產品一旦走弱,整體獲利便難以支撐。
2026 年上半年台化營收 1,689.0 億元,稅後淨利 130.5 億元,每股盈餘 2.11 元,由虧轉盈;1 到 7 月累計營收 2,001.7 億元、年增 13.9%。不過台化 2026 年 6 月除息前收盤價 53.1 元,仍低於每股淨值 88.71 元,市場對石化本業的評價尚未完全修復。
台塑化營運狀況
台塑化 2020 年上半年受新冠疫情影響,原料及石化品價格隨油價劇減而大幅下跌,下半年則因美國颶風影響部分石化廠產能、韓國 LG 輕裂廠意 外事故等事件,致使供給吃緊,同時因中國疫情趨緩、內需回溫,石化產品利差彈升,大幅改善整體經營環境;儘管如此,受上半年石化產品價格下跌影響,全年獲利仍較前一年衰退。
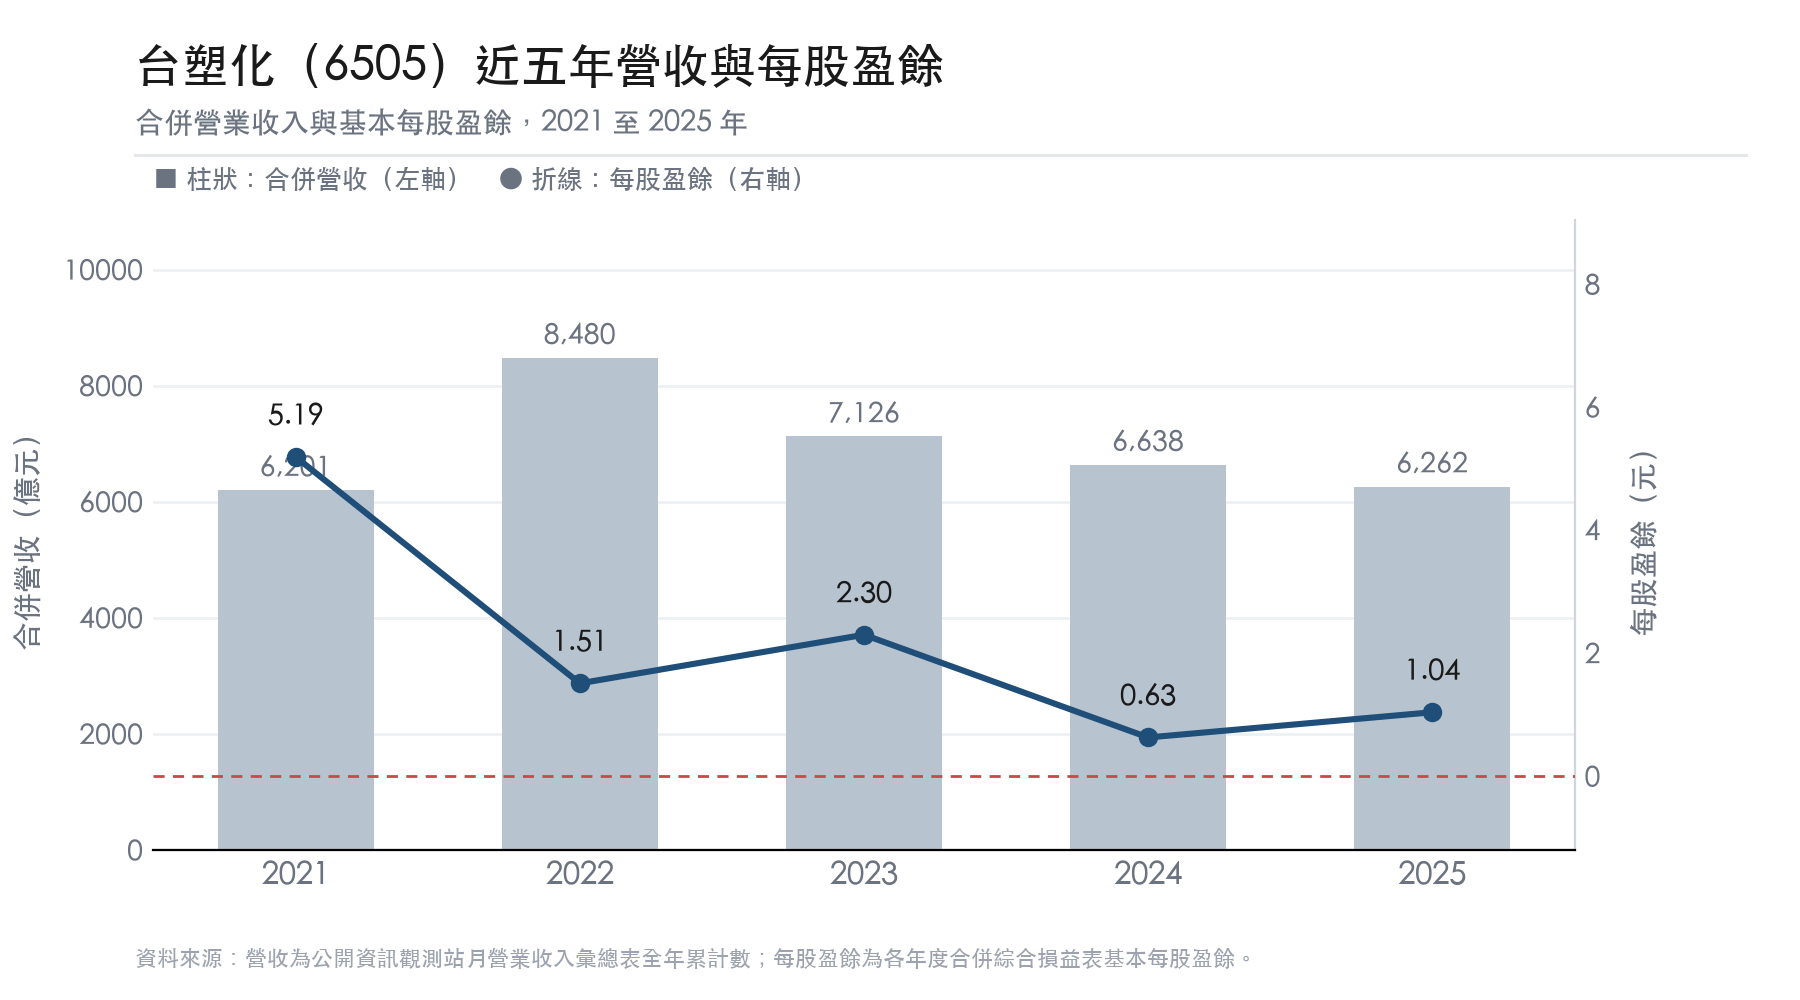
2021 年,各國在疫苗普及下迎來解封,繭居在家的人們陸續投入經濟活動,為全球經濟注入驚人的動能,於此同時,各國擴張性的貨幣政策及運輸物流阻塞等因素導致物價攀升,也帶動國際原油價格上漲,期間台塑化在工廠穩定運轉,透過彈性的產銷策略,全年營收回溫。 2022 Q2 台塑化在煉油廠助攻下,獲利逆勢成長逾二成,上半年 EPS 3.21 元,已經超過 2021 年的一半。
受到俄烏戰爭、高通膨影響終端消費力等因素影響,台塑化 2022 年獲利表現受影響,全年 EPS 為 1.51元。
台塑化 2025 年的表現與另外三寶不同。依台塑化 2025 年報,全年合併營收 6,261.6 億元,較 2024 年減少 5.67%,但營業利益從 2024 年的虧損 6.5 億元大幅翻正到 108.8 億元,稅前淨利 127.1 億元、年增 93.6%,每股稅後盈餘 1.04 元(2024 年為 0.63 元)。營收下滑、獲利卻大增,關鍵在於油品與原油的價差擴大:油價下跌帶動歐美成品油需求增加,同時俄羅斯煉廠受攻擊復工緩慢、歐美日陸續淘汰煉油產能,全球成品油庫存偏低,油品價差因而走闊。
產品結構上,台塑化是四寶中最單純的一家:2025 年石油製品(汽油、柴油、航空燃油、燃料油、液化石油氣等)占營業額 75.2%,石化品(乙烯、丙烯、丁二烯等)17.8%,公用流體(電力、蒸汽)6.6%,其他 0.4%。因此台塑化的獲利幾乎完全取決於煉油利差,而非油價的絕對水準。
2026 年上半年台塑化營收 3,449.7 億元,稅後淨利 411.8 億元,每股盈餘 4.32 元,是四寶中獲利金額最高的一家;1 到 7 月累計營收 4,197.9 億元、年增 11.8%。
台塑四寶歷年股利
台塑四寶一直是存股族的最愛,不僅股價波動度不高也穩定成長,配息也非常大方,下面幫大家整理台塑四寶近九年(2018~2026 年發放)的股利資料,看看投資台塑四寶可以拿多少股利吧!
台塑股利?台塑殖利率?
| 發放年度 | 股利 | 填息天數 | 現金殖利率(%) |
| 2026 | 0.5 | 1 | 0.94 |
| 2025 | 0.5 | 2 | 1.40 |
| 2024 | 1 | 710 | 1.66 |
| 2023 | 4.2 | 尚未填息 | 4.57 |
| 2022 | 8.2 | – | 7.97 |
| 2021 | 2.4 | 2 | 2.34 |
| 2020 | 4.4 | 92 | 5.19 |
| 2019 | 5.8 | 550 | 5.69 |
| 2018 | 5.7 | 14 | 5.39 |
| 資料來源:臺灣證券交易所「除權除息計算結果表」與「每日收盤行情」。2023 年起的殖利率係以除息前一日收盤價計算,2018~2022 年為年均殖利率,兩者定義不同;填息天數為除息日至收盤價回升至除息前一日水準的日曆天數。2026 年 9 月 2 日更新。 | |||
南亞股利?南亞殖利率?
| 發放年度 | 股利 | 填息天數 | 現金殖利率(%) |
| 2026 | 0.8 | 1 | 0.48 |
| 2025 | 0.7 | 1 | 2.35 |
| 2024 | 0.7 | 1 | 1.43 |
| 2023 | 3 | 935 | 3.94 |
| 2022 | 7.5 | – | 9.02 |
| 2021 | 2.4 | 2 | 2.89 |
| 2020 | 2.2 | 105 | 3.45 |
| 2019 | 5 | 411 | 6.78 |
| 2018 | 5.1 | 672 | 6.27 |
| 資料來源:臺灣證券交易所「除權除息計算結果表」與「每日收盤行情」。2023 年起的殖利率係以除息前一日收盤價計算,2018~2022 年為年均殖利率,兩者定義不同;填息天數為除息日至收盤價回升至除息前一日水準的日曆天數。2026 年 9 月 2 日更新。 | |||
台塑化股利?台塑化殖利率?
| 發放年度 | 股利 | 填息天數 | 現金殖利率(%) |
| 2026 | 1.2 | 1 | 2.22 |
| 2025 | 0.8 | 1 | 2.18 |
| 2024 | 2 | 9 | 3.04 |
| 2023 | 1.1 | 1136 | 1.25 |
| 2022 | 3.8 | 3 | 4.07 |
| 2021 | 0.59 | 1 | 0.59 |
| 2020 | 2.9 | 101 | 3.35 |
| 2019 | 4.8 | – | 4.53 |
| 2018 | 6.3 | 34 | 5.23 |
| 資料來源:臺灣證券交易所「除權除息計算結果表」與「每日收盤行情」。2023 年起的殖利率係以除息前一日收盤價計算,2018~2022 年為年均殖利率,兩者定義不同;填息天數為除息日至收盤價回升至除息前一日水準的日曆天數。2026 年 9 月 2 日更新。 | |||
台化股利?台化殖利率?
| 發放年度 | 股利 | 填息天數 | 現金殖利率(%) |
| 2026 | 0.6 | 1 | 1.13 |
| 2025 | 0.5 | 1 | 2.18 |
| 2024 | 1.25 | 2 | 2.58 |
| 2023 | 0.95 | 1127 | 1.38 |
| 2022 | 4.8 | 281 | 6.17 |
| 2021 | 2.5 | 147 | 2.98 |
| 2020 | 3.8 | 223 | 5.12 |
| 2019 | 6.2 | 363 | 6.31 |
| 2018 | 7 | 410 | 6.21 |
| 資料來源:臺灣證券交易所「除權除息計算結果表」與「每日收盤行情」。2023 年起的殖利率係以除息前一日收盤價計算,2018~2022 年為年均殖利率,兩者定義不同;填息天數為除息日至收盤價回升至除息前一日水準的日曆天數。2026 年 9 月 2 日更新。 | |||
將 2023 年之後的資料一併納入後,可以看到明顯的轉變。四寶的現金股利在 2023 年之後大幅縮水,台塑從 2023 年配發的 4.2 元降至 2026 年的 0.5 元,南亞由 3 元降至 0.8 元。以除息前一日收盤價計算的現金殖利率,2026 年多數僅剩 1% 上下,台塑化 2.22% 為四寶最高。填息表現的落差更為顯著:2023 年那次除息,南亞歷時 935 天、台化 1,127 天、台塑化 1,136 天才完成填息,台塑截至 2026 年 9 月仍未填息。過去「高殖利率、填息迅速」的存股印象,在這一輪景氣循環中已有相當程度的修正。那麼台塑四寶到底算不算景氣循環股?下面就帶大家剖析台塑四寶與景氣循環之間的關係!
台塑四寶是景氣循環股?
2020 年隨著新冠肺炎疫情爆發,全球各國陸續實施封城,導致全球經濟景氣下滑,連帶使原油需求大減,再加上 OPEC 減產協議破局,布蘭特原油期貨價一度跌到 1 字頭,西德州原油期貨甚至出現歷史上首度的負值,油價從年初最高價至 3 月的最低價,跌掉將近 7 成左右。
每當油價上漲,新聞就會報導台塑四寶營收增加的利多消息,而當油價下跌,台塑四寶的營收往往也會有利空消息,也就會讓投資人聯想到低油價,會使台塑四寶獲利能力變差,因此容易誤導投資人只要是低油價,台塑四寶獲利一定差,解讀成高油價就有高獲利、低油價就有低獲利,油價走勢最終會與台塑四寶的股價呈現正相關,但這其實是一個很大的錯誤觀念,台塑四寶的獲利能力應該是看成本與售價之間的利差而定。
原油是石化原料的上游,也就是台塑四寶的成本,當油價位處低檔,台塑四寶的生產成本就可以下降,但如果是因為景氣不好導致油價在低檔,在產品需求不好的情況下,售價也會不好,那台塑四寶的獲利能力就無法有效的提升。
如果是因為需求以外的因素導致油價大跌,台塑四寶的成本可以降低,此時需求能夠維持,就有辦法提升成本與售價之間的利差,進而提升台塑四寶的獲利能力。
2020 至 2021 年的對照最能說明這一點。2020 年疫情爆發,布蘭特原油一度跌至每桶 9 美元,是近八年的最低水準。油價如此低迷,四寶的每股盈餘卻未同步崩跌,台塑仍有 3.15 元、南亞 3.24 元、台化 3.34 元。2021 年油價回升至 70.9 美元,水準並不算高,四寶的每股盈餘卻全數攀上近年最高,台塑 11.21 元、南亞 10.25 元。
差異來自需求端。2020 年油價下跌是封城措施壓抑需求所致,成本雖然下降,產品同樣難以出貨;2021 年需求快速回補、供給一時無法跟上,塑化產品報價的漲勢超前原油,價差隨之擴大,獲利因而顯著提升。
2022 年的情況正好相反。當年布蘭特原油年均價 100.9 美元,為 2018 年以來最高,四寶的每股盈餘卻全面下滑。俄烏戰爭推升原油,各國同時升息抑制通膨,終端需求持續收縮,成本無法有效轉嫁,價差因而遭到壓縮。
2026 年上半年則呈現另一種樣態。油價因中東地緣衝突一度飆升至 138 美元,台塑化因持有低價庫存、煉油利差同步擴大,上半年每股盈餘達 4.32 元;同樣以原油為主要成本的台塑,1 到 7 月營收卻仍年減 2.5%。同一波油價走勢出現兩種結果,差別在於各自的產品能否將成本轉嫁至下游。
💡 延伸閱讀>>> 汽油價格怎麼計算?浮動油價公式 7D3B 完整解析?
台塑四寶未來展望
2026 年最大的變數仍在油價。布蘭特原油 1 月月均價約 66 美元,3 月跳升至 103 美元,4 月進一步升抵 117 美元,盤中最高觸及 138 美元,其後回落至 8 月的 91 美元附近。此波急漲源自中東地緣衝突,但對四寶的影響並不一致:台塑化持有的原油庫存立即增值,煉油利差同步擴大;台塑與台化則面臨原料成本墊高、下游卻未必能承接漲價的處境。
台塑在 2025 年報裡對 2026 年的判斷是:主要央行持續降息、美國關稅的衝擊逐漸鈍化,加上 AI 投資熱潮,全球經濟成長可望緩步回升。但風險也寫得很清楚,美國關稅政策怎麼走、各國貨幣政策的方向、中國大陸的刺激政策落不落實、地緣政治和氣候變遷,都可能再一次牽動能源價格。
石化本業的主要壓力仍在供給面。依台塑引用 CMA(Chemical Market Analytics)調查,2026 年全球乙烯年產能將淨增加 720 萬噸,總產能達 2.42 億噸,需求則僅增加約 580 萬噸;丙烯年產能淨增 610 萬噸,需求約增加 400 萬噸。其中中國大陸分別占全球乙烯新增產能的 84%、丙烯的 68%,且 2026 至 2028 年合計新增產能還將分別超過 2,000 萬噸與 1,500 萬噸。此一供需落差,短期內難以單靠需求回溫化解。
台塑化的結構相對單純。公司預估 2026 年全年銷售汽油 5,870 千公秉、柴油 9,928 千公秉,石化產品部分預計銷售乙烯 2,145 千噸。其獲利主要取決於煉油利差而非油價的絕對水準,只要全球成品油庫存維持偏低、歐美日持續淘汰老舊煉油產能,價差便有支撐。這也是 2025 年台塑化營收下滑、獲利反而大幅成長的原因。
四家合併觀察,2026 年的台塑四寶已明顯分化為兩條路徑。台塑與台化仍受制於石化本業,中國大陸與美國的新增產能持續壓抑報價,台塑 1 到 7 月營收仍年減 2.5%。南亞與台塑化則各自找到支撐,前者透過南電與南亞科取得 AI 與記憶體循環的紅利,後者依靠煉油利差維持獲利。對投資人而言,「台塑四寶」作為單一投資標籤所能提供的資訊正在減少,四檔股票的驅動因子已經分歧。2026 年年中南亞股價達到台塑的 3 倍以上,即是市場給出的評價。
【延伸閱讀】
- 景氣循環股有哪些?景氣循環原因?投資景氣循環股注意事項!
- 金融、電信、傳產…存股要存哪一檔?達人 3 步驟找出最理想存股標的!
- 八貫做什麼的?股價?八貫最新財報數據!
- 台苯做什麼的?股價?台苯最新財報數據!
- 台化做什麼的?股價?台化最新財報數據!
