



近期財經焦點無疑落在「台灣經濟成長率創 39 年新高」,國發會甚至樂觀預期全年有機會挑戰 12%。然而,許多民眾在開啟換匯 App 準備出國旅遊或繳納外幣學費時,卻發現美元匯率節節攀升,新台幣甚至一度淪為「最弱亞幣」。
這種強烈的體感落差並不是錯覺。一邊是基本面數據的強勢擴張,另一邊卻是貨幣匯率的走疲,兩者背離的背後,正交織著國際資金挪移、企業避險心理與央行政策的多重角力。股感就來深入剖析,為何經濟數據與匯率表現會出現如此顯著的反差,甚至促使中央銀行罕見於盤中發布正式新聞稿說明。股感就用本篇文章簡單說明!
台灣經濟成長動能來自哪?
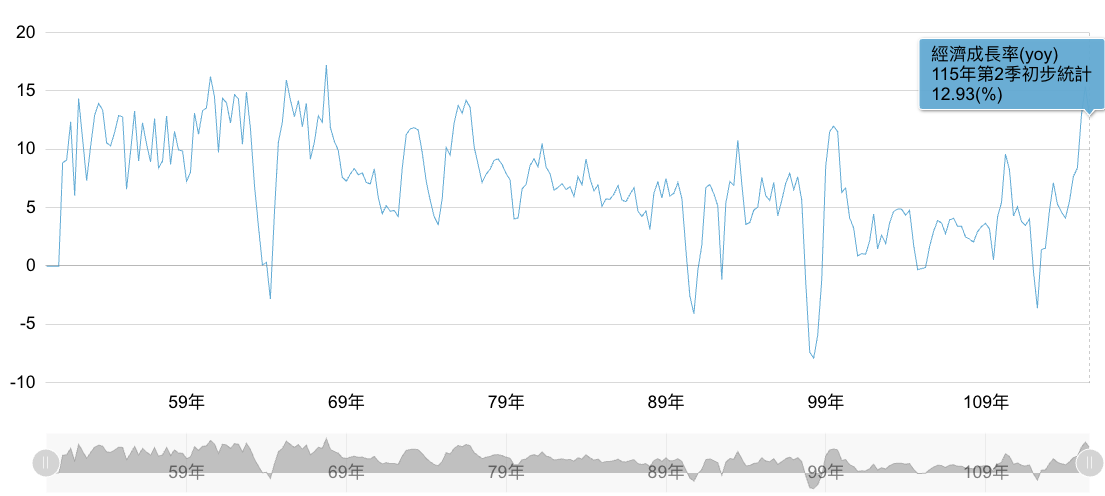
全球 AI 浪潮是此波經濟擴張的核心引擎。台灣憑藉在全球 AI 供應鏈上的關鍵戰略地位,從高階晶片製造、先進封裝到 AI 伺服器組裝,出口訂單全面爆發。今年第一季 GDP 季增率一度攀升至 13.69%,表現遠超市場預期。
行政院主計總處於 8 月將全年經濟成長率預測大幅上修至 11.05%,較 5 月底預測一口氣調升 1.41 個百分點,創下近 39 年來最佳成績。民間研究機構的看法更為積極,國泰金控與台灣大學合作的研究團隊進一步將今年 GDP 成長預估調升至 11.6%,並預期 2027 年仍保有 5.1% 的穩健動能。
 資料來源:中華民國統計資訊網
無論是官方的 11.05% 還是民間預估的 11.6%,數據都說明台灣當前正經歷一波高強度的出口與實體投資擴張。
經濟走強,台幣卻成為「最弱亞幣」?
依傳統總體經濟學邏輯,出口暢旺與貿易順差擴大通常會吸引資金匯入,進而推升本幣匯率。然而,當前市場走勢卻完全背道而馳。
根據中央銀行統計,10 月 12 日至 10 月 20 日短短數個交易日內,新台幣對美元累計貶值 2.21%;反觀同期主要亞幣,韓元升值 0.39%、日圓升值 0.23%、人民幣升值 0.21%。在亞洲主要貨幣中,新台幣呈現罕見的「獨弱」格局。
主要亞洲貨幣近期走勢對比圖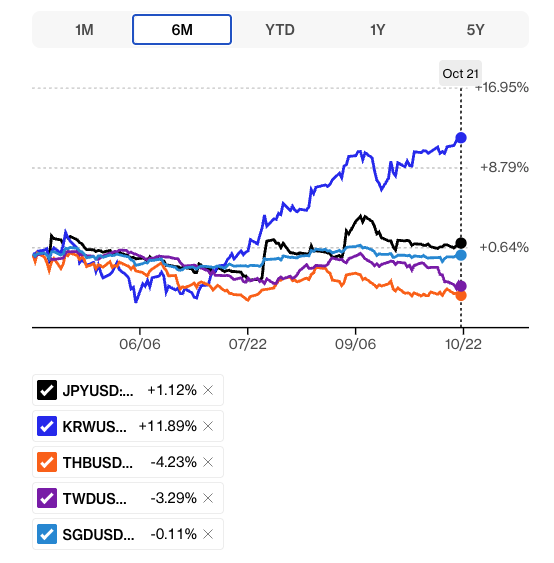 資料來源:Bloomberg
這波貶勢在 10 月 19 日尤為劇烈。新台幣盤中一度下探 32.55 元,單週累計貶幅逾 6 角;同日台股盤中亦重挫逾 940 點,引發市場對「股匯雙殺」的疑慮。為平抑市場預期,央行罕見於當天盤中發布〈近期新台幣匯率貶值之說明〉新聞稿,官方核心論點如下:
- 科技類股修正引發外資撤離:匯率走貶主要反映國際金融市場波動,受美股 AI 類股估值偏高及融資風險升溫影響,費城半導體指數於 10 月 7 日至 16 日連續 8 個交易日下挫,累計跌幅達 15.7%,進而觸發外資獲利了結賣壓。
- 資金雙向匯出加劇賣壓:外資在 10 月 12 日至 16 日期間,累計賣超台股 194.02 億美元,並同步自匯市淨匯出 179.61 億美元,直接轉化為新台幣的即期貶值壓力。
- 重申動態穩定立場:央行強調新台幣長期波動度相對主要貨幣仍屬穩定,並重申將「密切關注外資流向,並視匯市供需適時調節」。這也再度體現央行「以調節維持匯率動態穩定、而非貿然升息」的一貫政策原則。
目前匯價已逐步逼近 1 美元兌 33 元大關,刷新去年 4 月以來新低。
壓抑新台幣匯率的五大原因
1. 外資獲利了結,資金大規模撤出台股
在 AI 題材推升下,台股加權指數曾於 10 月 6 日衝上 49,968 點歷史新高,外資帳面獲利豐厚。隨後因美股回檔,外資連續 10 個交易日大舉調節台股,累計賣超金額達 8,380 億元,今年以來累計賣超更突破 2.1 兆元。外資執行「賣股票、換美元、匯出母國」的一連串操作,直接在匯市形成巨大的賣台幣買美元力道。
2. 出口商「惜售」心理發酵:手握美元不急於結匯
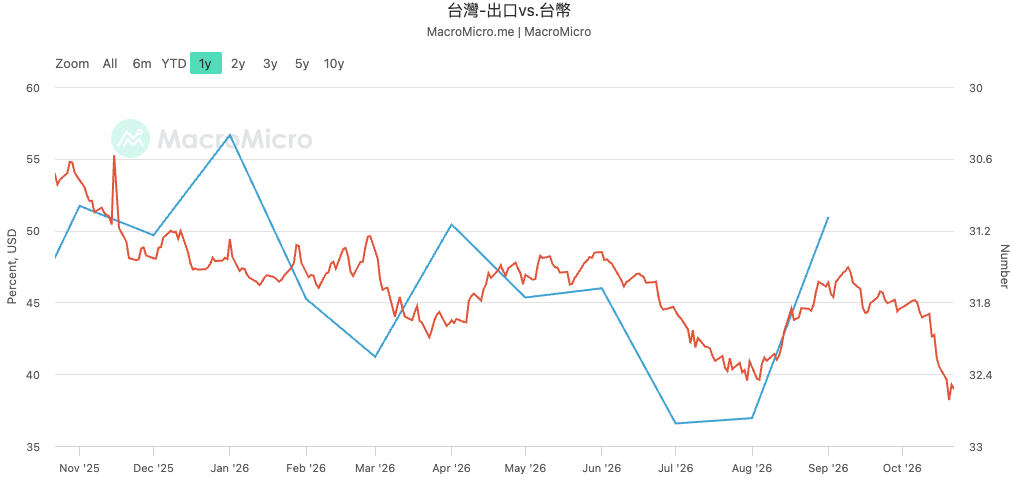
今年前 9 個月,台灣出口商外匯收入年增率達 38%,但實際結售為新台幣的金額年增率僅 0.4%,形成極大反差。原因在於市場存在台幣續貶預期,企業若過早將美元結匯恐面臨潛在匯損。加上,廠商亦傾向將美元直接留存,作為未來海外建廠、設備進口與原物料採購的資金儲備。這種「惜售」行為,導致貿易順差無法轉化為支撐台幣的實質買盤。
3. 企業與壽險資金長期外移,形成結構性賣壓
資金流向海外並非短期現象。今年前 9 個月,核准對外投資金額達 665.1 億美元,顯示本土企業持續進行全球供應鏈布局。與此同時,大型壽險機構基於資產負債管理與避險需求,長期配置大量美元資產,這類規模龐大且具持續性的外匯需求,對新台幣形成了長期的結構性壓力。
4. 台美利差維持高檔,央行傾向「動態調節」而非升息
美聯準會政策利率維持高檔,台灣央行則基於景氣平衡考量維持利率不動,台美利差持續存在甚至擴大。資金基於利差誘因,借貸新台幣轉存高息美元資產的誘因顯著。央行選擇以拋匯調節而非透過升息收斂利差,使得新台幣面臨持續的套利性流出壓力。
5. 市場預期心理強化,形成單向自我實現
當匯市持續反映貶值走勢,市場預期心理便會自我強化。散戶與企業基於「未來還會更貴」的擔憂,加速換匯步伐,疊加媒體「最弱亞幣」的報導效應,推動貶值走向自我實現的循環。
第四季匯率真有「特定季節性」?
坊間常有一種說法:「第四季適逢出口旺季,台幣通常貶值助攻出口;年初因採購需求,匯率則容易升值。」然而,這項經驗法則是否有嚴謹的數據支撐?
但我們檢視央行歷年公開報告,官方從來沒有對匯率的「季節性規律」給予背書。匯率走勢始終由當期的總體經濟事件、利差水準與跨境資金移動主導。
以近三年實際歷史數據檢視:
- 2023 年第四季:新台幣並未依循弱勢慣例,反而在外資強勁回流下,單季大漲近 5%,以 30.735 元創下七年來最強封關價。
- 2024 年第四季:新台幣自 31.199 元走弱至 32.466 元,主因為美國公債殖利率攀升帶動強勢美元,純屬特定總經事件觸發。
事實證明,第四季匯率強弱取決於當下的總體環境,而不一定有固定節奏。如果有實質換匯或避險需求,也應聚焦實質總經指標與利差變化,而不能盲信季節性通則。
未來央行政策路徑評估
為減緩匯率貶速,央行已動用外匯存底適度調節,並協調出口龍頭企業適度釋出美元。央行的對策還是專注於維持市場秩序。
面對未來的匯率走勢,央行的政策抉擇可概括為以下兩種路徑:
| 政策路徑 | 潛在優勢 | 潛在挑戰與風險 |
| 維持既有利率不變 | 避免干擾內需消費,為股市與實體投資提供寬鬆環境。 | 台美利差未收斂,新台幣可能持續測試 33 元關卡,進一步推升輸入性通膨風險。 |
| 啟動防禦性升息 | 有效收斂台美利差,迅速平抑市場單向貶值預期。 | 提高企業融資成本,可能對高檔震盪的股市與房市帶來冷卻效應。 |
對一般民眾與投資人的實質影響
匯率的實質變化其實也牽動一般大眾的資產負債表:
- 進口物價與海外支出成本提升:新台幣走弱將增加原物料與進口消費品的進口成本,逐漸傳導至民生物價;對於有出國差旅、留學進修或外幣學費支出需求者,實質換匯成本將明顯墊高。
- 美元資產持有者迎來匯兌增益:若資產配置中持有美股、美元債券或美元定存,換算為本幣時將享有帳面匯兌利益。惟需注意全球利差走勢多變,資產配置仍應以長期風險耐受度為依歸。
經濟強勁,不一定等同於貨幣走強
此波新台幣走勢為市場上了生動的一課:強勁的經濟擴張動能,並不直接等同於本幣匯率的強勢表現。實質主導匯率趨勢的,始終是跨國利差、資金進出方向、大型機構與企業的資產配置心理,以及貨幣主管機關的政策取向。
後續新台幣是否進一步測試 33 元整數關卡,抑或在震盪後迎來反轉,關鍵指標將落在:費城半導體指數與 AI 科技股是否回穩、外資賣超節奏是否放緩,以及台灣央行在 12 月理監事會上的具體政策動向。
【延伸閱讀】
- 現在適合買美金嗎?美金匯率走勢?美金台幣未來走勢分析!
- 台灣換匯有哪些管道?一文帶你了解有關換匯的一切!
- 哪裡買泰銖最划算?泰銖匯率走勢?影響泰銖的因素有哪些?
- 韓幣哪裡換最划算?韓圜最佳匯率?換匯地點推薦!
