



AI 算力需求急增,資料中心耗能增加使液體冷卻成為必備方案,以 NVIDIA GB200 NVL72 為例,是運算晶片的功耗就超過116kw,而當機架密度超過 20kw 時,超過氣冷解熱上限,因此首次採取水冷散熱技術,以達效率最佳化。
在 AI 伺服器向更高算力、更低能耗演進的進程中,水冷散熱已經未來的必要技術,不僅解決了散熱瓶頸,更透過能源效率革新推動 AI 基礎設施的永續發展。
在此趨勢之下,台灣既有的氣冷散熱模組供應商、電源管理商和伺服器廠商皆開始切入水冷散熱的商機,那麼水冷散熱到底是怎麼樣的技術呢?水冷散熱有哪些概念股?讓股感從散熱模組開始為你介紹!
散熱模組現況?
目前散熱模組分為「氣冷散熱」和「水冷散熱」兩種,其中「氣冷散熱」就是用空氣做為媒介,透過熱介面材料(TIM,Thermal Interface Material)、均熱片(VC)或熱導管,由散熱鰭片(Heat Sink)或風扇與空氣對流進行散熱,而「水冷散熱」則是透過是以液體作為熱能傳導機制的散熱方式,水冷散熱系統目前有兩種方式,分別是開放式水冷(Open Loop Liquid Cooling)和沈浸式水冷(Immersion Liquid Cooling)。
接下來本篇文章將著重在「水冷散熱」說明他的重要性跟專業技術。
為什麼水冷散熱重要?
隨著生成式 AI 興起,伺服器的運算能力越來越強,使晶片熱設計功耗(TDP)的提高,傳統的氣冷散熱技術已經無法負擔,因為氣冷散熱以空氣作為介質,空氣傳遞熱的效率不佳,氣冷散熱最大的臨界點約落在約 400~500W,為了提高散熱效率,目前主要採取 3D 均熱板(3DVC),升級傳統的氣冷散熱模組,加強熱傳導的效率,該技術最高可散熱約 800W,雖然成本較低但體積大,此外,仍需配合空調降溫,使電力使用效能(PUE)極高(約 1.5~1.7 ),在 ESG 趨勢之下,目前多數國家,如歐盟、中國皆要求未來興建之資料中心的電力使用效能(PUE)需低於 1.3,
註:電力使用效率(PUE)是什麼?
PUE(Power Usage Effectiveness,電力使用效率)是計算資料中心節能省電的標準,計算的方式是資料中心的「設施的總用電量」與「IT設備用電量」之比。PUE 值越低,代表機房空調冷卻時所耗的電力就會更少,理想的 PUE 比率為 1.0,但是資料中心需要冷卻系統、照明和其他設備,這些設備也會消耗部分電力,因此,正常來說資料中心的 PUE 將始終大於 1.0,傳統的資料中心的 PUE 落在 1.5~1.7。
此時,水冷散熱技術是目前新的解決方案,此技術又可以拆分為開放式水冷和沈浸式水冷,其中為沈浸式水冷的效果最強,極大的提高散熱效率,有效降低設備運行溫度,延長設備使用壽命,解決傳統氣冷卻的能源消耗、用水、碳足跡等成本居高不下的問題。
另外,現在的高階 AI 伺服器功耗都至少 500W 以上,NVIDIA GB200 NVL72 攻耗更是超過 1,000W,故需要更強的散熱技術解決,故水冷散熱成為未來重要趨勢及技術。
接下來,筆者將深入介紹水冷散熱的技術及應用場景。
水冷散熱是什麼?
水冷散熱可分為「開放式水冷」與「沉浸式水冷」兩種,除了技術不同外,兩者應用場景也有所差異,另外還有「相變化水冷技術」,可搭配「開放式水冷」與「沉浸式水冷」提升效能。
開放式水冷(Open Loop Liquid Cooling)
水冷散熱方案中的關鍵零組件為,
- 水冷板(Cold Plate):直接貼合於發熱晶片表面,吸收其產生的熱量,並將熱能傳導至冷卻液中,從而維持晶片的穩定運行溫度。
- 分歧管(Manifold):負責將冷卻液均勻分配至各個水冷板,並收集回流的熱液,確保冷卻液在系統內的高效循環,提升整體散熱效果。
- 冷卻液分配裝裝置(CDU):管理冷卻液的循環和分配,持續監測並調節冷卻液的流量、壓力和溫度,確保冷卻液穩定地流經水冷板和分歧管,從而有效地散發熱能。,CDU中包含泵(Pump)和控制閥等零組件,確保冷卻液穩定循環。
水冷散熱能力比氣冷式更強,較適合 AI 資料中心、大數據、邊緣計算等應用,而水冷散熱可分為兩種類型,
- 水對氣(Liquid to Air or L2A):
水對氣的架構中,冷卻液吸收伺服器內部元件的熱量,並將熱量傳遞至伺服器內部的熱交換器。隨後,熱交換器通過氣流將熱量排放到空氣中。這種方案適合現有氣冷資料中心的升級,無需對機房進行大幅改造即可部署。例如,現有伺服器可在原先的機櫃上加裝水冷背門與風扇即可運作。 - 水對水(Liquid to Liquid or L2L):
水對水的散熱能力更強,但需要在建設機房時預先規劃液冷管道,冷卻液吸收熱量後,通過固定設施的液體冷卻管線,將熱量轉移到中央冷卻系統中進行處理,這種方式需要在機櫃中加裝流量控制閥、板式熱交換器,以及直流的冷熱水進出口。
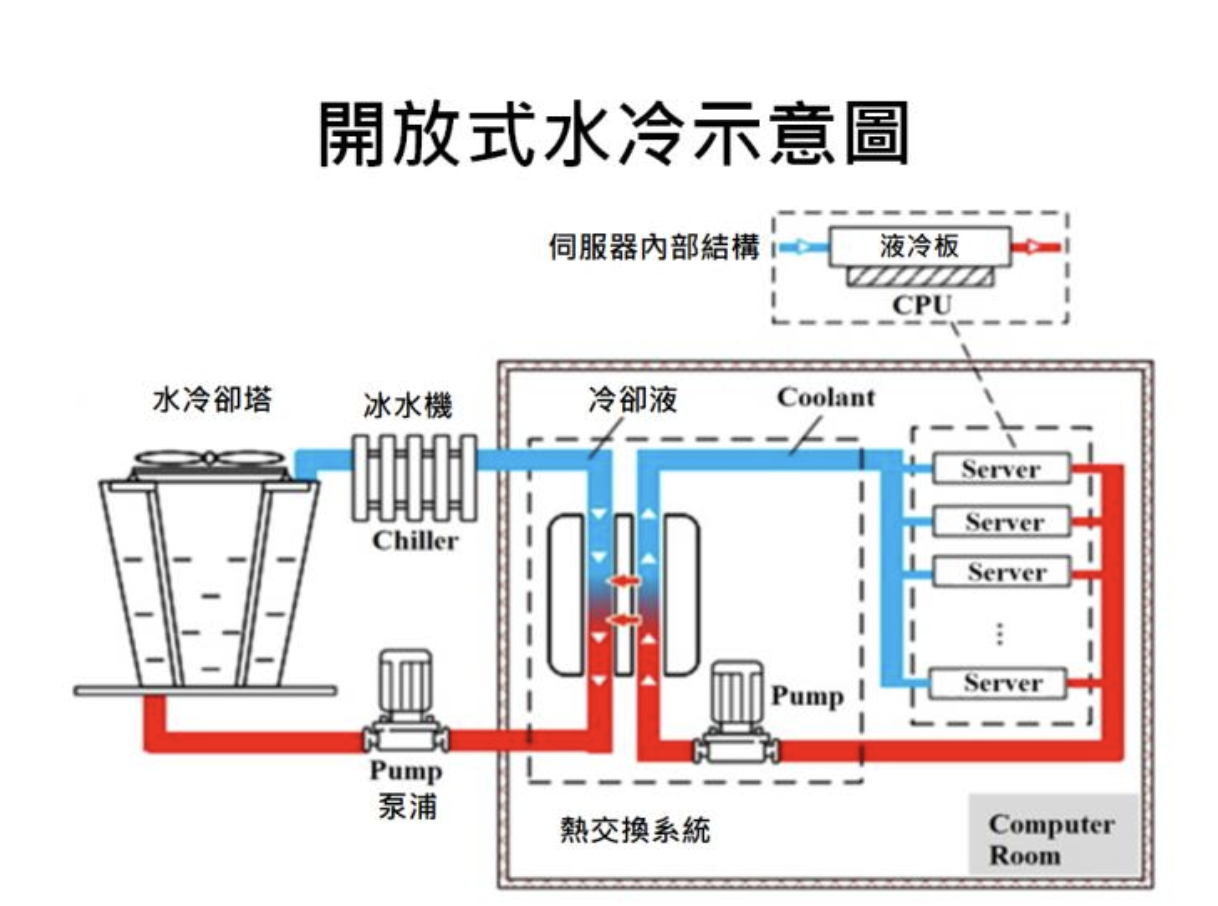
資料來源:The immersion cooling technology: Current and future development in energy saving
沉浸式水冷
沉浸式水冷建造成本高昂 ,整個機櫃需要重新設計,無法沿用氣冷機櫃,且後續營運維護不易,AI 晶片大多廠商都沒有保固,如果冷卻液損壞了伺服器將會產生大量問題,不過散熱能力較有效率,耗電程度也較低。
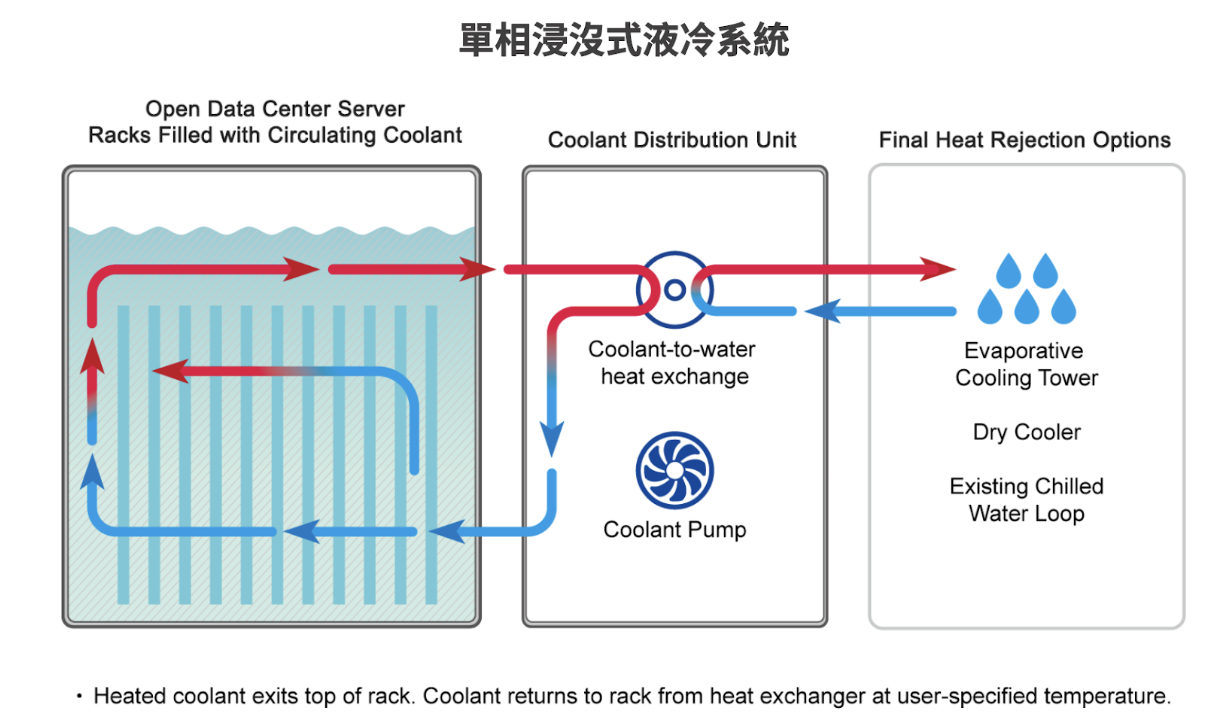
沉浸式水冷是將伺服器完全浸沒在絕緣的液體(液冷劑)中,讓液體直接接觸和液體流動來傳導熱能,不需要透過散熱鰭片、導熱銅管或風扇等,液體透過循環冷卻方式再回流繼續吸收熱能,沈浸式水冷又可以分為『單相式水冷』或『兩相式水冷』。
單相式沈浸式水冷,把伺服器浸沒至導熱的介電液體槽中,流體不會改變其形態,始終保持為液態,伺服器產生的熱透過不導電冷卻液與發熱零組件直接接觸,透過冷卻液分配裝置 (CDU)裡設置幫浦來吸引介質流入裝置中進行散熱循環,若冷卻劑溫度無法適時降溫,則再透過額外一組冷卻設備來完成整個熱轉換循環;此液體沸點較高、不易揮發特性,因此單相浸沒式水冷系統通常無須嚴苛的密閉設計與環境控制要求。
由於單相式沈浸式水冷的冷卻液揮發性較低及不容易蒸發,故構造設計相對簡單,使前期建制成較低,後續的維運成本也比較容易控管。
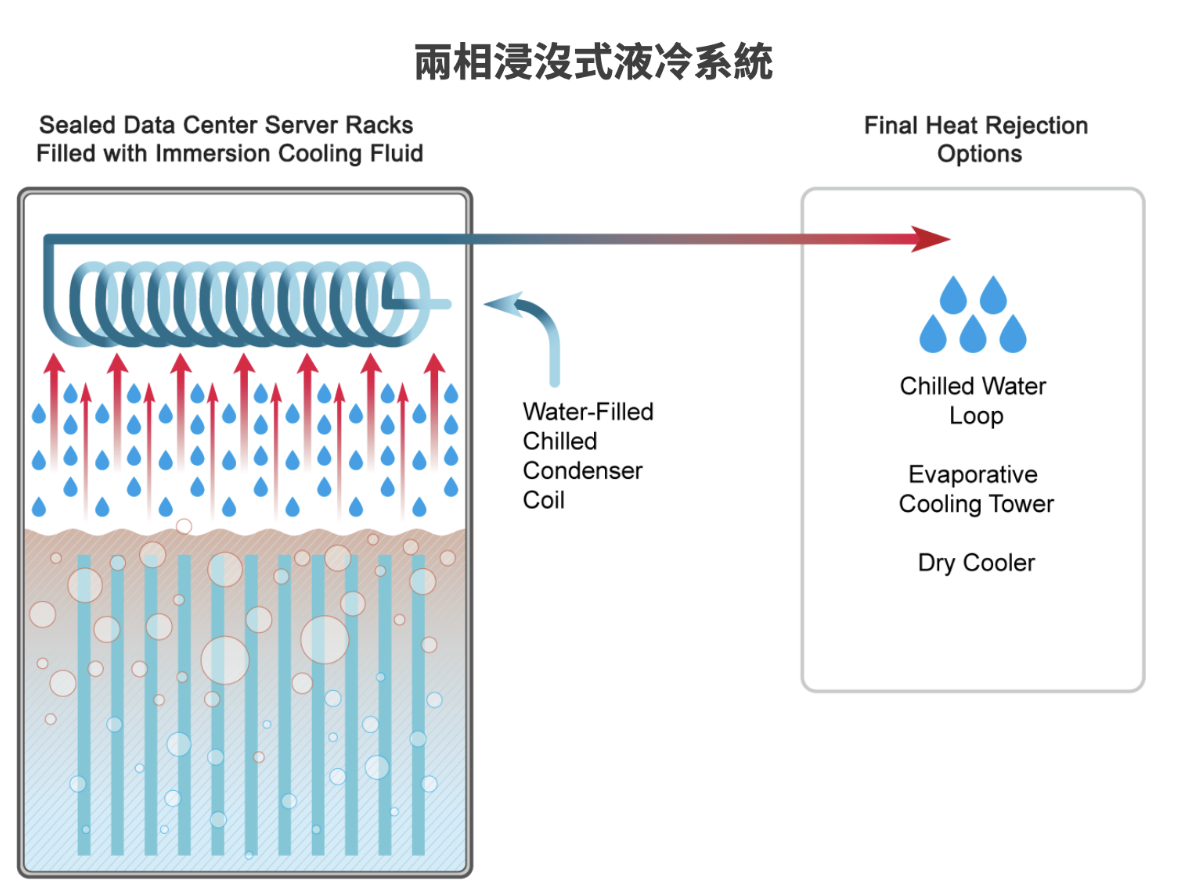
兩相式沈浸式水冷,將伺服器浸沒至經過特殊設計的密封液體水槽,水槽內充滿不導電的冷卻液,此冷卻液的沸點低,伺服器內部產生的熱能,使散熱元件的附近的液體沸騰,液體在低溫蒸發的過程,自然形成冷熱帶走熱能,蒸氣在密封的液體水槽內,透過冷凝盤搜集蒸汽,再冷卻還原成液態,週而復始的進行熱交還的循環。
兩相式沈浸式水冷因為需要非常緊密的密封水槽,在設計及建置上較為複雜,另外在後續的維運上,因為該液體揮發性較高,故容易液體揮發流失,需要重新補充冷卻液。
| 單相式沈浸式水冷 | 兩相式沈浸式水冷 | |
| 冷卻液沸點 | 較高 | 較低 |
| 冷卻液是否有蒸發 | 始終保持液態 | 冷卻液會蒸發,再冷卻循環 |
| 水槽封閉狀況 | 無須嚴苛的封閉環境 | 完全緊密的封閉環境 |
| 初期建置成本 | 較低 | 較高 |
| 後期維運費用 | 較低 | 較高 |
| 電力使用效率 | 高,PUE 1.02~1.03 | 高,PUE 1.01~1.02 |
編按:單相式沈浸式水冷與兩相式沈浸式水冷沒有絕對的好壞,筆者僅針對兩項技術做出比較與區分,該項技術依據建置資料中心的考量不同,而採用適合的沈浸式水冷技術。
相變化水冷技術 -晶片均溫蓋板
為了使晶片體積縮小且效能更高,走向晶片垂直堆疊整合技術,但也讓晶片更難散熱,因此如何有效散熱為重要課題。 工研院研發的晶片均溫蓋板(Vapor Chamber Lid,VC Lid)此項技術能夠有效解決此問題,此技術採用 TGP LID 高均溫元件,而且 VC Lid 是一種極高效的熱擴散元件,整合於晶片模組之中,並貼合模組中的 AI 晶片,透過真空的蒸汽腔體,進行晶片內的水量蒸發與冷凝,達到快速傳熱與大量移除熱量的效果。相較於目前已普遍使用的實心銅蓋板(Cu Lid),應用均溫板(Vapor Chamber,VC)原理所開發的 VC Lid,散熱效果至少可再高出 30% 以上;如果後續的性能與可靠度更加精進穩定,VC Lid 將會成為每個 AI 晶片模組上,必要且關鍵的散熱元件,重要性不容小覷。
此外,目前 VC Lid 可導入水冷散熱系統, VC Lid 搭配開放式水冷可有效散熱 600W ,若搭配沉浸式水冷更可以散熱 1000W,達到千瓦散熱的技術。
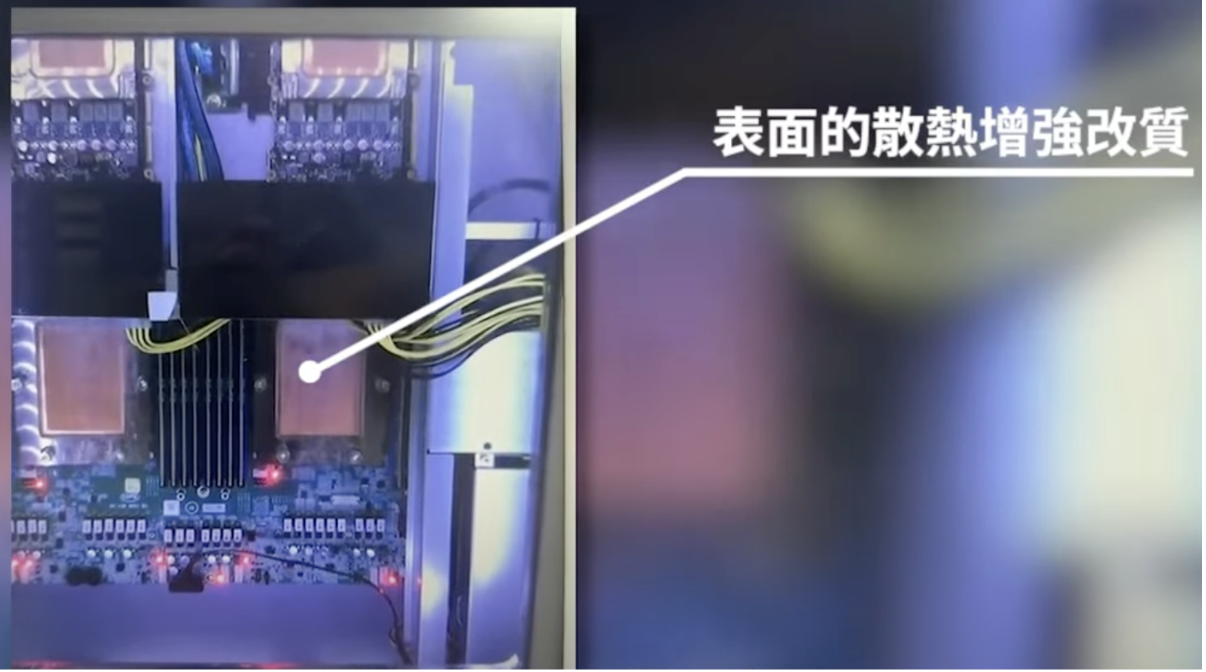
水冷散熱是 GB200 及 GB300 的標配
從 GB200 世代開始,由於單一機櫃的總功耗突破 120kW 甚至更高,早已超過一般氣冷伺服器的解熱上限,全面導入液冷設計已成必然。GB200 初期主流採用「水對氣(Liquid to Air, L2A)」方案,優勢在於不需大幅改動數據中心的基礎設施即可高效散熱;然而,隨著運算密度持續飆升,液冷技術正迎來「二次冷革命」。
如今 NVIDIA 推出的 GB300 NVL72 架構,進一步將 72 顆 Blackwell Ultra GPU 與 36 顆 Grace CPU 整合於單一機櫃平台,專為推論擴展與大型語言模型設計。面對 GB300 更加極端的高熱通量,傳統 L2A 的解熱極限逐漸浮現。因此,GB300 採用「機櫃級全液冷設計」,並推動市場加速從 L2A 轉向解熱能力更強的「水對水(Liquid to Liquid, L2L)」方案。雖然 L2L 需要重新設計資料中心水路架構,但其強大的解熱能力將成為未來主流,同時也促成了 MCL(整合均熱片與水冷板) 等新一代微通道高階散熱技術的誕生。業界預期,在下一代 Rubin 架構單晶片功耗持續翻倍的趨勢下,L2L 與高階水冷模組將成為資料中心的唯一解方。
就零件產值結構而言,在 GB200 的水冷散熱零件成本中,水冷板(Cold Plate)佔約 28%、分歧管(Manifold)佔 14%、冷卻液分配裝置(CDU)佔 29%,快接頭(UQD)與風扇等機櫃組件佔 29%。但進入 GB300 世代後,因為內部設計配置了更複雜的電源管理,單一伺服器所需的「水冷板」與「快接頭」用量將成倍數增加,進一步推升相關供應鏈的營收動能。
快接頭(UQD)與浮動接頭:台廠邁向「一條龍」系統級出貨的關鍵
隨著水冷滲透率大幅提升,生產組裝最大的瓶頸在於「分歧管(Manifold)」與「快接頭(UQD / 浮動接頭)」。因為水冷頭在機櫃中需要進行盲插,為避免盲插時損壞或產生致命的漏水災情,必須仰賴高精密的浮動接頭來減少安裝誤差值,達到快速且安全拆裝冷卻水管的目的。
過去在 GB200 初期,浮動接頭技術門檻極高,曾出現由富世達(奇鋐旗下)獨佔供應的局面(單組約 45 美元)。然而,這項壟斷在 GB300 放量後已被徹底打破。
為了因應 GB300 每個運算托盤(Compute Tray)暴增的液冷組件需求(GB300 單一機櫃的水冷板與 QD 快接頭數量遠超 GB200 的 54 個),台灣散熱大廠如雙鴻(3324)等企業,已成功突破 UQD 與分歧管的技術壁壘。如今的散熱三雄不再只是供應單一零件的代工廠,而是具備了「水冷板 + 分歧管 + 快接頭 + CDU」的系統級熱管理一條龍量產能力。不只解決了雲端巨頭(CSP)對於漏水保固與組裝良率的痛點,更讓掌握高階自製率的台系散熱廠,在 2026 年也享有極高的毛利率護城河與長線成長爆發力。
水冷散熱概念股有哪些?
台股中,有眾多公司皆有著墨水冷散熱技術,以下介紹目前台股主要的水冷概念股,及整個水冷散熱供應鏈介紹。
水冷散熱供應鏈
掌握供應鏈的客戶結構,是評估水冷散熱概念股的核心關鍵。過去,散熱廠往往依賴單一下游伺服器組裝廠或品牌廠(例如早年 Supermicro 的財報波動曾劇烈牽動雙鴻與高力的股價)。然而,進入 2026 年的 GB300 與高階 ASIC 世代,產業邏輯已出現結構性翻轉。
大型雲端服務商(CSP)如微軟、Google、Meta 與 Amazon,為了確保液冷機櫃的防漏水標準與解熱效能,開始傾向跳過傳統 ODM 代工廠,直接與具備「水冷系統一條龍」設計能力的散熱廠(如奇鋐、雙鴻、台達電)進行規格綁定與共同開發。因此,現在評估散熱股的潛在機會與波動風險,不能只看它「出貨給哪家組裝廠」,更要看它「拿下了哪家 CSP 的獨供專案(Direct-to-Chip)」,以及在快接頭(UQD)、CDU 等高毛利關鍵零組件的自製率。 客戶結構越分散、直供 CSP 比例越高的企業,其股價在面臨單一伺服器品牌利空時的防禦力就越強,也更容易享有較高的市場估值。
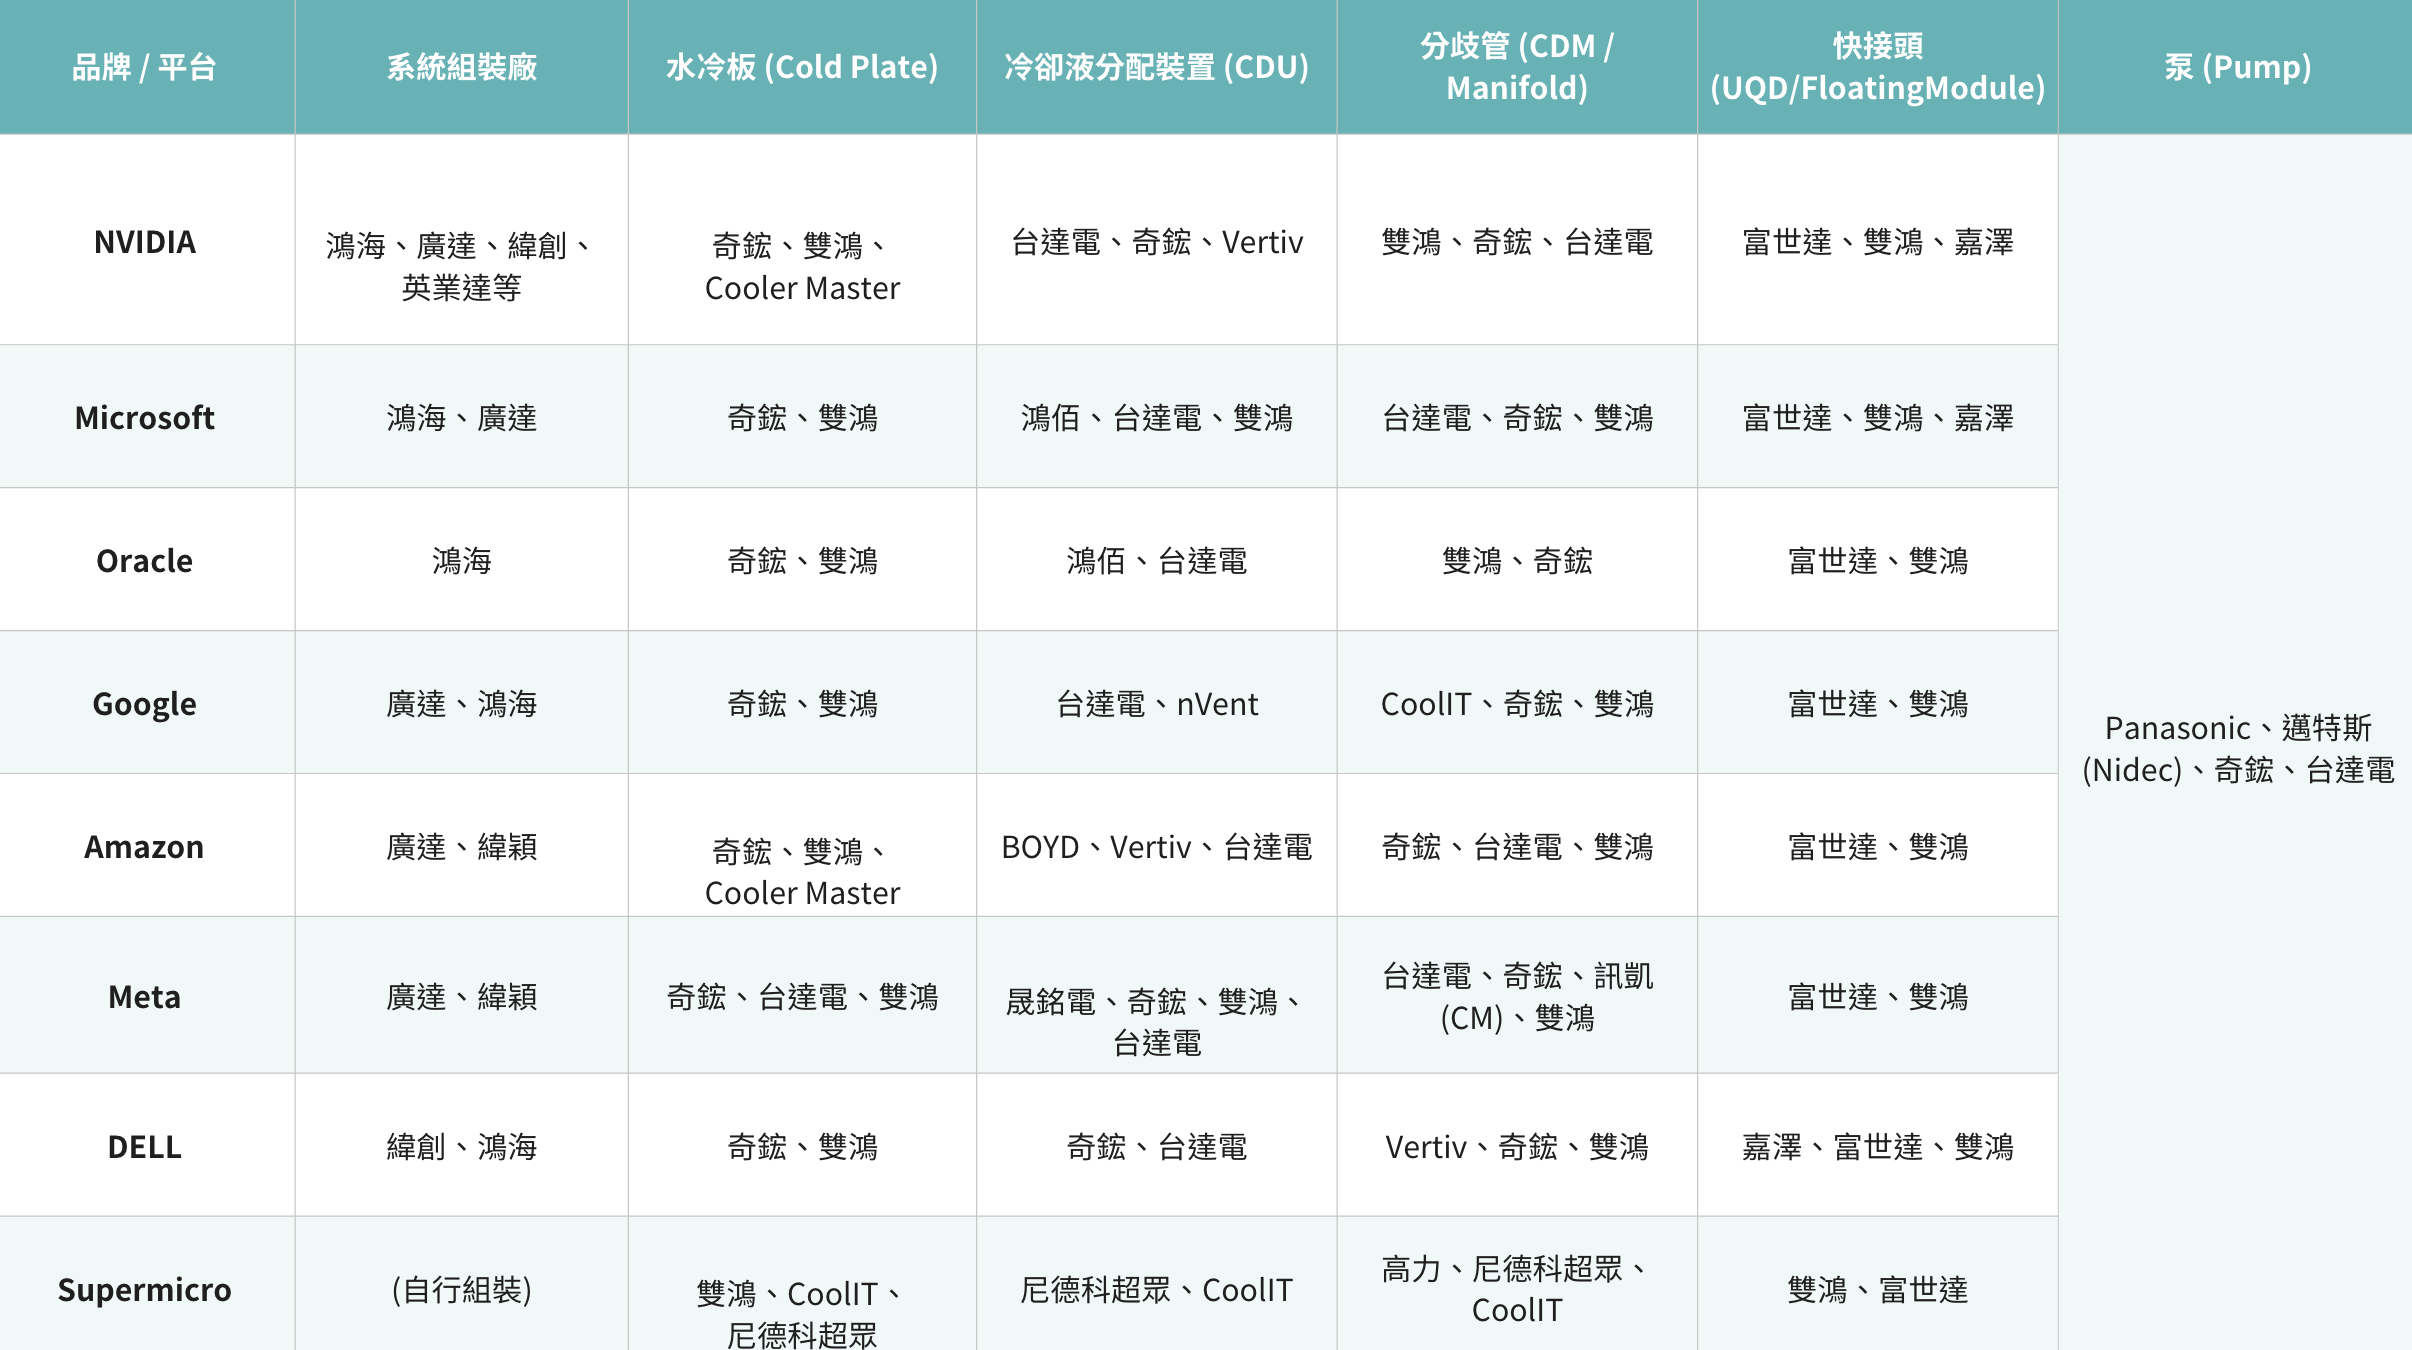
資料來源:券商報告、股感自行整理
水冷散熱概念股:雙鴻(3324-TW)
成立於 1998 年 8 月,雙鴻早期營收比重分別為 NB 及桌機散熱模組 46%、VGA 及電競筆電 26%、伺服器 23%、其他 5%,主要品牌客戶涵蓋 Apple、Dell、Samsung、HP、宏碁、華碩、聯想等。早在 2012 年,雙鴻便投入 150 萬美元從 IBM 旗下超級電腦「深藍」(Deep Blue)技術團隊引進伺服器水冷技術,並深耕水冷領域逾十年。
早期伺服器水冷占總營收不到 5%,但隨著生成式 AI 帶動伺服器解熱需求大爆發,雙鴻過去以消費性電子為主的營收結構已發生結構性轉變。公司成功將研發專案轉化為實質訂單,伺服器業務營收占比大幅躍升並成為最核心的成長引擎,水冷散熱產品占整體營收比重更已跨過 30%~40% 大關,躋身為台股純度最高的「水冷散熱龍頭」之一。
來到 2026 年,雙鴻 3 月營收表現強勁,隨伺服器水冷板與分歧管(Manifold)出貨拉升,帶動整體第一季營收超越市場預期,展現顯著的季增與年增雙位數成長態勢。主要得益於美系 CSP(雲端服務商)客戶在 GB200 AI 伺服期的拉貨回溫,雙鴻在水冷板(Cold Plate)與系統級機櫃組裝的滲透率持續攀升,產品結構大幅優化推升整體毛利率站穩高檔。
進入下半年與次世代佈局,雙鴻在 NVIDIA GB300(Blackwell Ultra)及新一代 Rubin 平台中的內容價值(Dollar Content)將進一步大升。隨著 GB300 走向「機櫃級全液冷」與高密度的 L2L(水對水)架構,雙鴻已成功突破高階 UQD(快接頭)自製技術與專利壁壘,具備「水冷板 + 分歧管 + 快接頭 + CDU」的系統級一條龍供應能力,並大幅降低防漏水風險與組裝成本。雙鴻 2025 年水冷營收比重提升至 34%,伺服器業務營收占比更來到五成七,成為純度極高的水冷龍頭。
在產能布局上,因應美系客戶供應鏈去風險化需求,雙鴻泰國新廠的高階水冷產能已全面上線並擴充,形成「台灣研發 + 泰國大規模量產」的雙基地戰略,有效降低區域政經風險。除了 NVIDIA 公版機櫃外,雙鴻亦深度參與微軟、Meta、Amazon 等 CSP 巨頭的自研 ASIC 水冷專案直供(Direct-to-Chip),形成「GPU + ASIC」雙軌拉貨引擎,訂單能見度已延伸至 2026 年,為中長期獲利成長提供極強支撐。(唯仍需關注全球地緣政治關稅波動與 CSP 大廠資本支出排程對短期需求的拉貨節奏影響)
水冷散熱概念股:奇鋐(3017-TW)
成立於 1991 年 12 月,奇鋐早期以桌上型電腦(PC)與筆電(NB)散熱風扇及散熱模組起家,主要品牌客戶涵蓋 Apple、Dell、HP、聯想、華碩、微星等全球知名電腦大廠。奇鋐過去產品多集中於消費性電子,但在全球雲端運算與生成式 AI 大爆發前夕,公司便前瞻性地將發展重心轉向高階伺服器散熱與通信設備領域。
隨著晶片功耗急劇上升,奇鋐成功從傳統氣冷模組過渡至水冷領域,並憑藉優異的精密製造能力與規模化生產優勢,成為 NVIDIA 官方公版伺服器及全球頂級雲端服務商(CSP)的散熱核心供應商。奇鋐過去以 PC 散熱為主的營收結構已發生結構性轉變,伺服器與通訊業務營收占比大幅躍升至近七成,水冷產品更成為驅動公司營收與獲利爆發的頭號引擎,強勢奠定其台股「水冷散熱龍頭」的獨霸地位。
目前奇鋐在 GB200 的水冷板(Cold Plate)和分歧管(Manifold)供應比重已超過 70%,極高的市佔率顯著推動整體營收與毛利率拉升,且美系雲端大廠(Microsoft、Google、Meta 等)皆為其主要直供客戶。
進入下半年與次世代佈局,隨著 NVIDIA GB300(Blackwell Ultra)及新一代 Rubin 平台陸續問世,伺服器走向「機櫃級全液冷」與高密度的 L2L(水對水)架構,相關散熱產品的內容價值(Dollar Content)更大幅提升。奇鋐不僅握有龐大的水冷板產能,更具備「水冷板 + 分歧管 + CDU + 散熱風扇/風扇牆」的系統級一條龍交付能力,有效解決 CSP 客戶對組裝良率與防漏水保固的痛點。本土券商預期公司 2025 年液冷營收比重將輕鬆突破 30% 大關(公司並未主動揭露),帶動整體獲利持續強勁成長。
在產能布局方面,為了配合美系客戶供應鏈去風險化的需求,奇鋐越南新廠的大規模高階水冷產能已全面量產並加速擴充,形成「台灣研發 + 越南大規模生產」的產能佈局,有效規避區域地緣政治風險。除了 NVIDIA 公版機櫃外,奇鋐亦深度切入各大 CSP 的自研 ASIC 水冷專案直供(Direct-to-Chip),形成「GPU + ASIC」雙軌拉貨引擎。
水冷散熱概念股:富世達(6805-TW)
富世達(6805-TW)成立於 2001 年,為奇鋐(3017-TW)旗下子公司,早期專注於 3C 電子產品高階轉軸(軸承)的研發製造,為全球摺疊手機轉軸的核心供應商。隨著 AI 伺服器機架與液冷結構需求爆發,公司憑藉高精密的金屬加工技術成功轉型,主力攻克伺服器水冷快接頭(UQD / Floating Module)與機架滑軌。其水冷快接頭順利通過 NVIDIA 嚴格認證,成為 GB200 與 GB300 系列伺服器液冷散熱系統的核心合格供應商。
2026 年 8 月法說會更新,上半年營運表現極為強勁,累計營收達 79.24 億元(年增 62.6%),獲利大幅飆升(上半年 EPS 高達 25.77 元)。主因受惠於產品結構發生「黃金交叉」,伺服器產品(UQD 與滑軌)出貨暴增,其營收佔比已從去年同期的不到兩成大幅躍升至 55.7%,正式取代手機軸承成為最大營收主力,並成功帶動上半年整體毛利率攀升至 33.13% 的歷史高水準。
展望後市,公司預期伺服器產品線將持續呈現倍數成長,並將 UQD 快接頭月產能大幅擴充至 300 萬顆、滑軌達 35 萬套以因應客戶強勁需求。下半年成長動能不僅來自 NVIDIA GB200/GB300 機櫃放量出貨(GB300 機櫃快接頭用量顯著提升),更涵蓋 AWS Trillium 等 CSP 巨頭的自研 ASIC 伺服器滑軌專案量產;同時,手機軸承業務也迎來華為新款三折機(Mate X9)的積極備貨與大尺寸柔性屏應用的支撐。在「水冷 UQD 擴容 + 高階 ASIC 滑軌 + 三折機轉軸」三輪驅動下,市場法人看好其 2026 全年營收與獲利將雙雙創下歷史新高,穩居水冷散熱供應鏈的高純度領頭羊。
水冷散熱概念股:高力(8996-TW)
高力(8996-TW)成立於 1970 年 10 月,初期以金屬熱處理加工起家,後續跨足銅銲加工與板式熱交換器,是台灣唯一掛牌且名列全球前五大的板式熱交換器製造商。近年來,公司的營運版圖發生結構性大躍進,從傳統的冷凍空調與熱能應用,強力跨足「AI 伺服器液冷散熱」與「氫燃料電池(攜手美系大廠 Bloom Energy)」兩大高成長領域,形成強勁的三大事業引擎。
在 AI 伺服器水冷散熱系統中,高力專注於最關鍵的冷卻液分配裝置(CDU)與分歧管(Manifold/CDM)製造。憑藉深厚且具高壁壘的硬銲工藝與熱傳流技術,高力能確保冷卻液精準且均勻地分配至各水冷板,有效解決 NVIDIA GB200 與次世代超高 TDP 運算架構的極端解熱挑戰。其水冷解決方案已成功打入 NVIDIA 供應鏈與各大雲端伺服器廠,成為高階液冷機櫃不可或缺的核心組件。
進入 2026 年,高力的轉型效益迎來歷史性的大爆發。根據最新財報與法說會數據,2026 年第一季營收高達 34.2 億元(年增 238.6%),單季 EPS 暴增至 6.54 元(年增逾 347%),單季獲利與營收雙雙創下歷史新高。最令市場驚豔的是,原本本土券商預估其水冷營收占比在 2025 年僅能達到 35%,但實際上到了 2026 年第一季,高力的液冷散熱貢獻度已強勢攀升至逼近總營收的 50%,正式躍升為推升獲利的最強引擎。累計至 2026 年前 8 個月,總營收更已直接超越去年全年總和。為因應 AI 散熱與氫能訂單的龐大長線需求,高力已全面啟動產能擴充計畫,預計台灣中壢、高雄及泰國新廠將陸續投產,為明後年的營運規模建構了極高的訂單能見度與成長底氣。
水冷散熱概念股:力致(3483-TW)
力致(3483-TW)成立於 1997 年 11 月,早期營收主要來自筆記型電腦(NB)與消費性電子之散熱模組及風扇成品,主要銷售客戶涵蓋 DELL、宏碁、鴻海、仁寶、廣達及緯創等全球知名代工與品牌大廠。
近年來力致積極轉型,全力佈局伺服器與高階水冷解決方案。除了與英特爾(Intel)成立散熱冷卻技術聯合實驗室外,更在新北市新莊設立打造了結合研發、設計、製造與驗證「一條龍」的先進技術總部,主力發展水冷板(Cold Plate)、冷卻液分配裝置(CDU)、機櫃與浸沒式水冷技術。該廠區自 2024 年年中量產以來,產能持續順利擴充,其開放式水冷系統協助客戶實現 PUE 1.3 以下,浸沒式水冷更可達 1.1 以下的優異能效。
2026 年最新營運與法說會更新,受惠於通用型伺服器回溫及 AI 伺服器水冷專案陸續放量,力致產品結構轉型效益顯現。公司已成功打入美系與台系 CSP(雲端服務商)供應鏈,並積極佈局 NVIDIA GB200/GB300 及各大 CSP 自研 ASIC 晶片的水冷散熱需求。其高階水冷模組與 CDU 產品出貨比重逐季攀升,帶動伺服器營收占比由過去的個位數大幅跳升,顯著優化整體毛利率表現。
展望後市,隨著新莊廠產能利用率持續在高檔運作,力致同步推進海外產能備援布局以因應客戶去風險化需求。在「高階風扇 + 水冷板 + 浸沒式散熱一條龍」的完整技術護城河下,市場法人看好其水冷業務將成為推動 2026~2027 年營收與獲利創新高的關鍵核心引擎。
水冷散熱概念股:廣運(6125-TW)
廣運(6125-TW)成立於 1976 年 7 月,早期以自動化物流系統與太陽能設備為營運主力,主要營收比重涵蓋自動化物流系統、太陽能電池、工業電腦及車用電子產品等。
隨著 AI 伺服器解熱需求大幅升級,廣運自 2018 年成立熱傳事業群後,營運版圖已出現結構性轉型,全力搶攻 AI 數據中心與高效能機房的水冷散熱商機。公司具備「水對氣(L2A)」、「水對水(L2L)」及「雙相浸沒式(Immersion Cooling)」等全方位熱管理解決方案,產品線涵蓋水冷板(Cold Plate)、水冷背門、分歧管(Manifold)及冷卻液分配裝置(CDU)。
廣運在水冷散熱領域的佈局已從早期「驗證階段」正式走向「量產與專案放量」。其專為高密度 AI 機櫃打造的「水對氣(L2A)」與「水對水(L2L)」水冷背門及 CDU 設備,已成功通過美系與台系一線 AI 伺服器大廠及伺服器系統代工廠(OEM/ODM)認證,並陸續接獲國內外大型 AI 數據中心(Data Center)專案訂單,成為推動熱傳事業群營收爆發的主力引擎。
在次世代前沿技術方面,廣運先前與其陽(3564.TWO)及工研院合作開發的「兩相浸沒式冷卻技術」(散熱能力突破 2,000W),隨著 NVIDIA 次世代 Blackwell Ultra (GB300) 及 Rubin 架構單晶片功耗持續飆升,該技術已順利由研發端推向商用客製化專案階段,大幅提升資料中心的電力使用效率(PUE 降低至 1.1 以下)。
展望後市,廣運形成「自動化物流 + 高階水冷散熱 + 太陽能能源」三大事業體齊頭並進的格局。隨著 2026 年伺服器液冷滲透率跨過五成大關,廣運的水冷產品出貨比重顯著拉升,有效優化公司整體毛利率與產品獲利結構,水冷熱傳業務已成為公司中長期成長不可或缺的核心成長引擎。
水冷散熱概念股:一詮(2486-TW)
一詮(2486-TW)成立於 1977 年 6 月,早期以 LED 導線架及電視背光模組起家,主要產品涵蓋 LED 導線架、直下式背光模組、陶瓷基板及 IC 導線架等,為台灣 LED 導線架領導大廠。
近年來一詮積極推動營運結構性轉型,擺脫過去消費性電子的毛利限制,全力跨足高階半導體封裝與 AI 伺服器散熱領域,核心技術聚焦於高階均熱片(Vapor Chamber Lid / VC Lid)。先前與工研院聯合發表的「相變化水冷散熱技術(千瓦級高強度散熱元件)」,能直接貼附於高效能運算(HPC)與 AI 晶片表面,解熱能力突破 1000W(千瓦)以上,遠超傳統實心銅蓋板,成功打入全球頂尖 HPC 及 AI 晶片大廠驗證供應鏈。
一詮的高階均熱片(VC Lid)已正式從驗證階段走向大規模量產,隨著 NVIDIA Blackwell(GB200/GB300)及次世代 Rubin 架構、再加上各大 CSP(雲端服務商)自研 ASIC 晶片的功耗暴增,帶動半導體高階均熱片需求出現爆發式成長。高毛利的均熱片(半導體散熱)營收比重大幅跳升,成功帶動整體產品結構轉型與毛利率顯著優化。
為了因應高階均熱片產能供不應求,一詮先前完成現增與發債等資本市場籌資後,新建的高階散熱產能已全面上線投產,產能效益於 2026 年迎來完整大爆發。
展望後市,隨著半導體先進封裝(CoWoS)與 AI 伺服器散熱滲透率持續攀升,一詮已從傳統 LED 廠躍升為 AI 晶片關鍵上游熱管理解決方案商,形成「高階均熱片 + LED/IC 導線架」的雙軌驅動格局,訂單能見度相當高,為中長期的獲利成長提供極強的底氣。
水冷散熱概念股:尼得科超眾(6230-TW)
尼得科超眾(6230-TW)成立於 1973 年 12 月,早期核心競爭力為熱導管與散熱元件的設計與製造(熱管具備 100% 自製能力,產能與良率長期居業界之冠),主要營收集中於傳統散熱模組與散熱片。2018 年 10 月,日本馬達巨頭電產(Nidec)斥資 44.76 億元收購其 48% 股權成為最大股東,自此尼得科超眾正式納入全球散熱與精密機電巨頭的集團戰略體系。
隨著 AI 伺服器散熱需求從氣冷全面大舉轉向液冷,尼得科超眾的營運版圖發生了結構性轉型。基於 Nidec 集團的全球分工,尼得科超眾主力負責伺服器水冷板(Cold Plate)與散熱鰭片/分歧管的生產製造;而母公司 Nidec 則主攻高階冷卻液分配裝置(CDU)、微型水泵(Pump)與散熱風扇牆等核心零組件,形成極具護城河的「集團跨國一條龍」液冷解決方案。
過去母公司 Nidec 曾因接獲伺服器大廠美超微(Supermicro)專案而大幅擴增 CDU 產能 10 倍;然而進入 2026 年,尼得科超眾與母集團的業務結構已全面升級,成功擺脫對單一伺服器組裝廠的過度依賴。隨著 NVIDIA GB200 / GB300 世代與 CSP 自研 ASIC 晶片走向「機櫃級全液冷」與高密度的 L2L(水對水)架構,液冷系統對微型水泵(Pump)與 CDU 的防漏水及穩定度要求達到了史無前例的嚴苛標準。Nidec 集團在精密馬達與水泵的全球霸主地位,直接成為尼得科超眾搶攻全球頂尖雲端巨頭(CSP)直供專案的最強後盾。
在產能佈局上,為迎合 AI 伺服器水冷商機的無上限擴張,尼得科超眾積極配合集團進行越南新廠與台灣廠區的水冷板產能擴建。憑藉母公司在核心 CDU 與高階泵浦的技術綁定優勢,其水冷模組相關營收比重呈現跳躍式攀升,大幅優化了整體的毛利率與獲利結構。展望後市,尼得科超眾作為水冷散熱市場中具備「最強跨國集團資源」的代表廠,2026 年在 L2L 高階水冷專案的市佔率有望迎來爆發,成為驅動中長期營收屢創新高的關鍵引擎。
水冷散熱概念股未來看法
隨著 AI 晶片算力飆升,散熱技術的解熱極限正被迅速刷新。過去市場普遍認為 500W 以下採用氣冷、500W~1000W 使用水冷板(Cold Plate)、超過 1000W 則必須依賴浸沒式水冷;然而到了 2026 年,產業實踐打破了這項界線。 面對 NVIDIA Blackwell Ultra (GB300) 乃至次世代 Rubin (R100) 世代單晶片功耗衝破 2,000W、機櫃功耗直逼 400kW 的恐怖發熱量,「機櫃級全液冷」與高密度的 L2L(水對水)直接水冷方案 已成為千瓦級散熱的绝对主流,並能顯著將資料中心 PUE 降低至 1.1~1.2 的嚴苛 ESG 標準,使得水冷散熱從過往的「選配」全面轉變為 AI 基礎設施的「剛性標配」。
從資本市場與股價評價的角度來看,散熱族群過去經歷了從「題材試產(2024年)」到「業績爆發與產能大放量(2025~2026年)」的結構性轉變。以散熱雙雄奇鋐(3017)、雙鴻(3324)為首的指標股,不僅水冷產品營收比重已強勢跨越 40%~50% 的「黃金交叉點」,更擺脫了單一組裝廠(OEM)的影響,直接獲得微軟、Meta、Google 及 AWS 等雲端巨頭(CSP)的自研 ASIC 水冷專案直供(Direct-to-Chip)。「GPU + ASIC」雙軌拉貨引擎的形成,讓整體散熱族群在 2026 年享有更高且更具防禦力的獲利估值空間。
此外,液冷系統最致命的風險在於「漏水」。一旦價值不菲的 AI 晶片因漏水受損,將面臨巨大的求償壓力與客戶信任危機。這使得國際 AI 巨頭在挑選供應商時,不僅看重技術,更極度看重「資產規模、高階 UQD(快接頭)防漏水自製率與一條龍檢測能力」。過去如力致(3483)、一詮(2486)等業者透過現金增資與發債擴建高階產能,在 2026 年效益已相繼顯現,成功從傳統消費性散熱躋身高階水冷與千瓦級 VC Lid(均熱片)鏈條,形成了極強的資本與技術護城河。
最後,在次世代前沿技術上,由工研院攜手廣運(6125)、一詮(2486)等台廠開發的「雙相浸沒式冷卻」與「相變化水冷散熱(VC Lid)」技術,隨著國際雲端大廠對極致 PUE 與超高功率密度的需求增強,已逐步從實驗室驗證跨入國際大廠的客製化專案認證與商用化階段。
展望未來,水冷散熱產業已正式邁入「系統級熱管理」與「高自製率(UQD/CDU)」的高毛利紅利期。投資人在佈局散熱概念股時,應密切關注各家廠商在 CSP 直供訂單佔比、高階快接頭自製良率、泰國/越南等海外產能佈局,以及 2026~2027 年營收與 EPS 成長能見度,精準鎖定具備高純度水冷競爭力的龍頭標的,掌握 AI 基礎建設世代交替的黃金大行情。
【延伸閱讀】
