



在之前半導體產業鏈介紹中我們知道 IC 產業鏈上、中、下游分別為:上游的 IP 設計及 IC 設計業;中游的 IC 晶圓製造;下游的 IC 封裝測試、IC 模組、IC 通路等。台灣擁有全球最完整的半導體產業聚落及專業分工,也因此在中游的 IC 製造中,又發展出了一條新的晶圓材料供應模式。
隨著半導體產業的蓬勃發展,對晶圓材料之需求也跟著急速增加,今天我們就要來揭開擔任台積電( 2330-TW )、聯電( 2303-TW )、立積電( 4968-TW )等全球積體電路製造公司的晶圓材料供應關鍵者-矽晶圓產業的面貌。
編按 2026/05/05 更新:近期矽晶圓族群受到 AI 相關高價值產品(如 HBM 用晶圓、先進製程用磊晶) 的需求量與定價權同步回升。原先矽晶圓族群就有落後半導體產業 2~3 季的特性,本次漲勢屬於低位階向上突破,短時間內有望續攻。
矽晶圓是什麼?
矽晶圓為目前製作積體電路之基底材料,其原始材料「矽」,是將二氧化矽礦石,經由電弧爐提煉、鹽酸氯化及蒸餾處理後,製成高純度的多晶矽(其純度要求高達 99.999999% )。將此多晶矽加熱溶解後再透過「長晶」這個過程將其拉成不同尺寸的矽晶圓。而依面積大小有 3 吋、 4 吋、 5 吋、 6 吋、 8 吋及 12 吋等規格之分(就是現在常在新聞中聽到 8 吋、 12 吋晶圓),這些矽晶圓經送至晶圓廠內製造晶片電路後,再經切割、測試、封裝等程序,即成為市面上一顆顆的 IC。

資料來源:DOIT 經濟部技術處、環球晶( 6488-TW )年報
矽晶圓產業現況
矽晶圓需求量
我們從 2026 年上半年半導體產業來觀察,受到人工智慧(AI)需求持續強勁以及記憶體價格上揚,預估 2026 年全球半導體產值將年增 21% 至 9,600 億美元。在需求端,AI 伺服器作為最終產品端,成為推升矽晶圓出貨的核心動能,預計 2026 年相關需求也將年增 26%。全球矽晶圓出貨量從 2025 年起恢復成長(YoY+5.8%),預計此成長趨勢將延續至 2028 年。
特別是在 12 吋(300mm)矽晶圓部分,因爲先進製程設備多是針對此尺寸開發,長期需求成長率(CAGR)達 6%,遠高於其他尺寸 。市場供需結構也逐步改善,12 吋矽晶圓的供給與需求比率預計從 2024 年高點的 122% 降至 2027 年的 106%,顯示市場正趨於供需平衡的健康狀態 。

資料來源:semi.org
矽晶圓漲價?
目前的市場環境出現了「晶片通膨」(Chipflation)現象,就是因為半導體產能快速向 AI 與先進製程傾斜,進而排擠成熟製程與 non-AI 應用,導致晶片價格全面上升。在矽晶圓定價方面,也因為過去低迷的現貨價格(non-LTA)已止穩回升,伴隨著高漲的能源成本及關鍵金屬(例如:鎵)價格上漲,基板成本增加,促使如環球晶等大廠在 2026 年把部分成本轉嫁給客戶,進而推升平均銷售價格(ASP) 。
雖然成熟製程應用如汽車、工業電子的復甦較為緩慢,但記憶體端的庫存去化明顯優於邏輯晶片 。目前主要大廠像是 SUMCO 已暫緩新建工廠,把資源聚焦在既有設備升級,可以看出主要大廠謹慎進行產能擴張,這也有助於支撐未來的價格環境,不至於讓價格暴漲暴跌。
| 矽晶圓五大廠擴產計畫 | |||||
| 國家 | 廠商 | 金額 | 12 吋新廠月產能 (K) | 進度 | 2026 Capex |
| 日 | 信越 | 40-50 億美元 | 500 | 2024-2025 年陸續開出產能 | 年減 |
| 日 | SUMCO | 2,250 億日圓 | 200 | 暫緩新建工廠,聚焦升級既有設備,政府補助從 750 億日圓大幅縮減至 193 億日圓 | 年減 |
| 台 | 台勝科 | 10 億美元 | 100 | 依市況分階段開出 | 年減 |
| 台 | 環球晶 | 35 億美元 | 300 | GWA 2Q26 量產,密蘇里廠 2H26 量產 | 大幅年減 |
| 德 | Siltronic | 20 億歐元 | 200 | 2024 年開出產能 | YoY-46% |
| 韓 | SK Siltron | 1.05 兆韓元 | 100 | 2024 年開出產能 | – |
| 資料來源: 元富投顧 | |||||

資料來源:環球晶財報
矽晶圓應用
矽晶圓的應用可以說是相當多元,由於矽晶圓就是我們常說的 IC 晶片(積體電路)材料,因此舉凡最新的 2 奈米先進製程、積極擴產的 3 奈米製程,到 7 奈米以上的成熟製程,所有的終端應用都可以說是跟矽晶圓產業沾上邊。在未來 AI、HPC(高速運算)、5G、電動車及矽光子等新技術發展下,將持續帶動整個IC產業的成長,全球矽晶圓材料需求將隨半導體整體需求上升而成長。目前 AI 相關應用成為市場的核心,其高成長與高獲利導致半導體產能與資源快速向 AI 傾斜 。
目前主流晶圓的直徑為 6 吋、 8 吋、 12 吋矽晶圓。其中,12 吋(300mm)矽晶圓已成為產業最主要的成長動能,占全球矽晶圓出貨面積比重約 75% 。像我們所使用的智慧型手機或家用電子產品裡,有所謂的射頻晶片、螢幕類比晶片、感測元件及電源管理 IC 等,這些部分由較成熟的晶圓製程所組成,除了使用 8 吋晶圓外,也持續往 12 吋成熟製程轉移。
12 吋晶圓則廣泛應用於最先進製程來生產最先端的 CPU、GPU 以及 AI ASIC 等邏輯晶片,以及記憶體(DRAM、NAND 及 HBM 高頻寬記憶體)。值得注意的是,隨著 AI 由訓練走向推論,AI 已成為記憶體的第一大應用 ,目前一片 HBM 的晶圓產值甚至已超過 2 奈米先進製程晶圓三成以上 。此外,矽光子(Silicon Photonics)與 RF-SOI 等新興應用也正成為 12 吋晶圓的新成長。
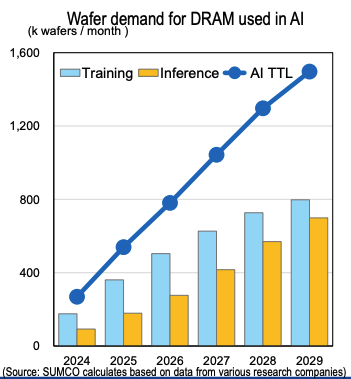 |
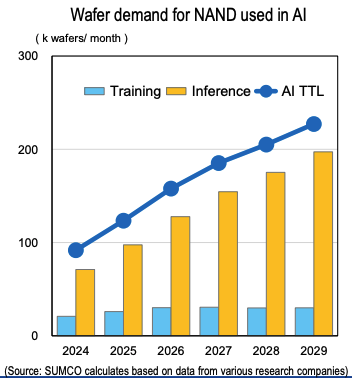 |
圖片來源:SUMCO
除了依照尺寸做區分外,晶圓也可以依照應用做區分,分為輕摻和重摻晶圓兩種。輕摻晶圓主要應用於消費型電子類市場,然而在 2026 年上半年,智慧型手機與 PC 市場受到記憶體價格飆漲影響,需求出現明顯下滑。重摻晶圓則主要使用於車用、工業相關應用,雖然這些領域相對耐用且具備高壓特性,但目前歐美市場的 IDM 廠仍處於庫存調整階段,導致車用與工業相關的類比 IC 獲利與產能利用率持續承壓 。不管怎麼說長期而言,半導體產能擴充與製程演進還是會繼續推升化學品與材料的使用量,帶動整體產業產值的擴大。
矽晶圓供應鏈
在查詢矽晶圓的上游時,會發現供應的廠商不論中、美、日居然都是跟太陽能有所關聯的廠商!?由於矽材料同時也是太陽能電池中最重要的基礎原料之一,這也許就是為甚麼中美晶( 5483-TW )會從原本的太陽能材料供應商,成功跨入矽晶源供應廠商。矽晶圓的上游材料來源為多晶矽,在過去多為歐美日的大廠(Hemlock、Wacker、REC等)。在後來中國太陽能產業崛起後,全球就有近 8 成的產能被中國的低價策略所佔據。然而在供應鏈去中化、中美貿易戰等狀況下,廠商也開始決定將供應來源多元化;而中游就是在台灣十分知名的矽晶圓製造商們(環球晶、台勝科、合晶( 6182-TW )等)提供一條龍式的服務。製作過程依照尺吋不同略微差異;下游就是我們所熟知的各類型 IC 製造公司(台積電、聯電、世界先進等)
| 8吋 | 拉晶→切片→磨邊→磨面→化研→研磨→檢查→ 洗淨→《氫(氬)氣處理》→洗淨→檢查→出貨 |
| 12吋 | 拉晶→切片→雙面研磨→周邊研磨→化研→熱 處理→洗淨→鏡面研磨→檢查→洗淨→《磊晶處理》→洗淨→出貨 |

資料來源:工研院、經濟部技術處、台勝科年報
矽晶圓族群
矽晶圓產業有集中化及整合之趨勢,前五大廠商合計市佔率超過 90% , 而前五大排名分別為日本信越(Shin-Etsu)、日本 Sumco、環球 GWC、德國 Siltronic AG(SSLLF-US)、及韓國 SK Siltron。在台灣方面,依照市值做排序的話排名前三大則為環球晶(中美晶集團子公司)、台勝科及合晶,這邊我們就簡單列出前三者近幾年的財務資訊。
| 主要台廠財務資訊 | |||
| 環球晶(6488) | 台勝科(3532) | 合晶(6182) | |
| 毛利率(25Q4) | 25.7% | 11.65% | 28.75% |
| 營益率(25Q4) | 16.41% | 9.15% | 7.65 % |
| 近四季 營利季增率 |
-12.24% | -8.19% | 40.68% |
| 2025 EPS | 15.29 | 1.58 | 0.09 |
| 2025 年殖利率 | 3.57% | 1.49% | 0 |
矽晶圓三雄
前面提到在矽晶圓產業方面台灣有所謂的「矽晶圓三雄」,雖然龍頭環球晶在製程方面橫跨最大最完整,但他們也有各自產能較為集中的領域,以下我們就針對個別公司做較詳細的介紹。此外,環球晶的母公司中美晶也是身為整個「矽」產業中相當重要的一員,旗下轉投資的控股還有車用半導體的朋程( 8255-TW )、第二代半導體大廠宏捷科( 8086-TW )等。近年除擴大半導體版圖,也專注往能源、綠電方向發展,透過交叉持股、整併合作的方式逐漸建構集團的第二支柱。
中美晶集團事業版圖

資料來源:中美晶 ; 筆者整理
| 中美晶 | 環球晶 | 台勝科 | 合晶 | |
| 背景介紹 | 原為矽單晶棒及矽晶圓生產廠商,同時開發出藍寶石晶圓做為光電材料。擁有三大事業群:半導體事業群(持股環球晶)、汽車元件事業部以及再生能源事業 | 於2011年10月18日由中美晶的半導體部門分割成立,為全球第三大、國內最大3~12吋半導體矽晶圓材料商 | 成立於1995年11月,為台灣專業8吋及12吋矽晶圓製造商,由台塑與日商勝高(Sumco Techxiv)合資成立 | 成立於1997年7月24日,為全球第六大半導體矽晶圓供應商,公司主要產品為8吋以下的拋光矽晶圓與磊晶矽晶圓 |
| 營收比重 |
|
|
|
|
| 銷售狀況 |
|
|
|
|
| 營運展望 |
|
|
|
|
資料來源:新聞、Moneydj、鉅亨網、公司法說
矽晶圓未來展望
目前看來矽基半導體的應用依舊穩固,發展方向全面轉向人工智慧(AI)與先進製程相關應用。環球晶董事長徐秀蘭持續看好矽基半導體的長線需求,並積極布局化合物半導體(SiC、GaN)、方形晶圓以及 12 吋碳化矽產品,以應對全新的應用領域與競爭態勢。目前環球晶正針對 12 吋磊晶產線進行升級,並同步擴充氮化鎵與 12 吋碳化矽產能,以確保在高價值產品市場的領先地位 。
綜觀未來數年,綠能發展與電動車的持續成長依然是支撐第三代半導體的主要動力。目前全球碳化矽市場主要還是由 IDM 廠主導,但隨著需求持續擴張,部分 IDM 廠基於成本結構考慮,也開始把資源移往更高價值的生產,並將部分成熟製程或製造需求外包給合作夥伴。
台系矽晶圓產業也緊跟此波趨勢,環球晶在美國密蘇里州的工廠已經針對 12 吋 SOI 產線進行 RF-SOI 及矽光子(Silicon Photonics)產品的客戶驗證,預計於 2026 年進入營收成長階段,顯現出台廠在先進材料領域的技術接軌能力 。
整體產業展望方面,矽晶圓產業的景氣復甦落後整體半導體產業約 2 至 3 季,但受惠 AI 晶片需求強勁與記憶體價格上揚,預計 2027 年矽晶圓的供需結構將顯著改善,預計到時候價格有望全面好轉。
台系廠商如果能夠把握 AI 伺服器與 HBM(高頻寬記憶體)帶動的產能需求,並在先進製程與化合物半導體技術上持續突破,就能在這波由 Agentic AI 引發的產業升級循環中,獲得巨大的成長動能 。
【延伸閱讀】
- 第三代半導體是什麼?第三代半導體概念股有哪些?
- 晶圓代工|晶圓代工是什麼?圖解晶圓代工流程!
- 18 吋晶圓是什麼?為什麼18 吋晶圓喊卡?18 吋晶圓遇到哪些挑戰?
- 合晶做什麼的?股價?合晶最新財報數據!
