



當大家想到台泥(1101-TW),第一時間多半還是會聯想到水泥股、景氣循環股,或是配息相對穩定的老牌企業。不過,若從近幾年的法說會、財報與投資布局來看,台泥的企業輪廓早已和傳統水泥公司不同。集團近年持續拉高能源與社會轉型能源的比重,也反映出經營方向正從傳統建材逐步延伸到能源、儲能與電池等領域。
但進入 2026 年,台泥上半年合併營收達 712.9 億元,年增 1%;歸屬母公司淨利 32.8 億元,年增幅度高達 241%,每股盈餘 0.38 元,淨利率也由去年同期的 2.1% 拉高到 6.4%。帶動獲利回升的主力並非外界原本聚焦的能源或電池事業,而是葡萄牙、土耳其的海外水泥業務,以及旗下和平電力。也因此,理解現在的台泥,不能只看表面的淨利數字,還得進一步拆解本業獲利、一次性事件衝擊、新事業的推進速度。究竟台泥是如何開啟多角化經營,一步一步的從水泥本業擴張到現在的國籍能源集團?讓我們一起看下去!
台泥公司簡介
台泥是台灣最具代表性的水泥龍頭之一,也是台股最早上市的企業之一。水泥業本身具備高度資本密集、固定成本高、對景氣與原物料敏感的特性,需求又與房地產、基礎建設、公共工程和製造業投資密切相關,因此本質上就是典型的循環型產業。景氣熱絡、售價撐得住時,獲利彈性往往不小;但一旦煤價、電價、運輸成本上升,或房地產與建築需求放緩,毛利與獲利就容易被明顯壓縮。
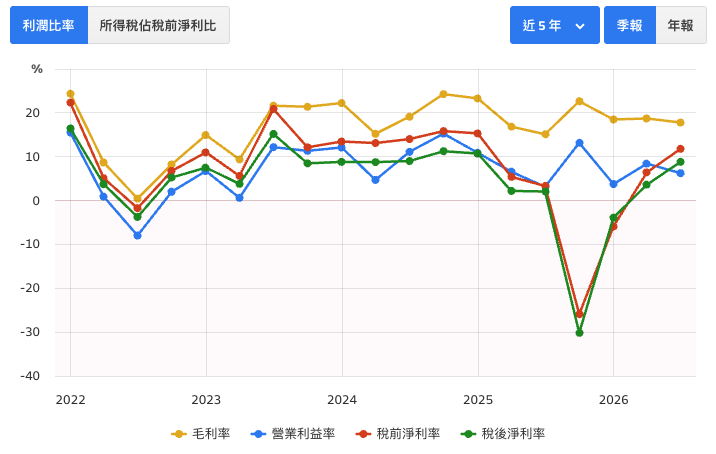
從近五年的獲利率變化來看,台泥的毛利率、營業利益率、稅前淨利率與稅後淨利率都呈現明顯波動,並非外界印象中那種一路平穩的傳產公司。尤其 2022 年後,中國市場壓力加大、水泥景氣轉弱,再疊加 2025 年一次性事件衝擊(三元能源火災、中國水泥事業調整),整體財務表現的震盪更加明顯。這也說明,台泥雖然是傳產龍頭,但獲利表現仍高度受到產業週期與轉型進度影響。
台泥近 5 年損益表 
資料來源:財報狗
台泥現在還是靠水泥賺錢嗎?
我們看 2026 年第二季的營運摘要,水泥占台泥整體營收的比重其實不減反增,來到 84%,能源占 6%,社會轉型能源(和平電廠)占 8%,其他業務占 2%。根據台泥公布的區域拆分,土耳其與葡萄牙合計貢獻了 46% 的營收,已經超過台灣與中國大陸合計的 37%。說明水泥依舊是營運主力,但主力已經從兩岸市場轉移到歐洲。
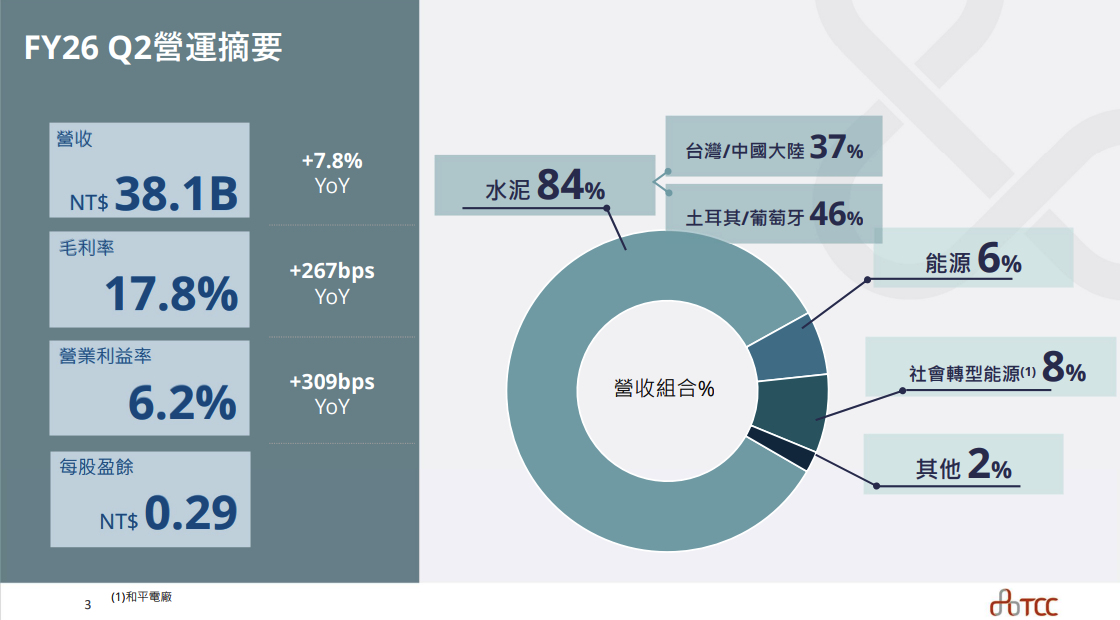 資料來源:台泥法說會簡報
2026 年台泥財報怎麼看?
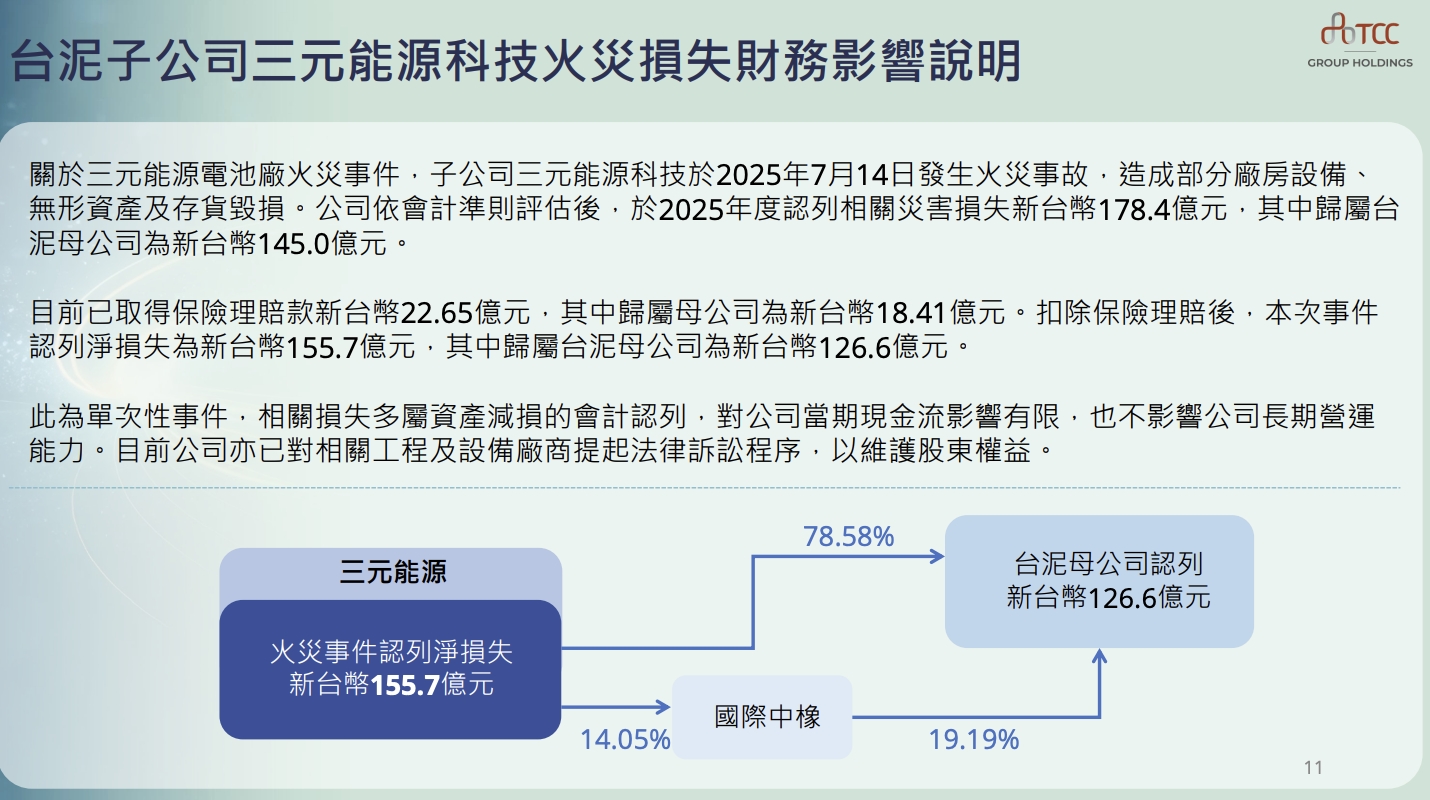
台泥 2026 年第二季合併營收 381.22 億元,季增 14.9%、年增 7.8%,主因兩岸水泥旺季、和平電廠夏季發電高峰,加上土耳其、葡萄牙需求回溫。毛利率 17.8%,年增 2.7 個百分點;單季 EPS 0.29 元,較去年同期的 0.00 元明顯好轉。水泥業務占營收 84%,其中土、葡合計 46%,首度超車台灣加中國大陸的 37%,歐洲正式取代兩岸成為主要獲利來源。
但衝高上半年 EPS 的是處分利益,並非本業。台泥第一季處分海螺水泥等五檔權益工具,實現利益 59.43 億元,全數計入保留盈餘後,調整後 1H26 EPS 達 1.18 元,遠高於帳面公告的 0.38 元,屬一次性獲利。
另外還有兩個警訊:一是自由現金流 1H26 為 -56.47 億元,缺口比去年同期擴大逾 6 倍,資本支出仍大於現金流入;二是中國市場持續惡化,1H26 水泥總產量年減 8%、創 17 年同期次低,台泥中國轉投資由盈轉虧(虧損 17.4 億元),與非中國大陸轉投資獲利大幅成長(50.2 億元)形成鮮明對比。
三元能源火災到底影響多大?
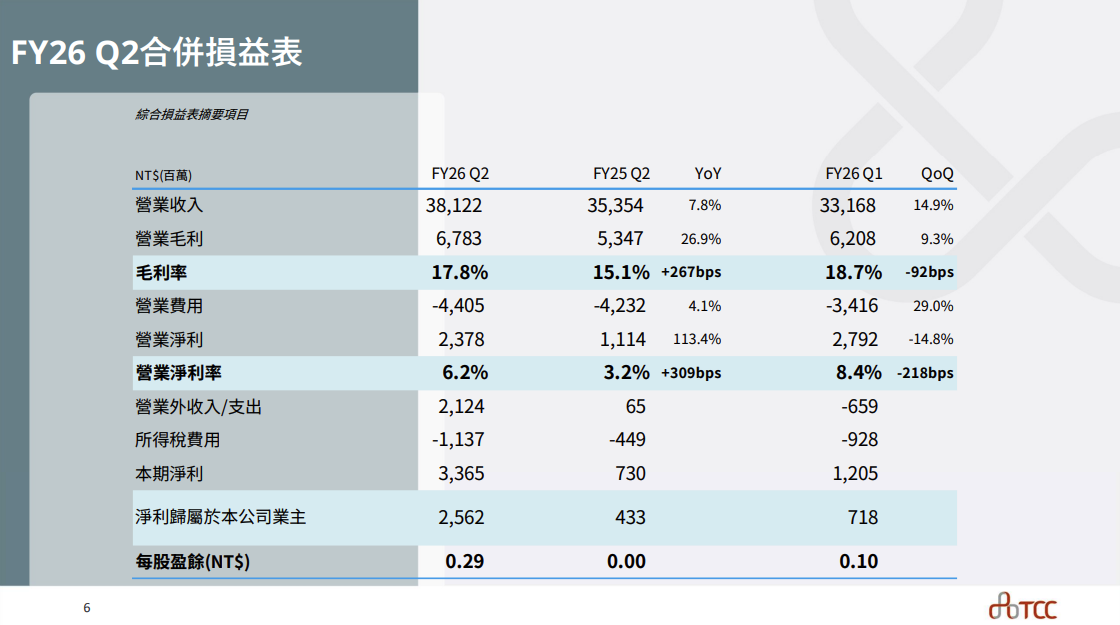
近年台泥發生的大事,就是子公司三元能源科技火災。根據法說會附錄,三元能源於 2025 年 7 月 14 日發生火災事故,造成部分廠房設備、無形資產及存貨毀損。公司依會計準則評估後,於 2025 年度認列相關災害損失 178.4 億元,其中歸屬台泥母公司為 145.0 億元。
截至法說會時點,公司已取得保險理賠款 22.65 億元,其中歸屬母公司為 18.41 億元。扣除保險理賠後,本次事件認列淨損失為 155.7 億元,其中歸屬台泥母公司為 126.6 億元。公司也說明,此事件屬單次性事件,多數損失是資產減損的會計認列,對當期現金流影響有限,也不影響長期營運能力。
這一段有個很關鍵的判讀點:火災對財報的傷害極大,但不代表等比例地傷害現金流。這也是為什麼在淨利轉負的同時,台泥 2025 年營業活動現金流仍有 331.92 億元,自由現金流更從 2024 年的 -16.99 億元,轉為 2025 年的 89.06 億元。
從財務趨勢看,台泥近年營運真正的變化是什麼?
把近年的年報與季報圖一起看,台泥這幾年的營運變化大致可以整理成三個方向。
把近五年的股利政策與近五年的費用率季線攤開來看,台泥這幾年的營運變化,可以整理成三個方向。
- 獲利率的波動不只沒有收斂,2025 年反而出現近年最劇烈的一次。從年度與季度利潤比率圖都能看出,台泥的毛利率、營業利益率、稅前與稅後淨利率起伏明顯;2025 年全年毛利率仍有約 18.4%,營業利益率也維持正數(6.7%),但稅前與稅後淨利率雙雙轉負,代表全年轉虧的主因不在毛利端全面失守,而是三元能源火災等一次性損失與營業外衝擊,在單一年度集中反映。2026 年後,單季獲利率回到正常區間,第二季稅後淨利率回升至 6.7%,顯示這波劇烈波動屬於單一事件造成的異常值,而非本業獲利結構出現長期性惡化。
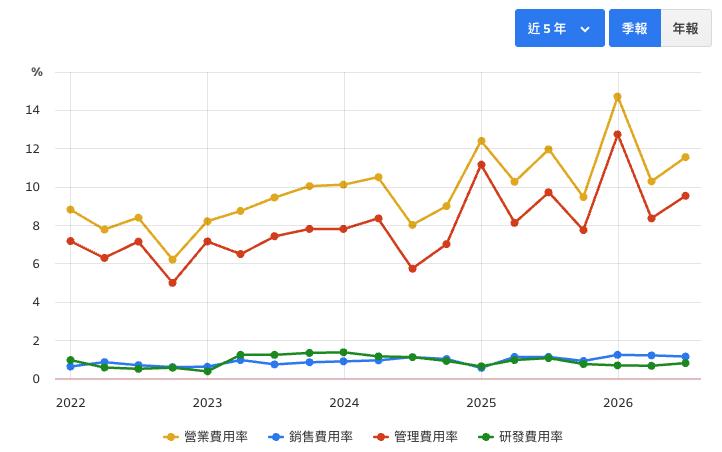
- 費用結構一路墊高,而且波動幅度跟著放大。從 2022 到 2026 年的季度費用率走勢來看,整體營業費用率從約 9% 緩步墊高到 2025 到 2026 年間,單季甚至數度衝上 12% 以上,其中一季更觸及近 14.7% 的近五年高點;管理費用率同步從約 7% 攀升,近兩年多次站上 10% 以上。銷售費用率與研發費用率雖然相對平穩,但也呈現緩步墊高的趨勢。這說明台泥在轉型過程中,不只費用基期墊高,單季費用的波動度也明顯放大,這類忽高忽低的管理費用,往往跟海外併購、資產重組、訴訟與一次性處分作業有關,對轉型型企業而言是常見現象。
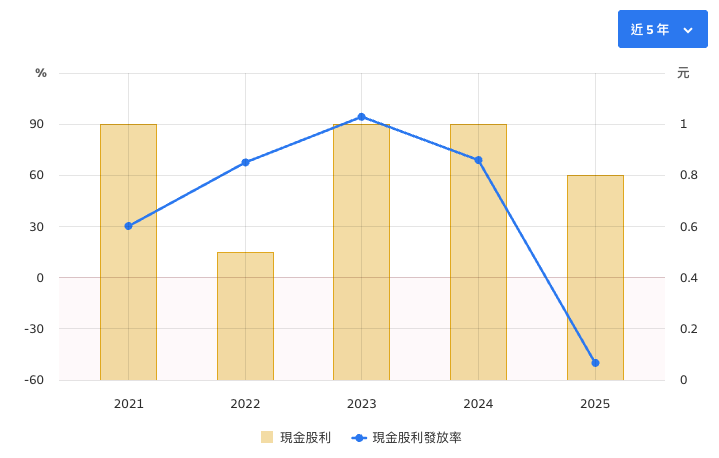
- 股利發放轉向,則在 2025 年具體顯現出來。從近五年現金股利來看,2023 年是高峰(股利與發放率都衝上近五年最高),2024 年維持高檔,但 2025 年現金股利大幅滑落到近五年最低水準,恰好對應到 2025 年全年轉虧的那一年。這代表台泥已經不再把「維持高配息」當成優先目標,當公司同時面對三元能源火災善後、歐洲資產擴張與海外上市籌資需求時,保留盈餘、強化資本結構的重要性明顯蓋過了股利穩定性。對偏好穩定股息的投資人來說,台泥的投資屬性也因此從成熟高配息傳產,進一步靠向一家仍在消化轉型陣痛、資金壓力尚未完全解除的成長型控股企業。
台泥和亞泥相比,差別到底在哪?
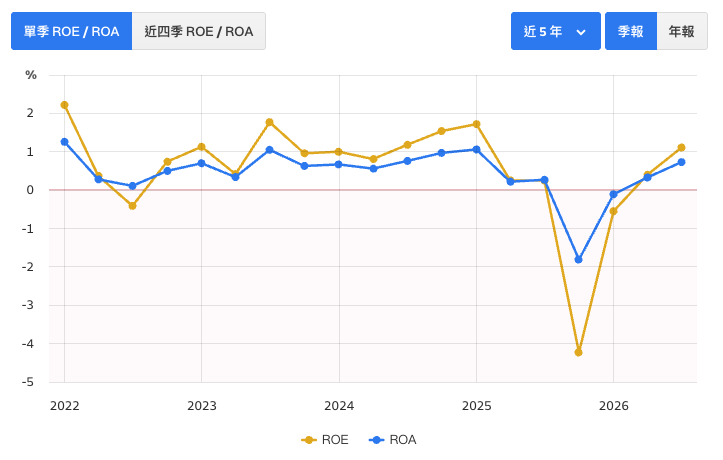
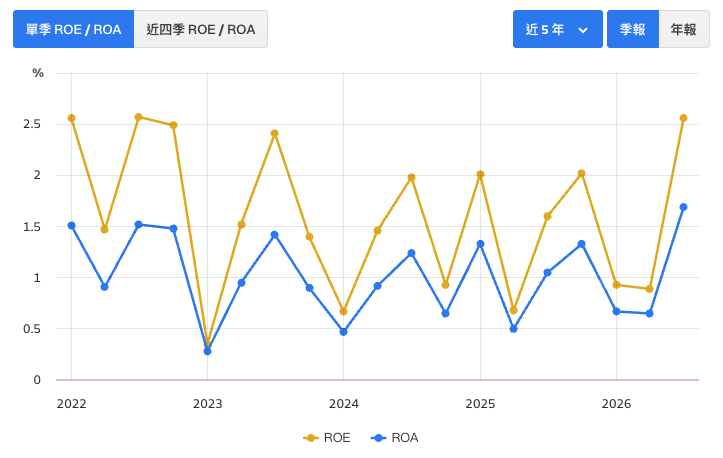
若只看傳統水泥本業,亞泥(1102-TW)近幾年的表現確實相對平穩。從近年營業利益率比較與近四季 ROE 比較來看,亞泥多數時間都優於台泥,尤其近四季 ROE 大致維持在正數區間;相較之下,台泥在 2025 年受到一次性損失拖累後,ROE 明顯轉弱,甚至轉負。
這代表,如果投資人追求的是相對單純、獲利波動較低的水泥股,亞泥的財務輪廓確實更接近這種期待。
不過,若把視野拉大,兩家公司的差異早已不只在水泥本業。台泥和亞泥最大的分野,在於台泥在新能源、儲能與電池的布局更深,市場對台泥的評價也因此多了一層對轉型前景的想像。亞泥的投資邏輯仍較接近傳統建材與水泥景氣循環;台泥則同時背負傳產水泥與新事業成長的雙重敘事。這也是為什麼兩家公司雖然同屬水泥雙雄,評價方式卻愈來愈不一樣。
| 台泥 | 亞泥 |
 |
 |
台泥近年的轉型
提到台泥近年的轉型,大家腦海中浮現的關鍵字往往是「能源」與「電池」。確實,在 2025 年的法說會上,新能源與社會轉型相關營收的占比,一度從 17% 被看好能衝上第四季的 20%。
但 2026 年第二季,最新數據卻顯示,新能源板塊的占比降回了 14%,而水泥反倒回升至 84%。只是營收只力從兩岸變成土耳其與葡萄牙。
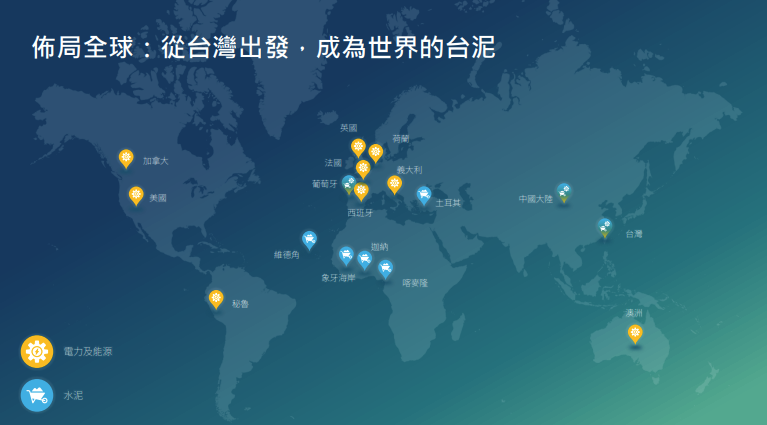
台泥全球佈局
台泥在歐洲與西亞的佈局
台泥在歐洲與西亞的佈局,從 2018 年開始。台泥第一步是跟土耳其最大水泥廠 OYAK 合作。2018 年底,台泥出資約 6.4 億美元入股 OYAK 在土耳其的水泥事業,取得約 40% 股權,同一時間 OYAK 也把巴西 Camargo Corrêa 集團旗下的葡萄牙 Cimpor 業務,連同非洲維德角的資產一併買下。對台泥來說,這等於透過一筆交易,同時卡位土耳其跟葡萄牙兩個市場,而且土耳其合資公司五年內稅後純益就成長到原本的 6 倍。
2024 年,台泥當年再砸下約 213 億元(折合 6.21 億歐元),把土耳其合資公司持股從 40% 拉高到 60%,葡萄牙 Cimpor 則直接買到 100%。土葡業務從 2024 年 3 月起正式併入合併財報,到 2026 H1,這塊歐洲低碳水泥已經撐起台泥營收成長的主要動能。台泥看中的是 Cimpor 在非洲取得的超低碳替代原燃料技術,用鍛燒黏土取代傳統熟料,為的是在歐盟碳邊境調整機制 CBAM 上路前搶先卡位。 CAPM 用白話說就是:「誰的碳排強度低,誰就能繼續把水泥賣進歐盟。」
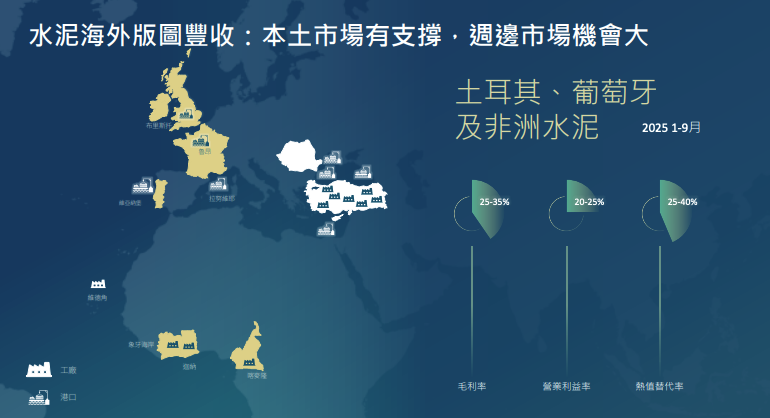
而為了加強競爭力,台泥把土耳其、葡萄牙跟非洲這三塊資產,整併進新設立的 Cimpor International Holdings,10 月 13 日股東臨時會更以 94.74% 高支持度通過海外掛牌案,初步鎖定英國倫敦證交所或泛歐交易所。董事長張安平把這次分拆形容為「替台泥增加一隻腿」,並坦言今年亞洲營運並不賺錢,歐洲事業才是支撐集團的關鍵。
台泥為什麼要買烏克蘭的水泥廠?
在 Cimpor International 準備上市的同時,台泥 9 月 22 日召開臨時董事會,通過由荷蘭子公司出面,以不超過 7.5 億歐元的企業價值,推進收購烏克蘭第二大水泥建材集團 IFCEM,交易範圍還包括旗下屋頂建材公司 Ivano-Frankivsk-Dakh、石膏製品公司 KRU Gips,以及乾混砂漿公司 KRU Mix,等於一次買下從水泥、預拌混凝土到屋頂建材、石膏板的一整條建材產品線。
IFCEM 的生產基地位於烏克蘭西部的伊凡諾法蘭科夫斯克,距離東南部交戰區約 760 公里,廠內還自建了 50MW 太陽能與 19MW 燃氣發電設備,降低對外部電網的依賴。IFCEM 從 2022 年戰爭爆發到現在,工廠一直維持生產、銷售也沒有中斷,2025 年年報顯示營收年增 20.3%,毛利率由 34% 拉高到 39.6%,稅後淨利年增 44.5%。
至於為什麼是烏克蘭,理由有兩個。第一,地理位置能把既有的土耳其版圖往北延伸,串連黑海與中東歐市場,IFCEM 本身就有出口波蘭、羅馬尼亞的網絡,也供應摩爾多瓦、斯洛伐克跟匈牙利。第二,一旦烏克蘭進入戰後重建階段,世界銀行估計未來十年重建需求上看 5,880 億美元,水泥是重建最基本的原物料之一,台泥等於先卡位。不過世界銀行估計的 5,880 億美元是涵蓋住房、交通、能源等全領域的重建需求估算,不是水泥採購預算,烏克蘭 2025 年水泥消費量也仍比戰前 2021 年低約兩成,所以重建題材目前還停留在想像階段。
這次收購的交易架構跟 Cimpor International 是分開的。IFCEM 完成收購後將直接歸屬台泥荷蘭控股公司,不會被納入準備在歐洲掛牌的架構之下,台泥也保留引進國際金融機構共同投資的彈性。整起交易距離真正交割,還需要台灣與烏克蘭等多地主管機關核准。
現在看台泥,最該關注什麼?
從目前掌握的資訊看,接下來真正會牽動台泥股價與評價的,已經不再只是能源與社會轉型能源業務能不能放量,而是分成三條線:1. Cimpor International 能不能順利完成歐洲掛牌、掛牌價格能不能反映歐洲資產的真實價值;2. 中信辜家辜仲諒持股一路攀升到 8.65%、躍居單一最大股東之後,台泥的經營權結構會不會出現進一步變化;3. 以及自由現金流持續為負的狀況,能不能隨著歐洲掛牌籌資而真正緩解。
相較之下,能源與電池板塊市場關注度逐漸降低。目前三元能源火災後仍未復原、董事長張安平也說歐洲儲能投資是其職涯最大錯誤的坦言,代表儲能、電池業務短期內與其期待它快速放量,不如把它當成一個仍需要時間驗證執行力的長期項目。
結論
台泥這幾年不再是單純站在「水泥本業」跟「能源新事業」兩端之間的公司。台泥今天雖還是以水泥為主,但企業價值的想像空間,已經愈來愈多地來自歐洲水泥資產能不能順利掛牌、經營權版圖會不會重新洗牌,而不只是能源與儲能故事能不能兌現。未來股價與評價的關鍵,也會愈來愈取決於這幾條線各自的進度,而不僅限單一指標。
【延伸閱讀】
