


近年離岸風電作為台灣能源轉型的核心基石,但隨著開發進入深水區,隱藏的財務與工程風險逐漸浮出檯面。2026年下半年,承攬台電離岸風電二期工程的富崴能源(母公司森崴能源 6806 已於2026年6月23日)宣告破產,除了讓母公司面臨鉅額虧損,更讓參與聯合貸款的銀行團踩雷,引發市場對綠能融資與國產化政策的深刻反思。本文股感就從離岸風電的發展脈絡出發,探討事件成因、各方立場,以及台灣風電產業未來的挑戰與展望!
離岸風電是什麼?台灣工程現況與發展目標
離岸風電(Offshore Wind Power)是將風力發電機建置於海上,利用海上豐沛且穩定的風力資源進行發電的技術。相比陸域風電,離岸風電具備風速穩定、噪音干擾小、發電效率高等優勢,是全球減碳趨勢與企業達成 ESG 目標的關鍵能源。
台灣的離岸風電發展主要分為三個階段:
- 第一階段(示範獎勵): 透過政策補貼吸引先期投資,建立本土開發經驗。
- 第二階段(潛力場址): 確立「先遴選、後競價」模式,並正式導入產業關聯性(國產化)要求。此次爆發財務危機的「台電離岸風電二期工程」即屬於此階段的指標性專案。
- 第三階段(區塊開發): 預計於 2026 年至 2035 年間,每年釋出 1.5GW 開發容量,十年總計釋出 15GW,並採取「先資格審查、後價格評比」的兩階段選商流程。
未來的長遠目標,是讓離岸風電成為台灣基載電力的重要輔助,以支撐半導體等高耗能出口產業龐大的綠電需求。
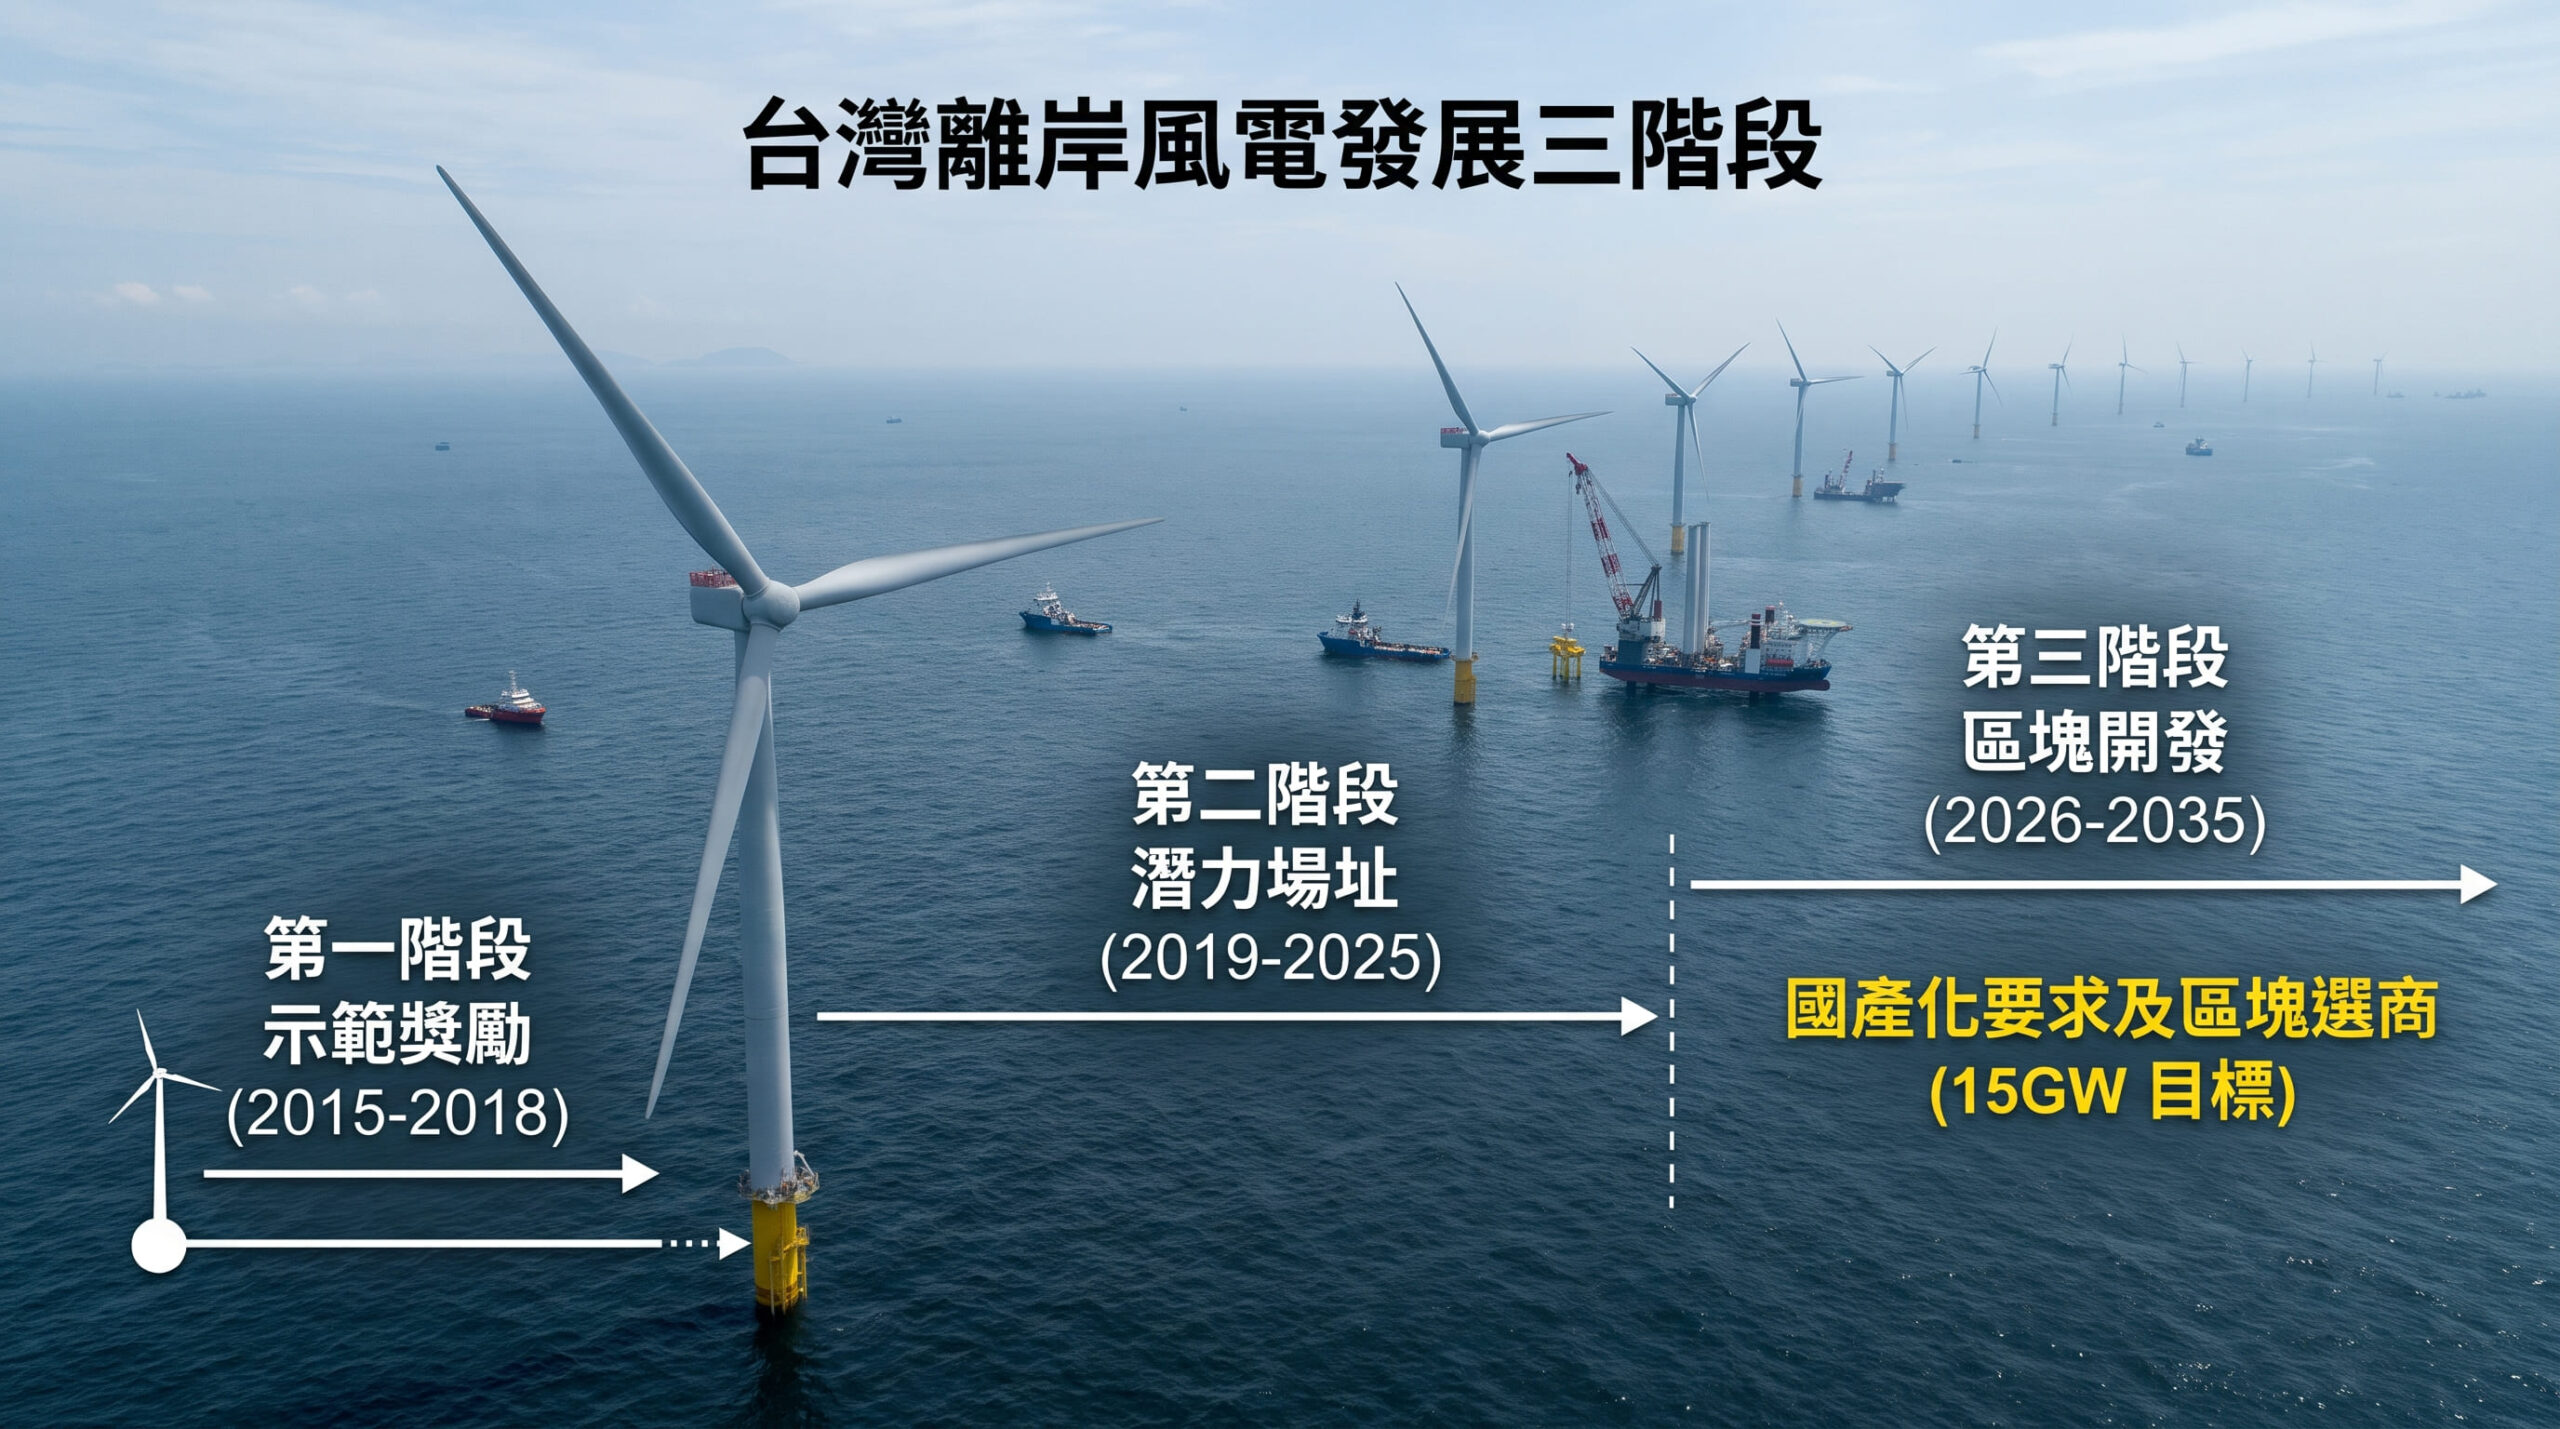
資料來源:股感自行整理
為何台灣堅持「離岸風電國產化」?
台灣的離岸風電政策並非單純為了解決缺電問題,背後更背負著「產業升級」的戰略意圖。在第二階段遴選機制中,政府強制要求開發商必須落實「產業關聯執行方案」(即國產化),涵蓋風機零組件、水下基礎、海事工程與電力設施等各大領域。
政府強力支持國產化政策主要考量以下三點:
- 希望建立本土供應鏈: 避免過度依賴外商,將龐大的綠能基礎建設投資留在國內,藉此帶動鋼鐵、機械、造船等傳統產業升級。
- 技術移轉與創造就業: 藉由國際開發商的技術引入,培育台灣本土的海事工程、風機製造與運維人才,創造高經濟附加價值。
- 強化供應鏈韌性: 掌握關鍵零組件的在地製造能力,確保能源基礎設施的自主性與安全性。
然而,嚴格的國產化政策也帶來了開發成本高昂、學習曲線過長等副作用,使本土供應商與承包商承受極大的履約壓力,這也為後續的工程延宕與財務危機埋下了伏筆。
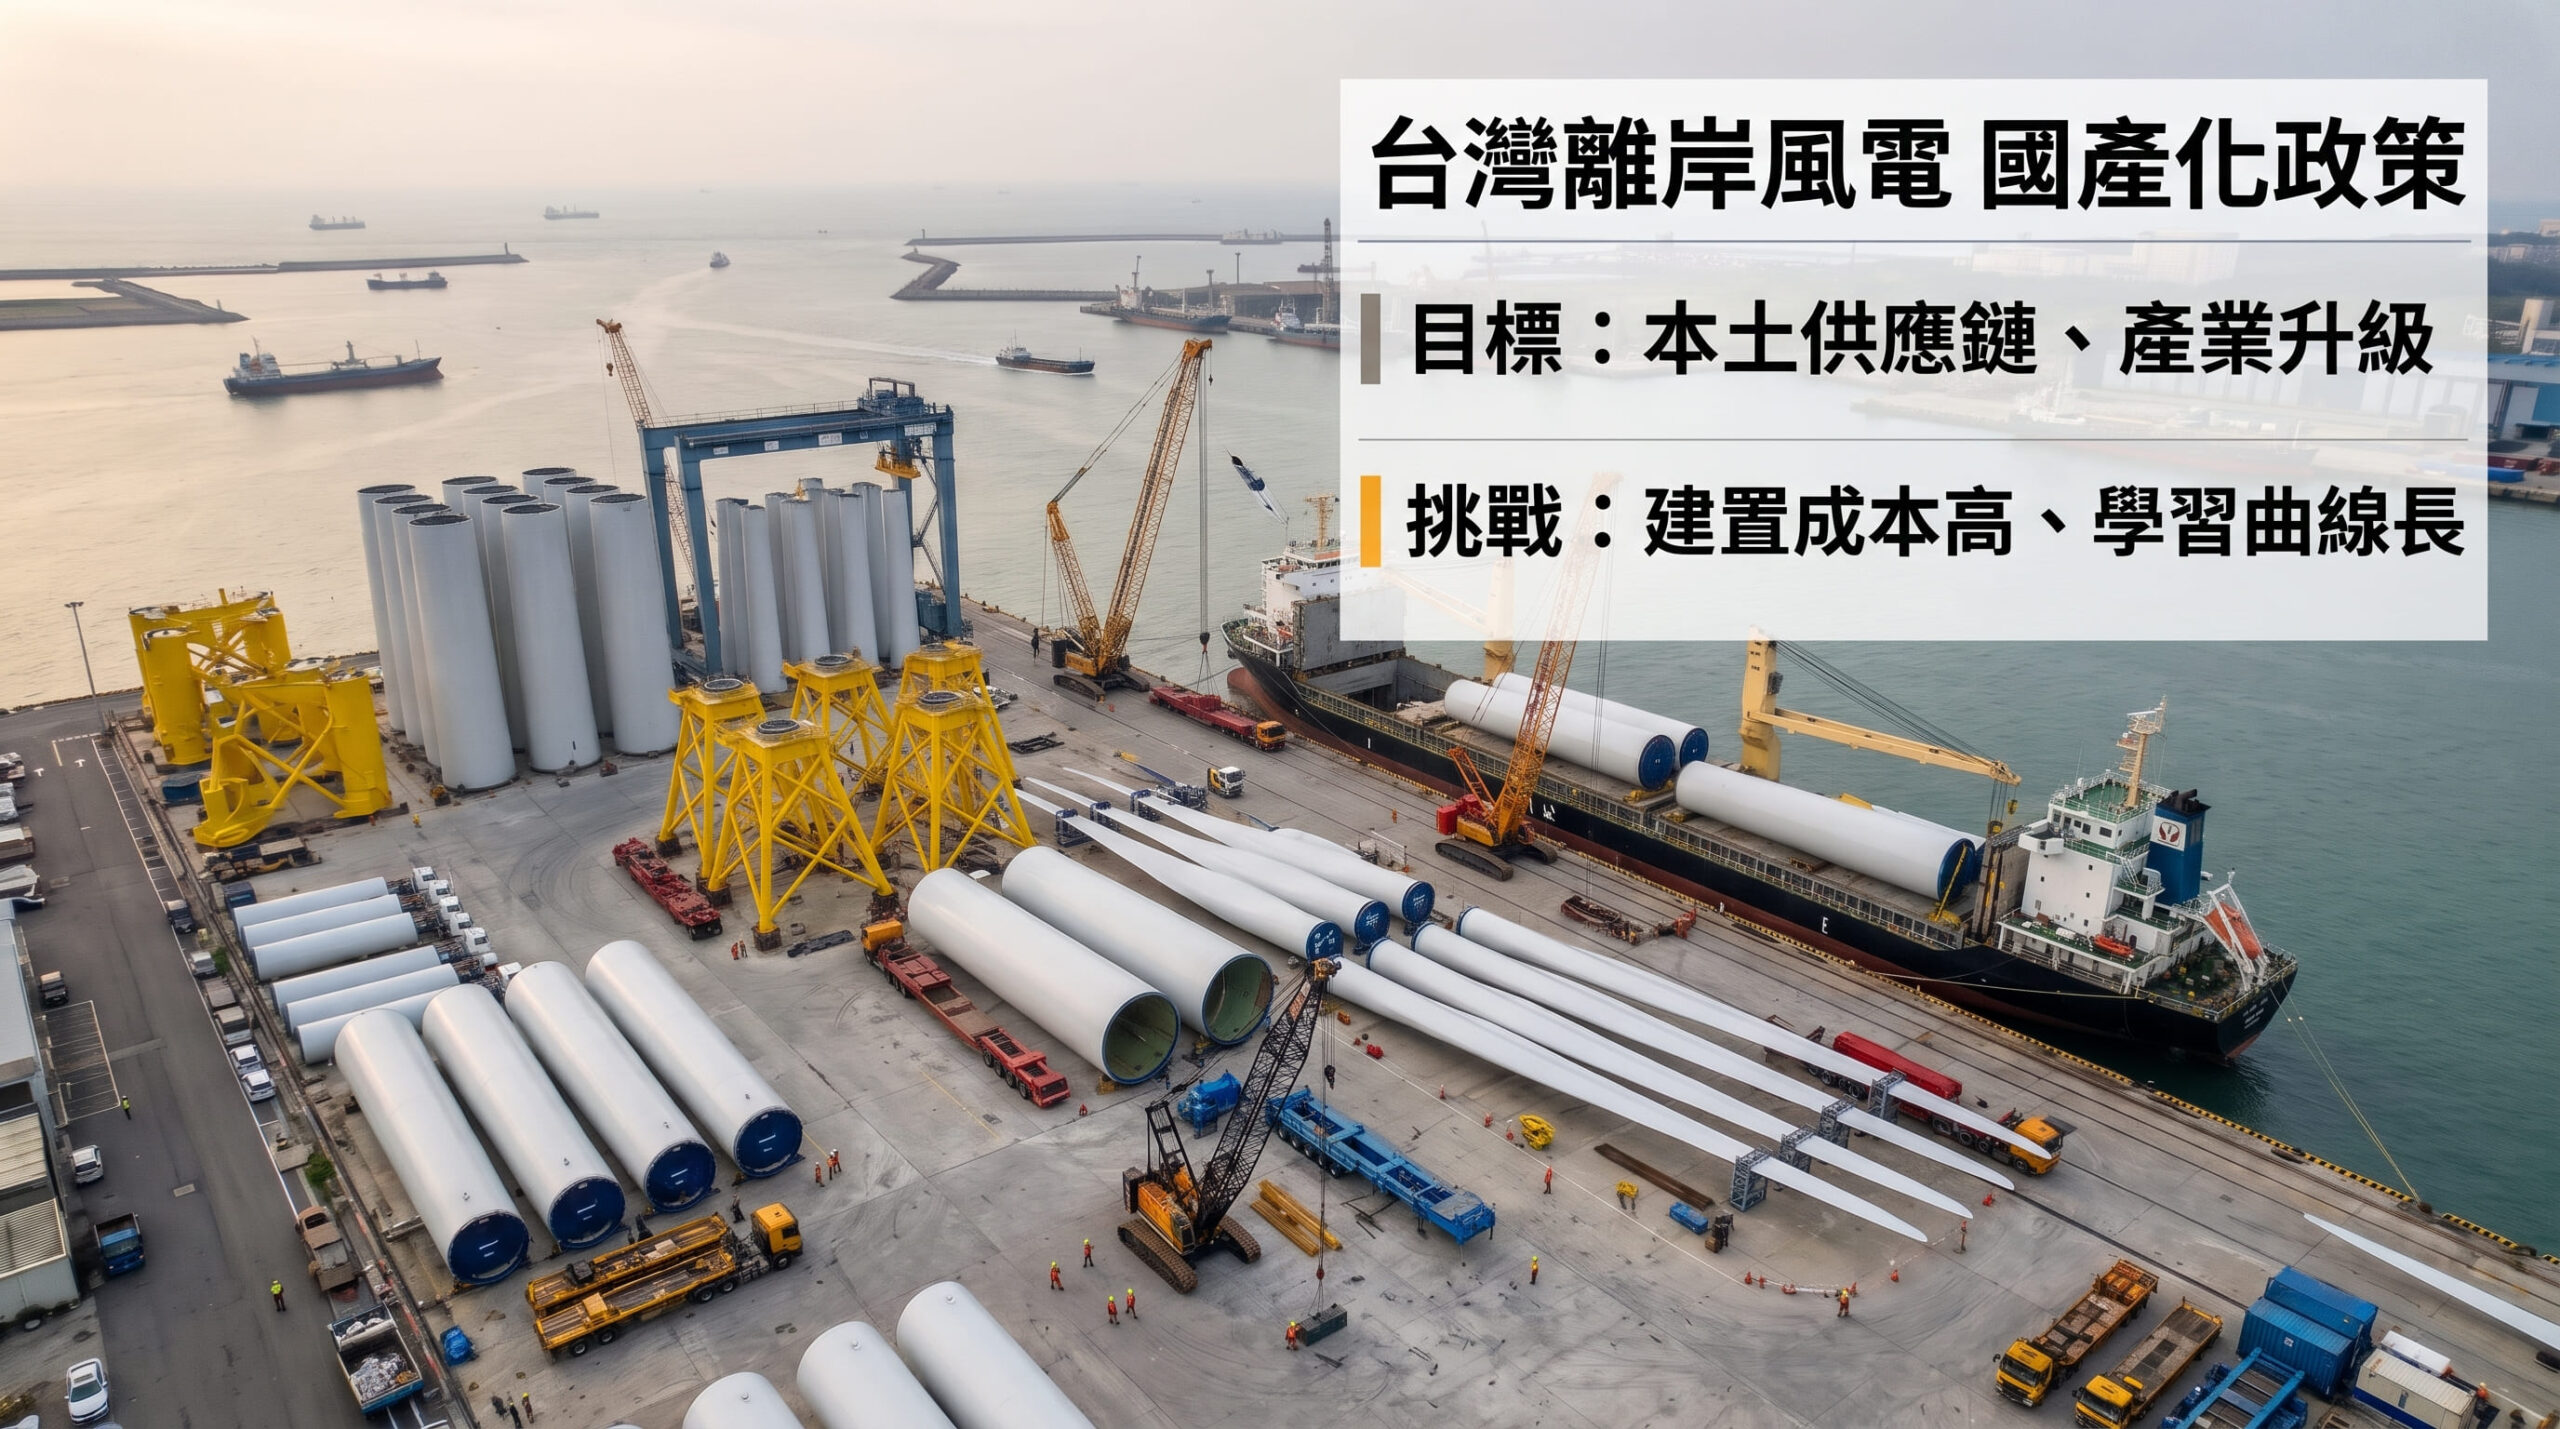
資料來源:股感自行整理
富崴能源為何走向破產?
2026 年 9 月,承攬台電二期風電工程的富崴能源正式宣告破產,母公司森崴能源受其拖累,甚至在稍早面臨被迫下市的危機,被外界形容為「風電國家隊的沉船事件」。深入拆解其財報與工程進度,富崴的鉅額虧損主要歸咎於以下幾個核心原因:
- 海事工程成本呈倍數飆升: 專案從前期探勘到結構設計一路受阻。隨後全球疫情重創供應鏈,緊接著國際地緣政治衝突推升了原物料與機電設備價格。更致命的是,全球海事船舶需求暴增導致租用成本飆漲,使施工時程與預算完全失控。
- 資金墊付導致現金流斷裂: 面對遠超原始估算的成本負擔,富崴為了推進工程進度,代墊了高達數百億元的鉅額款項,最終不堪負荷,成為重挫財務防線的關鍵。
- 合約風險分攤機制缺失: 業界普遍指出,現行的風電統包合約缺乏明確的物價調整標準與應對極端氣候的彈性規範。開發商與承包商被迫獨自承擔幾乎所有的總體經濟風險,在缺乏避險機制的狀況下,最終走向破產。
銀行團數十億曝險如何解套?
富崴能源的破產不僅震撼產業界,更演變成金融圈的「踩雷」事件。當初因支持國家綠能政策而參與聯貸的 9 家行庫,面臨高達新台幣 60 億元的曝險餘額。
針對此一危機,聯貸銀行團的主要訴求包括:
- 確保債權回收極大化: 銀行團希望台電能釋出部分工程款或履約保證金,以降低聯貸銀行的呆帳損失。
- 主張風機設備的處分權: 富崴在破產前曾將風機設定動產抵押給銀行,銀行團期望能透過處分這些資產來彌補資金缺口。
- 呼籲政府建立協商機制: 銀行端認為此專案具備高度的「政策配合」性質,呼籲主管機關與台電不應僅以純商業採購合約視之,應出面協調並劃清金流界線,避免嚴重打擊未來金融業對綠能專案的融資信心。
百億虧損與 91% 高槓桿的流動性危機
探究資不抵債的原因,從下方的每月營業額報告便可看出端倪:森崴集團在 2025 年下半年的營收出現極度不穩定的劇烈波動,特別是 10 月、11 月與 12 月分別呈現 -43.81%、-78.61% 與 -53.27% 的嚴重衰退。這正是工程進度受阻、資金無法順利入帳的早期警訊。
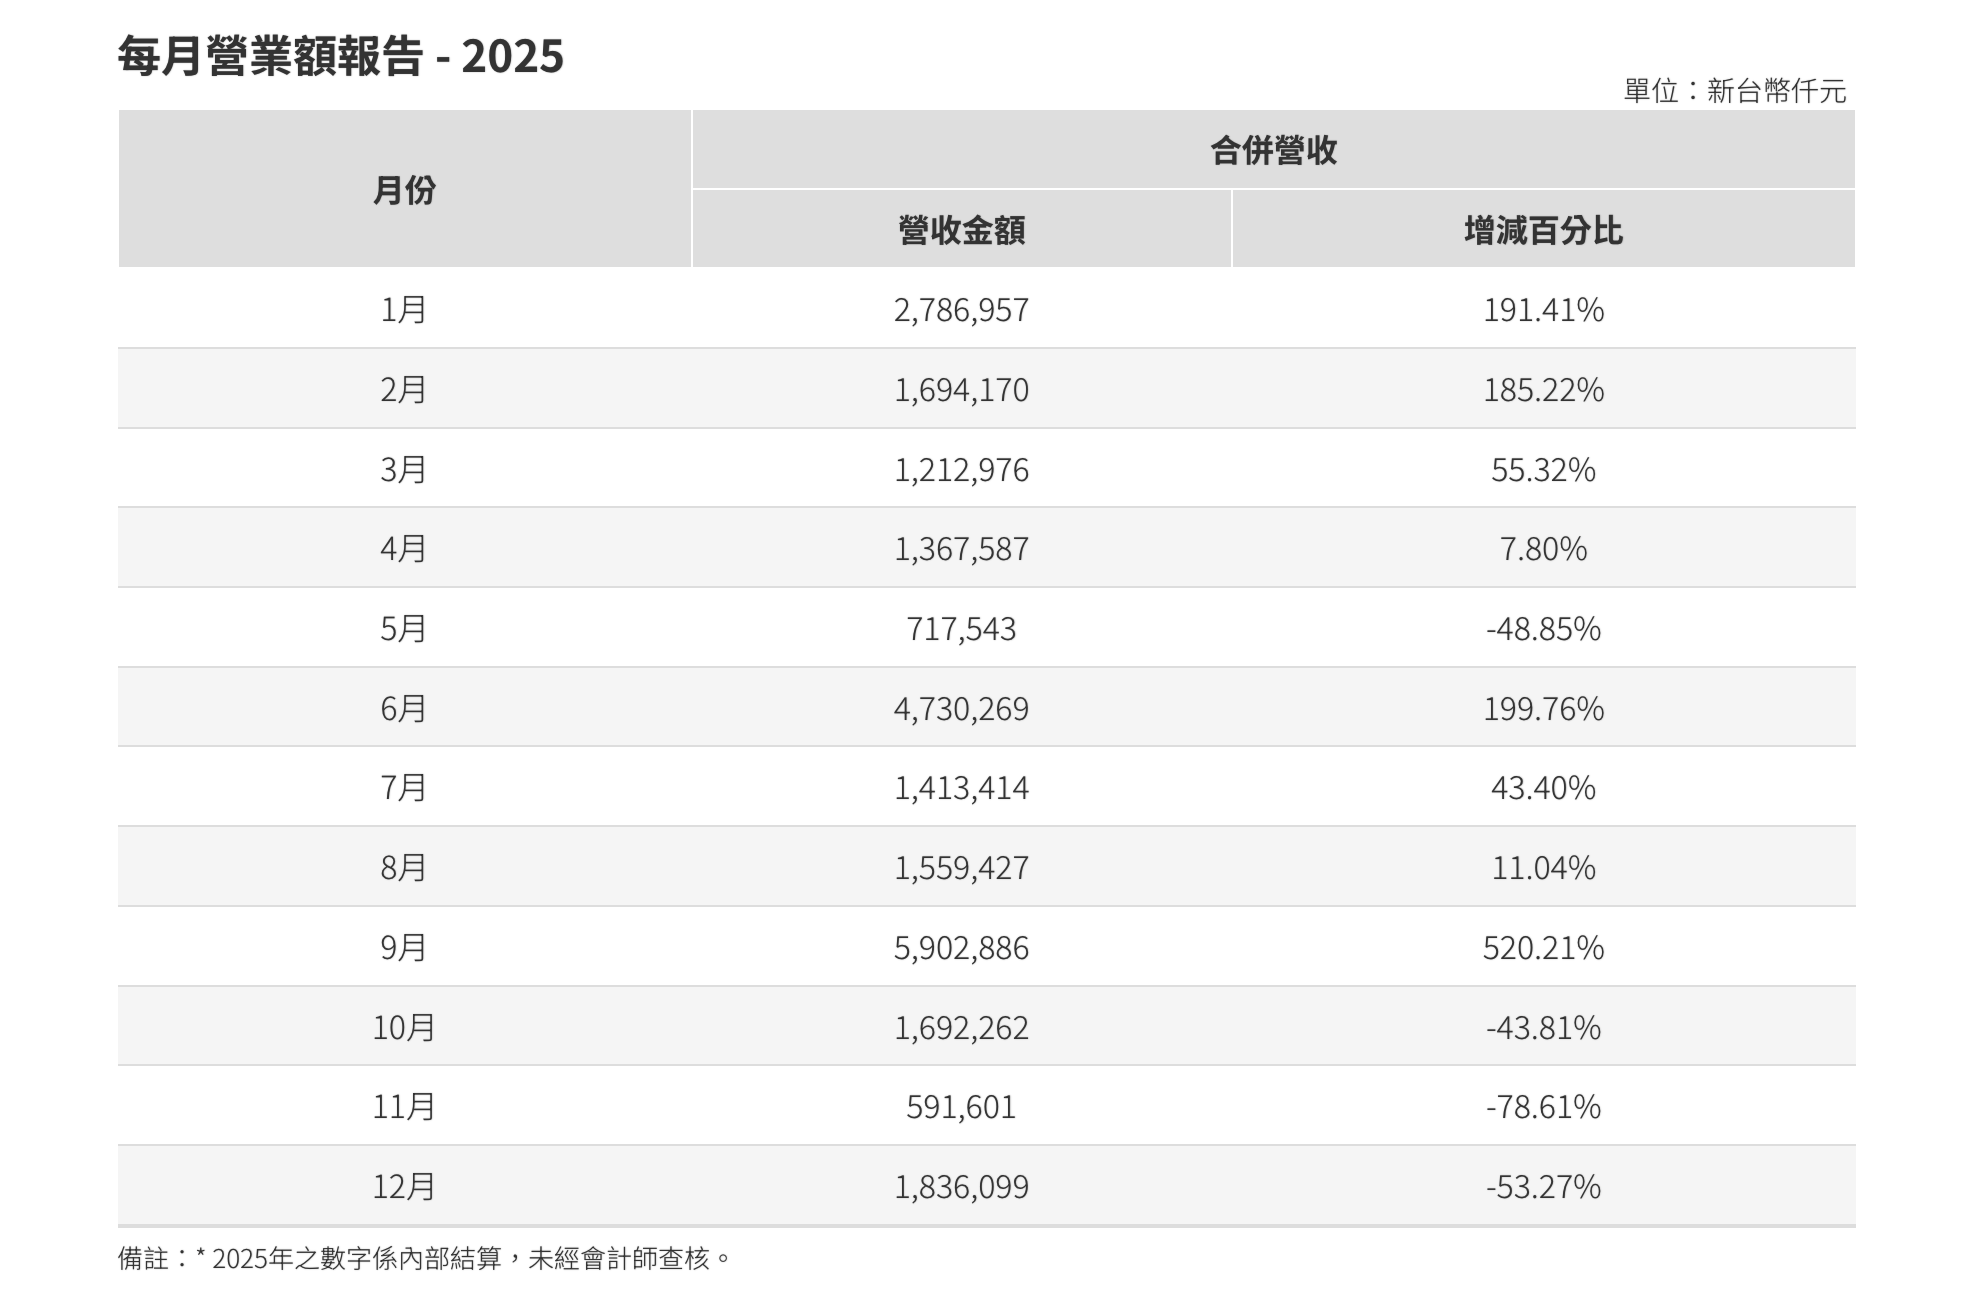
資料來源:森葳能源 官網
翻閱集團民國 114 年第三季合併財報,我們可以從三大核心指標了解其面臨的財務困境:
負債比率飆破 91%
財報顯示,森崴集團資產總計 512.48 億元,負債總計 468.07 億元,負債比率為 91%。這意味著公司營運高度依賴外部舉債,自有資本緩衝極度薄弱。一旦遭遇工程延宕等逆風,龐大的利息與還款壓力將迅速侵蝕獲利。
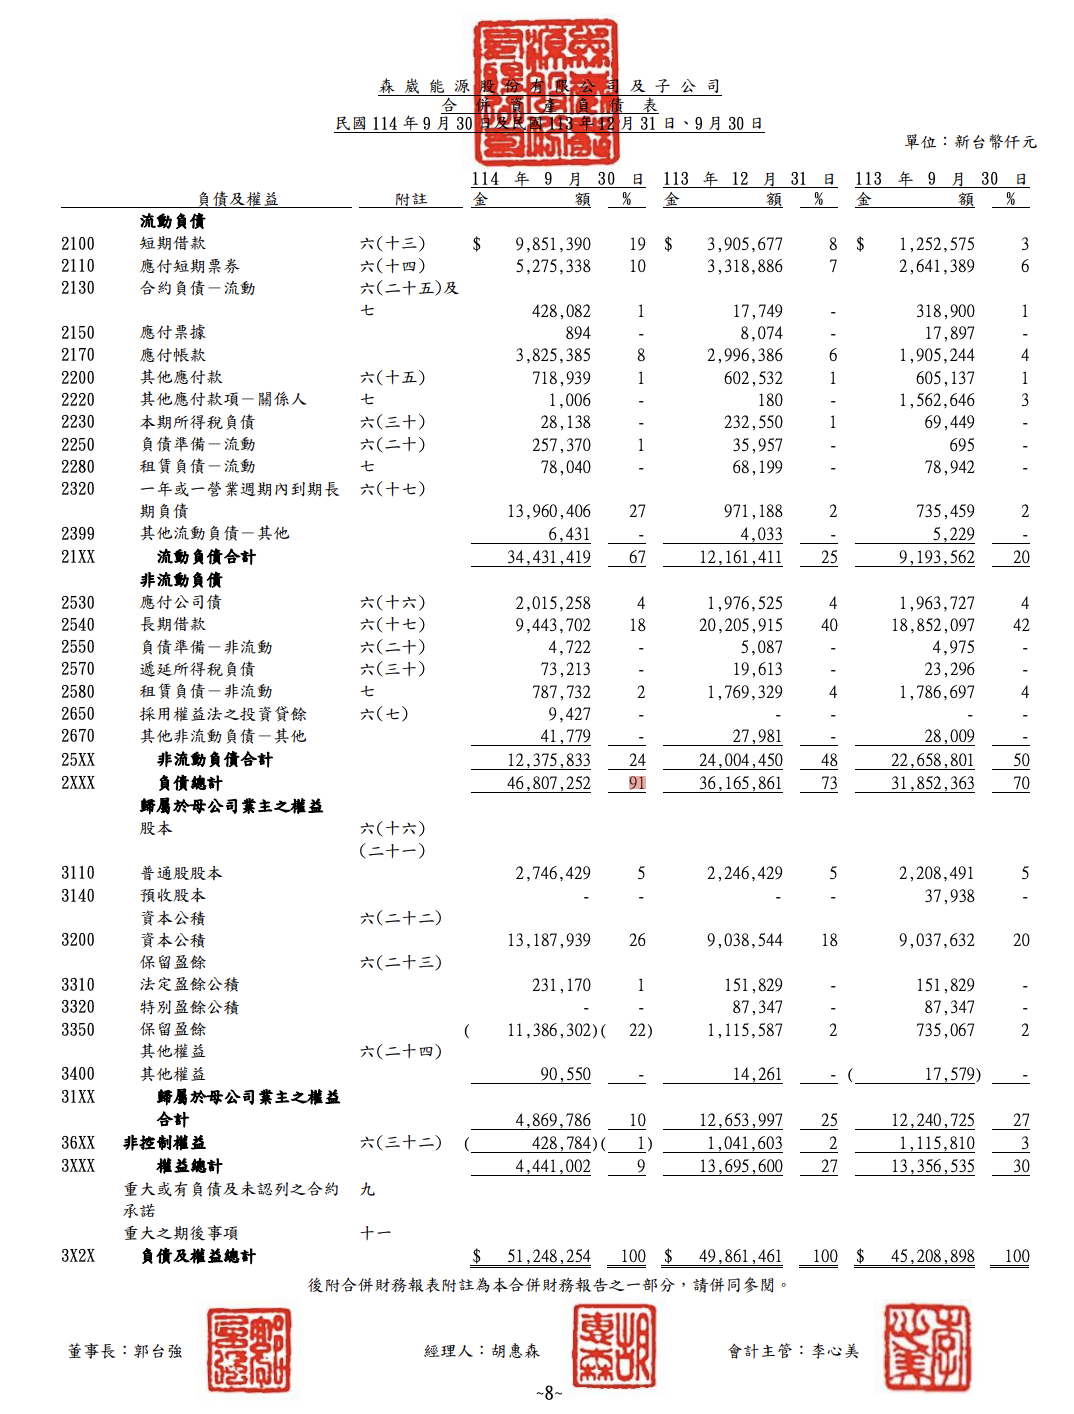
資料來源:森葳能源 2024 & 2023 第三季財報
短期流動性枯竭
核閱報告指出,森崴集團的流動負債超過流動資產達新台幣 37.24 億元。這代表公司能快速變現的短期資產,已無法覆蓋一年內到期的流動債務,面臨極高的短期資金斷鏈與違約風險。
淨損 121.7 億元嚴重侵蝕淨值
114 年前三季歸屬於母公司業主的本期淨損失高達 121.72 億元。工程延宕與成本失控造成的虧損,將過去的保留盈餘消耗殆盡,直接重創股東權益。
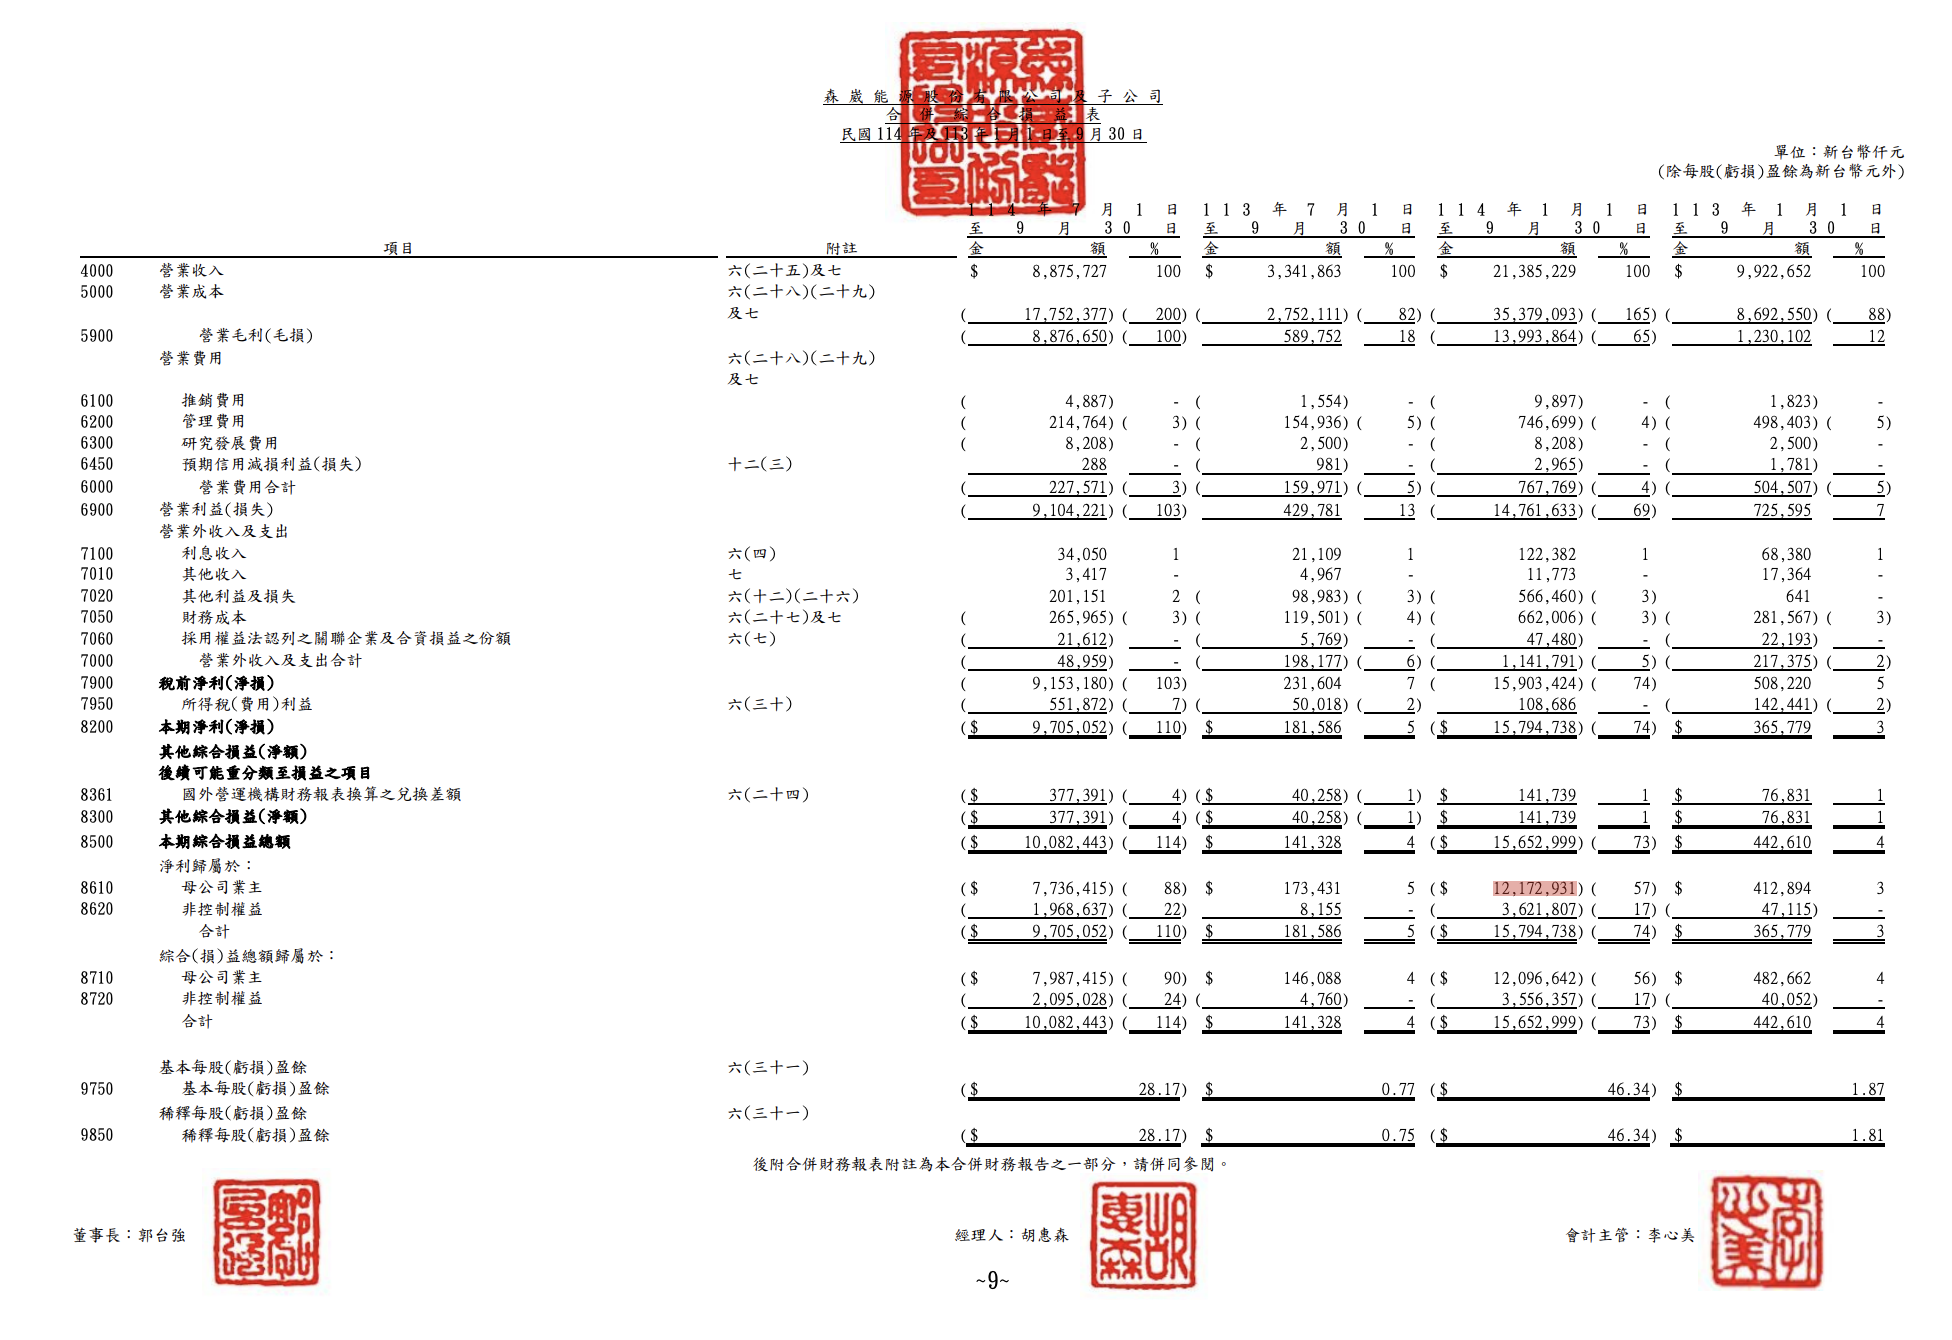
森葳能源 2024 & 2023 第三季財報
壓垮富崴的 60 億元「代墊款」重擔
富崴能源此前指出,台電依法扣留了高達 60 億元的資金(包含履約保證金與工程保留款)。集團面臨 37.2 億元短期資金缺口下,這 60 億無法調度的現金,實質上抽乾公司僅存的流動性,成為迫使其走向破產清算的最後一根稻草。
銀行團數十億曝險如何解套?
富崴能源的破產不僅震撼產業界,更演變成金融圈的「踩雷」事件。當初因支持國家綠能政策而參與聯貸的行庫,如今面臨高達新台幣 60 億元的曝險餘額。
根據市場最新資訊,由中國信託(中信銀)擔任主辦行的富崴聯貸案中,最受矚目的是,當初力挺綠能政策的台灣九大公股行庫全數踩雷:
| 主辦行 | 中國信託 | 負責向法院、台電爭取債權與設備處分權。 |
|
參貸公股行庫 |
九大公股行庫 |
總曝險逾 60 億元(單家約 5~15 億)。 部分研議假扣押,對風電融資轉為觀望。 |
| 銀行角色 | 金融機構名單 | 曝險與後續動作重點 |
針對此一危機,聯貸銀行團的主要訴求包括:
- 債權回收極大化: 銀行團希望台電能釋出部分工程保留款或履約保證金,以降低聯貸銀行的提存壓力與呆帳損失。
- 主張設備處分權: 富崴在破產前曾將風機設定動產抵押給銀行,銀行團期望能透過處分這些實體資產來彌補資金缺口。
- 呼籲建立跨部會協商機制: 銀行端認為此專案具備高度的「政策配合」性質,呼籲主管機關與台電不應僅以純商業採購合約視之,應出面協調並釐清後續金流,避免引發金融業對未來綠能專案的融資緊縮效應。
台電:依法行政,以「完工併網」為絕對優先
面對富崴的指控與銀行團的壓力,業主台電態度相當堅定,強調一切回歸法律合約。
- 強硬扣留款項: 台電目前依法扣住富崴約 106 億元的履約保證金及工程保留款,拒絕輕易放行。
- 捍衛設備所有權: 針對動產抵押爭議,台電嚴正反駁,指出依據雙方合約及富崴自行簽署的承諾書,風機設備絕對不得設定動產抵押,設備的所有權依法屬於台電,直指富崴的設定行為屬違法違約。
- 力保國家能源政策達標: 台電與經濟部皆明確表態,現階段的唯一目標是接管工程、推進風機安裝並順利完成併網。官方認為,唯有工程順利完工,才是保障國家供電與各方權益的最佳解方。
資金避風港在哪?現有離岸風電概念股大比拚
富崴與森崴的倒下,為台灣離岸風電市場敲響警鐘。投資人最關心的是,在綠能轉型的大趨勢下,資金該如何避開地雷?離岸風電供應鏈龐大,不同環節的企業面臨的風險與毛利結構截然不同。
森崴能源屬於「海事工程與統包商」,必須在海上對抗極端氣候,並承擔原物料與船舶租金飆漲等不可控總經風險,屬於「高風險、毛利波動極大」的區塊。相對而言,具備實質產能、關鍵技術或受惠於內需電網升級的「製造與電力設備端」,營運護城河較為穩健。以下為台灣關鍵離岸風電概念股的比較:
| 水下基礎與鋼構 |
世紀鋼 (9958)
中鋼構 (2013) |
設備大具「跨國運輸壁壘」, 在地製造優勢強。 |
克服初期學習曲線後,獲利轉趨穩定,免受海象天候干擾。 |
| 關鍵材料與葉片 |
上緯投控 (3708)
天力離岸 (6793) |
專攻環保樹脂與葉片,直接 打入國際風機大廠供應鏈。 |
屬純材料供應商,避開海上統包施工的不可控變數。 |
| 陸上電力與重電 |
東元 (1504)
士電 (1503) |
負責控制系統與陸上變電站, 擁有台電電網千億商機。 |
施工全在陸地。具備雙重政策,業績能見度最高。 |
| 海事統包與營造 |
台船 (2208)
森崴能源 (6806) |
負責高難度的海上吊裝 與海事工程系統整合。 |
極度受制於極端天候與國際船舶租金,成本易失控、毛利波動劇烈。 |
| 供應鏈環節 | 指標概念股 | 核心護城河 | 投資風險與評估 |
離岸風電融資的下一步與挑戰
富崴踩雷案為台灣離岸風電的狂飆期敲響了警鐘。展望未來,此事件將對風電產業生態與專案融資帶來深遠的結構性影響:
- 綠能融資將趨於極度保守: 金融機構未來在評估離岸風電專案時,將大幅提高風險溢價。銀行將更嚴格地實地查核承包商的財務抗壓性、供應鏈的穩定性,以及合約中關於不可抗力與物價波動的風險轉嫁條款。無追索權融資的取得難度將顯著攀升。
- 制度重塑與風險合理分配: 政府必須正視「政策理想」與「商業現實」之間的落差。若持續將不可控的宏觀經濟風險與國產化高昂的學習成本全數轉嫁給民間企業,將導致市場無人敢投標。未來在區塊開發階段,導入更彈性的契約調整機制與合理的風險分攤框架,將是吸引外資與本土資金回流的關鍵。
- 產業進入殘酷的汰弱留強期: 經歷此次震撼教育,缺乏深厚資本護城河與全球供應鏈調度能力的本土開發商將面臨淘汰。未來的風電開發市場,預期將加速向具備跨國經驗與強大資本背景的大型能源集團集中。
富崴踩雷案不僅是一宗鉅額的商業違約,更是台灣能源轉型過程中的嚴峻考驗。如何在堅持綠能發展、扶植本土產業,以及保障金融體系穩定之間取得動態平衡,將是政府、企業與金融界接下來必須共同面對的核心課題。
【延伸閱讀】
- 【2026 最新】美國期中選舉結果公布!參眾兩院局勢、搖擺州戰況!對台灣的影響?
- 2026 貴金屬還能買嗎?解析黃金為何成美國期中選舉年「川普交易」最佳標的
- 稀土危機倒數!台積電為何悄悄佈局「去稀土化」?
- 美國柴油創史上最高!豁免令卻遇政治封殺!川普為壓通膨在打什麼如意算盤?
