



2026 年以來,大立光(3008)在 4 月法說會、6 月股東會、7 月法說會與 10 月法說會上,一路更新「FA」「FAU」的進度,從送樣、通過客戶認證到規劃產能建置,幾乎每一季都有新消息。這也讓不少投資人開始好奇:FA、FAU 到底是什麼?跟先前大家比較熟悉的 CPO(共同封裝光學)、矽光子又是什麼關係?為什麼光學鏡頭廠也能卡位這塊市場?
事實上,FA 與 FAU 並不是全新的技術,而是光通訊模組裡行之有年的被動元件;只是在 CPO 架構裡,它們從「配角」升級成了影響整個系統良率與成本的關鍵角色。這篇文章會先把 FA、FAU 的定義與技術原理講清楚,再整理目前佈局的概念股、大立光等公司的最新進度,股感也透過本文解析 2026 年 6 月康寧發表的 GlassBridge,是否真的會取代 FAU?
FA 與 FAU,到底差在哪裡?
簡單說,FA 是「原料」,FAU 是「成品」。單根光纖纖芯約 9 微米,裸光纖細到難以用手工對準,因此必須在刻有高精度 V 型槽的基板上,將多根裸光纖排列整齊、固定間距,這就是 FA(Fiber Array,光纖陣列)。FAU(Fiber Array Unit,光纖陣列單元)則是在 FA 之外,再加上微透鏡(Microlens)、超穎透鏡(Metalens)或稜鏡等光學元件,完成對位與組裝,變成可以交付給客戶、直接對接矽光子晶片的模組。
| 項目 | FA(光纖陣列) | FAU(光纖陣列單元) |
|---|---|---|
| 白話比喻 | 原料 | 成品/模組 |
| 結構 | V 型槽基板加上裸光纖,蓋板固化 | FA 加上微透鏡/超穎透鏡/稜鏡、尾線與保護套管 |
| 功能 | 固定多根光纖的位置與間距 | 將多通道光訊號準確導入光纖,完成對外耦合 |
| 製程難度 | 相對較低,部分誤差可修正 | 多道工序的誤差會疊加,任一步驟偏差都可能使整顆模組報廢 |
| 毛利與門檻 | 相對較低 | 毛利率與技術壁壘較高 |
大立光董事長林恩平曾在法說會上形容,公司是「直接發展單模光纖,搭配自製 FA 與模組化 FAU」。目前業界常見的光纖通道數為 4/8/16 芯(對應 400G/800G 收發模組),到了 32/64 芯則是對應 1.6T 與 CPO 應用,通道數愈多,FA、FAU 的對位與良率挑戰也愈高。
FA、FAU 在 CPO 中到底在做什麼?
AI 伺服器的傳輸量越來越大,傳統銅線傳輸超過 100G 或 200G 後會遇上「銅牆」瓶頸:傳輸距離變短、訊號衰減、耗電量大幅上升。解法是把電訊號轉成光訊號,尽量縮短電訊號走線距離,這就是 CPO(Co-Packaged Optics,共同封裝光學)的核心概念:將電子積體電路(EIC)與矽光子晶片(PIC)共同封裝,把光電轉換距離從十多公分的銅線縮短到數毫米。
在這個架構中,訊號的走向大致如下:Switch 晶片發出電訊號 → EIC 放大驅動 → PIC(矽光子)將電訊號轉為光訊號 → FAU 將光訊號準確耦合進入機內光纖 → Shuffle Box 重新整理光纖路徑 → 前面板 MPO/MMC 連接器 → 對外光纖。FA、FAU 就是負責把光精準導入極小晶片通道的關鍵角色,可說是 CPO「缺一不可的配角」。
1.6T 光通模組示意圖
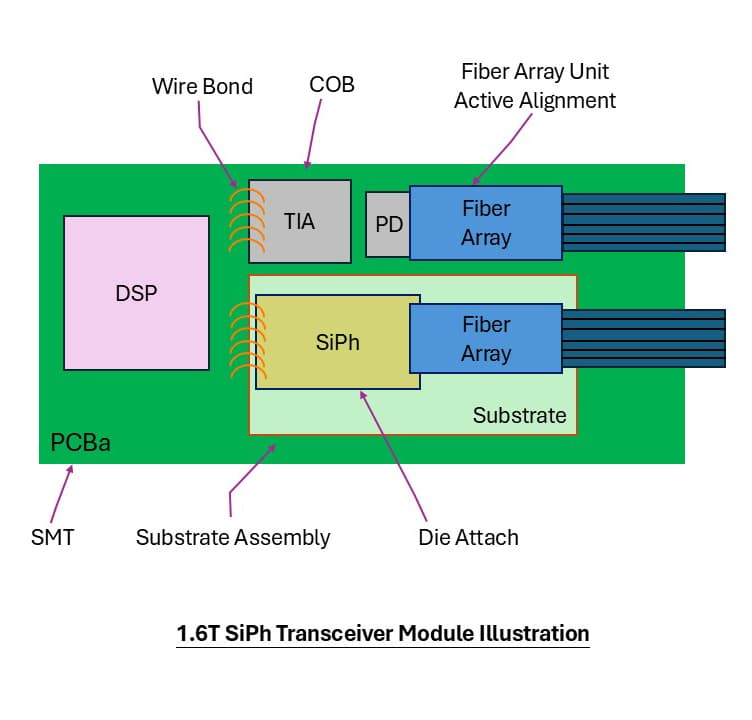 資料來源:高明鐵官網
目前 CPO 主流架構以台積電的 COUPE(Compact Universal Photonic Engine)為代表,透過先進封裝將 EIC 與 PIC 3D 整合,光訊號採用「光栅耦合(Grating Coupling)」,雷射光從晶片垂直射出,需透過 FAU 內部透鏡進行光束整形與耦合;另一種「邊緣耦合(Edge Coupling)」則是光纖直接與 PIC 邊緣對接,損耗較低但對位難度較高。隨著每台交換器內部可能配置數十個 OE(光學引擎,即 EIC+PIC),每個 OE 對應一個 FAU,良率效應會随數量命數放大,這也是為什麼 FAU 成為 CPO 量產的關鍵瓶頸之一。
💡延伸閱讀 >>> CPO 是什麼?CPO 概念股有哪些?CPO 可以投資嗎?
看不懂的技術名詞,一次搞懂
FA、FAU 周邊還有一堆縮寫詞,股感整理成表格方便對照
| 名詞 | 全名 | 白話解釋 |
|---|---|---|
| V-Groove | V 型槽 | 玻璃或石英基板上的精密溝槽,用來固定裸光纖位置 |
| PMLA/Microlens | 多通道微透鏡陣列 | 聚焦、擴束光束,改善光纖與矽光子晶片的模場不匹配問題 |
| Metalens (超穎透鏡) |
– | 晶圓級制程製作,可大幅放寬對位容差,適合可拆卸式 FAU |
| MT 插芯 | Mechanical Transfer | 標準化插拔介面,常搭配微透鏡陣列對接 |
| ELS | External Laser Source | 外接雷射光源模組,避免晶片過熱 |
| NPO | Near-Package Optics | 近封裝光學,CPO 的產能延伸路線,與 CPO 是分流而非競爭關係 |
| Shuffle Box | 光纖配線模組 | 解決交換器內部數百至上千條機內光纖的佈線與空間管理問題 |
| dFAU(可拆卸式) | Detachable FAU | 透過 Receptacle/Socket 與 OE 組裝,故障時可單獨更換,提升維修彈性 |
其中,NPO 並不是 CPO 的競爭技術,而是與 CPO 共存的產能分流策略。因為目前已知要真正達到 CPO(將光學引擎(PIC+EIC)與運算晶片(ASIC/GPU/CPU)封裝在同一載板上)還有許多技術難關要克服,且一開始的量能也無法完全替代,還是需要 NPO 同步進行。
NPO 在 OE 下方多一層 LGA Socket,CPO 則沒有、規格尚未統一,兩者共用同樣的光引擎、FAU 與外接雷射光源。
誰在做 FA、FAU?完整供應鏈地圖
FA、FAU 涉及光學、機械加工、連接器等多個領域,所以相關類股普遍被認為需要多個產業共同協作研發:
| 分工層級 | 相關個股 |
|---|---|
| FA(光纖陣列本體) | 大立光(3008)、玉晶光(3406)、先進光(3362) |
| Lens(微透鏡/超穎透鏡) | 大立光、玉晶光、先進光、采鈺(6789)、合聖(7928) |
| V-Groove/MT 插芯 | 玉晶光、先進光、上詮(3363) |
| FAU 模組整合/封裝 | 上詮(3363)、波若威(3163)、合聖、天孚通訊(中)、Senko(日)、Coherent(美) |
| Receptacle/連接器 | 嘉澤(3533)、嘉基(6715)、Amphenol(APH)、TE Connectivity(TEL) |
| 上游雷射光源材料/ELS | 聯亞(3081)、全新(2455)、眾達-KY(4977) |
| 玻璃光學元件(國際) | Corning、Coherent、Fujikura、Sumitomo Electric、Orbray |
需要提醒的是,上表列出的公司並非所有都已經通過認證或量產,實際進度差異極大。比如大立光的 FA 已在 2026 年9 月通過客戶認證,但先進光、合聖等公司大部分仍處於送樣或試產階段。且合聖為興櫃公司,尚未正式上市櫃,下文會再別註明。
大立光跟到哪了?重點個股最新進度
大立光(3008)是目前市場最关注的 FA、FAU 前行者,2026 年多場法說會上的說法一直在調整,整理時間軸如下:
| 時間 | 重點內容 |
|---|---|
| 2026 年 4 月 | 初期鎖定 FAU,稽校鬆鏡元件,仍在準備送樣與客戶認證 |
| 2026 年 6 月(股東會) | 策略轉向先以 FA 切入,預計 9 月前完成首條自動化試產線 |
| 2026 年 7 月 | FA 收到首家客戶正式送樣規格並完成送樣 |
| 2026 年9 月 | FA 正式通過客戶認證 |
| 2026 年 10 月 8 日法說會 | 10 月將與客戶討論產能建置規模;FAU 已採購 PMLA 自行組裝,客戶盼直接取得成品;多排 FA 還在送樣,預估為 2028 年的案子;第三季資本支出 81.8 億元 |
| 2027 年中(預估) | FA 產能建置完成,FAU 最快量產出貨 |
| 2030 年(預估) | 若 2027 年動工的新產能到位 |
大立光技術優勢在於對位精度、生產速度與自動化能力,公司稱其對位精度可達 0.3 微米以下,優於多數業者的 0.5 至 0.8 微米水準,延續手機鏡頭積累的超精密模具與光學主動對焦技術。不過也需注意,現有產能不足、不排除部分外包,而良率改善速度將直接決定 FA、FAU 毛利率能否随量產放大。
其他台廠也各有布局,簡單整理如下:
| 公司 | 主要產品 | 進度與目標 |
|---|---|---|
| 玉晶光(3406) | MT 插芯、準直器、稜鏡、V 型槽 | 2027至2028 年逐步量產,期望成為手機鏡頭之後的第二成長引擎 |
| 先進光(3362) | V 型槽、MT Ferrule,未來可能加入稞稜鏡 | FAU 預計2027 年量產,目標營收占比約 3 成 |
| 上詮(3363) | MT 接頭與 FAU 封裝 | 已取得台積電 COUPE 生態系認證 |
| 合聖(7928,興櫃) | 雙超穎透鏡 FAU,容差可放大至 ±18µm | 2026 下半年試產 |
注:合聖為興櫃公司,資訊僅供產業整理,不構成投資建議。
康寧 GlassBridge 會取代 FAU 嗎?
2026 年 6 月 24 日,康寧(Corning)在韓國首爾的 AI 資料中心光通訊與互連技術大會上,發表了一項新技術「GlassBridge」,一次打進台股 CPO 概念股的討論度。
GlassBridge 是一種晶圓級玻璃中介層/連接器方案,在玻璃基板上以離子交換技術(IOX)製作微型光波導,用來橋接光纖(微米級)與 PIC 波導(納米級)之間的尺寸落差。標櫃優勢是晶圓級量產、可拆卸維修,且相容業界標準 TMT 套管介面。白話說,傳統 FAU 是把光纖「直接」對準貼死在晶片旁;GlassBridge 則是在光纖與晶片之間多垫一層「玻璃轉接層」,先把尺寸與角度轉換好,再用標準化、可插拔的接頭對接。
市場之所以解讀成「取代 FAU」,主要是因為三個訴求點:一是訴求用「换架構」的方式解決傳統 FAU 通道數越多、對位難度與良率壓力呈指數上升的痛點;二是強調「可拆卸、可維修」,比起固定式 FAU 更符合資料中心營運需求;三是康寧作為全球玻璃與光纖龜頭,又與 GlobalFoundries 合作推出可拆卸光纖連接器方案,容易讓市場聯想「大廠跨入、既有供應鏈將被洗牌」。
那目前看起來真的會取代嗎?綜合多方資訊,目前產業共識偏向「短期不會全面取代,中長期存在局部侵蝕風險」:
| 不會輕易取代的理由 | 需要留意的中長期風險 |
|---|---|
| 台積電 COUPE 平台及 NVIDIA、AMD、Ayar Labs 等關鍵客戶目前仍採光柵耦合,尚未見到任何專案採用 GlassBridge | 摩根士丹利認為 GlassBridge初期更有可能先取代「低階 FAU」,高階 FAU 供應商受影響較小 |
| GlassBridge 主要服務邊緣耦合,目前只支援單一維度光纖佈局 | 若台廠僅生產 V 型槽而非完整 FAU,未來可能面臨更激烈的竞爭 |
| 康寧型錄數據顯示 GlassBridge 在 O-band 的耦合損耗約 1.5dB,傳統 FAU 的插入損耗可以做得更低 | 隨著玻璃平台成熟,原本屬於微透鏡/FAU 的耦合價值有可能被上遊玻璃中介層平台打包吸收 |
| 康寧官方定位 GlassBridge 與既有 FAU 方案「相輔相成(complements FAU-based approaches)」,而非取代 | 2030 年左右若 NVIDIA 新一代 AI 平台全面更動架構設計,才是 GlassBridge 有機會大規模導入的關鍵時點 |
也就是至少 2026 至 2027 年,GlassBridge 仍處於展示與驗證階段,尚未打入台積電 COUPE 主流量產名單,傳統 FAU(包括大立光、玉晶光、先進光、上詮、波若威、合聖等)仍是市場主要供應方案。中長期而言,低階、標準化程度高的 FAU 產品線可能面臨較大的價格與市仹壓力,但高階、具備完整模組整合能力的廠商相對有防羦力。
FA/FAU 的市場規模?
根據元大投顧估算,以每個 FAU 單價 50 美元計算,2026 年全球 FAU 應用於 NPO/CPO 的數量僅計約 100 萬個,市值約新台幣 15 億元;但隨著 CPO 逐步放量,預估到 2030 年市值將快速成長到約 1,050 億元,約為 2026 年的 70 倍。
FAU 全球市值預估
從圖中可以看到,2025至2027 年屬於基期低走攀階段,真正的爆發性成長集中在 2028 年以後,2029 年更是單年成長約 3.5 倍。這代表雖然高成長性不假,但有其時間差,投資人不宜將短期股價與中長期產值成長等同看待。
FA、FAU 概念股優缺點與風險
從上文整理可以發現,FA、FAU 隨着 CPO 發展的前景不錯,但實際投資時仍有不少變數需要留意:
| 面向 | 正面因素 | 潛在風險 |
|---|---|---|
| 產業需求 | CPO 是突破 AI 算力頻寬。功耗瓶頸的關鍵方案之一,需求方向明確,目前市場需求大於供給 | CPO 初期導入成本較高,渗透率提升速度仍待觀察 |
| 技術門檻 | FA、FAU 屬被動光學關鍵件,技術與資本雙重壁壘,光學大廠可延伸既有精密製造能量 | 良率為多步驟疊加問題,任一環節失誤恐使模組報廢;高精度 V 型槽與 FA 組合供給有限 |
| 公司進度 | 大立光 FA 已通過客戶認證,具備先行者優勢 | FAU、多排 FA 等高階產品量產時程多落在 2027至2028 年之後,業績貢獻需等待 |
| 財務面 | 資本支出積極投入,顯示中長期成長企圖心 | 資本支出龜大,若終端需求不如預期將增加財務壓力;毛利率需視良率改善幅度 |
| 技術路線變數 | 目前台積電 COUPE 主流仍採傳統 FAU | 康寧 GlassBridge 等新技術雖短期難全面取代,但中長期可能侵蝕低階 FAU 市場 |
投資人需要分清楚「高階、具備完整模組整合能力」與「低階、單一零組件」的廠商差異,並長期追蹤量產時程與良率改善進度,避免單憑題材故事假設即將量產。
FA、FAU 常見 Q&A
FA 跟 FAU 哪個比較有毛利?
從現有法人說法來看,FAU 因含更多光學元件與組裝工序,毛利率與技術壁壘通常高於單獨的 FA;不過大立光目前策略是先以 FA 切入,因為FA可直接出貨給模組廠,避開 GPU 大廠冒長複雜的認證流程,有助於更快拿到訂單。
CPO 跟傳統可插拔模組差在哪?
CPO 把光引擎直接封裝在交換晶片旁邊,大幅縮短電訊號走線,進而降低功耗與發熱;傳統可插拔模組則是將光模組放在前面板,經銅線連接至交換晶片。CPO 性能更優,但封裝複雜度與成本也更高,維修更決且難度更高。
CPO 與 NPO 是競爭關係嗎?
並不是。NPO(近封裝光學)是 CPO 的產能延伸路線,兩者共用同樣的光引擎、FAU 與外接雷射光源,差別僅在於 OE 是否多一層 LGA Socket。業界普遍認為,2028 年前後兩者會同步出貨,支撑整體 Scale-up 需求,而非互相取代。
台廠跟國際廠商(Corning、Coherent、Senko 等)比起优劣勢在哪?
台廠優勢在於手機鏡頭積累的超精密模具、光學主動對焦與大量生產自動化能力,且成本結構有機會更具競爭力;國際廠商則在電信、資數通訊領域深耨多年,客戶關係與量產經驗更為成熟,尤其在高通道數、電信級當認證方面仍內有先行者優勢。
結論
FA 與 FAU 雖然小到容易被忽略,卻是 CPO、NPO 總成中不可或缺的光訊號導入關口。從大立光 FA 通過認證、多家台廠積極布局,到市場預估 2030 年產值成長到 70 倍,都顯示這產業熱度正在發酵。但康寧 GlassBridge 也顯示,目前 CPO 技術路線還沒有定論,並非永遠不變,現在所謂的優勢和市占,在未來幾年內還有被重新洗牌的可能。
文中所列實際出貨、認證時程仍需以公司公開資訊為準,本文不構成任何投資建議。
- 大立光 3008 2026Q3 法說會重點:FAU客戶認證通過明年中量產!綠電成本成結構性壓力?
- FA、FAU 是什麼?CPO 關鍵光學元件!概念股有哪些?
- 穎崴 CPO 技術論壇重點整理:短期銅光並進,關鍵技術 HyperSocket 是什麼?
- 台積電 COUPE 是什麼?COUPE 概念股有哪些?和 CPO、矽光子、CoWoS 差在哪?
