



矽格(6257)於 2026/10/06 召開第三季法說會(與子公司台星科聯合舉辦),股感帶你看懂本次重點。
2026 上半年矽格合併營收突破 111.7 億元,年增 18.1%,歸屬母公司淨利 22.3 億元,EPS 4.65 元,均為歷史新高。7 至 9 月單月營收連續突破 20 億元,1 至 9 月累計營收 173.46 億元,年增 21.2%。這次法說會,市場聚焦兩個方向:AI、ASIC、矽光子營收佔比從 20% 升至 24%,明年能否突破 30%?以及光通訊測試明年「倍數成長」的指引能否兌現,湖口二廠與中興三廠的產能銜接進度為何。
矽格法說會營運摘要
矽格為台灣 IC 封測廠,專精在半導體後段測試服務,涵蓋晶圓測試(CP)與成品測試(FT),並透過子公司台星科(3265)提供封裝與凸塊(Bumping)服務。集團在台灣設有 12 座工廠、中國大陸 2 座、日本 1 座,董事長暨執行長黃興陽、副董事長暨總經理葉燦鍊。
- 2026 上半年財務表現:合併營收 111.7 億元,年增 18.1%;歸屬母公司淨利 22.3 億元,EPS 4.65 元,較去年同期 2.26 元成長 106%。毛利率 33%,較去年同期增加 3 個百分點。EBITDA 51.26 億元,年化股東權益報酬率 18.7%。
- 主要發展:
- AI 產品線高速成長:AI、CPU、GPU、ASIC 及矽光產品線營收成長超過 40%,佔比由 20% 提升至 24%,明年目標超過 30%
- 記憶體客戶加價保產能:記憶體營收佔比 10%,年增 30%,客戶主動加價鎖定測試產能
- 湖口二廠 7 月量產:產能利用率約 40%,所有產能已被客戶預訂,預計明年滿載
- 資本支出持續上修:5 月增加 28.22 億元、7 月再增 21 億元,若客戶需求緊迫不排除再上修
- 未來展望:光通訊測試明年營收預估倍數成長,利潤高於傳統測試。中興三廠預計 2027 年量產,滿載月產值約 4 億元。
矽格主要業務與產品組合
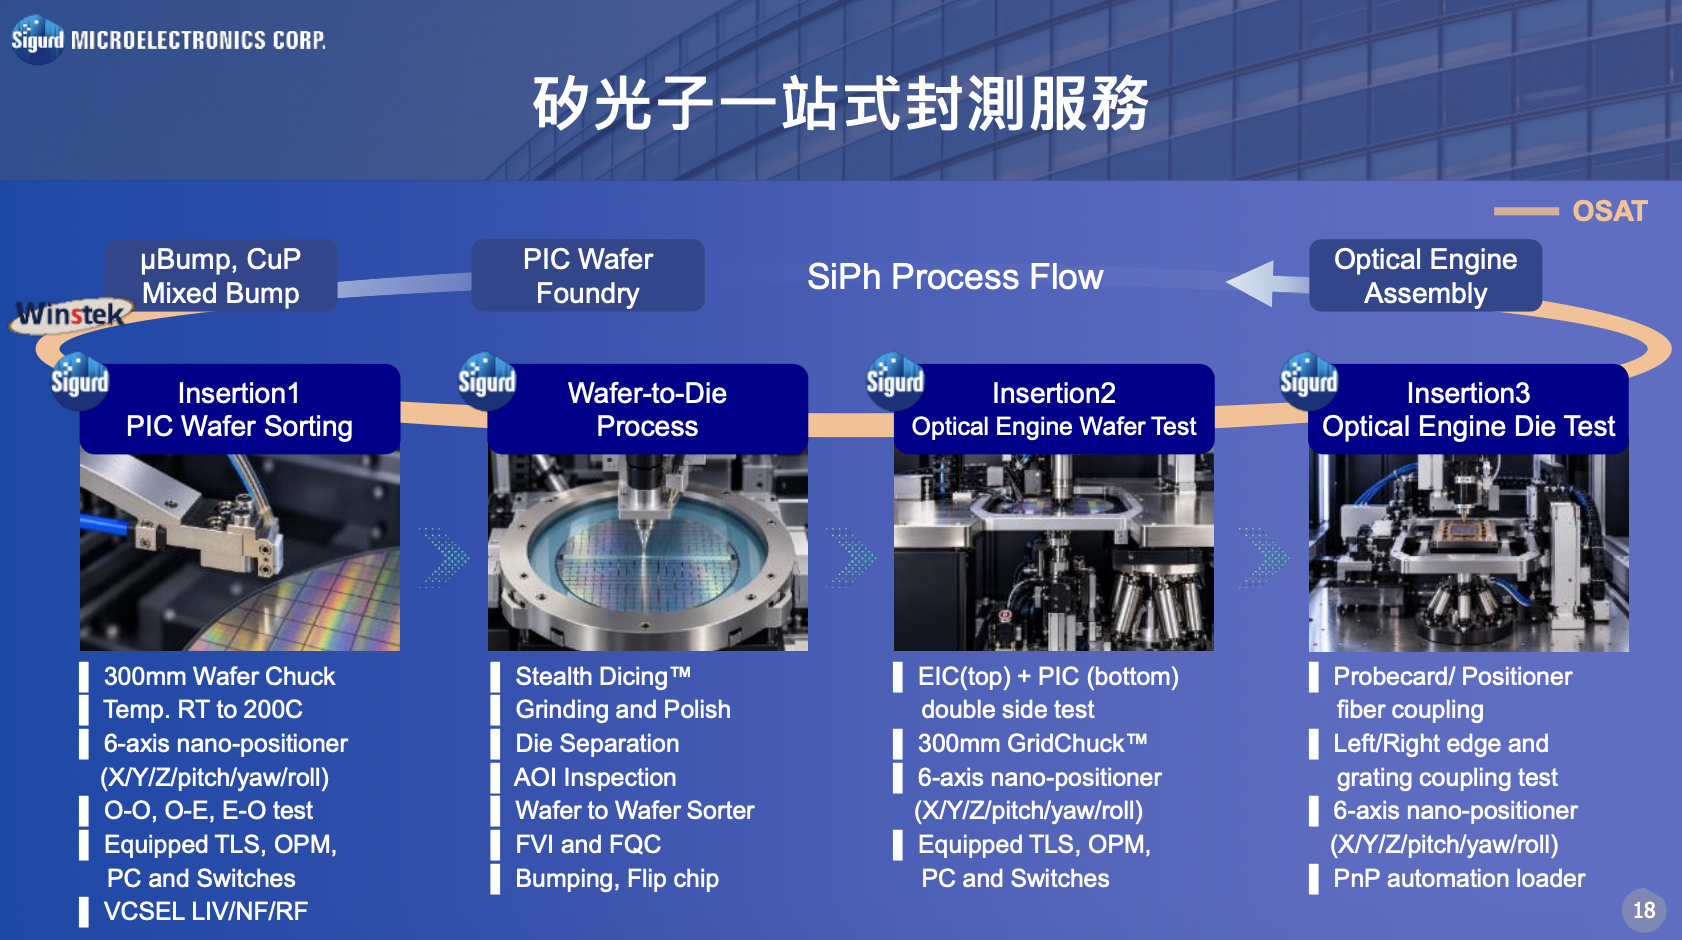
矽格集團提供一站式(One-Stop)半導體封測服務,從晶圓凸塊(台星科)、晶圓測試、成品測試到系統級測試(SLT),客戶無需多家轉單即可完成全製程。
| 2026 年 1–9 月產品營收結構 | ||
| 產品線 | 佔比 | 年成長幅度 |
| AI、CPU、GPU、ASIC、矽光子 | 24% | 超過 40% |
| 智慧手機 | 30% | 微幅成長,佔比下降 |
| 網通與消費電子 | 約 26% | 成長 |
| 記憶體 | 10% | 30% |
| 車用與醫療 | 約 10% | 略有成長 |
五大產品線均有成長,AI / ASIC / 矽光子為主要成長引擎,智慧手機絕對值仍成長但因整體基期墊高,佔比從 33% 降至 30%。
AI Connectivity 一站式測試服務涵蓋範圍
- EIC(電信 IC):Driver、TIA、DSP 測試
- PIC(矽光子 IC):光轉電晶片測試,自動對位光電同測
- Optical Engine:EIC+PIC 疊合後光電同測
- VCSEL:雷射光源測試
- Micro LED、毫米波(低軌衛星)測試
- 矽電容高階測試
 資料來源:矽格法說會簡報
矽格財務表現
| 損益概覽(單位:億元) | |||
| 項目 | 2025H1 | 2026H1 | YoY |
| 營業收入 | 94.64 | 111.74 | +18.1% |
| 營業毛利 | 28.36 | 36.89 | +30.1% |
| 毛利率 | 30.0% | 33.0% | +3 % |
| 營業費用 | 7.98 | 9.97 | +25.0% |
| 營業利益 | 20.38 | 26.92 | +32.1% |
| 營業利益率 | 21.6% | 24.1% | +2.5 個百分點 |
| 稅前淨利 | 15.11 | 29.56 | +95.6% |
| 本期淨利 | 12.56 | 24.80 | +97.5% |
| EPS(元) | 2.26 | 4.65 | +105.8% |
| 2026Q2 單季表現 | |||
| 項目 | 2025Q2 | 2026Q2 | YoY |
| 營業收入 | 47.79 | 58.81 | +23.1% |
| 毛利率 | 31.4% | 34.2% | +2.8 % |
| 營業利益率 | 23.4% | 25.6% | +2.2 % |
| 本期淨利 | 3.88 | 13.58 | +249.8% |
| EPS(元) | 0.70 | 2.55 | +264.3% |
Q2 本期淨利年增 249.8%,主因去年同期受關稅與匯率因素壓制基期偏低,今年顯著改善。
| 資產負債表重點(2026Q2) | ||
| 項目 | 金額(億元) | 佔比 |
| 現金及金融資產 | 123.60 | 25% |
| 不動產、廠房及設備 | 216.06 | 43% |
| 資產總計 | 502.84 | 100% |
| 負債總計 | 220.16 | 44% |
| 歸屬母公司權益 | 252.40 | 50% |
負債比 44%,流動比率 183%,財務結構穩健。集團現金部位超過 120 億元。
1–9 月營收趨勢
1 至 9 月累計營收 173.46 億元,年增 21.2%,創歷年同期新高。7、8、9 月連續三個月單月突破 20 億元,9 月營收亦創單月歷史新高。

資料來源:矽格法說會簡報
矽格新技術與新產品發展
① AI Connectivity 光電同測技術
矽格研發光通信測試技術超過 20 年,目前已量產矽光子 EIC 與 PIC 測試。核心技術為光電同測:從 wafer 上方施加電力、下方射光,實現光耦合與自動對位。目前服務的矽光子機台已達三位數,全球 OE 寡佔廠商多在矽格生產。
② 台星科先進封裝
- N2 產品認證已完成,客戶陸續投產
- Feature BGA 尺寸達 55×55,已量產,預計明年放量;具備開發 100×100 以上能力
- 完成 Free Chip BGA 後,已進入 Fan-Out chip module 及 MCM 產品設計
- 與客戶合作 2.5D 及 CoWoS 製程
- 矽光子 bumping 延伸至 PIC 與 EIC 產品,持續開發 CPO 相關產品
③ 晶圓測試擴充
晶圓測試將成為明年主要擴充產品線,針對 AI Data Center 伺服器及 CPUM2 晶圓測試,並持續與客戶合作 EIC 及 PIC 晶圓測試方法與設備開發。
④ 自有測試平台
矽光與 AI connectivity 測試尚未標準化,客戶需求多樣。矽格自有測試平台能滿足不同客製化需求,與客戶共同研發,為競爭門檻之一。
矽格產能擴充計畫
| 矽格產能擴充 | |||
| 廠區 | 面積 | 進度 | 定位 |
| 湖口二廠 | 約 8,500 坪 | 2026/2 購入、7 月量產,目前利用率約 40% | AI、ASIC、AI Connectivity、矽光子、高速網通 |
| 中興三廠 | 約 10,993 坪(7 層樓,5 層 clean room) | 4Q26 完工、1Q27 量產 | AI、ASIC、AI Connectivity、矽光子、Automotive IC |
- 湖口二廠:滿載月產值約 2 至 3 億元,所有產能已被客戶預訂,預計明年滿載
- 中興三廠:每層可容納約 100 台設備,滿載月產值約 4 億元,將分年建置逐年爬坡
- 產能擴充形成連續佈局:湖口二廠量產(2026/7)→ 中興三廠完工(4Q26)→ 中興三廠量產(1Q27)
| 矽格資本支出 | ||
| 時間 | 金額 | 說明 |
| 年初原核定 | 88 億元 | — |
| 5 月董事會增加 | +28.22 億元 | 因客戶需求超出預期 |
| 7 月矽格聯測增加 | +21 億元 | 擴充 CPU、GPU 客戶測試產能 |
| 台星科 9 月增加 | 至 134 億元 | 測試及晶圓級封裝設備 |
管理層表示:若客戶需求緊迫,未來幾個月不排除再上修資本支出。設備交期長達一年,發訂單與營收間通常有半年到一年落差。
矽格展望與指引
- 光通訊測試:明年營收預估倍數成長,光測試利潤高於傳統測試
- AI / ASIC / 矽光子佔比:今年上半年 24%,明年目標超過 30%
- 訂單能見度:大部分客戶簽訂一年以上產能保障協定,能見度高
- 測試價格趨勢:AI 時代測試價值提升,客戶願意支付更高費用,測試價格有調漲趨勢
- 記憶體:市場需求強勁,客戶持續加價保留產能
- 折舊:目前處於低點,未來緩步增加,營收成長足以覆蓋
矽格 Q&A 重點
Q:台星科 Q3 營收下滑原因?會否遞延至 Q4?
A(翁志立):主因客戶的 wafer 供應不足,主要在 N2 與 N3 產品。Q3 未出貨的部分將在 Q4 回補,Q3 與 Q4 的出貨會合併反映在 Q4。
Q:資本支出與營收的轉換比率?
A(葉燦鍊):投資人看到的資本支出是以發訂單為準,設備交期長達一年,發訂單與營收間通常有半年到一年落差。矽格的資本支出控制在折舊可承受範圍內,折舊無明顯變化,維持投資同時保持財務健全與毛利成長。台星科方面,測試投資約 1 塊資本支出產生 0.5 塊以上營收,集中在明年度貢獻。
Q:湖口二廠滿載產值與時程?
A(葉燦鍊):滿載約八成產能時,月產值約 2 至 3 億元。目前利用率約 40%,所有產能已被客戶預訂,預計明年達滿載。不限定只做 EIC 或 PIC,以填滿產能為主,機台為自製設備,共用性高。
Q:中興三廠規模與爬坡時程?
A(葉燦鍊):規劃 7 層樓,5 層為 clean room,每層可容納約 100 台設備。滿載月產值約 4 億元,但不會一年達成,需逐年爬坡,設備交期為主要瓶頸。
Q:頎邦進入光測試對矽格的影響?
A(葉燦鍊):頎邦主要做 bumping,與矽格有部分相同客戶,客戶在頎邦完成 bumping 後測試交由矽格服務,雙方為合作夥伴。樂見更多同業服務,代表市場蓬勃發展。
Q:AI 時代測試價格是否有調漲趨勢?
A(葉燦鍊):以往有客戶低估測試價值,但 AI 時代測試越來越複雜,良率差 1% 成本差距很大,客戶體認到測試的價格與價值都提高了,願意支付更高費用。矽格確實有在調漲價格。
免責聲明
本文依據矽格 2026/10/06 法人說明會之簡報與影音整理而成,所有數據以公司官方公告為準。本文僅供資訊參考,不構成投資建議,投資前請自行評估風險。
