


在台股每日盤後公佈的「三大法人買賣超」中,外資常被視為具備長線的市場主力,投信則代表國內基金的趨勢動能。然而,排行第三的自營商,其單日買賣超金額時常出現劇烈波動,甚至呈現「今日大幅買超、隔日迅速調節」的投機特性,使多數投資人在進行籌碼面分析時容易混淆。
以下將解析自營商的法人定位、資金屬性與內部運作機制,並針對臺灣證券交易所分類之「自有」與「避險」買賣超數據進行說明,協助投資人精準判讀籌碼,避開陷入盲目追高的陷阱。
什麼是自營商?三大法人定位與交易屬性比較
自營商(Proprietary Trader,簡稱 Prop Desk)指的是證券商內部設立的自營投資部門。與投信透過發行基金向大眾募集資金不同,自營商是運用證券商本身的資金於市場進行交易,相關營運盈虧完全由證券商承擔。
由於資金來源屬於企業內部資金,自營商於內部風險控管、資金成本及停損機制上均設有嚴格之指標,因此與外資、投信有著截然不同之交易風格。
| 資料來源:自行整理 | ||||
| 台股三大法人比較 | ||||
| 資金來源 | 主要目標 | 操作週期 | 交易特色 | |
| 外資 | 海外機構、退休基金 | 長線資產配置與價值投資 | 中長線 | 偏好權值股與高市值企業,具備趨勢延續性 |
| 投信 | 國內散戶與法人基金 | 追求基金相對績效 | 中短線 | 偏好中小型成長股,常常在季末作帳與波段拉抬特性 |
| 自營商 | 證券商自有資金 | 追求絕對報酬、嚴控風險 | 短線 | 當沖、隔日衝與套利;大量運用衍生性金融商品避險 |
自營商的投資偏好與營運機制
受限於券商內部嚴格的風控規範與績效考核制度,自營商在市場操盤上有以下三大特色:
- 極高的資金週轉率與短線套利:自營商很少參與長期價值投資,操盤策略多聚焦在具備高流動性、強烈市場題材及具備足夠波動幅度的熱門標的,透過當日沖銷、隔日衝或數日內之價差交易獲利。
- 嚴格的損益控制與風險控管:當總體經濟數據出現疑慮或國際金融市場波動加劇時,自營商內部機制將強制停損或減碼,其抽離資金之速度快於其他法人,因此其籌碼持股連續性相對較低。
- 經常使用衍生性金融商品:自營商不僅進行現貨交易,同時身兼期貨、選擇權、認購(售)權證的發行商,擅長運用跨市場與跨商品間之價差進行無風險或是低風險套利。
自營商買賣超:「自有」與「避險」的差異
投資人在臺灣證券交易所(TWSE)及櫃買中心(TPEx)盤後數據中,不可以只看「自營商買賣超總額」單一指標,必須將其拆解為「自有」與「避險」兩大次類別進行解析:
自營商(自有):操盤團隊之主動投資意圖
- 運作機制:券商自營部門操盤手根據內部研究報告與市場分析,主動運用公司資金進行股票現貨的買進或賣出。
- 分析價值:此數據展現專業法人機構對於特定標的短線趨勢的主動看法。若「自營商(自有)」出現連續數個交易日之同向淨買超,通常代表短線市場資金對該標的具備極高認同度。
自營商(避險):被動式風險對沖機制
- 運作機制:此類買賣超並不代表操盤手對該股票之基本面看好與否。當證券商發行「認購(售)權證」賣給市場投資人,為了規避價格波動導致的履約虧損風險,自營商必須實施避險,於現貨市場買進或賣出對應比例之股票現貨平衡風險。
- 分析價值:這類型屬於被動性對沖交易。當散戶投資人大量買進特定股票之認購權證時,自營商(避險)必須於市場同步大幅買進股票;相反的,當投資人獲利了結賣出權證時,自營商將同時於市場拋售對應的避險持股。
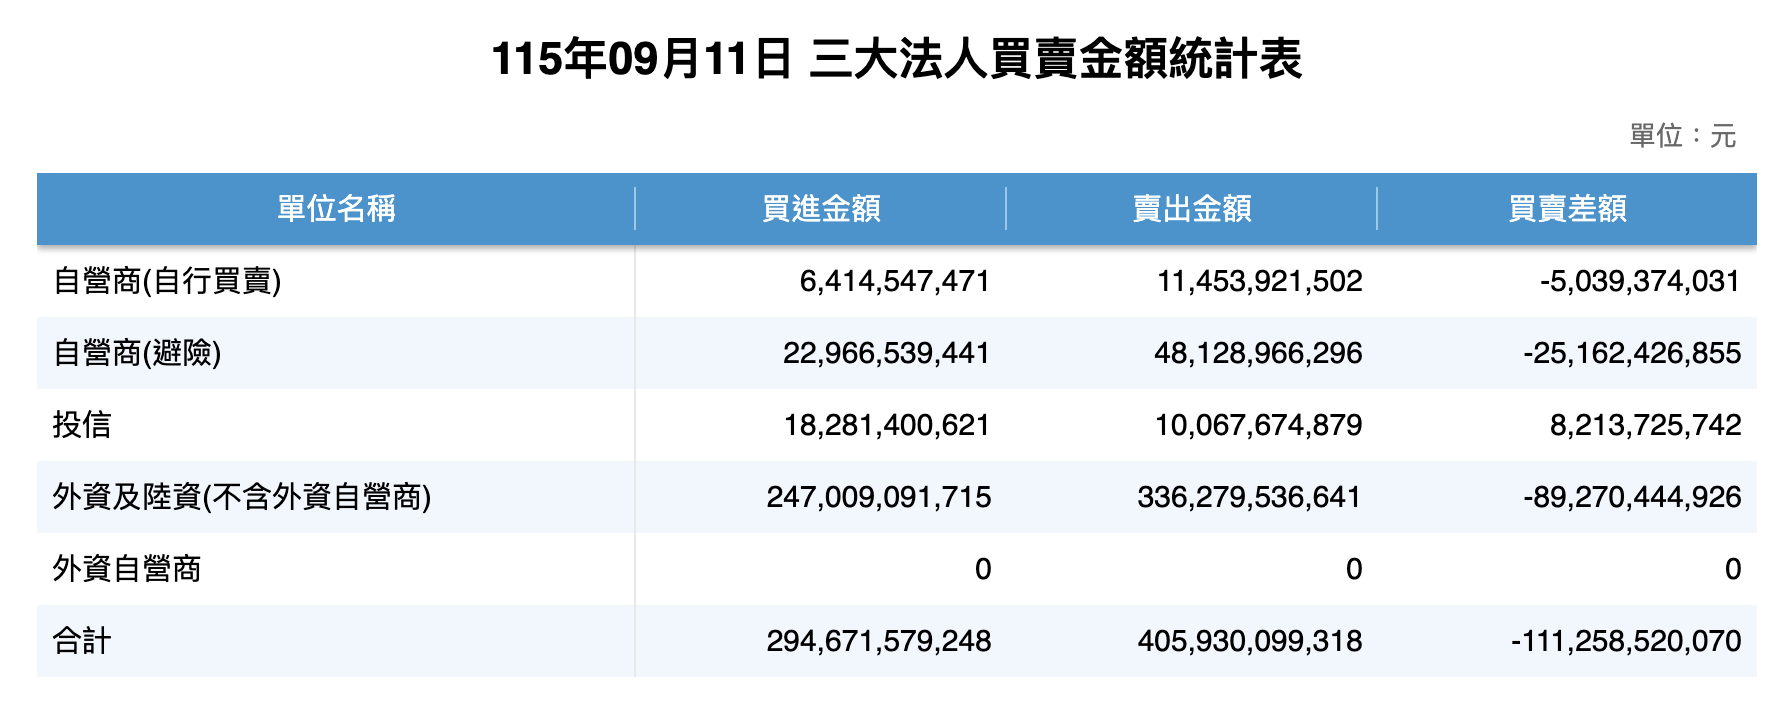
資料來源:台灣證券交易所
什麼是權證?想深入了解權證的交易機制、槓桿特性與自營商的對沖邏輯,歡迎延伸閱讀:權證入門必看!權證是什麼?權證怎麼玩?
自營商籌碼對短線股價之影響情境解析
透過對「自有」與「避險」買賣超的拆解,投資人得歸納出以下三種關鍵的市場情境:
- 情境 A:標的股票發動漲勢,「自營商(避險)」單日爆出巨量買超
- 籌碼結構:此現象表明市場資金正大量透過「認購權證」進行開槓桿操作,券商為進行動態避險被迫於現貨市場追買股票,進一步推升股價。
- 交易警訊:該類買盤源於被動對沖,一旦市場權證買氣停滯或投資人進行權證平倉,自營商的避險將傾巢而出,易造成股價出現劇烈拉回。
- 情境 B:「自營商(自有)」與「投信」出現同方向的連續性買超
- 籌碼結構:當代表內資主動投資能量之「投信」與「自營商(自有)」於同一時期針對特定中小型標的展現連續性淨買超。
- 交易警訊:顯示內資主力法人對於該標的之短線題材或基本面轉折達成共識,通常具備較高的短線動能延續性。
- 情境 C:「自營商(自有)」於股價高檔轉為連續賣超
- 籌碼結構:當標的股價經歷顯著漲幅後,技術面呈現盤整或停滯,「自營商(自有)」開始連續出脫持股。
- 交易警訊:鑑於自營商內部極度重視績效結案與停利,當主動資金開始逢高獲利瞭解,代表短線籌碼結構趨於鬆動,投資人應警惕高檔追高之風險。
籌碼分析之常見迷思與評估陷阱
迷思一:將自營商買超視為中長期基本面利多
自營商的資金屬性偏向極短線週轉,其持股週期普遍僅維持數日至數週。若將短線買超解讀為中長期資產配置之依據,恐產生策略週期與籌碼屬性不適配之風險。
迷思二:未拆解細項即以「總買賣超」進行決策
單日「自營商總買賣超」呈現大額買超時,若經拆解發現其主體多由「避險」部位組成,僅反映市場權證交易熱度過高,非法人主動看好,若據此進場極易承受避險盤反手出貨的壓力。
迷思三:混淆外資與自營商之籌碼含金量
外資因資金體量龐大,其買賣超動作通常具備長期趨勢延續性;自營商買賣超則具備極高之靈活性與短線避險色彩。評估自營商籌碼時,應著重於短線動力與技術面轉折,而非長線趨勢之判斷。
投資人運用自營商籌碼數據之標準作業流程(SOP)
為有效提升籌碼分析之精準度,建議建立已洽三步驟評估流程:
- 落實細項資料查詢:每天盤後追蹤「三大法人買賣超彙總表」。
- 篩選「自有」連續性買盤:聚焦於「自營商(自有)」呈現連續 2 至 3 個交易日以上淨買超,且標的成交量能合理放大之個股,納入短線追蹤觀察名單。
- 評估「避險」過熱風險:當「自營商(避險)」買超佔總成交量比例過高,且股價已處於短線飆升階段時,應視為權證過熱警訊,避免於高檔進行盲目追高。
【延伸閱讀】
