


各大媒體所說的「美國升息」、「FED 升息」、「聯準會升息」都是指同一件事,美國聯準會升息一直是全球投資人關注的重點,作為全球央行的指標,聯準會的升息動作可以說是牽一髮而動全身,那究竟聯準會為什麼要升息呢?又會對全球造成什麼影響呢?又有什麼股票會受惠於升息呢?本文將徹底解析有關於聯準會升息的一切!
編按 2026/10/29 更新: 聯準會(Fed)在 2026 年 10 月會議中決議暫緩升息,維持利率目標區間於 3.75%~4.00% 不變,符合市場預期。本次投票結果為 10 比 2,較 9 月的 12 比 0 全票通過出現分歧,但鷹派壓力並未隨暫停升息而消散。
本次會議三大重點:
- 貨幣政策: 利率維持於 3.75%~4.00%,票數 10 比 2,理事庫克(Lisa Cook)與克里夫蘭聯準銀行總裁罕默克(Beth Hammack)皆主張應再升息一碼,其中庫克更是其任內首次投下反對票。本次會議未同步公布點陣圖,下次更新要等到 12 月會議。
- 溝通策略: 會後聲明將經濟活動描述由 9 月的「穩健擴張」上修為「強勁擴張」,並刪除先前針對 9 月情勢的說明性文字。華許(Kevin Warsh)在記者會強調本次決策與期中選舉無關,重申「政治在決策過程中沒有扮演任何角色」,但仍拒絕提供後續利率路徑的前瞻指引。
- 市場反應偏鷹派解讀: 由於並非無異議的平靜維持,加上兩位委員主張升息,CME FedWatch 顯示市場對 12 月會議再度升息的機率明顯攀升,關注焦點迅速轉向 12 月會議,到時將同步公布最新點陣圖,是判斷後續利率路徑的關鍵指標。
💡想先瞭解何謂升息,歡迎你閱讀這篇 >>> 升息是什麼?升息一碼是多少?升息影響?央行升息紀錄?
聯準會主席在做什麼?為何人事變動會牽動市場?
聯準會(Fed)是美國的中央銀行,其核心任務是實現「物價穩定」與「最大可持續就業」的雙重使命。實際的貨幣政策(如升息、降息、量化寬鬆或縮表)並非由主席一人拍板,而是由聯邦公開市場委員會(FOMC) 透過投票共同決定。不過,聯準會主席仍是制度中影響力最大的角色。
主席同時身兼三個關鍵身份:
- 理事會主席:主導聯準會內部運作與監管方向
- FOMC 主席:負責設定會議議程、引導討論方向
- 政策溝通核心:代表聯準會對國會與市場發聲,市場對未來利率的預期,往往高度取決於主席的語氣與立場
因此,雖然主席在 FOMC 中只有一票,但在議程設定、政策敘事與市場預期管理上,實際影響力遠高於形式上的投票權重。
新上任主席 Kevin Warsh 是誰?
聯準會 Fed 正式邁入「華許時代」。美國總統川普於 2026 年 3 月 4 日提名前聯準會理事 Kevin Warsh 出任下一任聯準會主席,參議院隨後以 54 票對 45 票通過確認,創下美國史上聯準會主席最窄的通過差距。華許已於 5 月 22 日宣誓就任主席兼理事,主席任期至 2030 年 5 月,理事席位則延續至 2040 年 1 月。
從背景來看,Warsh 是一位橫跨華爾街、白宮與聯準會體系的實戰型人物。他曾於 2006 至 2011 年在前主席柏南奇(Ben Bernanke)任內擔任聯準會理事,是金融危機期間 Fed 與金融市場之間的重要溝通者;離開聯準會後,則活躍於投資機構、企業董事會與智庫體系,對市場運作與政策傳導具備高度敏感度。
華許上任之際,通膨居高不下,且 FOMC 內部存在分歧。他過去被視為立場偏鴿、主張有降息空間,但接手的委員會已明顯轉向鷹派。上任後,他隨即展現改革,例如:大幅精簡會後聲明、刪除前瞻指引、證實本人不提交點狀圖,並宣布成立五大工作小組全面檢討聯準會的溝通與運作機制,市場普遍解讀為數十年來最大的制度變革。
Kevin Warsh 的背景重點可快速整理如下:
| Kevin Warsh 背景重點 | |
|---|---|
| 面向 | 重點說明 |
| 政策經驗 | 前聯準會理事、白宮國家經濟委員會高層 |
| 市場背景 | 曾任摩根士丹利投行高層,熟悉資本市場 |
| 學術/智庫 | 史丹佛大學胡佛研究所研究員 |
| 政策風格 | 重視市場紀律,批評過度前瞻指引與央行擴權 |
| 近期立場 | 相較過往鷹派,近年轉向支持降息與監管鬆綁 |
美國升息原因?
升息是各國央行用以調整基準利率的手段,而其中又以美國聯準會升息最受到大家的關注,而為什麼美國要升息呢?這邊會詳細講解,美國升息的目的到底何在!
美國升息原因:抑制通貨膨脹
聯準會升息最根本的原因,便是要透過打擊需求端的高漲,來抑制通貨膨脹的失控。當經濟發展加速或是從谷底復甦時,人們對於商品以及服務的需求由於資金的寬裕而上升,這時候供給可能因為生產端無法追上,造成物價的上漲,這時候便會發生通貨膨脹,而若是通貨膨脹率持續高漲無法控制,將會對民眾的生活造成困擾,因此此時央行便會透過升息,來壓抑惡性通膨的發生。
那升息又是如何影響通貨膨脹的呢?以投資以及買房為例,這類需要動用大筆資金的經濟行為,通常會透過向銀行借貸來籌措資金,因此若是央行調升利率,可以降低購屋以及投資的需求;另一方面,當銀行調升利率時,會使民眾對於儲蓄的需求上升,進而減少購買非必需商品的不理性行為,達到降低消費控制物價的目的。
最後,也可以透過薪資成長以及儲蓄來思考為何通膨高漲時必須升息,當通貨膨脹率大於薪資成長率時,人們的實質消費水準會下降,當人們付出更多的勞動換取報酬時,卻無法享受到更多的成果,而若是銀行利率遠小於通貨膨脹率時,人們對於儲蓄的慾望便會下降,傾向將資金轉換成其他資產,這時候銀行便會面臨資金不足的困境,當金融機構周轉不靈時,一國的經濟有很大的機率崩解,因此此時國家便必須透過升息來遏止這類遺憾的發生。
💡延伸閱讀 >>>
美國升息時間(2026 年)
美國升息的決定,是透過 FED 轄下的 FOMC 會議來制定決策,每年固定會進行 8 次利率決策會議,由於 FOMC 會議記錄通常要在每次會議的 3 週後才會公開,因此每次會議結束後所發表的政策聲明(Statement)才是市場關注的焦點,更詳細有關於 FED 以及 FOMC 的內容有興趣的讀者可以參考以下延伸閱讀的兩篇文!
| 2026 年聯準會會議時程表 | ||||
| 日期 | 利率決議 | 政策聲明 | 點陣圖 | 經濟預測 |
| √ | √ | |||
| √ | √ | √ | √ | |
| √ | √ | |||
| √ | √ | √ | √ | |
| √ | √ | |||
| √ | √ | √ | √ | |
| √ | √ | |||
| 2026/12/8~2026/12/9 | √ | √ | √ | √ |
💡延伸閱讀 >>>
美國升息紀錄
美國從 1960 年代直到現在,加上疫情過後為了抑制通膨的升息,一共經歷了 12 次的升息循環,我們從歷次升息的原因可以發現,除了經濟復甦後的貨幣政策正常化以外,升息的理由都是為了抑制物價上漲來的嚴重通貨膨脹,無論是為了防範未然或是遏止通膨的繼續惡化。
另外我們也可以發現一件事,貨幣政策正常化時期的加息,其加息幅度皆較為緩和,一方面是為了讓社會有過渡期可以慢慢回到正軌,另一方面則是因為當下並沒有迫切的需求,而為了抑制通膨的升息過程,通常都是來得又急又快,升息的幅度明顯較升息的幅度明顯較貨幣政策正常化來得更為劇烈。
🔺過往美國升息紀錄
| 年份 | 升息幅度(bp) | 原因 |
| 1965 / 9 – 1966 / 11 | 175 | 貨幣政策正常化 |
| 1967 / 7 – 1969 / 8 | 540 | 抑制因越戰而起的通膨 |
| 1972 / 2 – 1974 / 7 | 966 | 第一次石油危機推升物價 |
| 1977 / 1 – 1980 / 4 | 1,300 | 第二次石油危機 |
| 1980 / 7 – 1981 / 1 | 1,000 | 對抗歷史最高通膨 |
| 1983 / 2 – 1984 / 8 | 315 | 貨幣政策正常化 |
| 1988 / 3 – 1989 / 4 | 325 | 抑制經濟復甦的通貨膨脹 |
| 1993 / 12 – 1995 / 4 | 310 | 緩解經濟持續升溫可能造成的通膨 |
| 1999 / 1 – 2000 / 7 | 190 | 互聯網泡沫 |
| 2004 / 6 – 2006 / 6 | 425 | 房市泡沫現跡 |
| 2015 / 10 – 2019 / 1 | 225 | 貨幣政策正常化 |
| 2022 / 3 – 2024 / 8 | 525 | 打擊疫情後通膨 |
| 2026 / 9 – | 25 | 打擊通膨 |
美國升息影響?
在瞭解了歷次通膨的成因之後,這邊要來討論大家都很關注的話題,聯準會升息會造成什麼影響呢?聯準會升息的動作會在全世界造成波瀾,除了一般我們常見的房市、美金、股市以外,還會影響什麼層面呢?讓我們繼續看下去!
美國升息影響:經濟
升息對經濟產生影響是十分直觀的,最大的影響就是可能降低了廠商的投資意願,如同前述所言,廠商的大筆投資通常是透過借貸來籌措資金,因此當聯準會升息時,較高的融資成本便會使廠商打退堂鼓,而且這時候若是升息還加上未來可能有經濟衰退的隱憂時,考慮到未來還款難度的增加,銀行也會將放貸的條件轉嚴,這更會使公司投資的腳步放緩,當一個國家的投資減少時,其未來經濟成長的步伐便會放緩,更甚者引起經濟衰退。消費同時也是會受到升息影響的項目,而美國為內需大國,當美國國內需求下降時,其國內生產毛額(GDP)會有顯著的衰退。
💡延伸閱讀
美國升息影響:股市
一般而言,聯準會升息會帶動全世界的央行一起啟動升息,但是依據各國的經濟情況不同,升息的步調也會有所不同,升息最直接對股市的影響,便是對一家公司估值的改變,如果有興趣瞭解的讀者,可以參考下列文章!
💡延伸閱讀>>>股票估值怎麼算?10 種必知的公司估值方法!
這邊想要分別就台股以及新興市場來講解聯準會升息的影響:
- 台灣:我們可以很直觀地想到,聯準會升息會造成在台股市場舉足輕重的外資將資金抽離,匯回美國,以追求更高的收益,而在 2022 年上半前,我們也確實看到台股市場在外資的離場下,出現不小的震盪。另外,前面提及的利率調升,也會使體質較脆弱的台灣企業投資意願降溫,降而影響市場對於該公司的未來展望,而使得整體台股市場下跌。
- 新興市場:新興市場經濟體對外貿易依賴度以及對外融資依賴度較高,容易受到外部 環境的影響 ,我們可以從下列幾個層面分析新興市場受到的影響
- 資本流出:當美國升息時,經濟較脆弱的新興國家升息幅度不會那麼快,因此會出現利差縮窄的情形,造成資本外流,股市下跌,根據 IMF 的統計,在 2021 年上半年,平均每月資本流入新興市場規模達 290 億美元,但是在升息預期加劇之下,2021 年下半年每月平均已下降到 185 億美元,在美國持續升息影響,新興市場貨幣貶值加速以及對於該市場資產需求轉弱之下,資本有可能由淨流入轉向淨流出。
- 貿易層面:如前述所提,美國的消費需求下降,連帶會影響新興市場的商品輸出,而歐美各國在疫情政策放鬆過後,在家消費的需求下降,轉向實體的服務消費,也會使新興國家的貿易衰退。
- 貨幣政策被迫收緊:當美國升息時,為了防止大量的資本流出,新興市場國家會被迫升息,進而導致內需下降以及經濟成長放緩。因此在聯準會升息時,新興市場股市容易成為第一波受害者。
- 債務問題:美國升息後,會使得新興市場國家的融資成本提升,容易發生主權信用評級下調的危機,這將會更進一步使得新興市場國家的融資條件惡化,新興市場經濟體多依賴於海外融資,而且近兩年是新興市場償債高峰期,外債比例高的風險將更為提高。

美國升息影響:美金
前面我們數次提到,當聯準會升息時,資金會回流美國,因此直觀來說,美元理應因為需求上升而升值,但是事實上,我們必須比較美國和其他國家,尤其是歐洲地區國家的經濟成長來判斷,更多的內容可以在以下延伸閱讀找到!
💡延伸閱讀
美國升息 影響:大宗商品
如果單單評論聯準會升息對大宗商品價格影響的話,答案是當升息時帶動美元升值,而以美元計價的大宗商品價格便會承壓,但是這是我們忽略其他因素得到的結果,由於大宗商品同時具有抗通膨的功能,因此若是升息不足以抑制通膨的高漲,資金可能就會從美元資產轉向大宗商品,進而推動價格上漲,所以我們必須判斷當下總體經濟的狀況,來判斷升息對大宗商品價格究竟有何影響。
美國升息 影響:房市
一般人看到升息對房市的影響,第一時間應該是利率上升會降低房屋的購買需求,但是事實上根據統計,美國自 2007 / 2008 年全球金融危機以來,固定利率房貸的需求快速上升,浮動利率房貸的比例已快速下降,因此實際上美國房地產的需求對於利率的敏感度並沒有想像中來得高,但是升息傳達的經濟衰退隱憂,仍會致使消費者對於購買房屋的信心下降。
另外今年最新數據也表明,由於利率的持續走高,美國購屋者對於前期固定利率,後期才變成浮動利率的可調利率抵押貸款(Adjustable Rate Mortgages,ARMs)需求有所上升;而台灣由於大多數為浮動利率的緣故,因此受到的衝擊會較美國來得大上許多。
 圖片來源:Urban Institute
美國利率決策會議簡評(2026 年 10 月)
10 月 FOMC 正式宣告暫緩升息,利率區間維持在 3.75%~4.00% 不變。委員會以 10 票對 2 票通過,並非無異議決議:理事庫克(Lisa Cook)與克里夫蘭聯準銀行總裁罕默克(Beth Hammack)投下反對票,主張應再升息一碼,對比 9 月的 12 比 0 全票升息,顯示鷹派壓力並未隨暫停而消散,反而在短短一個半月內重新浮上檯面。庫克此次是其任內首次投下反對票;罕默克則是自 7 月以來第二度對鷹派方向表態。
本次會議未同步公布經濟預測摘要(SEP)與點陣圖——依照慣例,點陣圖僅於 3、6、9、12 月會議公布,下一次更新要等到 12 月 8~9 日會議,屆時市場將可從更新後的點陣圖觀察委員會對 2027 年利率路徑的最新看法。
會後聲明出現文字調整,將 9 月版本中描述經濟活動的「穩健擴張」上修為「強勁擴張」,顯示委員會對經濟韌性的評估更為正面,同時刪除了先前針對 9 月情勢的說明性文字。聲明仍維持對地緣政治不確定性的提及,但強調企業生產力與資本投資維持強勁、就業成長與勞動力增長同步,失業率變化不大。
華許在記者會上被問及本次決策是否受期中選舉影響時明確否認,強調兩天會期間「完全沒有聽到任何政治相關的發言」。他同時透露,FOMC 正在檢討會議安排,宣布自 2027 年起仍維持每年 8 次例會,但其中一場將專門用於廣泛的貨幣政策架構檢討。至於後續利率路徑,他一如既往拒絕提供前瞻指引,表示政策判斷將依整體經濟趨勢與金融條件滾動評估,不會被單一數據左右。
中東地緣政治風險還是聲明中明確提及的不確定因素之一,能源供應鏈緊張與原油價格波動持續為通膨前景增添變數,是委員會內部對「是否該繼續升息」出現分歧的背景之一。
會後市場解讀整體偏向「鷹派暫停」(hawkish pause):由於並非無異議決議,加上兩位委員主張升息,CME FedWatch 顯示市場對 12 月會議再度升息的機率明顯攀升,關注焦點迅速轉向 12 月會議。接下來的關鍵仍回到數據面,12 月會議前公布的就業與通膨數據,將決定聯準會是否在年底前再升息一碼。
9 月份點陣圖
這邊也整理了 9 月份最新的點陣圖細節。觀察最新利率點陣圖,會發現 2026 年終端利率中位數已上修至 4.1%(落在 4.00%~4.25% 區間),代表委員預期 2026 年全年合計將升息 2 碼,較 6 月預期的升息 1 碼更為鷹派,也高於市場會前普遍預估的 1 碼。若比較 6 月與 9 月的點陣圖,可以發現官員立場明顯大幅上移:
6 月點陣圖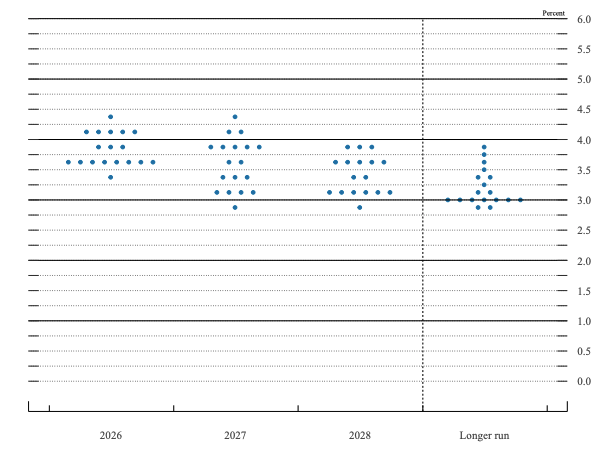 |
9 月點陣圖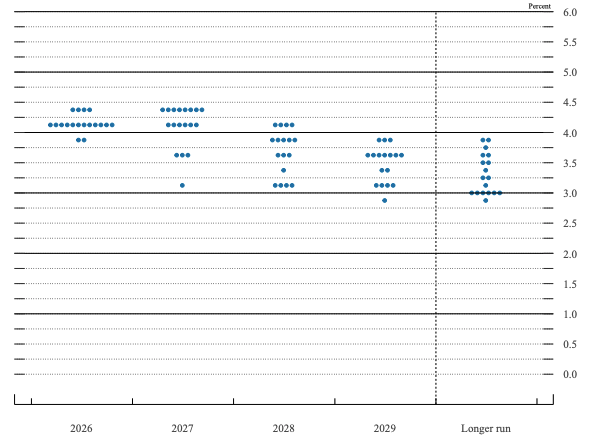 |
資料來源:FED 新聞稿
9 月點陣圖
- 4.25~4.50%:共 4 名
- 4.00~4.25%:共 12 名(中位數)
- 3.75~4.00%:共 2 名
6 月點陣圖
- 4.25-4.50%:共 1 名
- 4.00-4.25%:共 5 名
- 3.75-4.00%:共 3 名
- 3.50-3.75%:共 8 名(中位數)
- 3.25-3.50%:共 1 名
從分布變化可以看出,鷹派委員人數暴增,6 月時僅 6 位委員預期利率高於 4%,9 月已暴增至 16 位,點陣圖整體分布大幅向上集中。
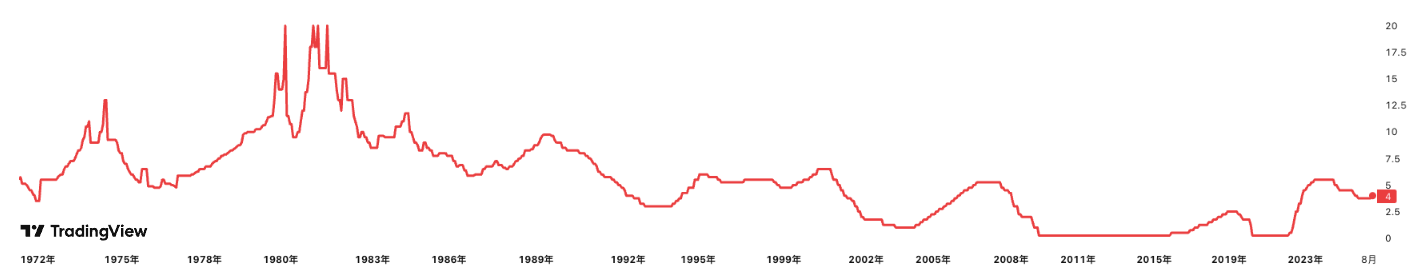
美國利率走勢
在這邊股感也幫你附上了美國利率的走勢喔!
美國升息 概念股
事實上,升息並沒有所謂的概念股,因為通常升息時,是幾乎所有公司同步下跌,僅僅只有金融類股會因為利差擴大而受到投資人追捧,但是考慮到銀行的營運是出借短期資金來投資長期資金的邏輯,若是當長天期殖利率小於短天期殖利率時,反而會使銀行業蒙受損失,也就是所謂的殖利率曲線倒掛。因此考慮到升息後造成的市場動盪,選擇體質良好,具有穩健基本面以及未來展望的公司,才是在升息循環時較好的投資選擇喔!
【延伸閱讀】
