



台積電(2330)於 2026/10/15 召開第三季法說會,股感帶你看懂本次重點。
2026Q3 合併營收 1,494.24 億元(折合美元 46.72 億元),季增 17.6%、年增 50.9%,超出財測高標。毛利率 66.4%,EPS 29.43 元,年增 68.7%。Q4 財測為 52.3–54.3 億美元(季增 14%、年增 58%),毛利率指引 65%–67%。全年 2026 年營收成長預期上調至約 44%(美元計)。市場最關注的除了 2 奈米量產爬坡導致毛利率稀釋何時結束、海外廠毛利率稀釋從 2% 擴大至 3%–4% 的時程,還有一個貫穿整場法說會的焦點:台積電究竟會不會把新廠蓋到德州,又會不會跟馬斯克的 TerraFab 扯上關係。
台積電營運摘要
台積電成立於 1987 年,為全球最大純晶圓代工廠,2026 年服務 534 家客戶,採用 305 種製程技術,製造 12,682 種產品。
2026Q3 財務表現:營收 1,494.24 億元(46.72 億美元),季增 17.6%、年增 50.9%;毛利率 66.4%(QoQ -1.3 pp);營業利益率 58.7%;稅後淨利 763.06 億元,EPS 29.43 元,ROE 45.5%(年化)。
主要發展:
- 2N 正式量產:2 奈米貢獻晶圓營收 8%,量產爬坡成功,是 Q3 毛利率下降主因
- 先進製程佔 79%:7 奈米及以下合計佔晶圓營收 79%(3nm 33%、5nm 28%、7nm 10%)
- 全年成長指引上調:2026 全年美元計營收成長由約 38% 上調至約 44%
- 德州新廠評估中:已派團隊赴德州評估,並與 SpaceX(TerraFab 計畫)討論合作可能性
- CoWoS 5X 量產:先進封裝 5X reticle 尺寸量產且良率優異,全球唯一;9X、14X 尺寸開發中
- 未來展望:2027 年 N2 家族年產能倍增,A14 製程 2027 年試產、2028 年量產。海外廠毛利率稀釋預計 2026 年約 2%,未來數年擴大至 3%–4%。2026–2028 年資本支出將顯著高於前三年
台積電主要業務與產品組合
2026Q3 製程別晶圓營收佔比
| 製程節點 | 佔晶圓營收比 | 說明 |
|---|---|---|
| 2 奈米 | 8% | 2026Q3 首度揭露,量產爬坡中 |
| 3 奈米 | 33% | 最大佔比製程 |
| 5 奈米 | 28% | — |
| 7 奈米 | 10% | — |
| 16 奈米以下合計 | 79% | 先進製程定義 |
| 其他(16nm 以上) | 21% | — |
2026Q3 平台別營收
| 平台 | 佔比 | QoQ |
|---|---|---|
| HPC(高效能運算) | 68% | +22% |
| 智慧型手機 | 21% | +10% |
| 車用電子 | 4% | +23% |
| IoT | 4% | +5% |
| 數位消費電子(DCE) | 1% | -12% |
HPC 為絕對主力,68% 佔比季增 22%,AI 相關晶片(AI 加速器、ASIC、GPU)拉動。
台積電財務表現
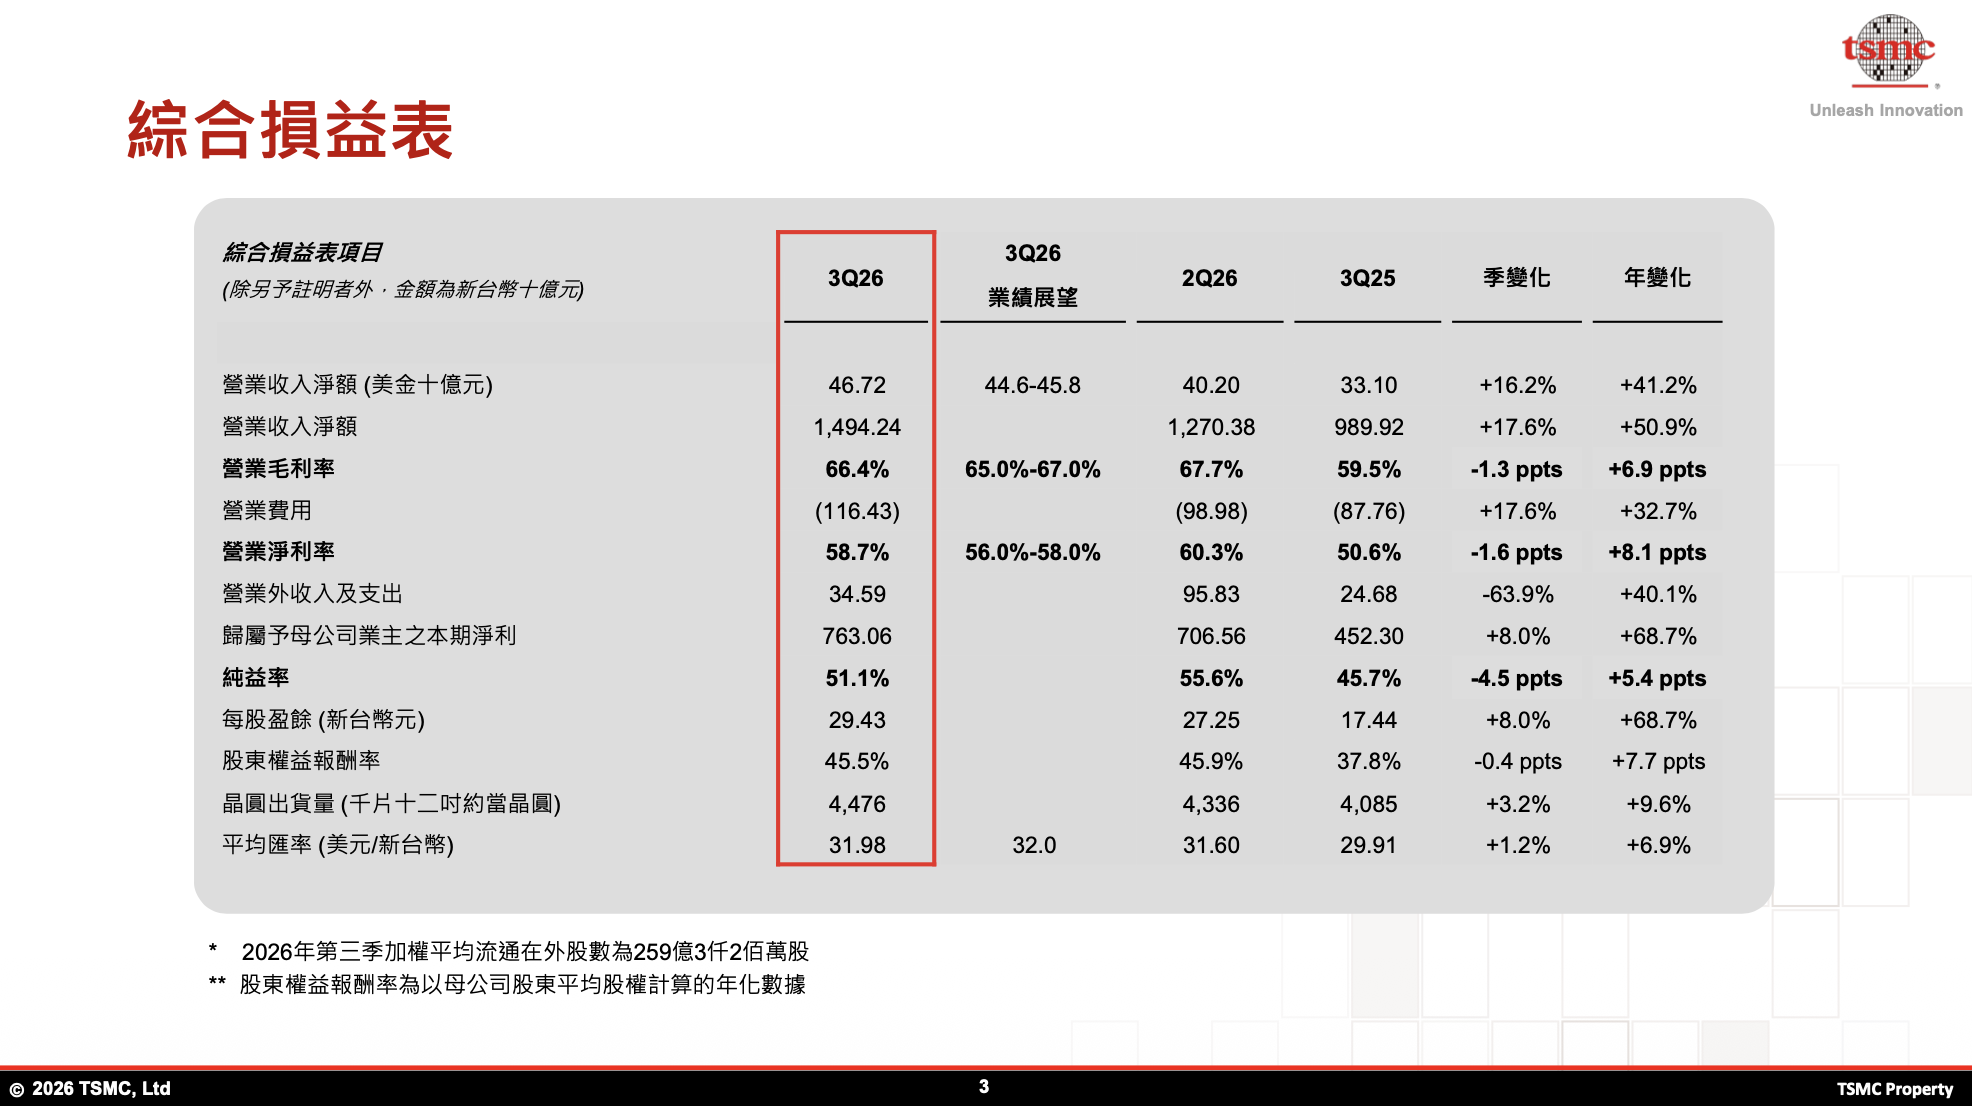
綜合損益表(單位:億元)
| 項目 | Q3’25 | Q2’26 | Q3’26 | QoQ | YoY |
|---|---|---|---|---|---|
| 營業收入(億元) | 989.92 | 1,270.38 | 1,494.24 | +17.6% | +50.9% |
| 營業收入(億美元) | 33.10 | 40.20 | 46.72 | +16.2% | +41.2% |
| 毛利率 | 59.5% | 67.7% | 66.4% | -1.3 pp | +6.9 pp |
| 營業費用率 | — | — | 7.8% | — | — |
| 營業利益率 | 50.6% | 60.3% | 58.7% | -1.6 pp | +8.1 pp |
| 稅後淨利(億元) | 452.30 | 706.56 | 763.06 | +8.0% | +68.7% |
| 淨利率 | 45.7% | 55.6% | 51.1% | -4.5 pp | +5.4 pp |
| EPS(元) | 17.44 | 27.25 | 29.43 | +8.0% | +68.7% |
| ROE(年化) | 37.8% | 45.9% | 45.5% | -0.4 pp | +7.7 pp |
Q3 毛利率較 Q2 下滑 1.3 個百分點,主因 2 奈米量產初期稀釋。
資產負債表重點(2026Q3)
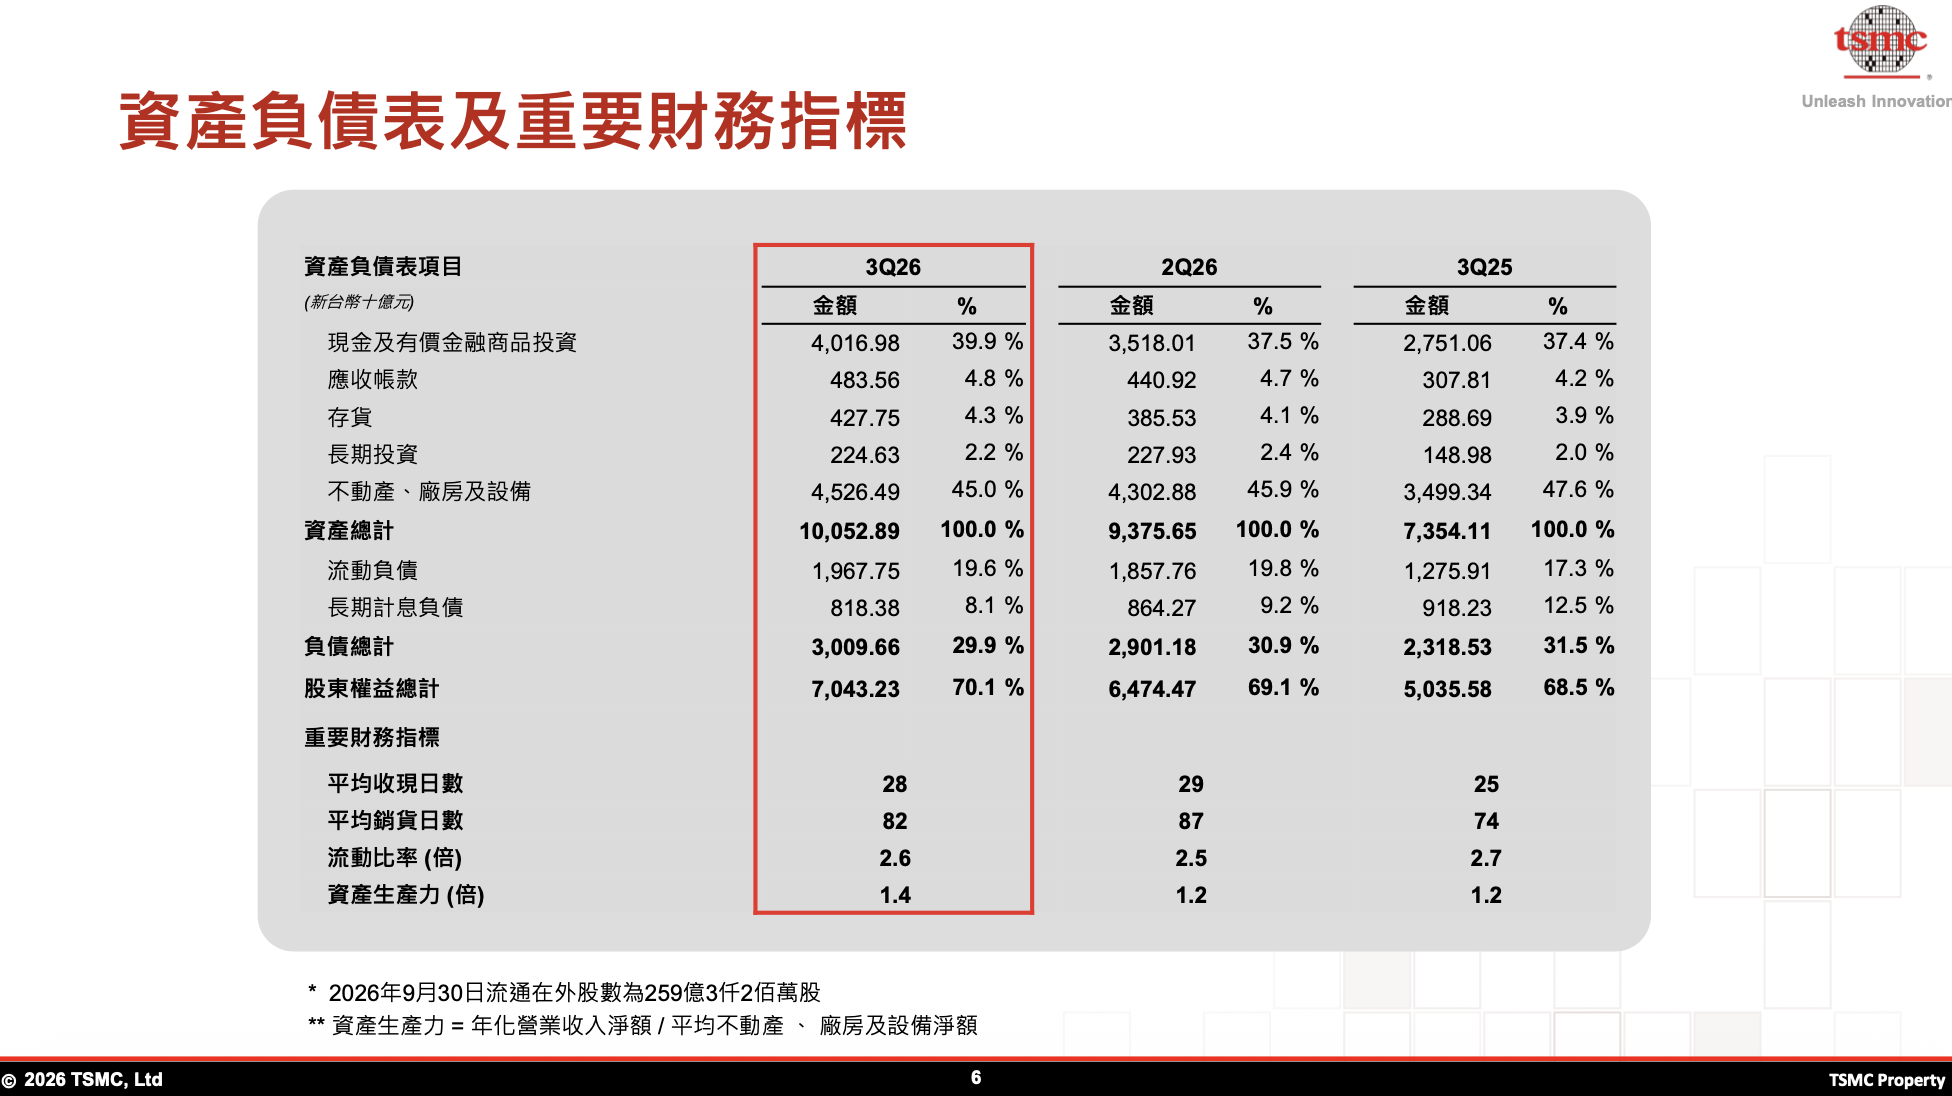
| 項目 | 金額 | 說明 |
|---|---|---|
| 現金及有價證券 | 4.02 兆元(126 億美元) | 資金充裕 |
| 應收帳款 | 483.56 億元 | 週轉天數 28 天(QoQ -1 天) |
| 存貨 | — | 存貨天數 82 天(QoQ -5 天,出貨增加) |
現金流量(Q3’26)
| 項目 | 金額(億元) |
|---|---|
| 營業活動現金流入 | 9,200 |
| 資本支出 | 4,430(138 億美元) |
| 現金股利發放 | 1,560 |
| 現金餘額季增 | 4,880(至 3.6 兆元) |
2026 Q4 財測
| 指標 | 財測區間 | 中值 QoQ | YoY |
|---|---|---|---|
| 營收(億美元) | 52.3–54.3 | +14% | +58% |
| 毛利率 | 65%–67% | -0.4 pp(中值) | — |
| 營業利益率 | 56.5%–58.5% | — | — |
| 匯率假設 | 1 美元 = 31.8 元台幣 | — | — |
台積電對 AI 需求展望
- AI 加速器 CAGR(2024–2029 年):維持中高 50% 區間,且未見任何放緩跡象(魏哲家原話:「demand is extremely robust, probably will be higher」)
- AI 定義(窄):包含 AI 加速器(GPU、ASIC 等),不含 CPU,即便 Agentic AI CPU 需求強勁,仍不納入
- Agentic AI:從 Chatbot 到 AI 助理的轉型,加速開放原始碼 AI 採用,推動先進製程需求增加
- 供需缺口:需求仍遠高於供給,台積電正全力擴產縮小差距
外媒先前整理法說會觀察重點時就指出,市場傳出台積電可能在 2027 年調漲代工價格,財務長先前受訪時也沒有完全排除漲價的可能性。大摩證券測算,先進製程(7 奈米以下)價格若上調 5% 至 10%、成熟製程調漲 0% 至 3%,2027 年毛利率有機會逼近 70%,這也是這次大摩先把目標價從 2,988 元調升至 3,088 元的理由之一。可以預想在產能缺口還沒解決之前,台積電手上隨時都握有漲價這張牌。
台積電製程技術路線
台積電製程技術:N2
- 2025Q4 進入高量產(HVM),2026Q3 貢獻晶圓營收 8%
- 2027 年年產能目標倍增(竹科+高雄廠同步爬坡)
- HPC AI 與智慧型手機應用需求同步強勁
台積電製程技術:A14(下一代)
- 2027 年風險試產(Risk Production)進展順利
- 2028 年量產
- 魏哲家:「A14 客戶數量與活動已高於 N2,A14 預期成為比 N2 更大的節點」
- 台灣供應鏈先前也傳出,台積電不排除把 A14 風險試產時間提前到 2027 年上半年,並於同年下半年進入量產,比官方規劃的 2028 年量產更快,不過這項時程尚未正式證實,魏哲家在這次法說會上也沒有鬆口改口
台積電製程技術:High-NA EUV 導入
- 預計 2030 年導入量產
- 2027 年起與 ASML 合作建立 12 吋光罩
- 魏哲家:導入時間晚於部分競爭對手,「並不認為這構成技術領先上的劣勢,成熟度與成本效益才是首要考量」
台積電全球產能擴張
在建廠房現況(全球約 25 座先進製程廠)
| 地區 | 節點 | 進度 |
|---|---|---|
| 台灣台南(新廠) | 3 奈米 | 2027H1 量產(原定已提前) |
| 台灣台南(額外新增) | 3 奈米 | 2028H1 量產 |
| 亞利桑那二廠 | 3 奈米 | 2027Q3 量產(提前於先前時程) |
| 日本二廠 | 3 奈米 | 2028 量產 |
| 台灣(多廠) | N2/A14 | 竹科+高雄持續建設 |
海外廠毛利率稀釋路徑
| 時間 | 估計稀釋幅度 |
|---|---|
| 2026 全年 | 約 2% |
| 未來數年(2027–2030) | 擴大至 3%–4% |
台積電同時與 GlobalFoundries 合作提供矽中介層(Interposer)後段產能,彌補先進封裝後段供應缺口。
台積電資本支出
| 年份 | 資本支出(億美元) |
|---|---|
| 2026 全年(重申) | 60–64 |
| 2026–2028 | 顯著高於前三年 |
| Q3’26 單季 | 138 億美元 |
設備供應商產能緊張,工具價格持續上漲(工具、材料、人工成本均在上升),但台積電提前與供應商協商,確保設備交期。
CFO 黃仁昭則指引:「若做好本職工作,營收成長增速將超過資本支出增速,這仍是我們的基本目標。」
德州評估與 TerraFab 討論(法說會正式回應)
會前市場就在觀察,台積電是否考慮與 TerraFab 合作,在德州設立新晶圓廠。不過就算沒有正式宣布,市場仍預期台積電 2027、2028 年資本支出會持續上修,分別上看 850 億美元與 980 億美元,AI 需求不會因為德州有沒有正式定案而改變。
魏哲家也確認:「已派團隊赴德州評估,也與 SpaceX(TerraFab 計畫)討論是否可利用其廠房。目前仍在討論中,若有結論將對外公布。原則是廠房必須由台積電運營(run by TSMC)。」
台積電 Q&A 重點
Q:AI CAGR 是否有更新?(花旗 Laura Chen)
A(魏哲家):需求極為強勁,沒有任何放緩跡象。中高 50% 的 CAGR 估計可能更高,但目前不做更新。
Q:2027 年供需缺口是否比 2026 年更大?(摩根大通)
A(魏哲家):需求越來越高,供需缺口仍相當大,我們正全力縮小。具體是擴大還是縮小,目前無法回答,因為客戶持續增加需求。
Q:Texas 新廠評估?SpaceX TerraFab?(摩根大通)
A(魏哲家):已在德州評估,TerraFab 是其中一個討論方向。仍在洽談中,任何合作廠房都必須由台積電運營。
Q:High-NA EUV 晚於競爭對手是否造成劣勢?(TD Cowen)
A(魏哲家):不認為構成技術領先劣勢。2030 年我們認為 High-NA 成熟度足夠且成本合理,會是最佳導入時機。
Q:A14 是否比 N2 更大的節點?包含 IDM 大客戶的外包需求?(摩根士丹利)
A(魏哲家):A14 客戶數量與活動確實已高於 N2,預期 A14 會是比 N2 更大的節點。不評論特定客戶,但考量競爭對手自有產能後,仍持此判斷。
Q:CoWoS 先進封裝競爭地位?(摩根士丹利)
A(魏哲家):目前唯一能量產 5X reticle 尺寸且良率優異的廠商。9X 和 14X 尺寸開發中。若競爭對手先進封裝方案無法交付,台積電的首要任務始終是讓客戶產品順利上市。
Q:Agentic AI CPU 需求是否納入 AI CAGR 定義?(麥格理)
A(魏哲家):不納入。AI 加速器的定義維持窄口徑,CPU 無法區分常規伺服器用途與 AI 用途,因此不計入。
市場還有問什麼?
財報數字這麼亮眼,為什麼毛利率、營益率、淨利率卻同步下滑?
先看毛利率,從 Q2 的 67.7% 降到 66.4%,季減 130 個基點,但台積電財測區間本來就是 65% 至 67%,實際數字還落在中點以上,主因就是 2 奈米產量提升中,新製程良率與產能利用率還沒完全跟上,拖慢毛利率是正常現象。
而營益率來到 58.7%,營業費用只佔營收 7.8%,規模效益其實撐得住。掉得較多的是淨利率,從 Q2 的 55.6% 降到 51.1%,季減 450 個基點。攤開財報會發現,稅前淨利成長只有 5.6%,遠低於營業利益 14.3% 的成長幅度,換算下來,非營業收入從 Q2 大約新台幣 960 億元,掉到 Q3 只剩約 350 億元,等於少了六百多億元。
筆者猜測是跟匯率波動有關,但目前公開資訊不夠完整,無法百分之百確定原因。這次「三率三降」主因不在本業,本業(毛利率、營益率)其實表現得相當穩健,真正拖累淨利率的是業外收入縮水,這也是為什麼 EPS 29.43 元依然繳出年增 68.7% 的成績,市場並沒有因此過度解讀為基本面轉弱。
客戶自己做晶片,會不會回頭咬台積電一口?
Google 母公司 Alphabet、亞馬遜、微軟、Oracle、博通這些雲端巨頭,這幾年都在加碼自研 AI 晶片(ASIC、TPU),外界擔心這會稀釋台積電對單一 GPU 大廠的依賴度。但這些自研晶片絕大多數最後還是得交給台積電代工,訂單只是換人下訂,錢還是進台積電的口袋,台積在先進製程上的地位並沒有因此被動搖。
未來漲價空間到底有多大?
除了前面提到大摩估計 2027 年先進製程價格有機會上調 5% 至 10% 之外,N3 產能依舊吃緊,先進製程漲幅上看 30% 以上,N2 則享有約 10% 的溢價,這部分可望進一步撐住毛利率表現,呼應了台積電自己在法說會上對 2027 年毛利率展望偏樂觀的語氣,然而產品漲價總是有個臨界值,漲價對後續產業循環並不一定全然是好事。
免責聲明
本文依據台灣積體電路製造 2026/10/15 法人說明會之簡報與財報整理而成,所有數據以公司官方公告為準。本文僅供資訊參考,不構成投資建議,投資前請自行評估風險。
【延伸閱讀】
- 東陽 1319 2026Q3 法說會重點:Q3起AM衰退收斂!毛利率能否回升至39%?
- 中華電 2412 2026Q2 法說會重點:ICT 訂單年增30%!AIDC 崙坪落成、海外營收暴增 242%?
- 大塚 3570 2026H2 法說會重點:前八月營收22億年增14%!
- 臻鼎-KY 4958 2026Q3 法說會重點:AI PCB營收年增113%!2030年挑戰59座廠?
