



晶華國際酒店(2707)於 2026/10/14 在第一金證券舉辦法說會,由會計長曹建南主講,股感帶你看懂本次重點。
2026Q2 合併營收 36.11 億元,創歷史新高,毛利率回升至 34.81%。Q1 出售麗晶 13% 股權給洲際酒店,稅後利益 2.62 億元,EPS 因此增加約 2.05 元,扣除後本業 EPS 為 6.57 元,年增 0.97 元。市場關注兩個方向:明年 1–2 月再出售麗晶 12% 股權的交易規模;以及太魯閣晶英逐步恢復、台北新飯店開幕帶動良性競爭、CPI 調價下,晶華明年的毛利率能否突破 35%。
晶華營運摘要
晶華國際酒店集團(Silks Hotel Group)成立於 1990 年,總部位於台北中山區,為台灣最大精品飯店集團。旗下品牌從五星到三星全面佈局:台北晶華(五星)、晶英酒店(四至五星文化精品)、晶泉丰旅(四至五星溫泉)、捷絲旅(三星在地精品)。另管理麗晶(Regent)品牌全球發展,與洲際酒店集團(IHG)合作。
- 2026Q2 財務表現:合併營收 36.11 億元(創歷史新高);毛利率 34.81%;Q1 稅後淨利 8.46 億元(年增 18.9%);Q2 稅後淨利 11 億元(含麗晶股權利益 2.62 億元,扣除後為 8.15 億元);1H26 EPS 8.62 元(含股權利益),扣除後本業 EPS 6.57 元,年增 0.97 元。
- 主要發展:
- 麗晶股權交易:Q1 出售 13% 股權給 IHG,對價約 2,000 萬美元,稅後利益 2.62 億元
- 太魯閣晶英復甦:2025Q2 住房率回升至 36%,9 月表現更佳(2024Q2 受 4.3 地震停業 9 個月)
- 捷絲旅中山館開幕:2026 年 6 月,50 間客房,開幕 4 個月住房率達 80%,均價約 3,000 元
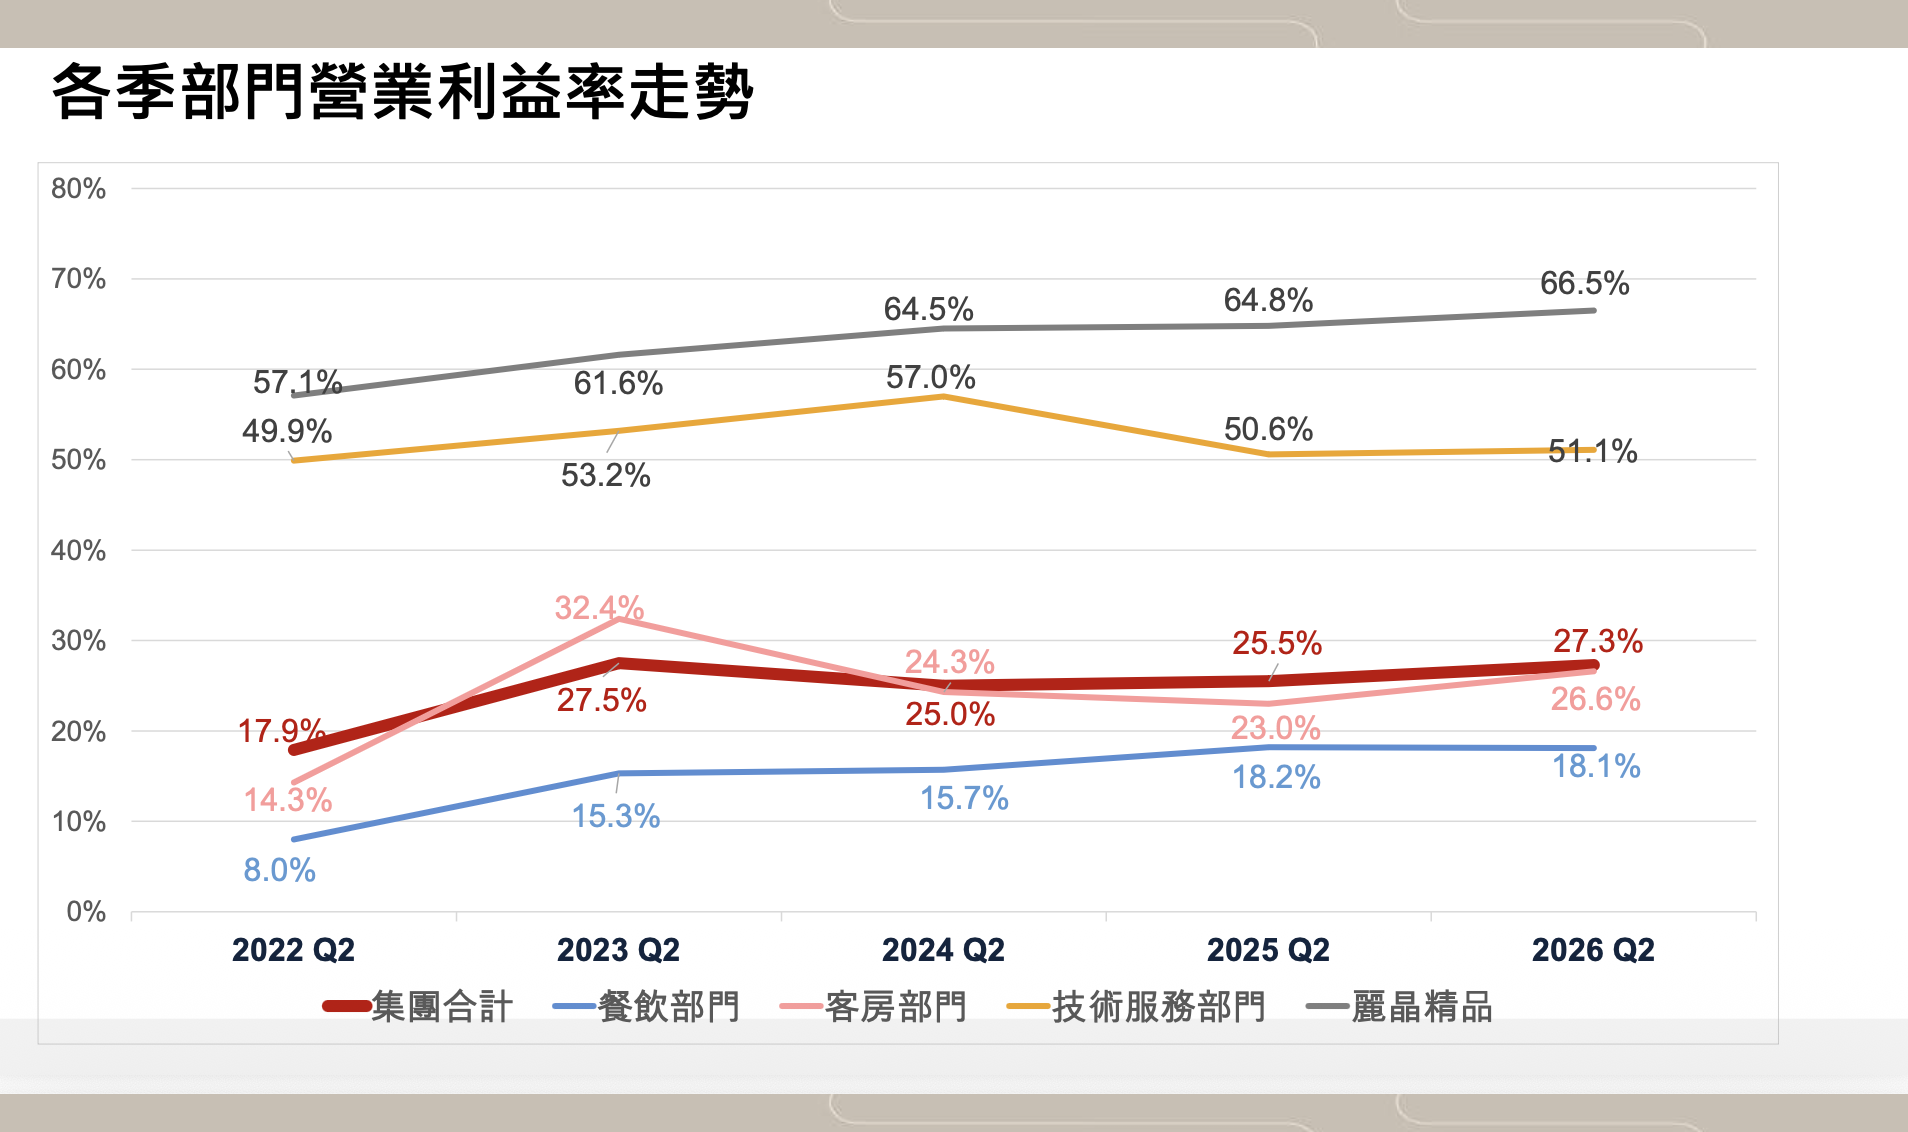
- 餐飲利潤提升:餐飲營業利益率從 2022 年 8% 提升至 2026 年 18.8%
- 麗晶精品成長:營收年增 10%,佔集團營收 12%,營業利益率超過 60%
- 未來展望:明年 1–2 月再出售麗晶 12% 股權;依 CPI 調整房價;台北市場新飯店開幕帶動良性競爭,預期推升整體房價。
 資料來源:晶華法說會簡報
晶華主要業務與品牌結構
品牌定位
| 品牌 | 星級 | 定位 | 主要據點 |
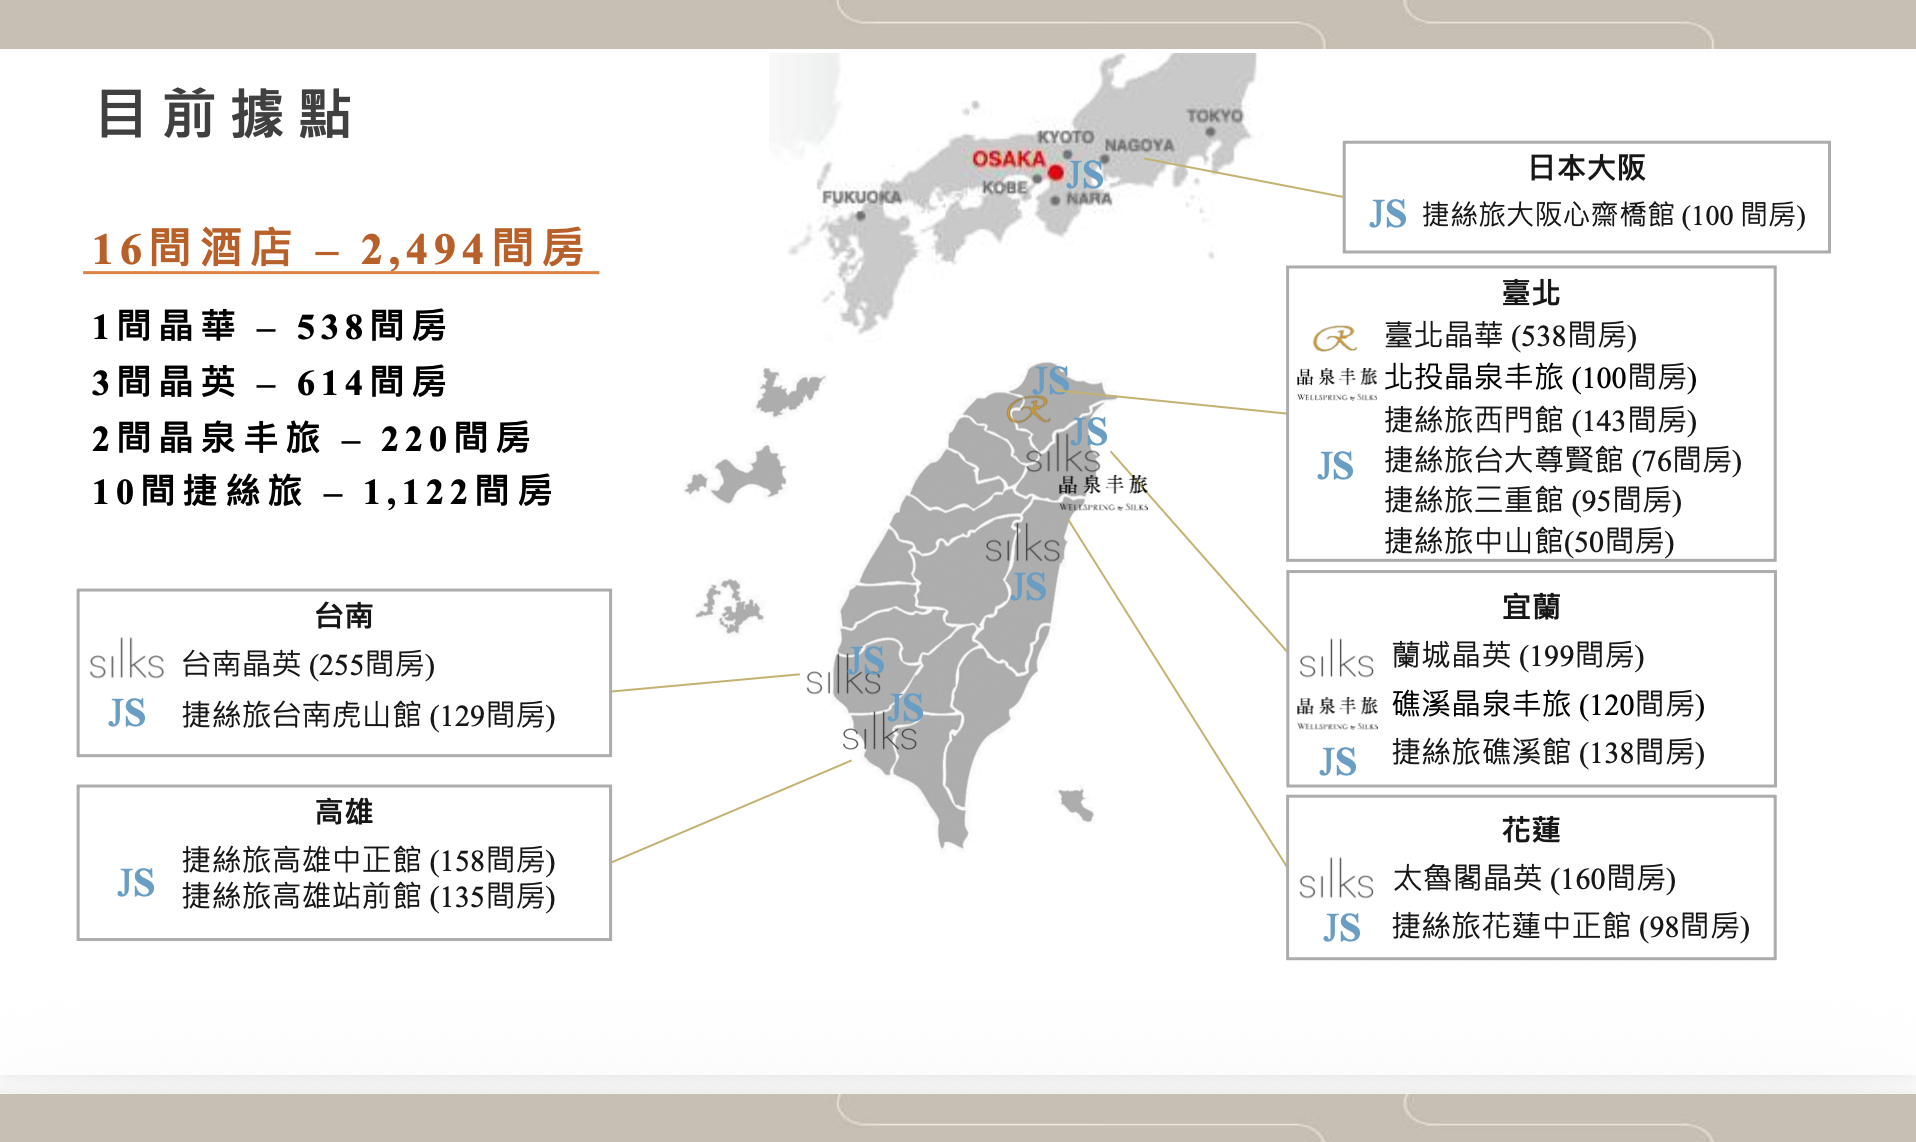
| 台北晶華 | 五星 | 國際旗艦,把世界最好帶給台灣 | 台北中山區(538 間) |
| 晶英酒店 | 四至五星 | 文化精品,在地藝術融合 | 蘭城(199)、太魯閣(160)、台南(255) |
| 晶泉丰旅 | 四至五星 | 溫泉精品 | 礁溪(120)、北投(100) |
| 捷絲旅 | 三星 | 在地精品,全球拓展 | 台灣 9 間+日本大阪(100) |
2026Q2 集團營收佔比
| 事業體 | 2026Q2 佔比 |
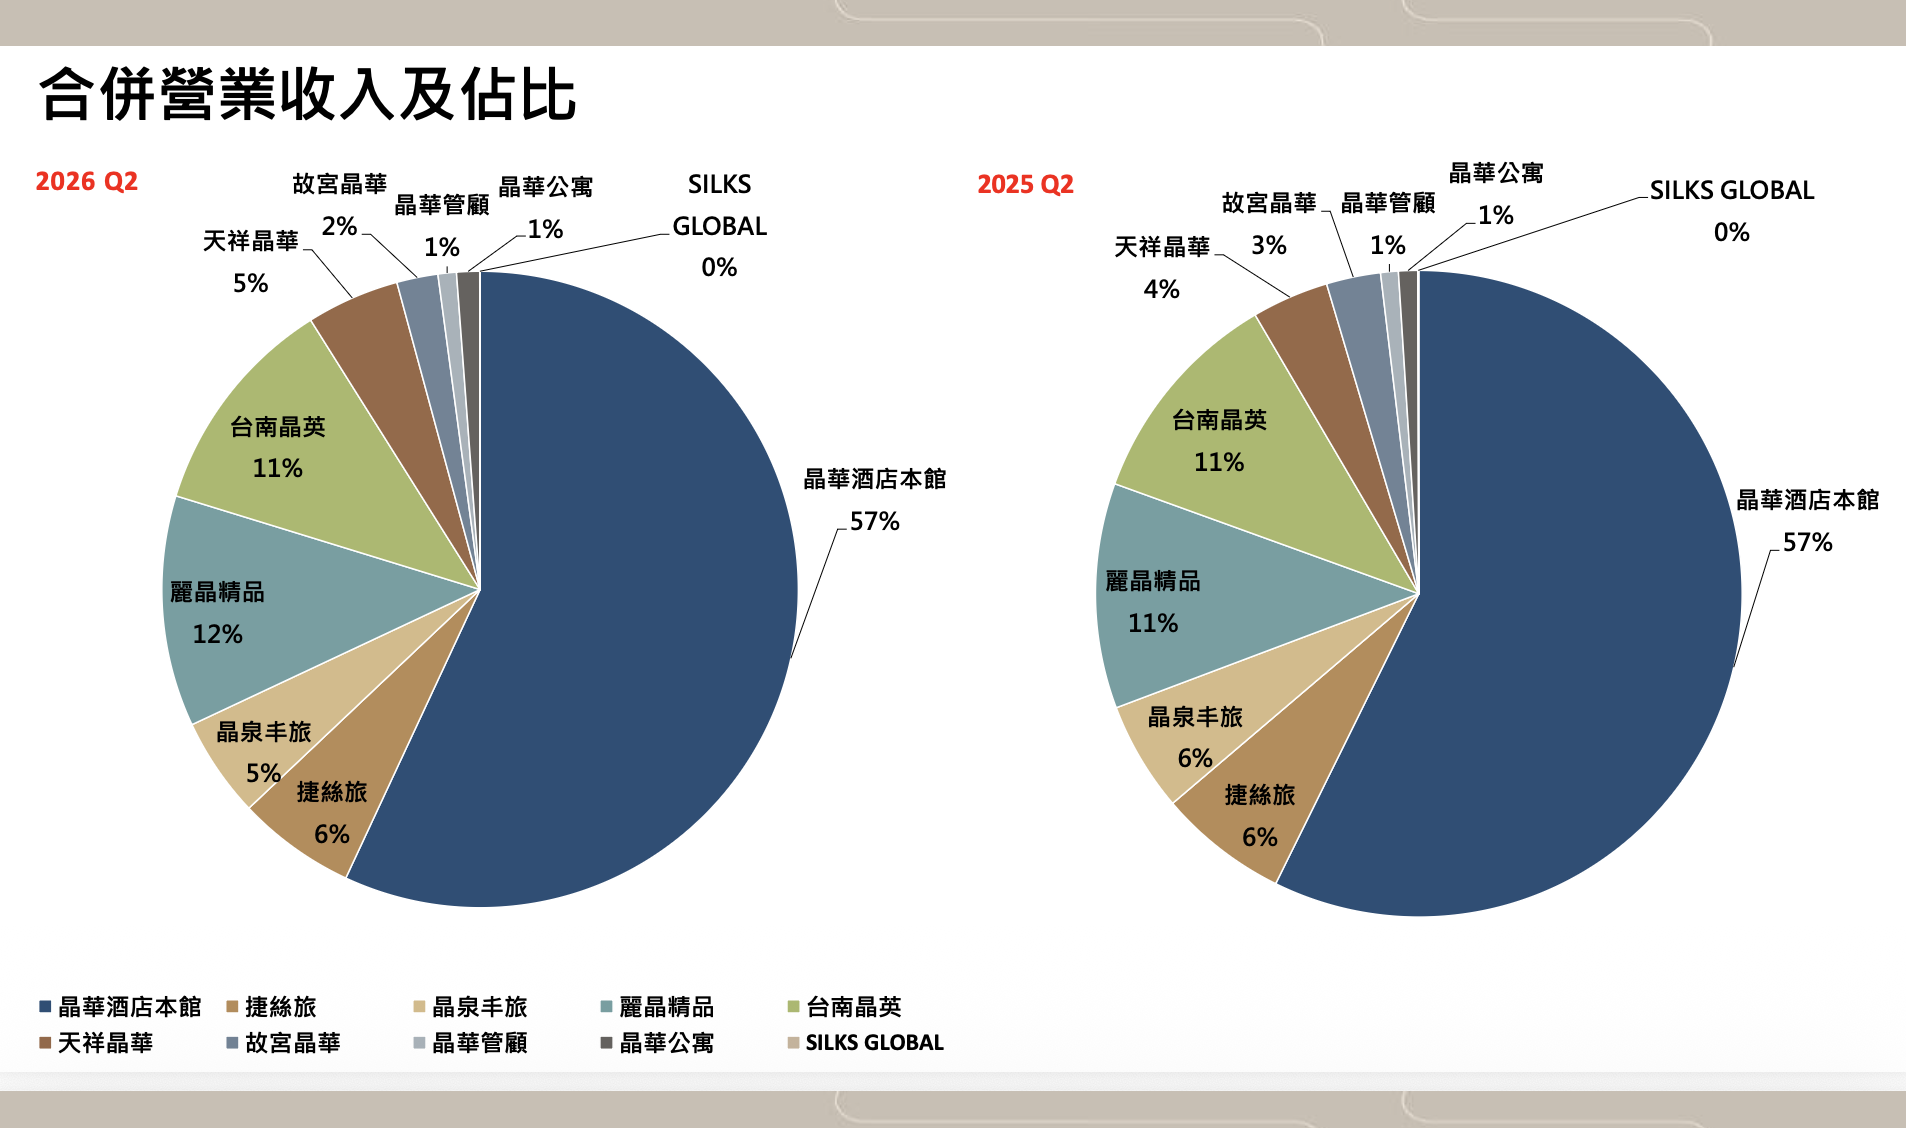
| 台北晶華本館 | 57% |
| 台南晶英 | 11% |
| 麗晶精品 | 12% |
| 捷絲旅各館 | 6% |
| 晶泉丰旅 | 5% |
| Silks Global(海外麗晶管理費) | 5% |
| 其他(故宮晶華、天祥晶華等) | 4% |
資料來源:晶華法說會簡報
台北晶華本館 1H26 營收結構
| 部門 | 金額(仟元) | 佔比 |
| 客房 | 584,478 | 23.6% |
| 餐飲(外場) | 990,000+ | ~40% |
| 宴會 | 326,083 | 13.2% |
| 麗晶精品(出租) | 379,544 | 15.3% |
| 其他 | 194,682 | 7.9% |
| 合計 | 2,474,787 | 100% |
 資料來源:晶華法說會簡報
晶華財務表現
損益概覽(單位:億元)
| 項目 | Q1’26 | Q2’26 | 1H26 | 1H25 | YoY |
| 營業收入 | — | 36.11 | — | 34.35 | +5.1% |
| 毛利率 | 高於 Q2 | 34.81% | — | 33.01% | +1.8 pp |
| 稅後淨利 | 8.46 | 11.00 | — | — | — |
| EPS(元) | — | — | 8.62 | — | — |
| 扣除股權利益後 EPS | — | — | 6.57 | 5.60 | +0.97 |
ROE / ROA 同業比較(2026Q2)
| 指標 | 晶華 | 同業最高 |
| 稅後淨利(億元) | 11.00(含麗晶股權) | — |
| 資產報酬率(ROA) | 11.42% | 約 2% |
| 股東權益報酬率(ROE) | 26.33% | 7.65% |
晶華在台灣觀光旅館四大上市公司(晶華、國賓、六福、亞都)中,營收、稅後淨利、ROA、ROE 均為同業第一。
近年營收與毛利率趨勢
| 年度 | 主要事件 | 毛利率 |
| 2022 | 疫情末期,客房收入僅 7.89 億元 | 低點 |
| 2023 | 國旅爆發+政府補貼,客房收入達 12.32 億元 | 37% |
| 2024 | 太魯閣 4.3 地震,晶英停業 9 個月 | 下滑 |
| 2025 | 太魯閣逐步復甦,全年超越 2023 年營收 | 33% |
| 2026Q2 | 各據點全面成長,創新高 | 34.81% |
麗晶股權交易
| 時程 | 事件 |
| 2018 年 | 出售麗晶(Regent)51.5% 股權給洲際酒店(IHG) |
| 2026Q1 | 出售 13% 股權給 IHG,對價約 2,000 萬美元,稅前利益 3.27 億、稅後利益 2.62 億元 |
| 2027 年 1–2 月 | 預計再出售 12% 股權(兩年合計完成 25% 交易) |
晶華住房率與客房指標
2026Q2 各品牌住房率
| 品牌 | Q2’26 住房率 | 說明 |
| 台北晶華 | 83.9% | 穩定高水準 |
| 台南晶英 | 79% | 表現良好 |
| 捷絲旅 | 74.8% | 集團平均 |
| 晶泉豐旅 | 63% | 夏季淡季影響,溫泉旅館中仍佳 |
| 太魯閣晶英 | 36%(Q2’25,Q2’26 待公告) | 地震後持續恢復,9 月表現更佳 |
| 捷絲旅中山館(新) | 80% | 開幕 4 個月,均價約 3,000 元 |
1H26 客房收入:11.44 億元(QoQ 持續創高)
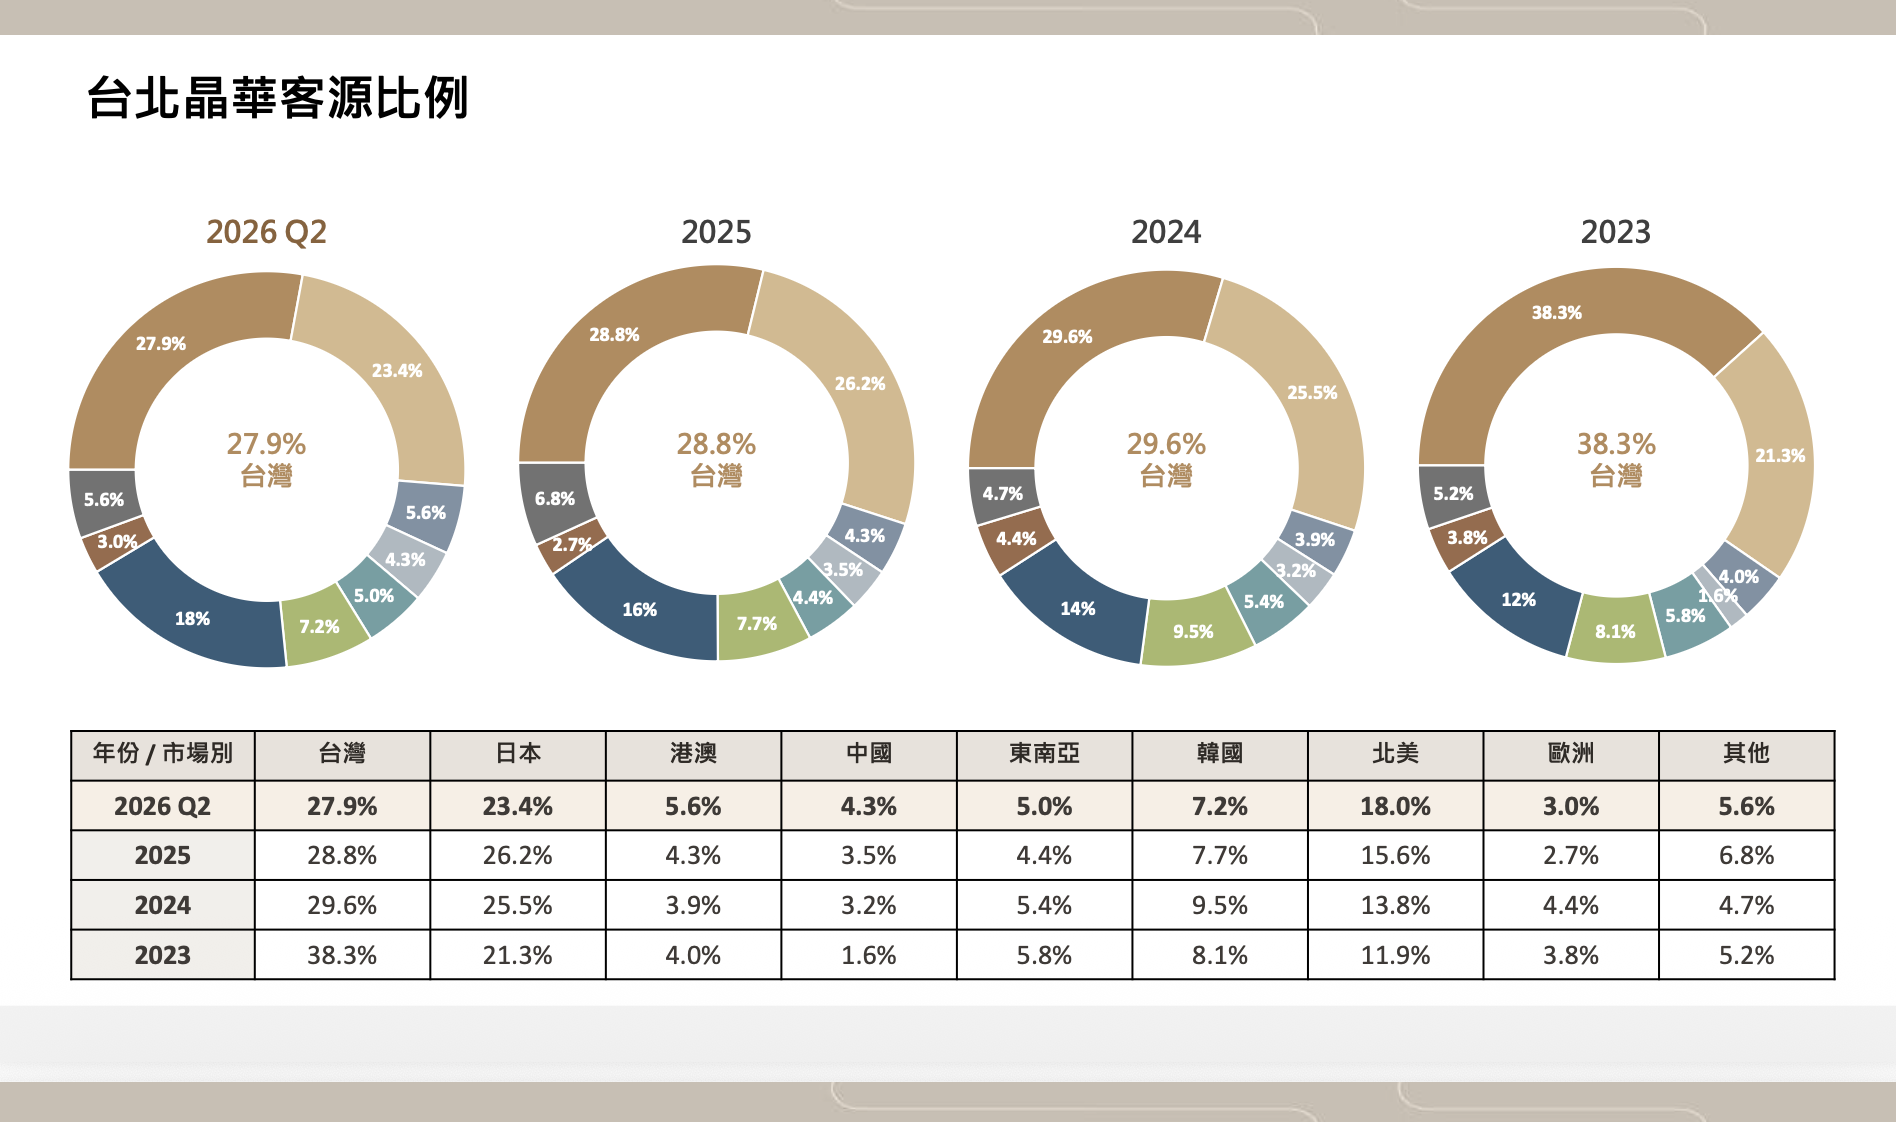
台北晶華客源結構(2026Q2)
日本客源疫後從 40%–45% 降至約 25%,本國客約 30%。北美、東南亞、韓國、港澳比例增加。加入 IHG 生態圈後,台灣 IHG 全球會員轉換健康。
 資料來源:晶華法說會簡報
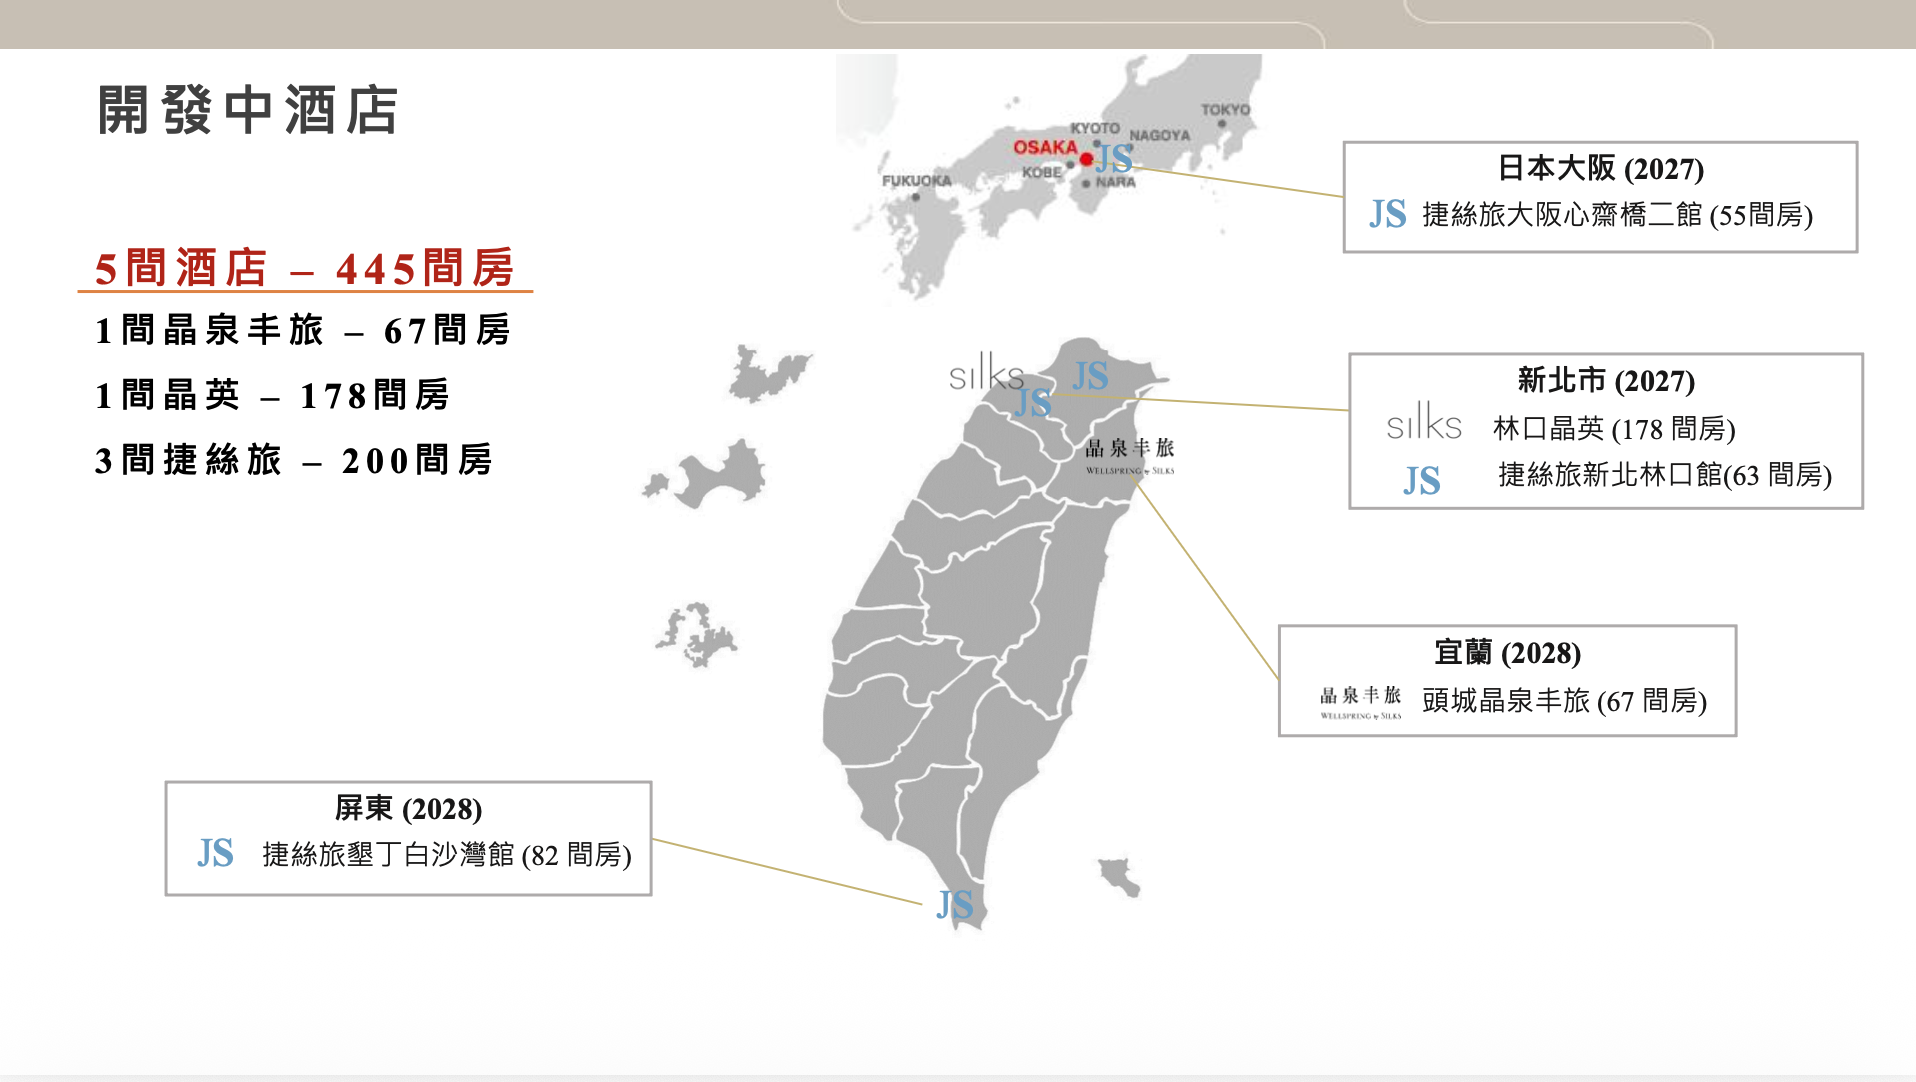
晶華開發中酒店
| 飯店 | 房數 | 預計開幕 |
| 捷絲旅大阪心齋橋二館 | 55 間 | 2027 |
| 林口晶英酒店 | 178 間 | 2027 |
| 捷絲旅新北林口館 | 63 間 | 2027 |
| 頭城晶泉丰旅 | 67 間 | 2028 |
| 捷絲旅墾丁白沙灣館 | 82 間 | 2028 |
麗晶品牌 Pipeline(IHG 負責開發):三亞、吉達、利雅得、吉隆坡、杜拜、京都、深圳灣、麥加、墨爾本等,共 10 個以上項目。
 資料來源:晶華法說會簡報
晶華展望與指引
- 明年 1–2 月:預計出售麗晶 12% 股權(完成分兩年 25% 股權交易)
- 房價策略:依 CPI 調整 rack rate,調整折扣率以提升 ADR;台北市場仍有上漲空間
- 新競爭者帶動提價:類似 Lady M 效應,國際品牌進入有助推升市場整體房價
- 太魯閣晶英:持續復甦,毛利率有進一步提升空間(客房毛利佔比高)
- 麗晶精品:營收年增 10%,營業利益率 > 60%,持續擴大對集團毛利的貢獻
- 整體目標:每年營收超越前一年,毛利率持續提升
晶華 Q&A 重點
Q:Q1 毛利率較高的原因?明年展望?
A(曹建南):Q1 毛利率高主因客房收入增加、太魯閣晶英恢復符合預期,兩者均屬高毛利部門。明年依 CPI 調整房價,並視市場狀況調整折扣提升 ADR。麗晶精品營業利益率超過 60%,持續成長對毛利率提升有正面助益。
Q:台北市場新飯店開幕(10/8 東區飯店 300 多間房)是否影響競爭?
A(曹建南):屬良性競爭。國際品牌加入有助推升市場整體房價,類似當年 Lady M 蛋糕進入台灣市場後,帶動整個信義區蛋糕價格普遍從 103 元升至 260 元以上的效應。明年住房率與平均房價預期均有成長。
Q:麗晶股權出售明年是否會再發生?對 EPS 影響?
A(曹建南):確認明年 1–2 月預計再出售 12% 麗晶股權。今年出售 13% 股權帶來稅後利益 2.62 億元、EPS 增加約 2.05 元。
免責聲明
本文依據晶華國際酒店 2026/10/14 法人說明會之簡報與影音整理而成,所有數據以公司官方公告為準。本文僅供資訊參考,不構成投資建議,投資前請自行評估風險。
【延伸閱讀】
- 星亞 7753 2026H1 法說會重點:H1淨利年增27%毛利率36%!主力客戶看板新建成長16%!
- 盛新材料 6930 興櫃前法說會:台灣首顆12吋SiC晶球問世!半絕緣產品明年量產佔比目標逾五成?
