



臻鼎科技控股(4958)於 2026/10/13 在里昂證券(CLSA)投資週舉辦法人說明會,股感帶你看懂本次重點。
臻鼎連續九年穩居全球第一大 PCB 製造商,2025 年營收 1,825 億元創歷史新高,2026 年預計再創新高。1H26 營收達 892 億元,年增 13.9%,其中伺服器、光模塊、IC 載板合計營收年增 113%,佔比由去年的 11.7% 跳升至 21.6%。2026 年資本支出超過 800 億元,22 座新廠建設中、9 座規劃中,預計 2030 年底總廠數達 59 座。市場最關注的是:高階 PCB 產能供不應求、訂單預訂排至 2028 年的態勢能否延續;以及上游 T-glass、銅箔等關鍵材料短缺是否構成擴產瓶頸。
臻鼎營運摘要
臻鼎科技控股(Zhen Ding Technology)成立於 2006 年(前身華虹電子 1978 年),總部位於桃園,為全球最大 PCB 製造商。截至 2025 年底員工 52,108 人,28 座工廠分布於中國、台灣與泰國,其中 19 座為智能工廠。市值約 5,666 億元(2026/9/30)。2015–2025 年營收 CAGR 8%,十年平均 ROE 11.9%。
- 1H26 財務表現:營收 892 億元,年增 13.9%;毛利率 22.4%,營業利益率 7.0%,較去年同期大幅提升。伺服器/光模塊/IC 載板營收年增 113%,佔比達 21.6%。
- 主要發展:
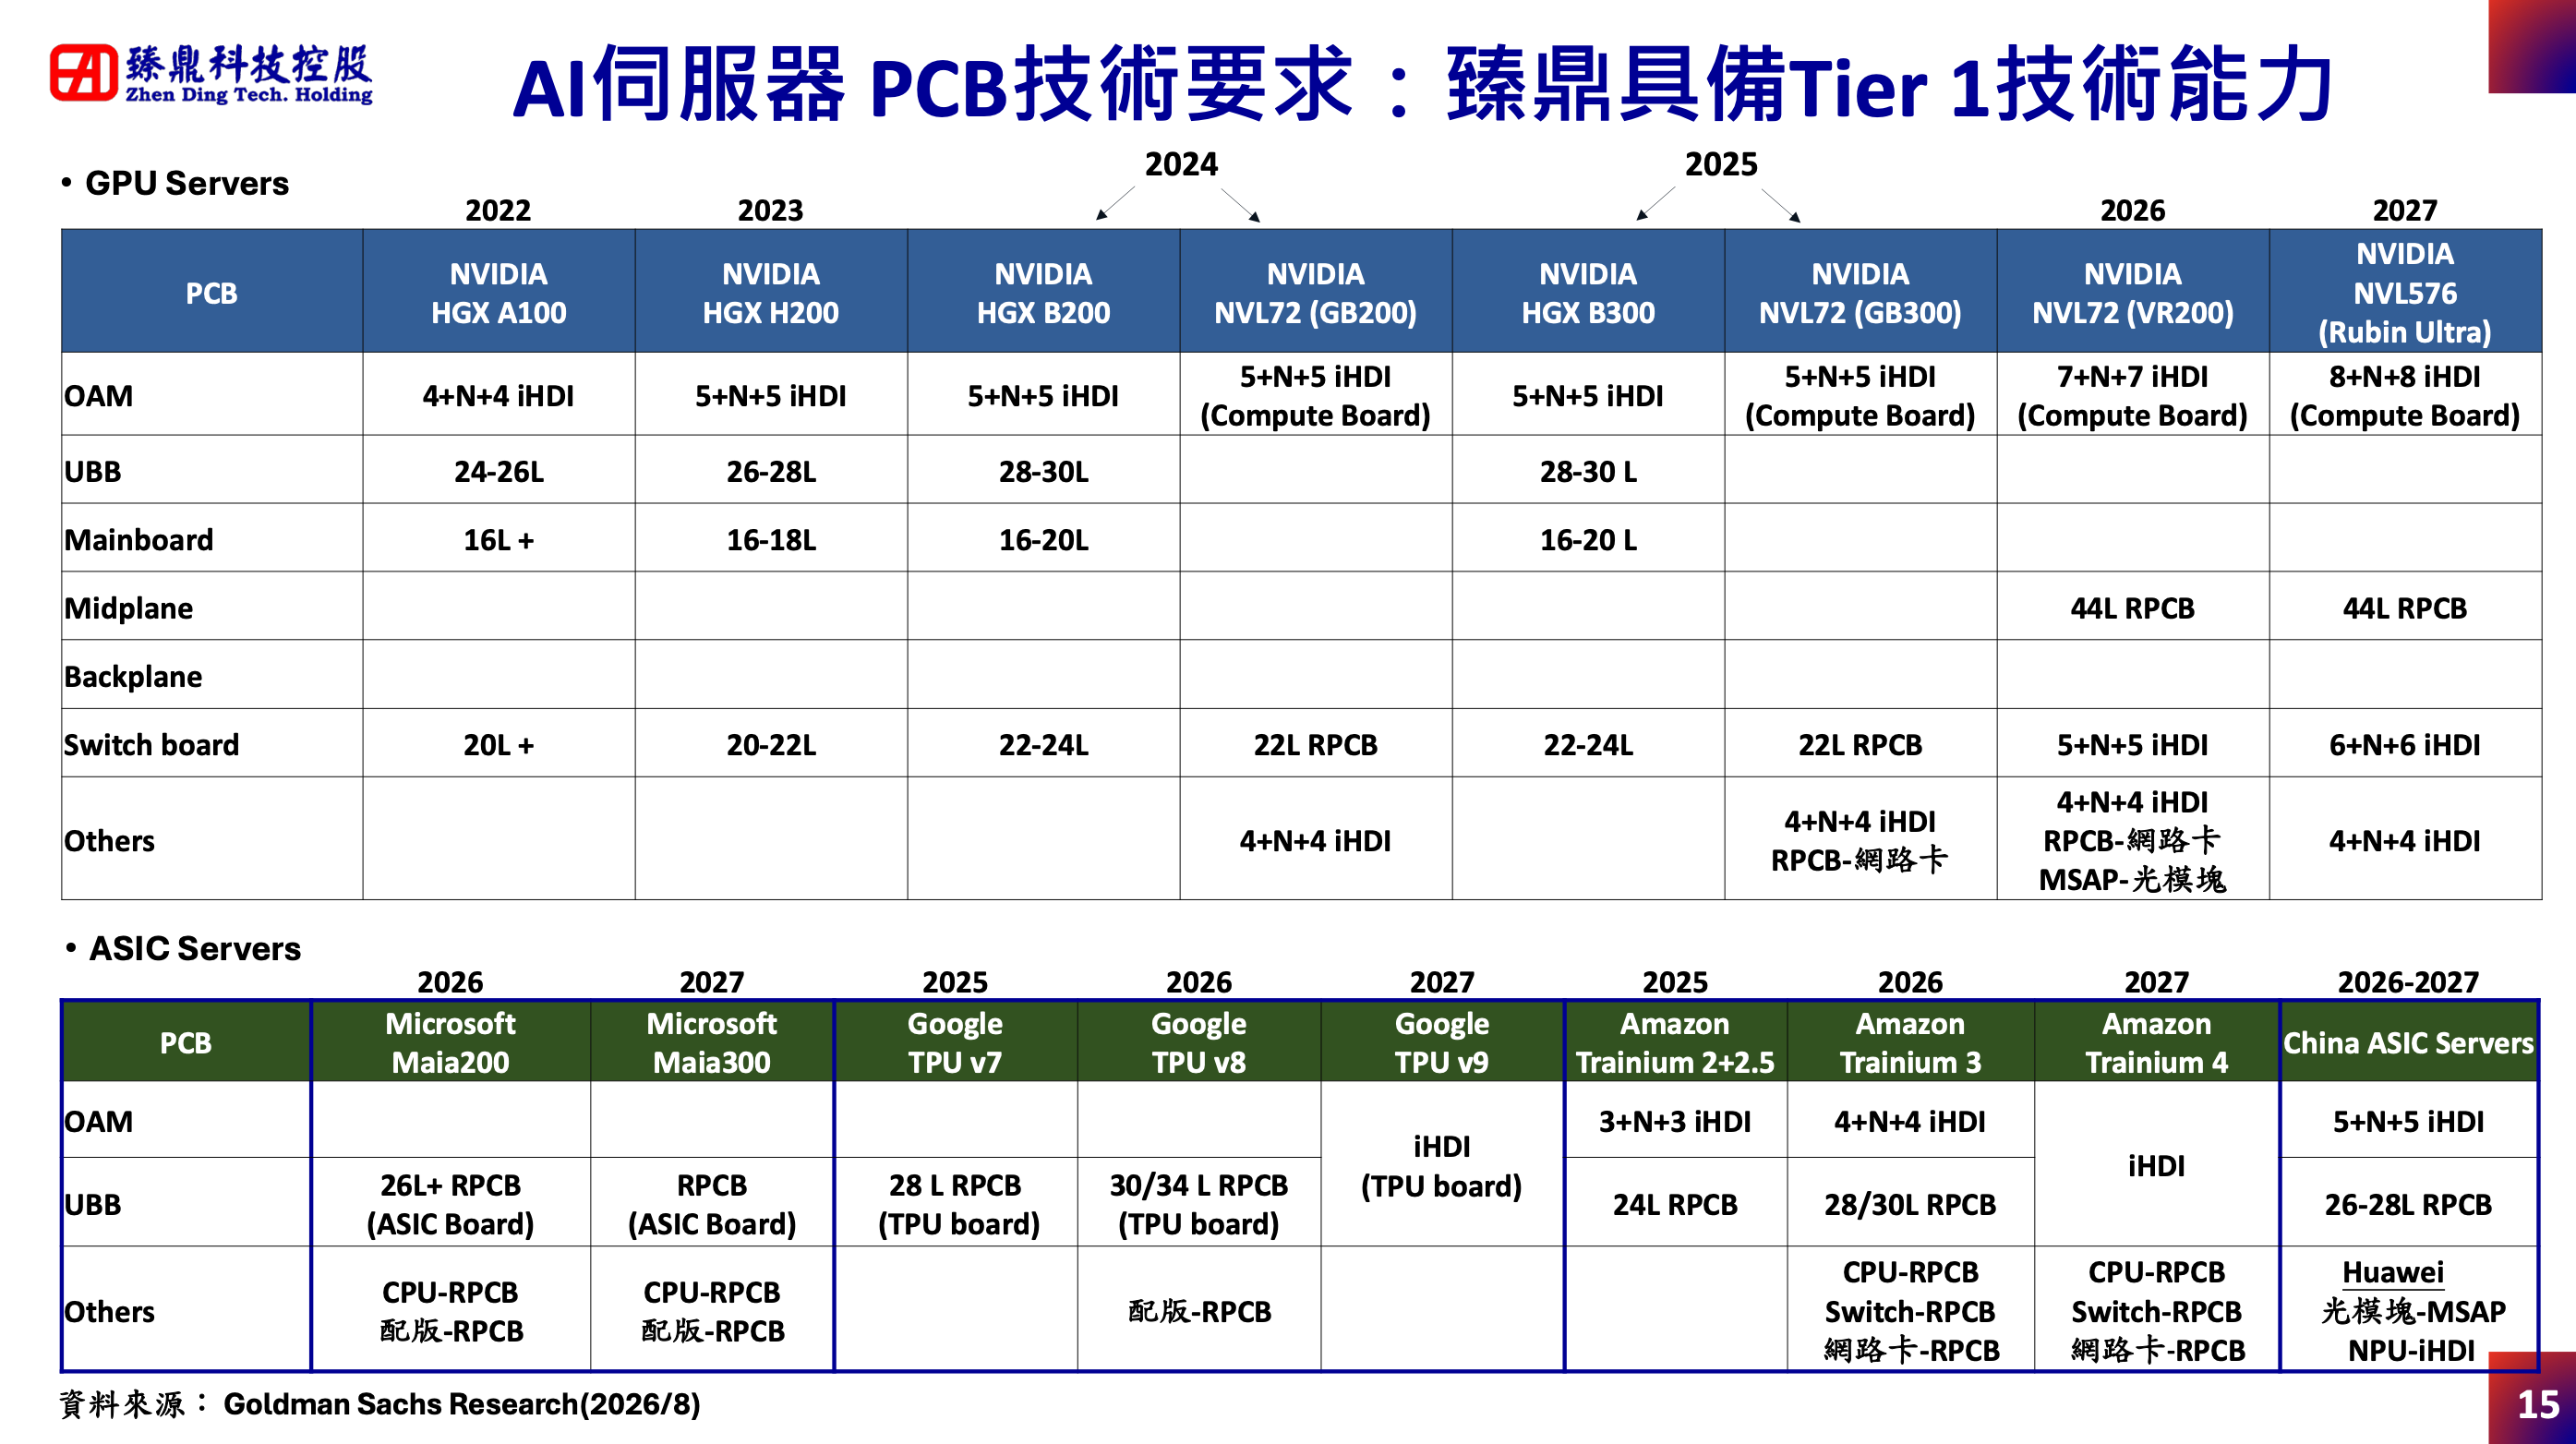
- 高階 AI PCB 爆發:1.6T 光模塊、34 層 AI Server HDI、ABF 載板均進入量產或即將放量
- ABF 載板轉虧為盈:Q1 達損益兩平,第二廠建設中,產能全數被客戶預訂
- 泰國廠達損益兩平:2025Q3 量產,2026 年 7 月達 breakeven,速度優於預期
- 禮鼎(Leading Technology)IPO:2026/7 向港交所遞交主板上市申請,目標 2027Q1 完成
- 未來展望:2026 年為高階 PCB 長期成長循環起點,預期至 2030 年持續成長。2030 年高階產品營收佔比目標 45%–50%。
 資料來源:臻鼎-ky 法說會簡報
臻鼎主要業務與產品組合
1H26 營收結構(依產品應用)
| 應用別 | 佔比 | YoY | 說明 |
|---|---|---|---|
| 行動通訊(手機) | 53.6% | 穩定 | AI 手機規格升級帶動單機價值提升 |
| 電腦消費 | 24.8% | 穩定 | 含 AI 眼鏡/VR/AR |
| 伺服器/光模塊/IC 載板 | 21.6% | +113% | AI 主成長動能 |
高階產品佔比路徑
| 時間點 | 伺服器/光模塊/IC 載板佔比 |
| 2025 全年 | 11.7% |
| 1H26 | 21.6% |
| 2026 年底(目標) | 25% |
| 2027 年(目標) | 30% |
| 2030 年(目標) | 45%–50% |
毛利率排序(由高至低)
光模塊(> 45%)→ IC 載板(ABF)→ AI 伺服器 HDI → 消費性電腦 → 手機
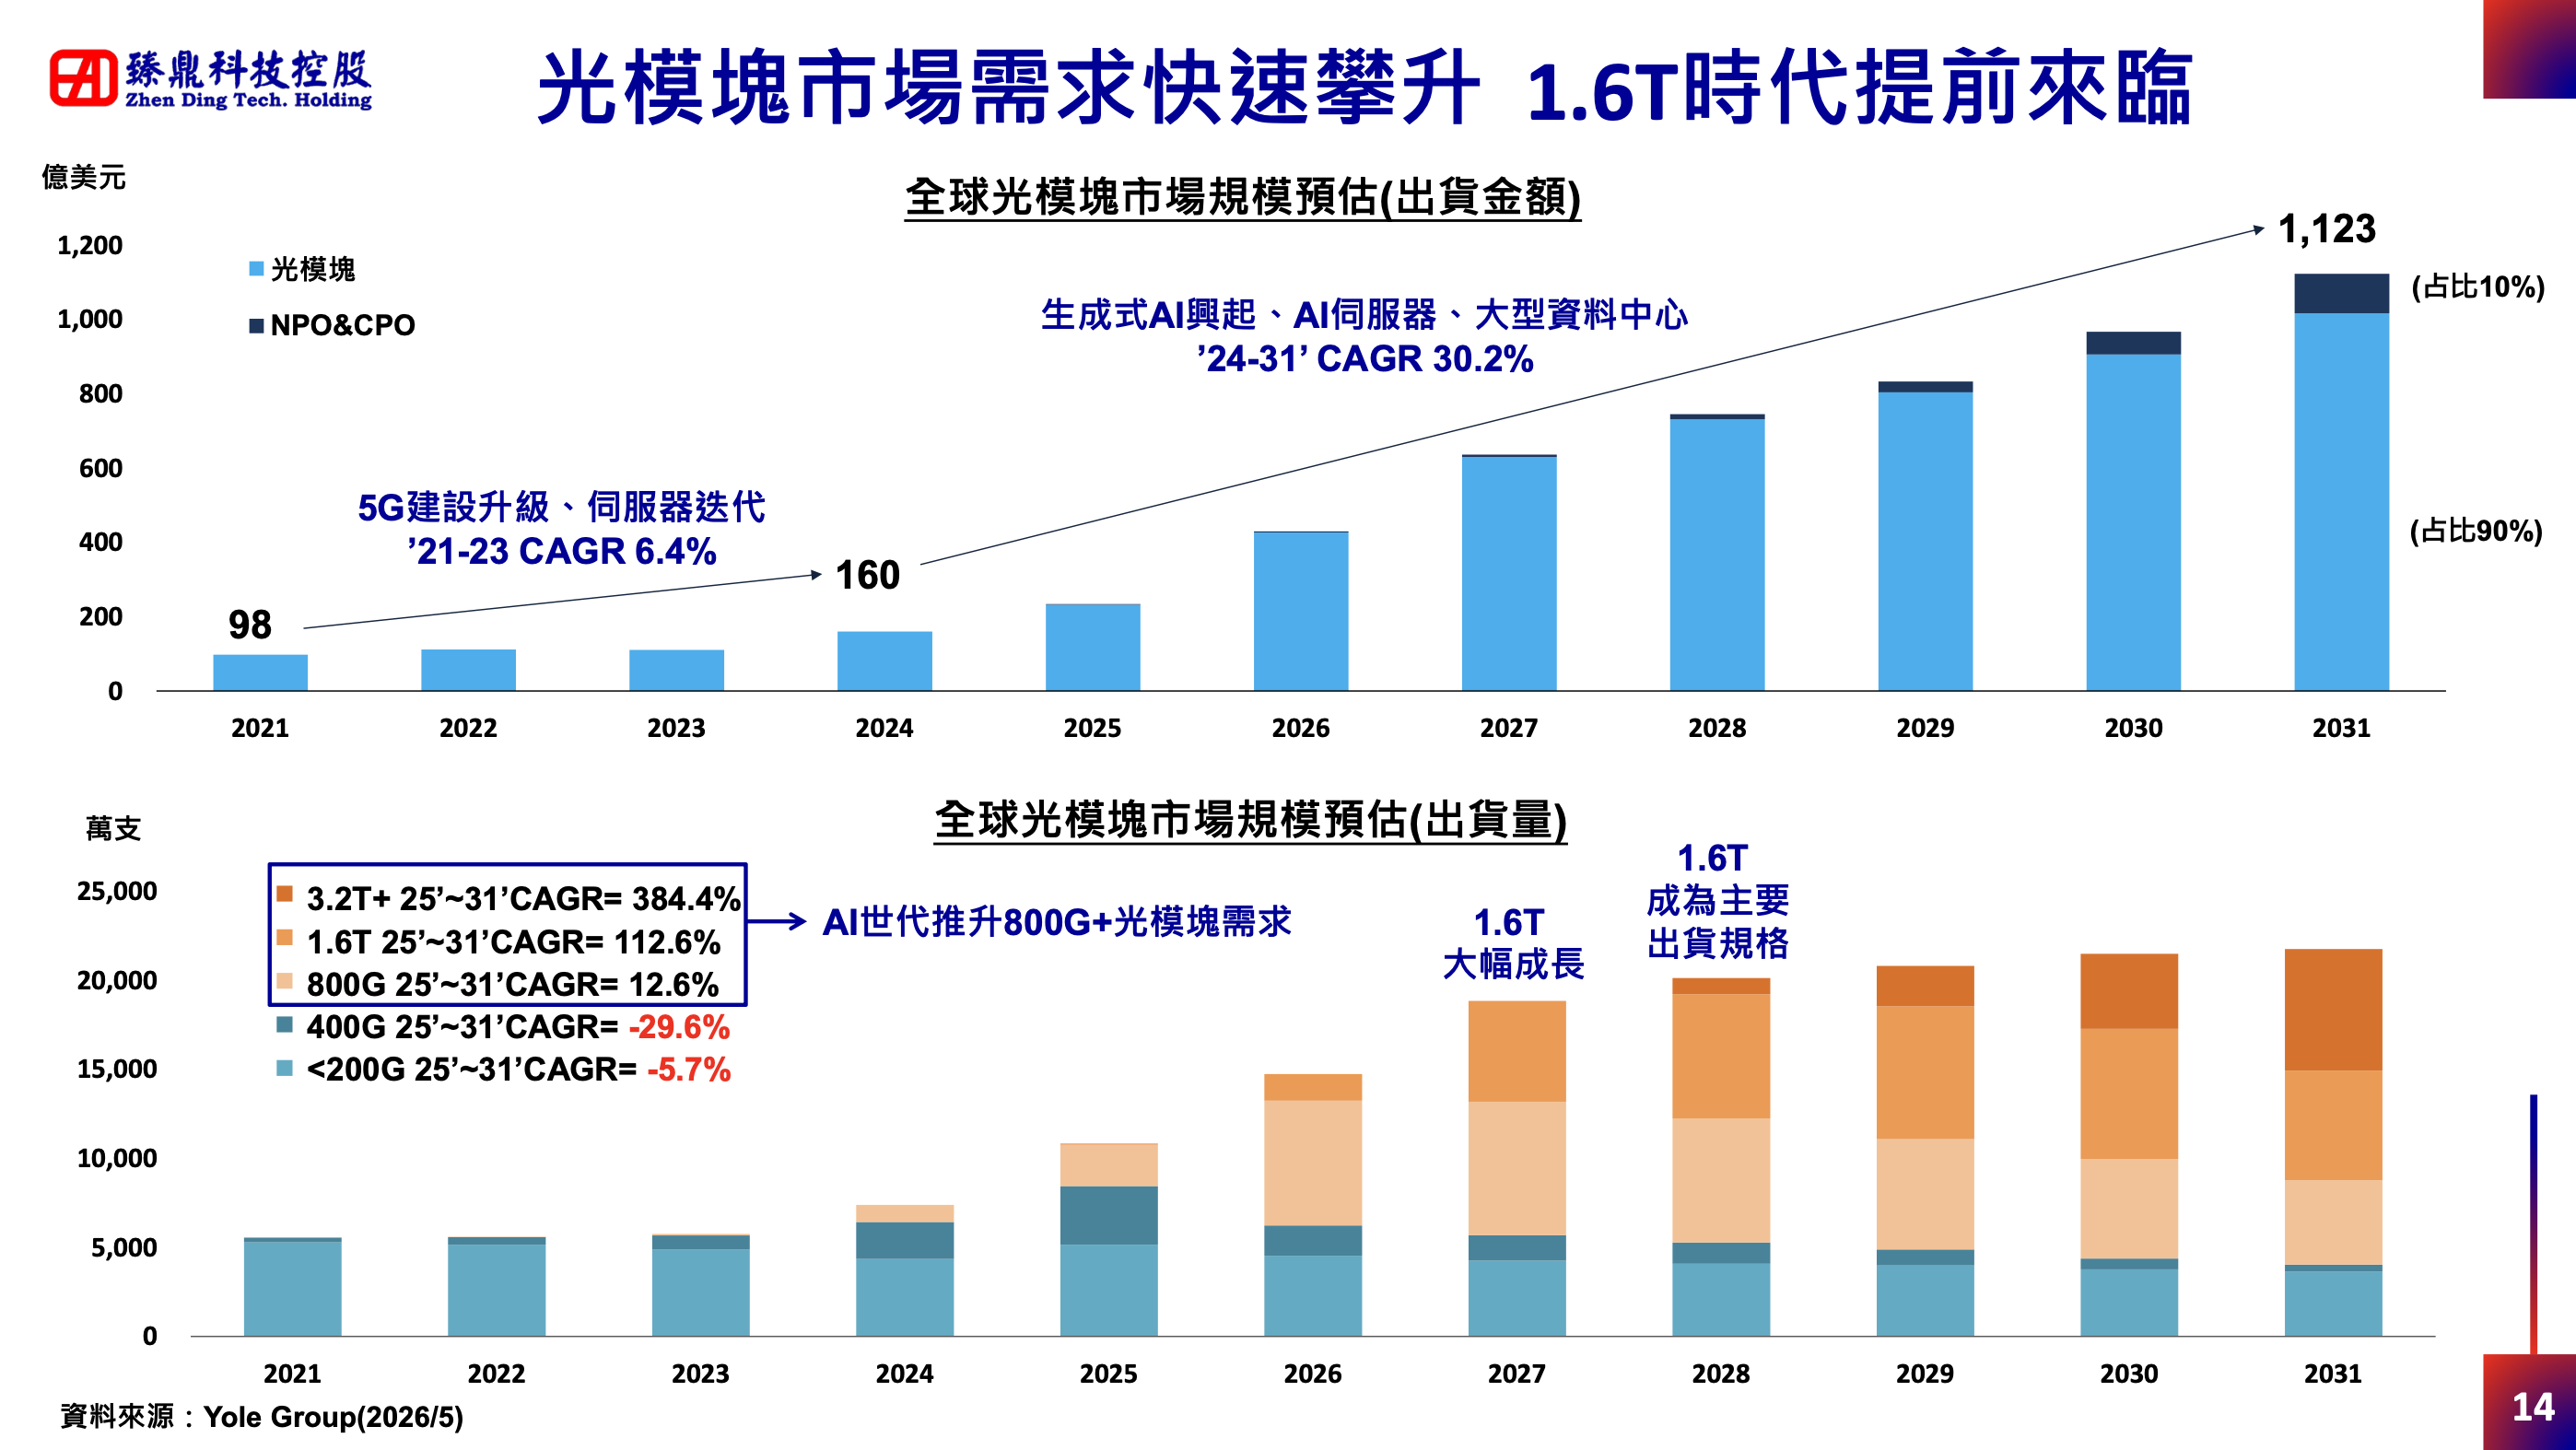
光模塊出貨趨勢
| 年度 | 800G vs 1.6T 出貨量 | 營收佔比 |
|---|---|---|
| 2026 | 800G 出貨量 > 1.6T | 營收各半 |
| 2027 | 1.6T 出貨量與營收均大幅超越 800G | 1.6T 為主力 |
 資料來源:臻鼎-ky 法說會簡報
臻鼎財務表現
1H26 營運數據
| 項目 | 1H25 | 1H26 | YoY |
|---|---|---|---|
| 營收(億元) | 783 | 892 | +13.9% |
| 毛利率 | — | 22.4% | 提升 |
| 營業利益率 | — | 7.0% | 提升 |
近年營收趨勢(億元)
| 2021 | 2022 | 2023 | 2024 | 2025 |
| 1,303 | 1,383 | 1,489 | 1,714 | 1,825 |
2026 年費用與折舊指引
- 營業費用率:全年預期 12%–13%(因新廠建設與人力增加)
- R&D 費用率:全年預期 6%–8%
- 折舊:全年預估 22 億元,年增 10%–15%(新廠量產帶動)
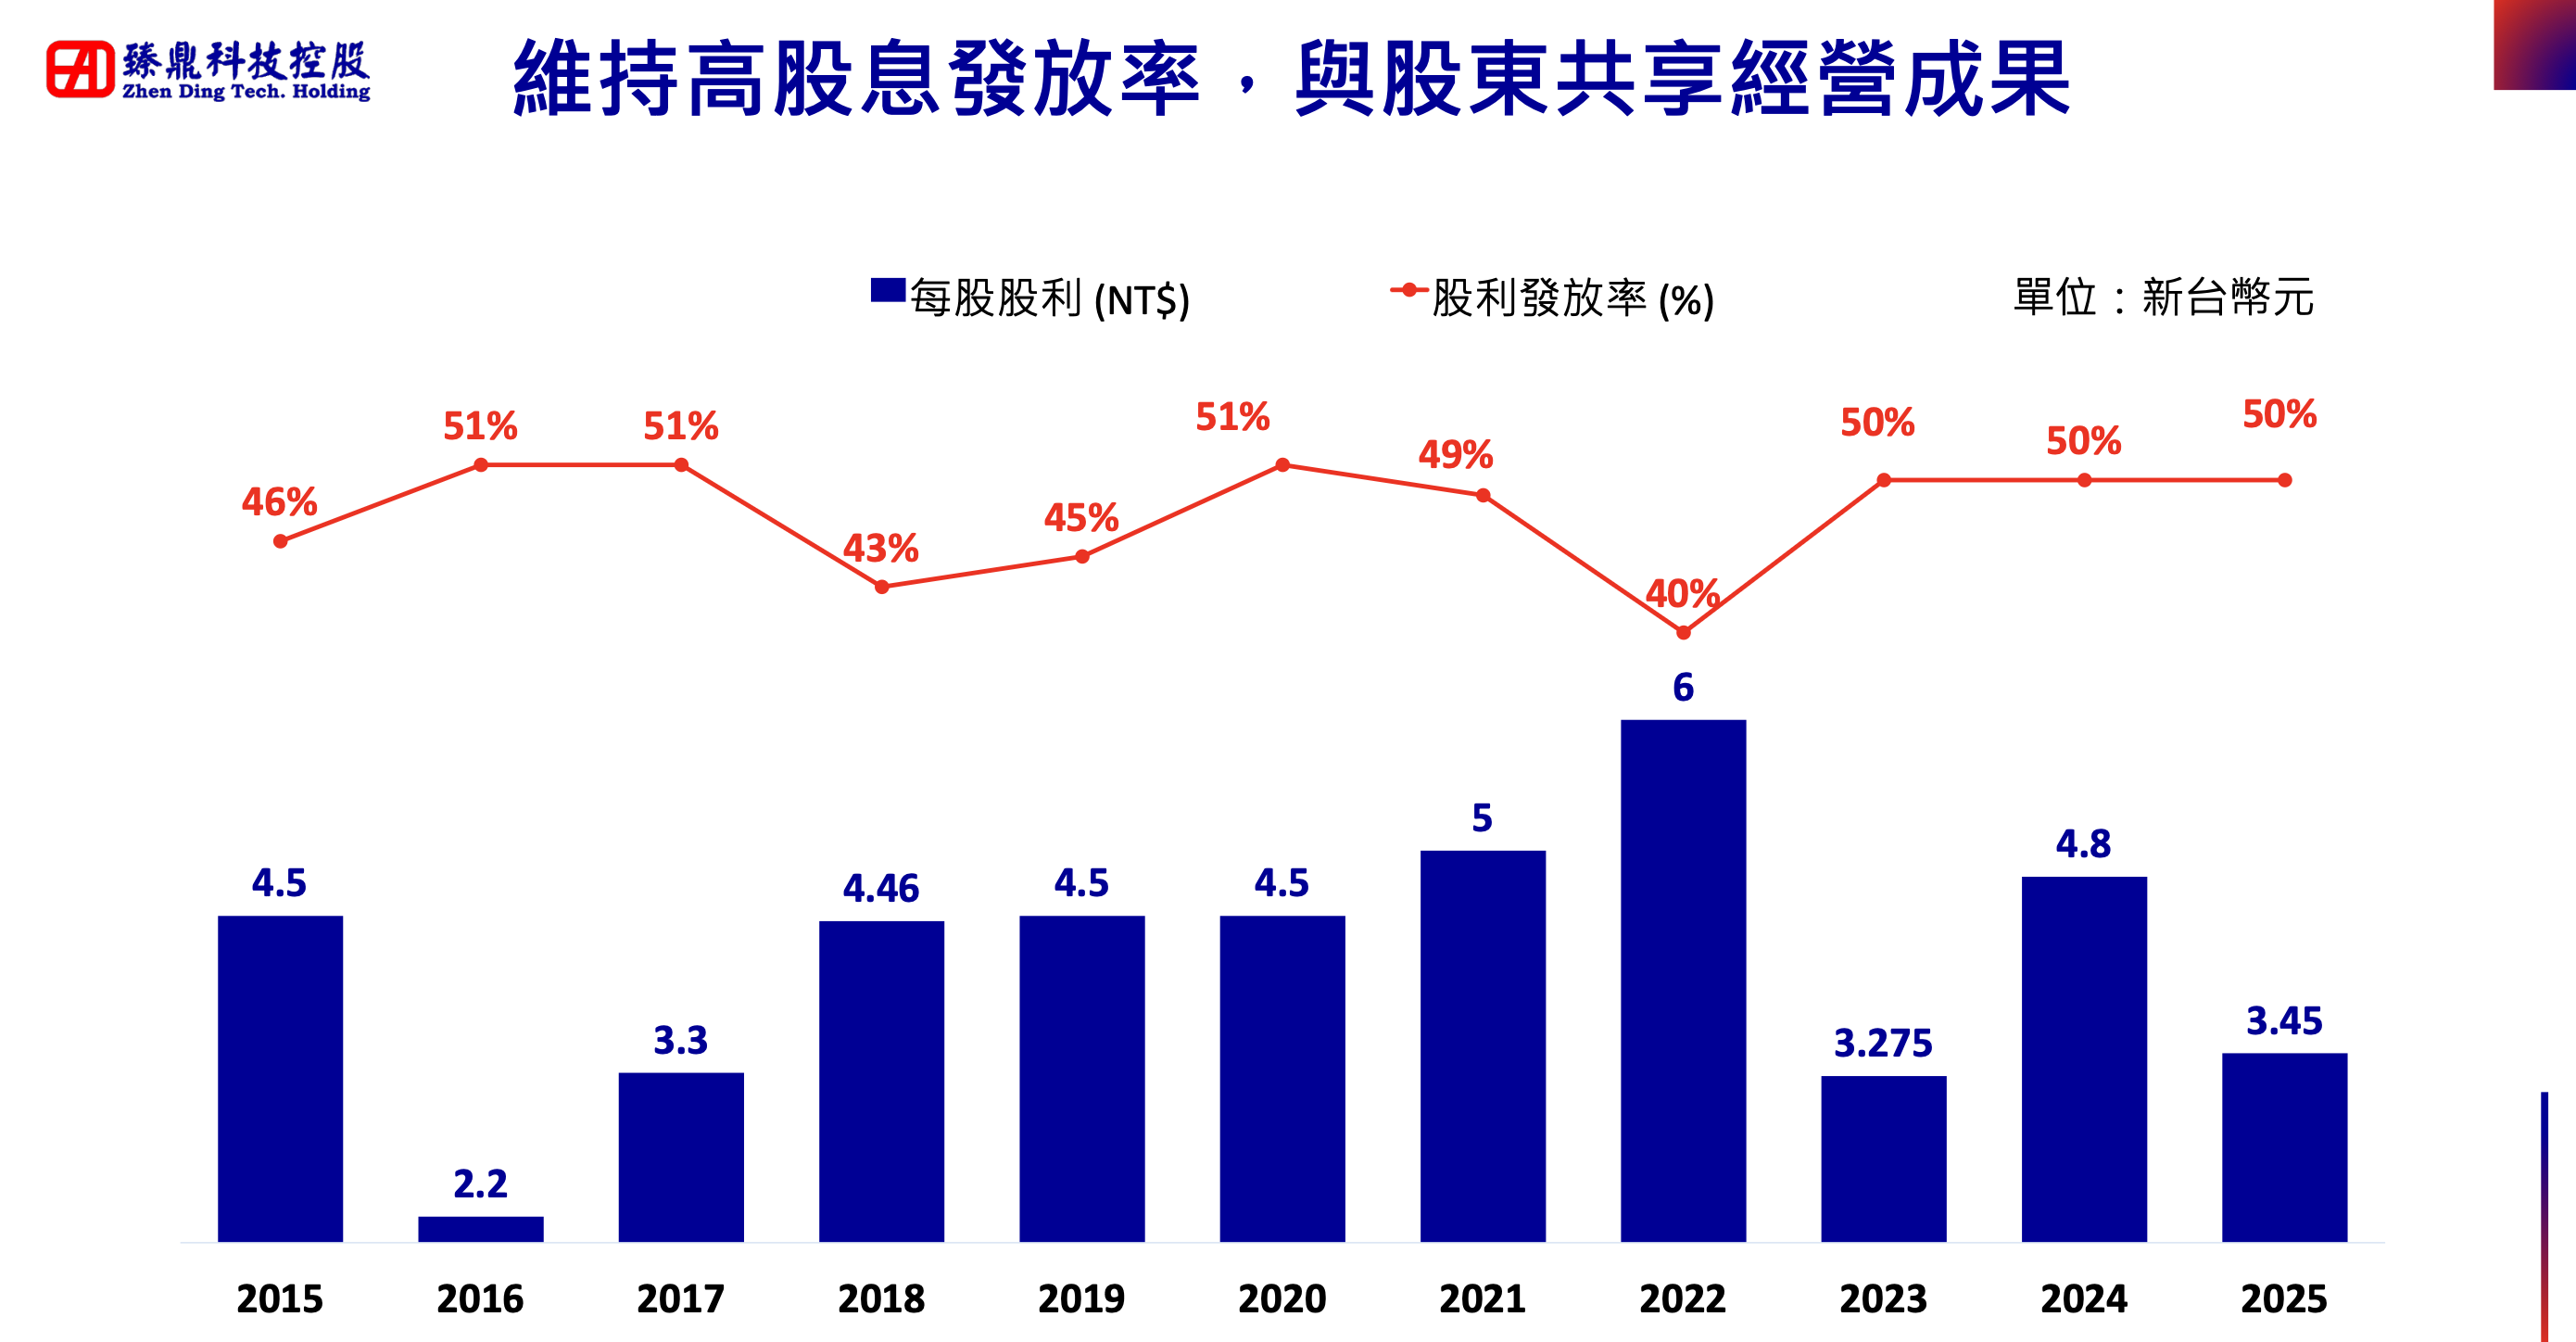
- 股利配發率維持 50%
 資料來源:臻鼎-ky 法說會簡報
募資計畫
| 項目 | 說明 |
|---|---|
| ECB6 | 進行中 |
| Avary 募資案 | 進行中 |
| 禮鼎(Leading Technology)IPO | 2026/7 遞交港交所主板申請,目標 2027Q1 完成 |
臻鼎產能擴充計畫
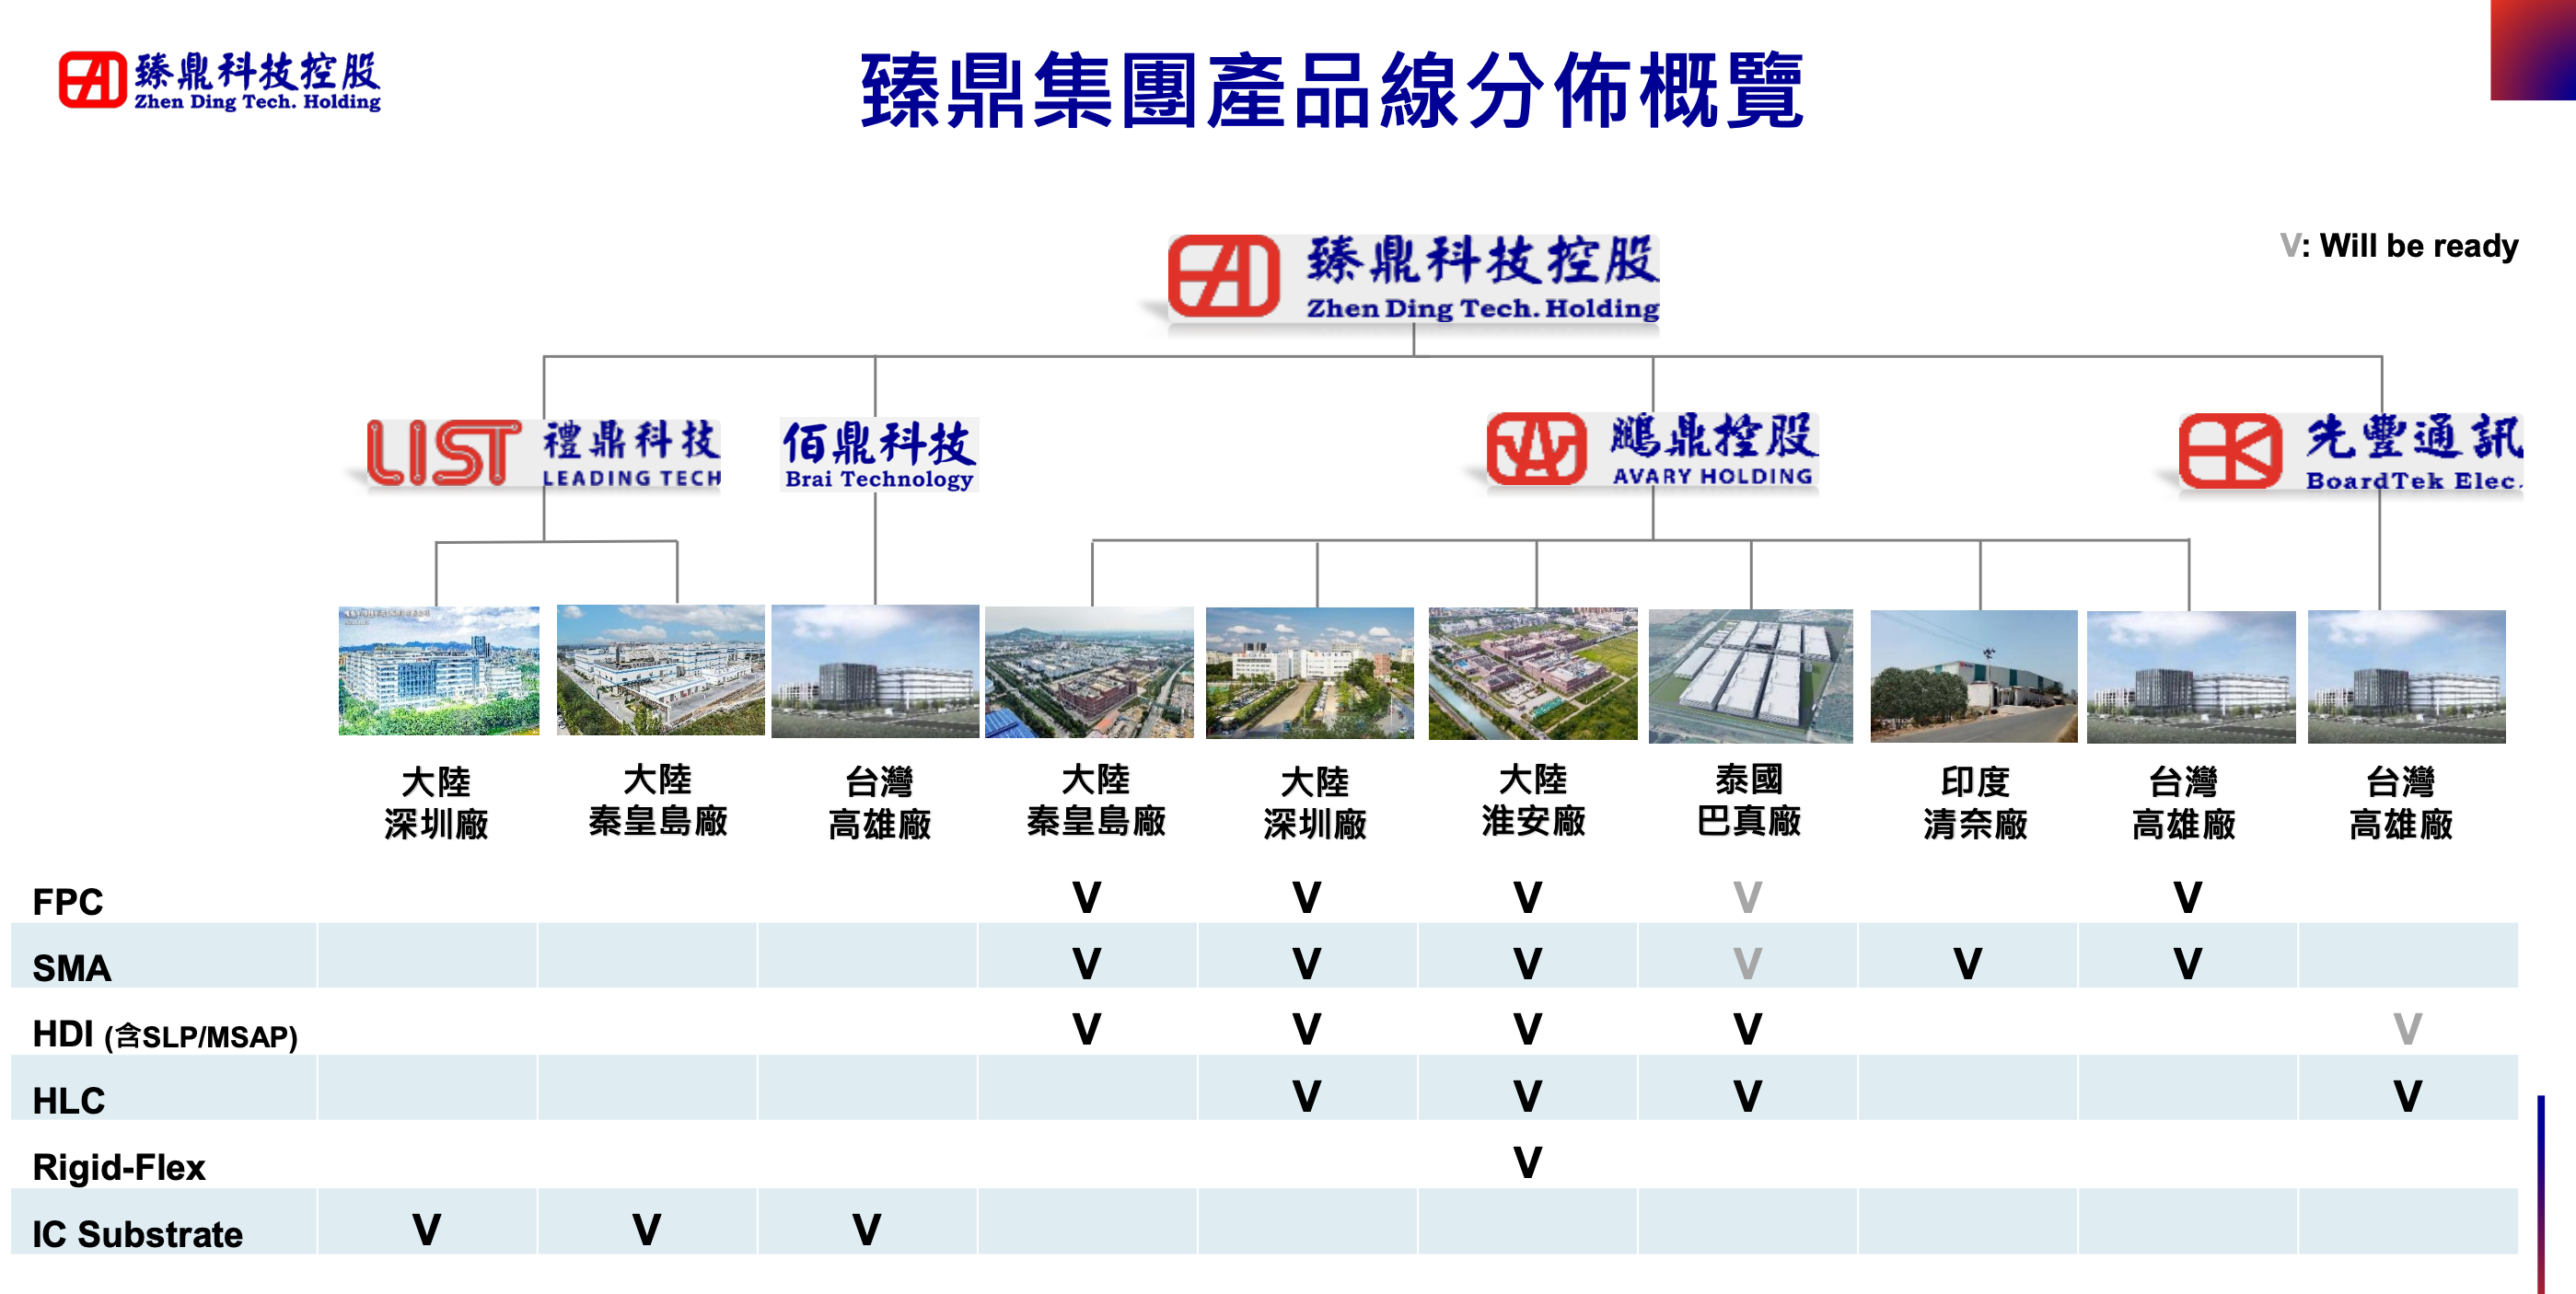
臻鼎擴廠全景
| 指標 | 數字 |
|---|---|
| 2026 年資本支出 | > 800 億元 |
| 建設中新廠 | 22 座 |
| 規劃中新廠 | 9 座 |
| 現有工廠 | 28 座 |
| 2030 年底目標總廠數 | 59 座 |
主要新廠進度
| 廠區 | 產品定位 | 進度 |
|---|---|---|
| 淮安園區(Campus 4) | 高階 PCB | 2026/4 動工,2027Q1 量產 |
| 深圳園區 3(三座新廠) | 高階 PCB | 2026/7 動工 |
| 禮鼎深圳園區 2 | ABF IC 載板 | 2026/9 動工 |
| 泰國 PA01 | 高階 HDI | 2025Q3 量產,2026/7 達 breakeven |
| 泰國 PA01 L2/L6 | 高階 AI PCB | 建設完成,2026Q4–2027Q1 小量產 |
| 高雄新廠 | 規劃中 | — |
 資料來源:臻鼎-ky 法說會簡報
臻鼎擴產邏輯
管理層強調:「新廠建設是 real option,我們先蓋好廠房,再依客戶需求決定何時裝機與量產。」所有新廠皆採半導體等級智慧工廠(Smart Fab),MES 系統整合 ERP、EAP、APS、AMHS、QMS、WMS,實現全流程追溯與自動化決策。
資料來源:臻鼎-ky 法說會簡報
臻鼎供應鏈與上游材料
關鍵材料短缺狀況
| 材料 | 交期 | 說明 |
|---|---|---|
| T-glass(高階玻纖布) | 12–18 個月 | 最高階,Nittobo 為首選,另認證台玻、Grace 等 |
| E-glass(標準玻纖布) | 12–18 個月 | 價格持續上漲 |
| 銅箔 | 12–18 個月 | 持續短缺 |
| 鑽針 | 長交期 | — |
| CCL(銅箔基板) | — | 已認證 8–10 家供應商(Doosan EMC 等) |
管理層表示:2026–2027 年用料已在 2024–2025 年提前下單,不存在供應缺口。目前正與供應商談 2029–2030 年材料。上游成本上漲已全數轉嫁至終端客戶 ASP。
臻鼎未來展望與指引
- 2026 年營收:再創歷史新高,相較 2025 年增加 400–500 億元
- 高階產品:伺服器/光模塊/IC 載板 2026 年營收維持成倍成長
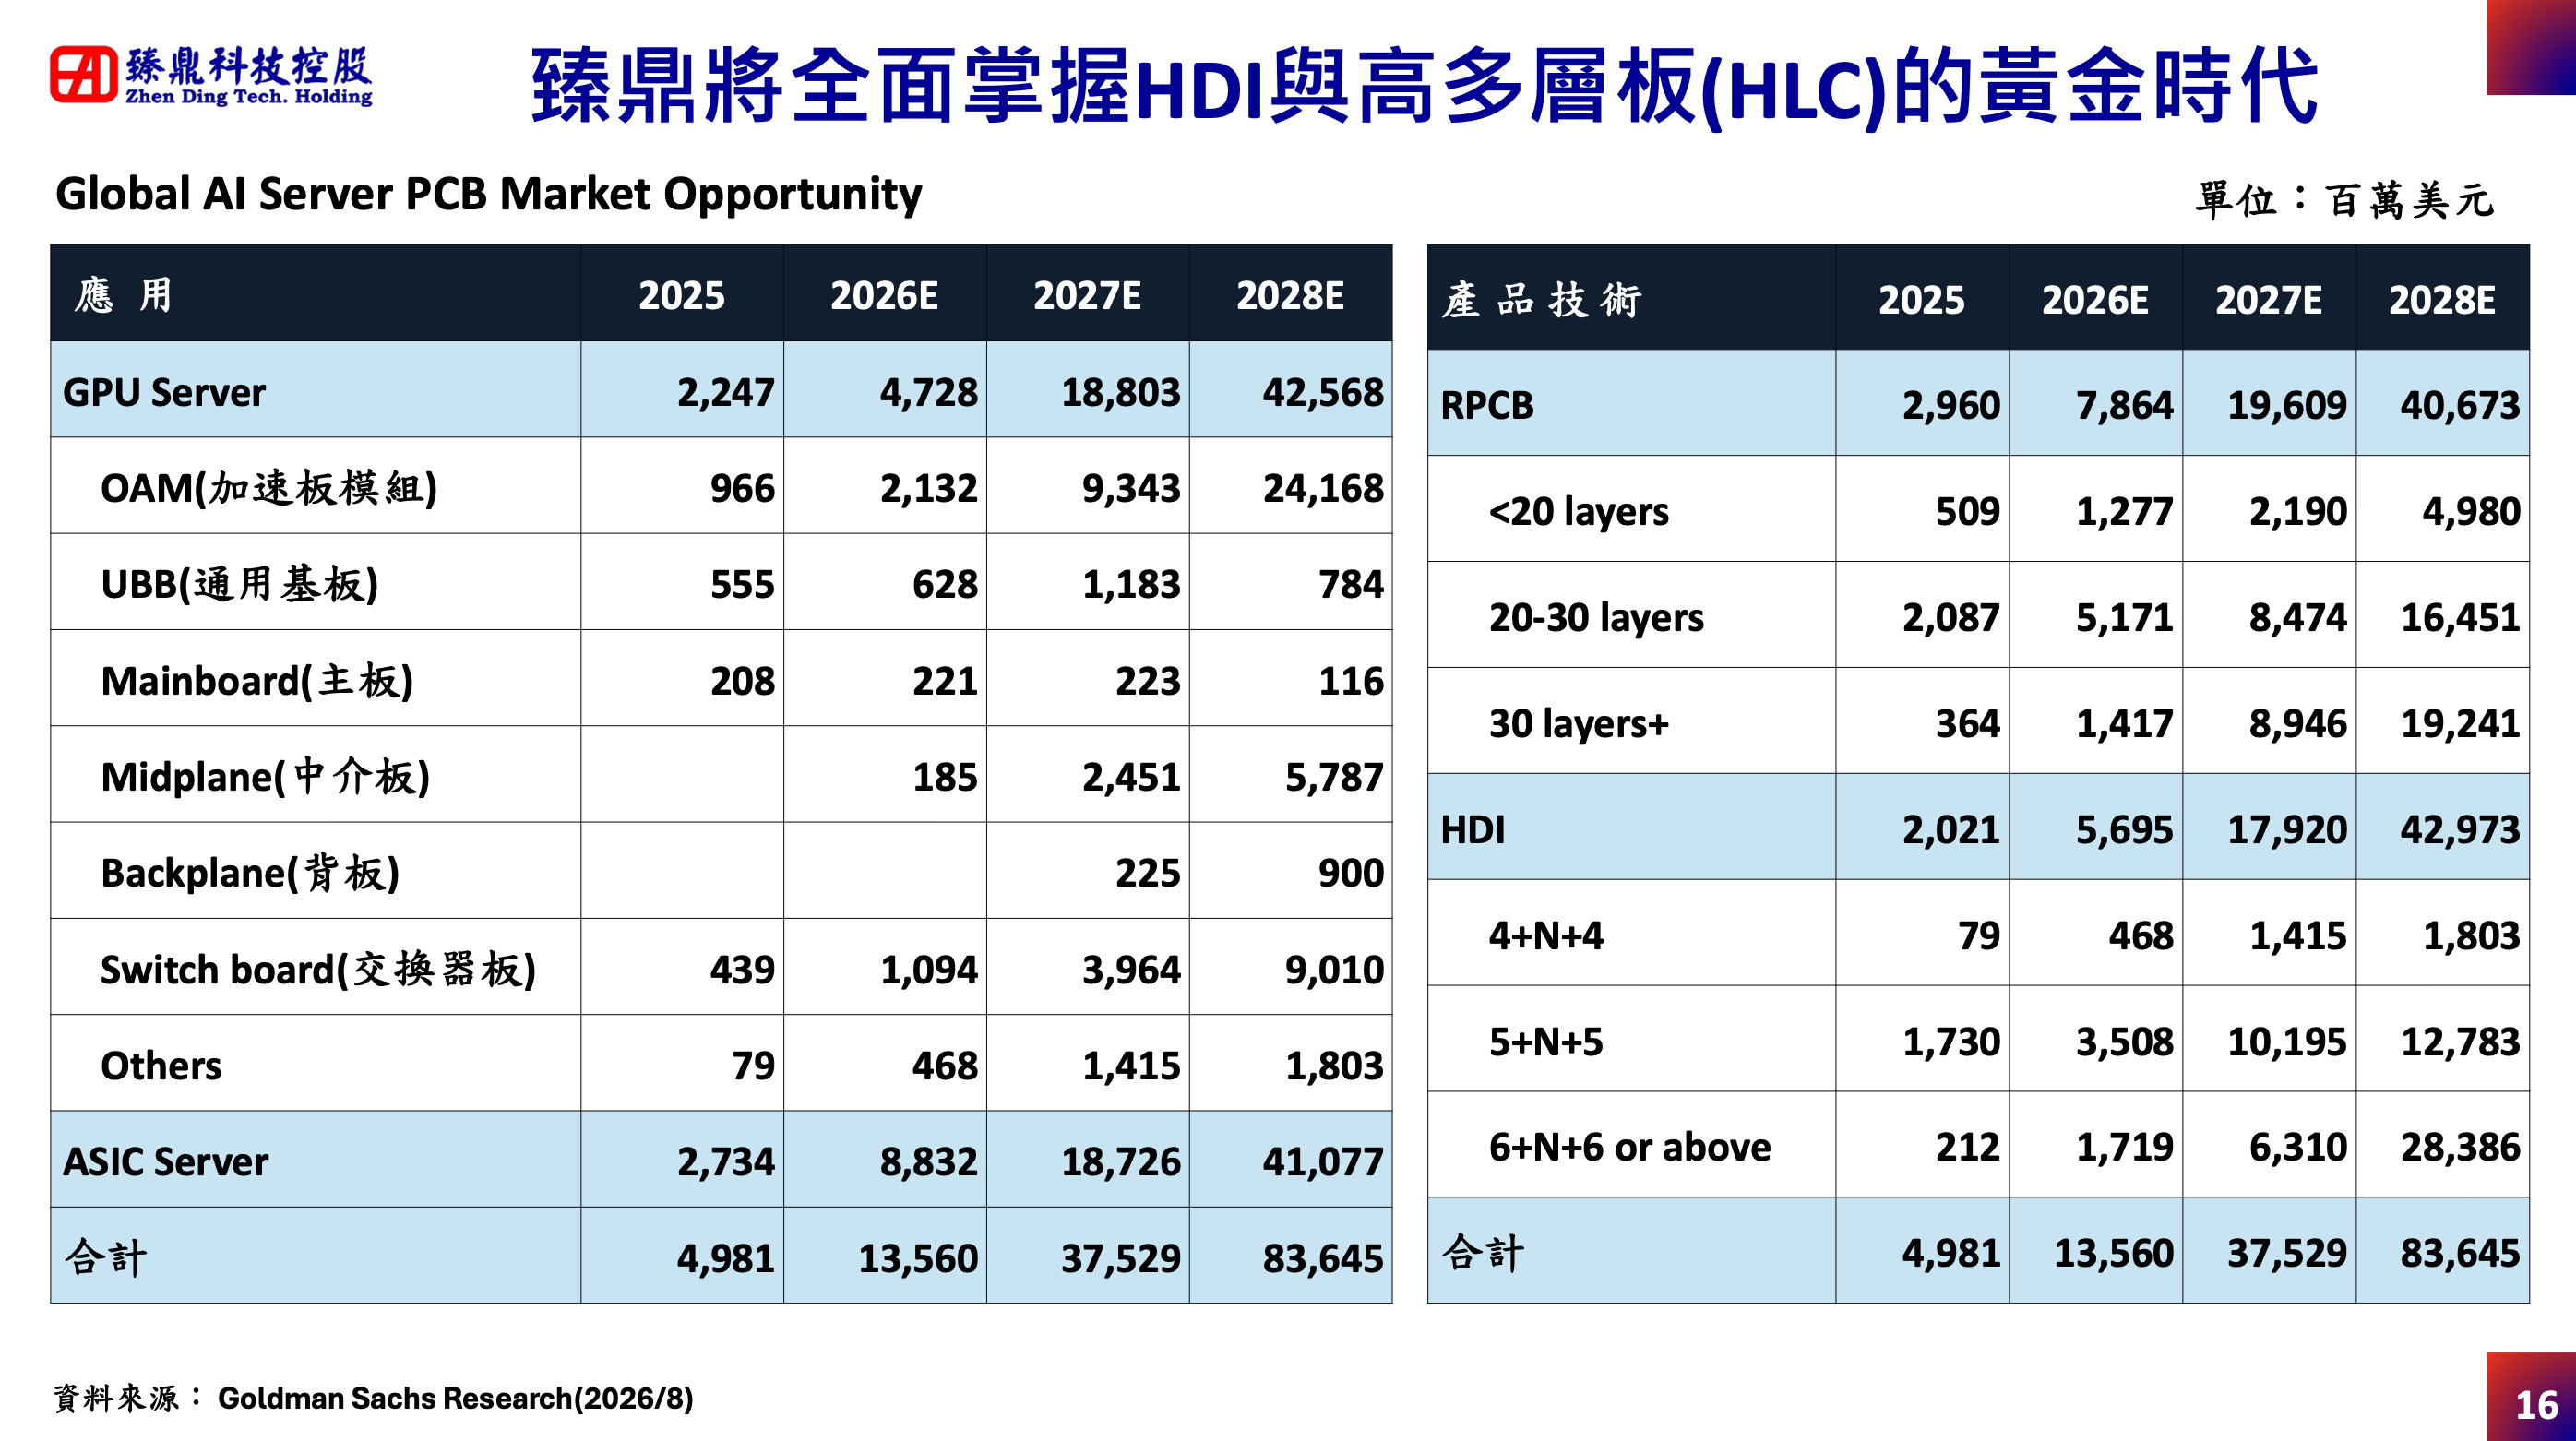
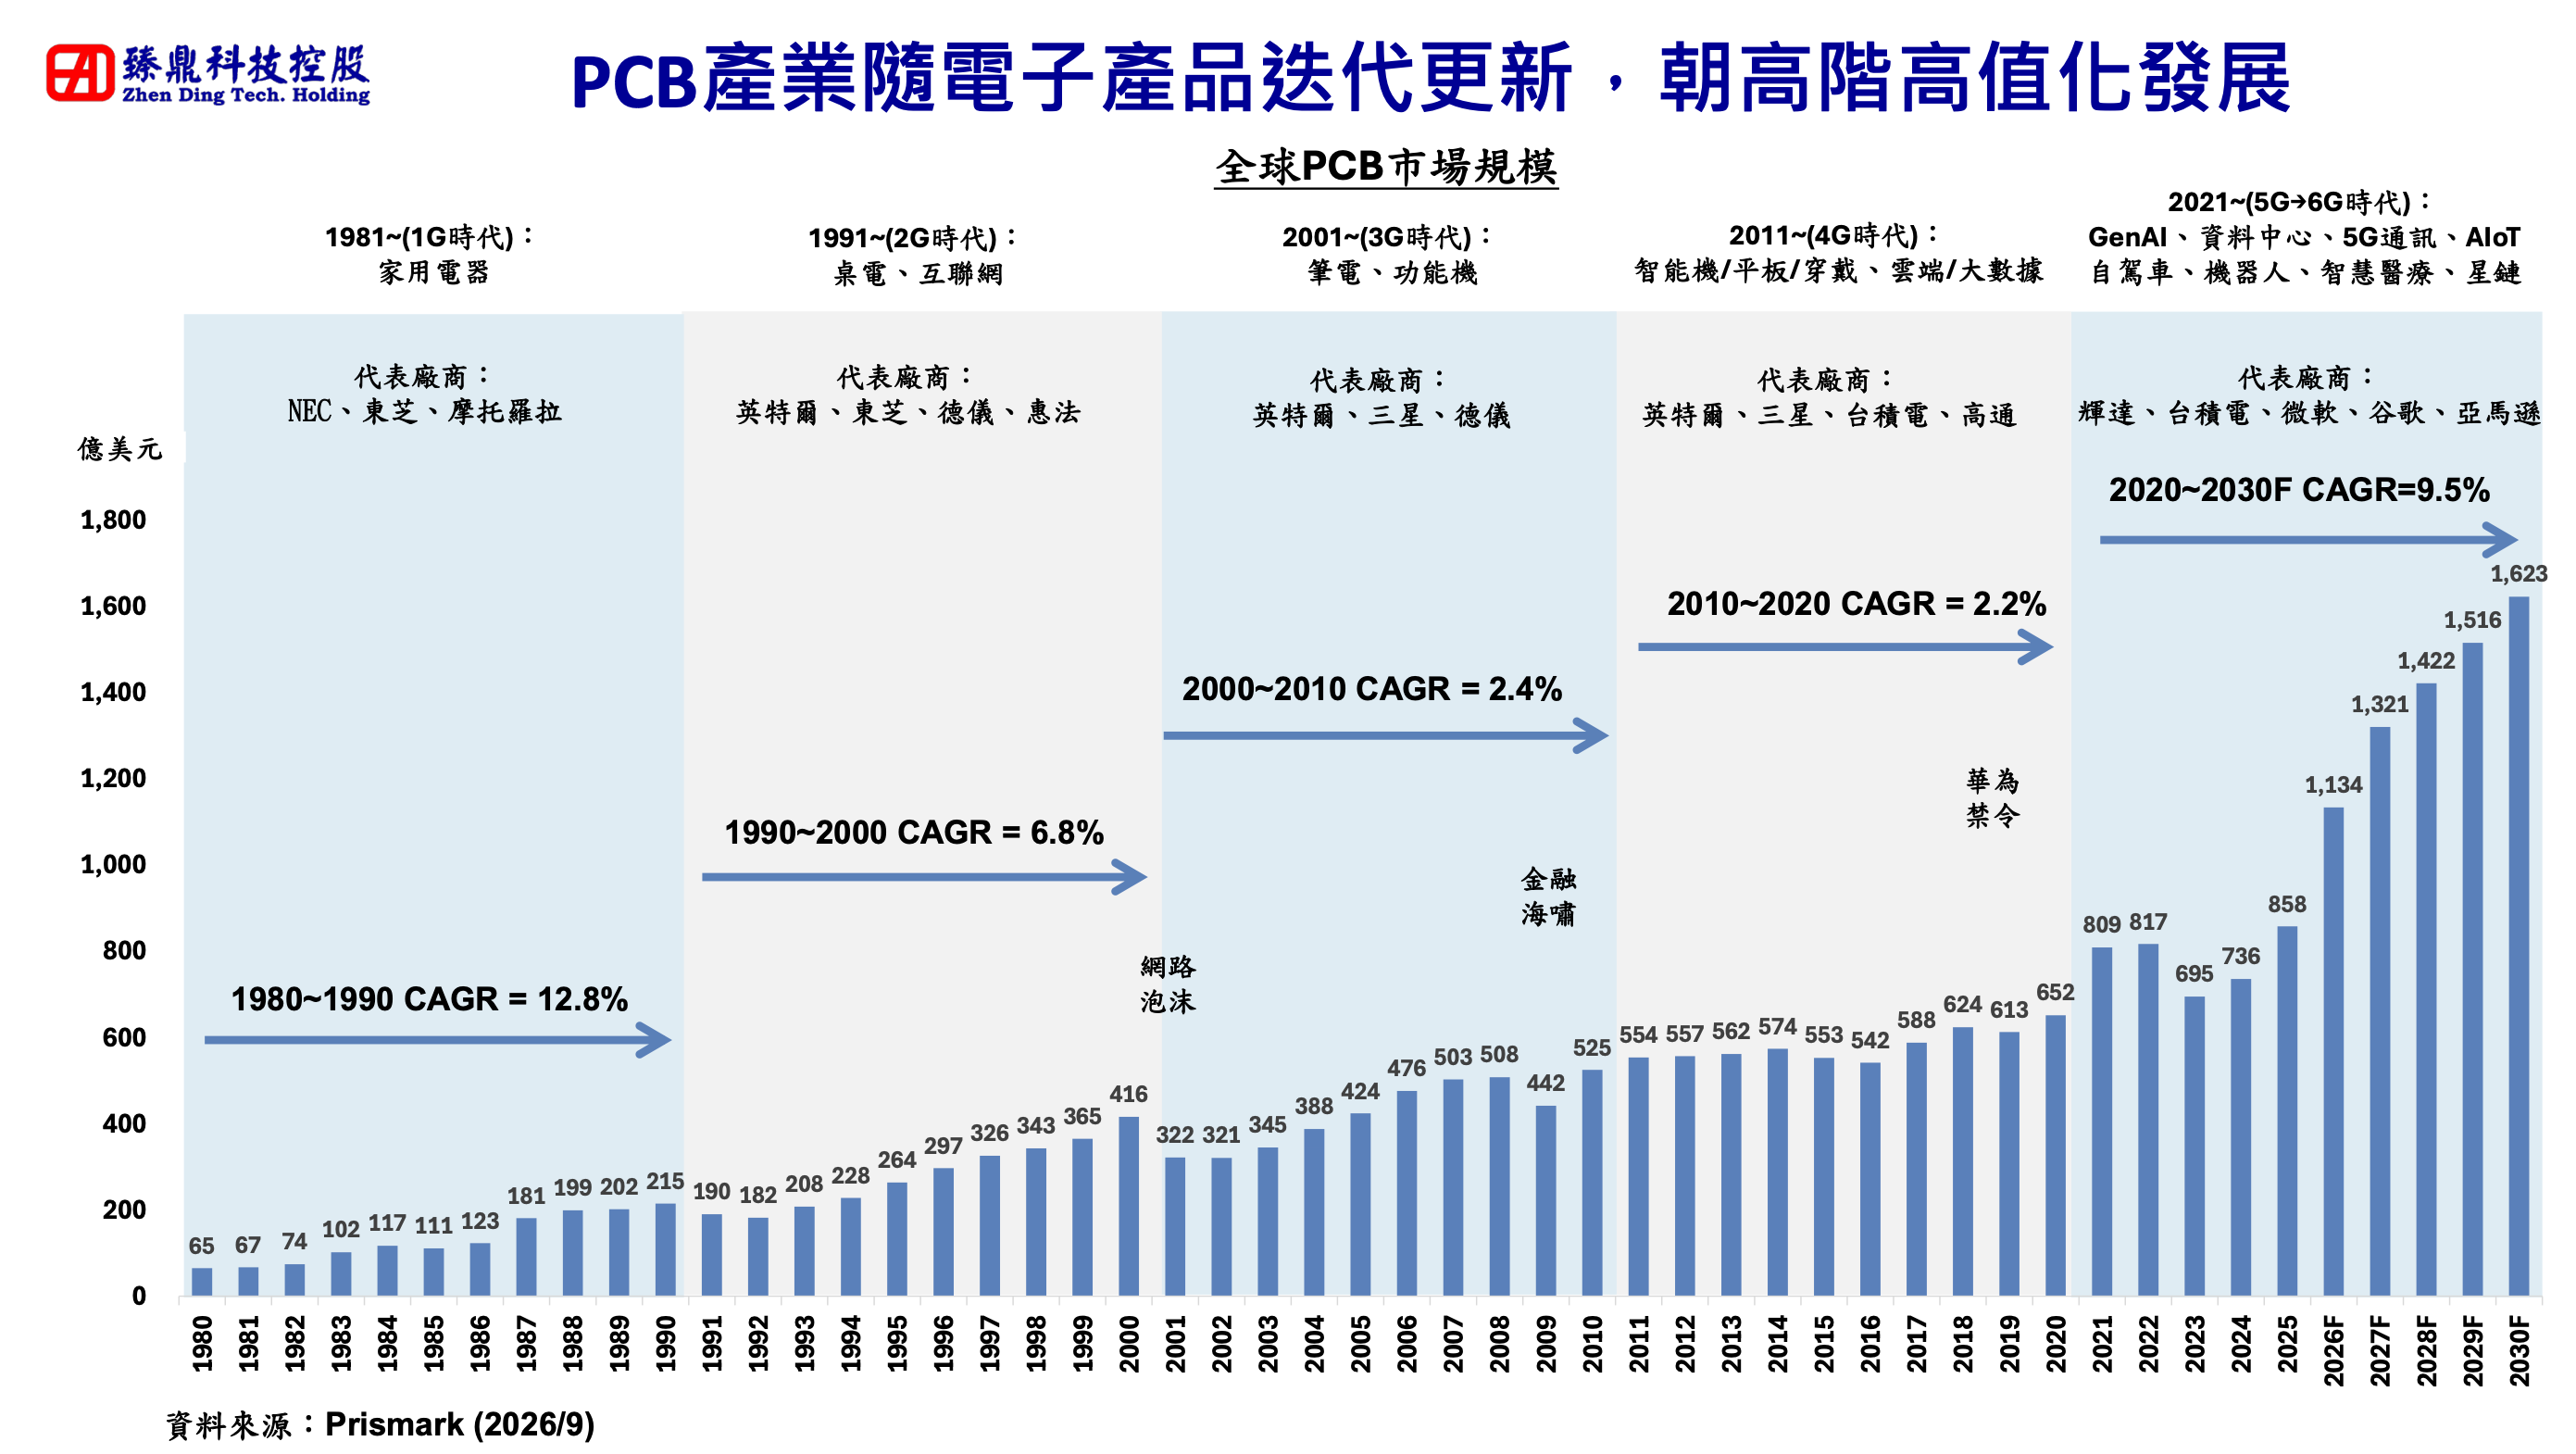
- ASP:因供不應求,價格持續上漲。高盛研究顯示 2028 年高階 PCB ASP 預估為 2027 年的兩倍
- 產能:訂單預訂排至 2028 年,已無多餘產能給新客戶。2029–2030 年供需缺口預期持續
- LTA:長約 3–5 年,確保產能利用率與投資風險降低
- 2030 年目標:高階產品佔比 45%–50%,總廠數 59 座
- 光模塊目標:2027 年躍升為全球最大高階光模塊 PCB 供應商
 資料來源:臻鼎-ky 法說會簡報
臻鼎 Q&A 重點
Q:各產品線毛利率排序?
A(凌惇):光模塊目前超過 45%,為最高毛利產品。其次是 IC 載板(ABF 已從虧損轉為高於公司平均)、AI 伺服器 HDI,消費性電腦與手機排在後面。產品組合優化正持續改善毛利率結構。
Q:ABF 載板進度?
A(凌惇):第一廠產能全數被客戶預訂,Q1 已達損益兩平。第二廠建設中,上月動工。因 IC 載板短缺嚴重,上游成本已全數轉嫁至 ASP,毛利率支撐持續擴產。
Q:2030 年 59 座廠的需求風險?
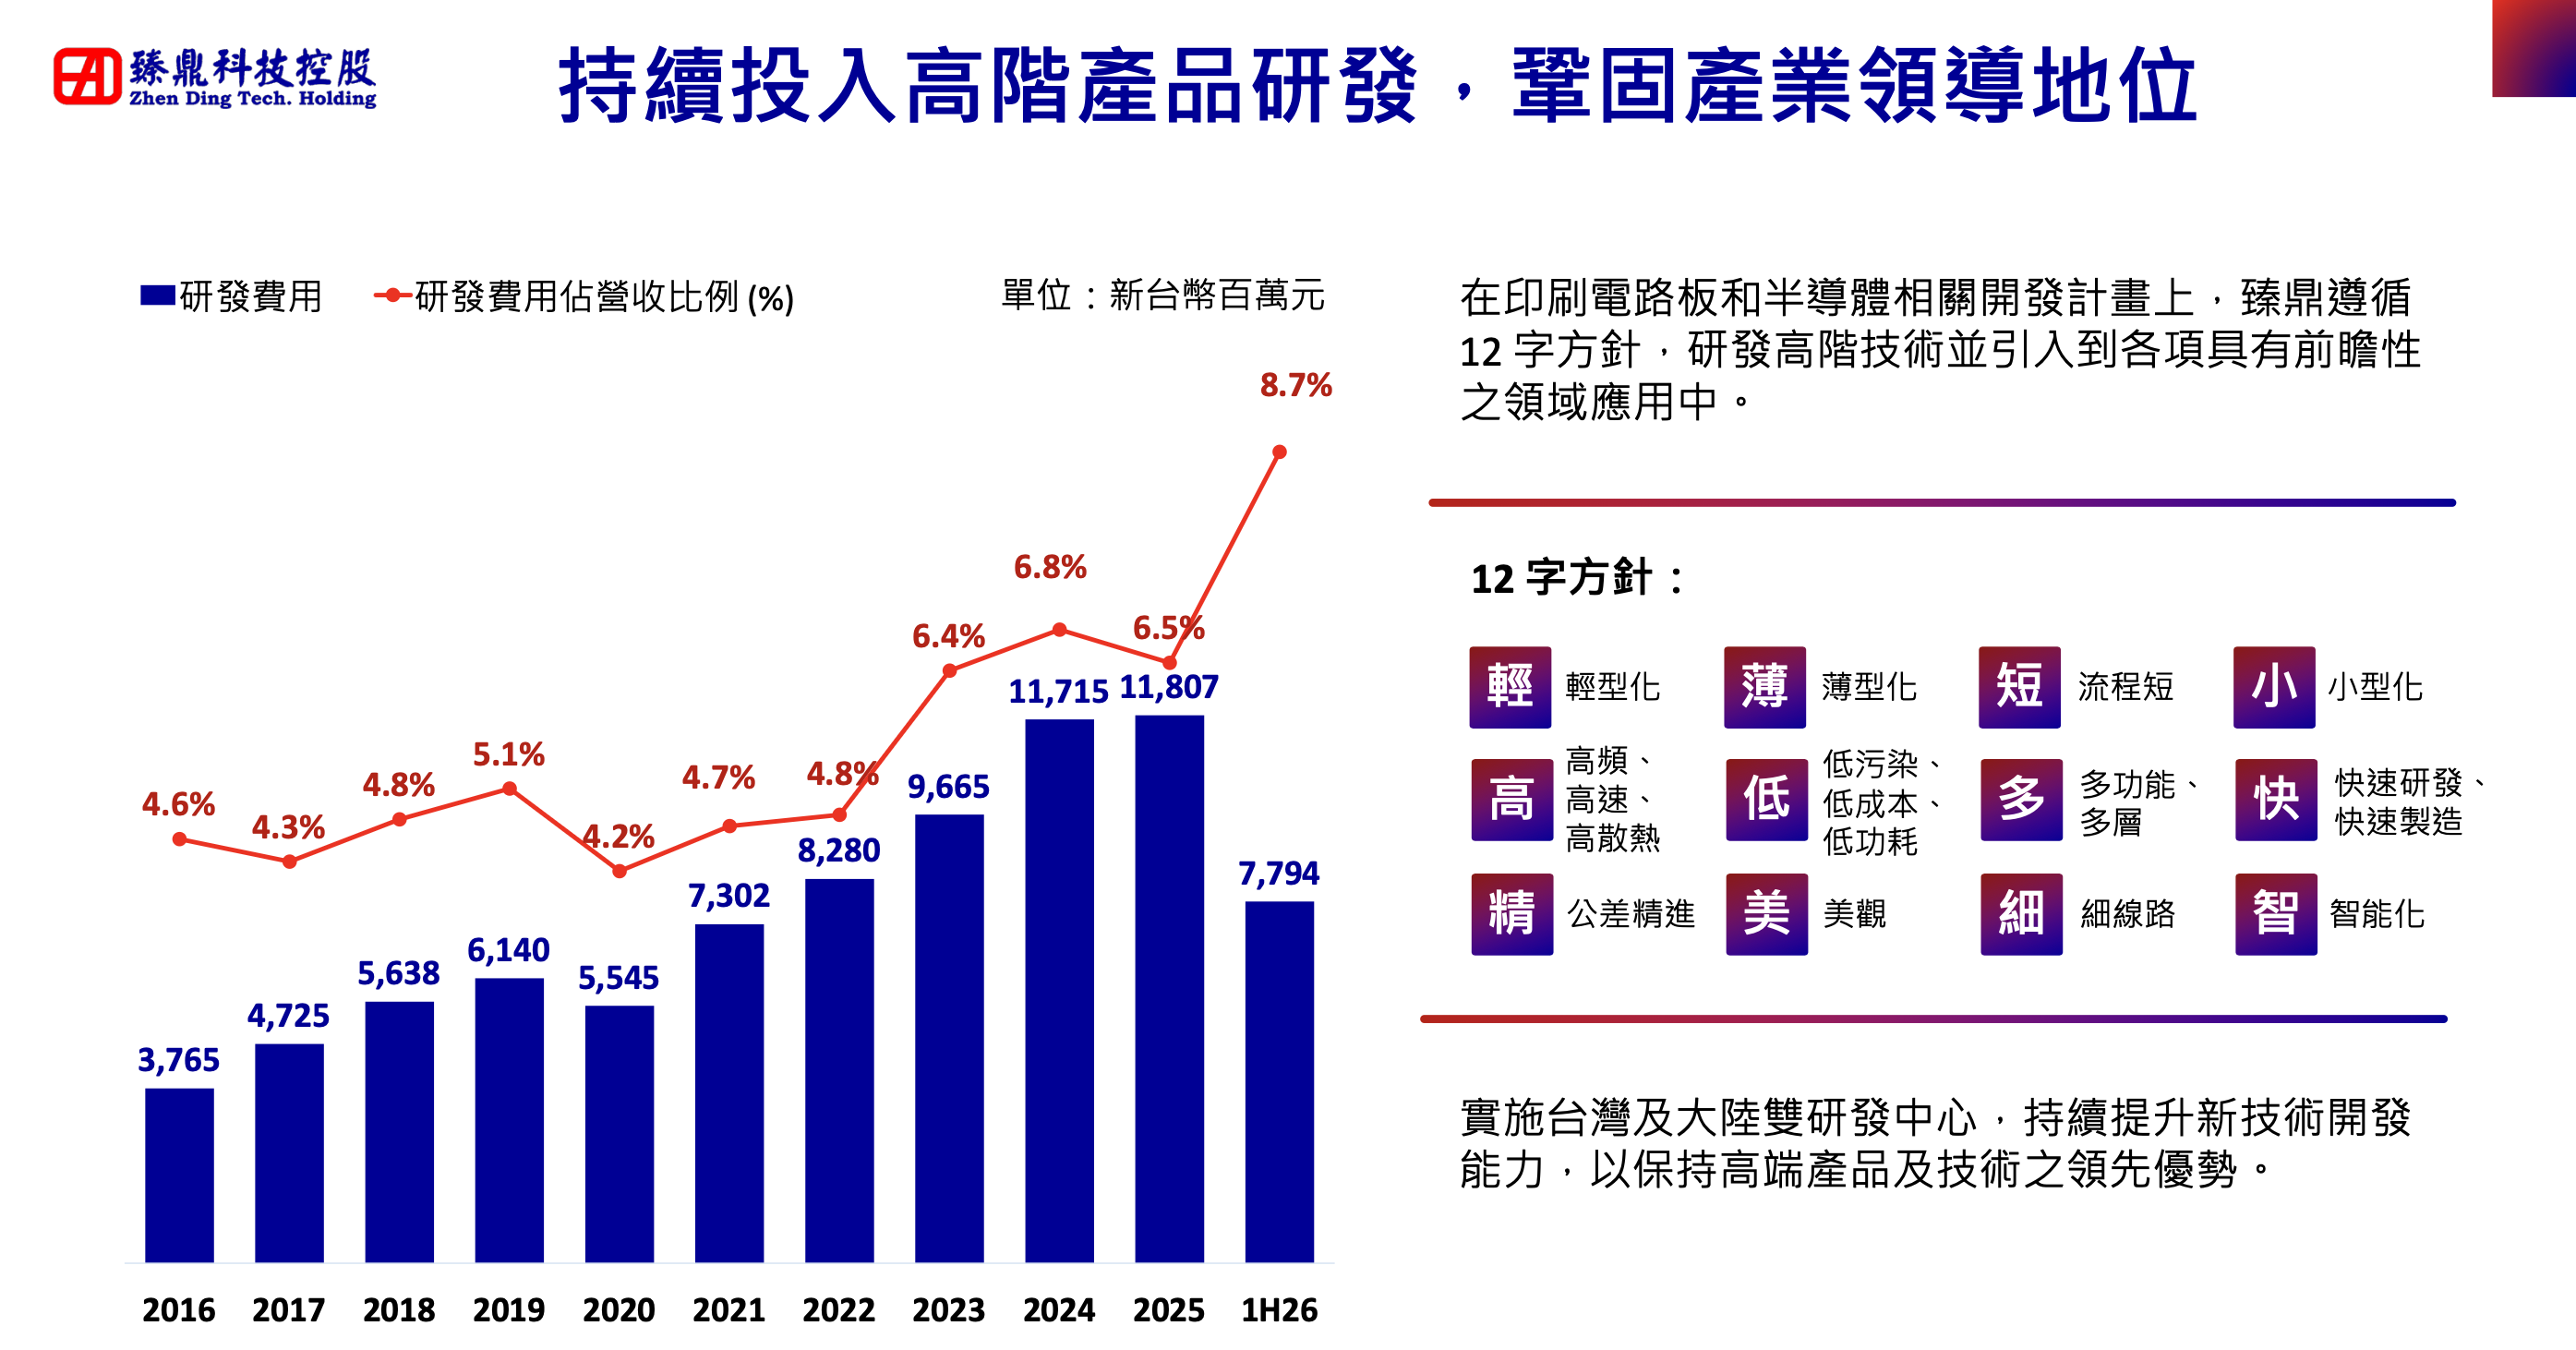
A(簡禎富):新廠建設到量產需 2–3 年,採 real option 策略——先建廠,再依需求拉設備。所有 AI 應用的需求驅動力仍然非常強勁,且與客戶簽有 3–5 年 LTA。全球 PCB 市場 2020–2030 年 CAGR 達 9.5%(Prismark),遠高於過去 50 年的 2–3%。
Q:上游材料短缺是否構成擴產瓶頸?
A(凌惇、簡禎富):T-glass、銅箔、鑽針等交期長達 12–18 個月,但臻鼎已提前下單並簽長約。2026–2027 年用料無缺口。與客戶、供應商三方協調,確保材料供應優先。供應商也會選擇客戶,長期合作關係是臻鼎的優勢。
Q:高階 PCB 價格能維持多久?
A(凌惇):AI 產業的 PCB 佔系統 BOM 比例很低,但對效能有關鍵影響,客戶願意接受價格調漲。上游材料持續漲價且短缺,價格已全數轉嫁。與消費性產品不同,AI PCB 的價格談判空間對供應商有利。
免責聲明
本文依據臻鼎科技控股 2026/10/13 法人說明會之簡報與影音整理而成,所有數據以公司官方公告為準。本文僅供資訊參考,不構成投資建議,投資前請自行評估風險。
【延伸閱讀】
