



2025 年 10 月,高市早苗以黑馬之姿當選自民黨總裁,成為日本首位女性首相,帶著一套被外界稱為「早苗經濟學(Sanaenomics)」的政策藍圖登台。對於財政政策與安倍相似:擴張性財政、加大對 AI、半導體、國防產業的戰略性投資,甚至進一步主張對升息持保守態度,希望維持利率的低水位支撐成長。2026 年,高市領導的自民黨在改選中取得眾議院三分之二多數席次,預算規模首次突破 120 兆日元,財政擴張力道之大,是日本戰後少見。
雖然高市上任後,財政赤字疑慮與中東油價推升的輸入性通膨雙重夾擊,促使日本長期利率一路走高,2026 年 9 月一度攀上約 30 年未見的 3% 大關。面對財政與通膨雙重壓力,日本央行(BOJ)在政府阻力下持續推進政策正常化,2026 年 9 月更再度升息,將政策利率調升至 1.25%,創下 1995 年以來的最高水準,也正式宣告超寬鬆時代的遠去。
從安倍到高市,日本的財政擴張邏輯貫穿三十年,但通膨的回歸,終究讓「低利率」這個前提開始鬆動。讓這一切運轉的幕後機制,正是日本央行 BOJ。接下來就帶大家了解,BOJ 究竟是什麼,它是如何主導日本貨幣政策,走到今天這一步的,來看股感的介紹吧!
編按:2026/09/18 更新,日本央行宣布升息 1 碼,將政策利率從 1% 上調至 1.25%,符合市場預期。這是 BOJ 2024 年 3 月終結負利率、啟動貨幣政策正常化以來的第六度升息,政策利率創 1995 年以來最高水準,達 31 年新高。值得注意的是,本次距上次升息(6 月)僅隔 3 個月,升息節奏明顯較 2024 年以來「約半年一次」的步伐加快。
升息背景在於通膨壓力持續升溫,中東局勢反覆推高油價、以及日圓走弱加重進口成本,企業提價範圍持續擴大。於是表決結果出現 7 票贊成、2 票反對的分歧,這兩位反對委員的鴿派立場反而被市場解讀為升息力道有限,日圓不升反貶,決議後一度下探 157 日圓兌 1 美元。市場焦點從升息本身,轉向央行如何傳達後續升息節奏的前瞻指引,也關注下一次 10/30 的會議究竟會出現繼續升息還是就此暫緩?
💡股感在這邊有針對植田和男更詳細的介紹>>>植田和男是誰?我們該如何評價他呢?
BOJ 介紹
世界各國基本上都有央行,身為世界重要國家之一的日本當然也不例外。日本央行縮寫就是標題寫的 BOJ,全名:Bank of Japan。 BOJ 主要為綜觀日本以及海外經濟情勢並以此執行與調整日本貨幣政策,當然也負責發行日圓。
BOJ 成立背景
BOJ 在明治 15 年(西元 1882 年)10 月 10 日開業。與中華民國央行隸屬於政府機構不同,BOJ 並非政府 100% 所有,而是一間股份制的組織,在法律上屬於獨立法人。因此開業時的 1 億日元的資金中,日本政府出了 5,500 萬,所以日本政府擁有 BOJ 其中 55% 的所有權,而其他的股份則於日本 JASDAQ 市場交易,BOJ 允許私人持有。
BOJ 主要職責
如同世界各國的央行,BOJ 也是定期舉行貨幣政策會議,並在會議上決定是否調整貨幣利率和該不該提整其他貨幣政策。這樣的會議 BOJ 每年共會舉辦 8 次,在此期間,將由央行行長及其兩位副行長和六位審議委員組成貨幣政策委員會並以共識決的方式擬訂貨弊政策。
BOJ 組織架構
除了剛才提到的貨幣政策委員會,還設有設有 6 位理事、3 位監事與若干顧問。另外在分層組織上,部門分工以及分行眾多是 BOJ 的一大特點,像是行政管理局、金融制度與銀行檢查局、發行局及操作局旗下部門轄下還有 15 到 20 的科來協助分工。另外 BOJ 也有高達 32 個分行在日本各地負責貫徹貨幣政策任務。
BOJ 貨幣政策目標
BOJ 主要的貨幣政策目標,是維持 Core CPI 在 2%,日本的核心 CPI 主要由食品、居住、交通等項目組成,由於日本的核心 CPI 和其他國家不一樣,未扣除能源項目,因此波動可能較大。
BOJ 什麼時候開始實施貨幣寬鬆政策
現今全球經濟都在以美國聯準會的貨幣政策為主,但很多人不知道 BOJ 才是全球央行開創寬鬆貨幣政策的先例。
有一段歷史,應該大家都耳熟能詳。日本股市及房地產在 1980 年代快速飆漲,這兩項受到資金瘋狂追捧造成非理性的瘋狂上漲,讓股市以及房地產嚴重背離基本面,最後形成泡沫現象,
也因為這樣,BOJ 為刺激消費、提振企業投資意願,以及解決銀行呆帳問題,自 1999 年 2 月起實施零利率政策。這項舉動可是全球央行史無前例的創舉-「量化寬鬆貨幣政策(Quantitative Easing;QE)」,以銀行業者存放於 BOJ 的活期帳戶(簡單說就是把錢趕出去)餘額為主要操作目標,搭配買入日本長期公債,以維持流動性。
日本央行會議時間(2026 年)
和全球各國央行一樣,BOJ 每一個月會固定對外公佈各項利率決議以及各項經濟看法。意見摘要以及紀事則有點類似下個月貨幣政策風向球的味道,投資機構或是投資人可以透過文字先嗅到幾位央行決策者 BOJ 未來可能會採取的措施。
| 資料來源:日本銀行官方公告 | |||||
| 日本央行會議時間 | |||||
|---|---|---|---|---|---|
| 月份 | 利率決議 | 發布會 | 經濟展望報告 | 意見摘要 | 紀事 |
| 2026 年 1 月 | 1 月 23 日 | 1 月 23 日 | 1 月 23 日 | 2 月 2 日 | 3 月 25 日 |
| 2026 年 3 月 | 3 月 19 日 | 3 月 19 日 | — | 3 月 30 日 | 5 月 7 日 |
| 2026 年 4 月 | 4 月 28 日 | 4 月 28 日 | 4 月 28 日 | 5 月 12 日 | 6 月 19 日 |
| 2026 年 6 月 | 6 月 16 日 | 6 月 16 日 | — | 6 月 24 日 | 8 月 5 日 |
| 2026 年 7 月 | 7 月 31 日 | 7 月 31 日 | 7 月 31 日 | 8 月 10 日 | 9 月 28 日 |
| 2026 年 9 月 | 9 月 18 日 | 9 月 18 日 | — | 10 月 1 日 | 11 月 5 日 |
| 2026 年 10 月 | 10 月 30 日 | 10 月 30 日 | 10 月 30 日 | 11 月 10 日 | 12 月 23 日 |
| 2026 年 12 月 | 12 月 18 日 | 12 月 18 日 | — | 12 月 28 日 | 待公告 |
日本央行貨幣政策背景
前面提到 BOJ 長期寬鬆貨幣的政策非常明確,以下讓大家看一下各階段的貨幣政策及其時空背景。
| 貨幣政策時期 | 零利率政策時期 | 零利率與量化寬鬆貨幣政策並行時期 | 量化寬鬆貨幣政策與零利率政策暫時退出 | 零利率與量化寬鬆政策的回歸 | 量化寬鬆政策持續加碼時期 | 無限期超寬鬆政策時期 | 取消 YCC 並升息 | 持續升息正常化時期 |
| 政策發展時程 | 1999 年 2 月至 2001 年 3 月 | 2001 年 3 月至 2006 年 3 月 | 2006 年 3 月至 2008 年 12月 | 2008 年 12 月至 2010 年 10月 | 2010 年 10 月至 2013 年 3月 | 2013 年 1 月 | 2024 年 3 月 | 2024 年 7 月至今 |
| 當時經濟環境 | 經濟停滯和嚴正的不良債權問題 | 2001 經濟惡化 | 基本面轉好 | 金融海嘯 | 歐債危機與日本 311 大地震 | 安倍上任 | 日本通膨上升 | 薪資上漲確立、通膨持續超標 |
| 資料來源:股感知識庫 | ||||||||
日本央行貨幣政策框架
2006 年 3 月 9 日貨幣政策會議舉行當天,BOJ 發表將執行貨幣政策的新架構,其最根本的核心思維貨幣就是要保持日本國內物價穩定。其他細節可以參考下方表格:
| 價格穩定目標 | 開放式資產購買措施 |
| 通脹目標設定為 2% | 每個月的資產購買量約在 13 萬億日元,其中約有 2 萬億日元用於購買日本政府債券(JGBs),約有 10 萬億日元用於購買短期國庫券。 |
| 資料整理:股感知識庫 | |
三層式利率系統
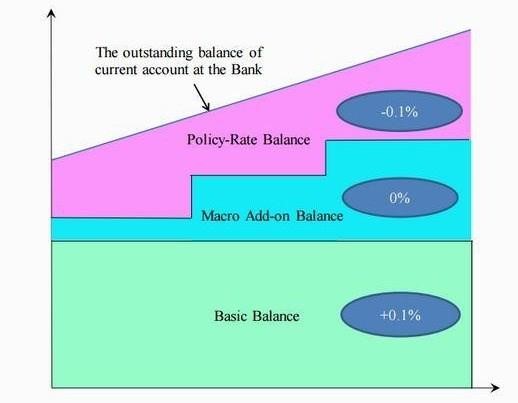
除了貨幣政策架構外,BOJ 也發布了「三層式利率系統」,主要是能讓日本民間銀行以及民眾更能了解 BOJ 所釋出的資金能進入到實體經濟。下圖為三層利率系統圖以及簡單說明:
| 第一層 Basic Balance (底層淺綠色部分) |
第二層 Macro Add-on Balance (中層藍色部分) |
第三層 Policy-Rate Balance (上層粉紅色部分) |
|
| 說明 | 第一層有點像是獎勵概念,BOJ 幫銀行算了一個經常性存款平均值,也就是說大家都可以放錢到我這裡,不過只要低於平均值,BOJ 還是會付 0.1% 的利息。 | 第二層就是挑明了放在銀行放在 BOJ 的法定準備金,是不會提供任何利息的。 | 除了左側兩個以外,其餘任何存放在央行內的存款,央行還會反過來收取 0.1% 的利息。 |
| 資料來源:股感知識庫 | |||
 圖片來源:BOJ
量化寬鬆貨幣如何影響日圓走勢?
回顧過去,BOJ 長期寬鬆政策配合美國聯準會 2022 年前後大幅升息的利差效應,曾導致日圓一度貶至歷史低點附近,讓赴日旅遊的各國旅客享受到明顯的匯率優惠,卻也讓持有日圓資產的投資人苦不堪言。
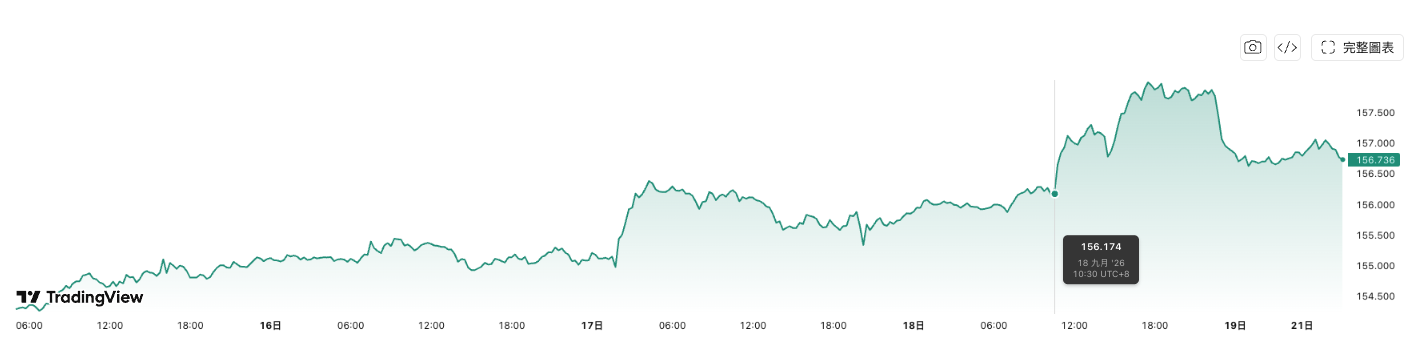
然而 2024 年後,隨著日本通膨持續升溫、春季薪資談判成果亮眼,BOJ 正式啟動升息循環。截至 2026 年 9 月,政策利率已累計升至 1.25%,日圓也從超低水位逐步回升。不過匯率走勢並不一帆風順,2026/09/18 BOJ 宣布升息後,日圓非但沒有走強,反而因表決出現 2 票鴿派反對而短線貶值,一度下探 157 日圓兌 1 美元。
這個反直覺的現象,點出了日圓走勢的核心矛盾,或應說是市場對於央行動作的預期:升息本身已被市場充分預期,真正牽動匯率的,是央行對後續節奏的前瞻指引。只要美日利差仍大,日圓的結構性貶值壓力就不會消失;而高市政府的積極財政路線若持續推升財政赤字疑慮,長期利率走高可能反過來抵銷升息對日圓的支撐效果。截至本文更新(2026/09/21),美元兌日圓仍在 157 附近,後續走向將高度取決於 BOJ 的升息步伐,以及美日兩國貨幣政策的相對節奏。
日本央行會議最新重點(2026 年 9 月更新)
2026 年 9 月 18 日,日本央行宣布再次升息 1 碼,政策利率自 1% 上調至 1.25% 左右,9 月 24 日起正式生效。這是 BOJ 自 2024 年 3 月終結負利率以來的第六度升息,距上次(6 月)僅隔 3 個月,明顯較過去「約半年一次」的節奏加快,顯示正常化腳步在提速。政策利率也因此升至 1995 年以來最高水準,創 31 年新高。
然而表決結果出現分歧,7 票贊成、2 票反對,兩位反對委員(浅田統一郎、佐藤綾野)均主張維持利率不變。而鴿派訊號被市場快速解讀,日圓非但沒有因升息走強,反而短線貶值,一度下探 157 日圓兌 1 美元。
升息消息一出,日幣不升反貶
 資料來源:TradingView
日本央行升息會有哪些結果?
家庭與企業方面,衝擊最為直接。浮動利率房貸族的每月還款金額將逐步墊高,企業舉債成本也同步上升。但硬幣的另一面是,存款族終於能拿到較為像樣的利息收益。
匯市方面,升息之後日圓反而貶值。原因就是市場早已把這次升息完整定價,真正牽動匯率的是 2 票鴿派反對所釋放的「升息到頂」疑慮,讓美日利差縮窄的預期打折。只要兩國利差仍大,日圓的結構性貶值壓力就不會消失。市場看的,反而是植田和男在記者會上對後續升息節奏的前瞻指引。
至於市場最擔心的債市與套利交易則因為,這次升息已被市場充分預期,衝擊有限。2024 年 7 月超預期升息後,套息交易(Carry Trade)曾在短期內大舉平倉,被視為 2024 年 8 月全球股市劇烈震盪的主因。本次市場已提前消化,重演當年衝擊的條件相對不具備,但若後續升息節奏意外加快,仍是全球資金流動的潛在變數。
股市方面,反應優於預期。9 月 18 日日經平均最終收漲 882 點(+1.37%),收在 65,019 點。由於 2 票反對票被解讀為鷹派力道有限,加上半導體類股跟隨美股氣氛走強,買盤反而在決議後湧入。但中長期來看,融資成本上升仍將壓縮企業獲利,匯兌損失也將繼續侵蝕跨國企業的海外收入,股市的結構性分化不會消失。
日本央行會議摘要(2026 年 7 月)
根據 2026 年 7 月日本央行以 8 票贊成、1 票反對決定將政策利率維持在 1% 不變。本次選擇按兵不動,目的是觀察升息對物價與景氣的實際傳導效果,並評估熊本地震帶來的短期衝擊。
唯一投下反對票的是高田創審議委員,他以海外物價上行風險加劇為由,主張直接升息至 1.25%,但遭反對多數否決。
雖然利率按兵不動,整體立場仍偏鷹派。同步公布的展望報告顯示,日銀將 2026 年度實質 GDP 成長預測從 0.5% 上調至 0.6%,主因是全球 AI 相關需求強勁的帶動;但另一方面,核心 CPI 預測則從 2.8% 下修至 2.5%,主因政府對電費、天然氣的補貼措施暫時壓低了物價數字。
「主要意見」文件中,多位委員對物價上行風險表示明確警覺,措辭較以往更為強硬。有委員直言「有必要加快升息節奏」,也有委員指出「利率正常化的速度可能比市場預期更快」。這些表態,為 9 月的升息決議提前埋下伏筆。
日銀同時點名三大物價上行風險:中東局勢引發的油價波動、全球 AI 投資需求持續擴大、以及日圓持續偏弱帶來的進口通膨壓力。市場在 7 月會議後,已快速將 9 月升息的機率定價至接近 100%。
【延伸閱讀】
- 升息是什麼?升息一碼是多少?升息影響?央行升息紀錄?
- 美國升息 | FED聯準會升息總整理:升息影響?時間?紀錄?
- ECB 是什麼?ECB 介紹!歐洲央行升息紀錄?
- QE|QE 意思?美國 QE 規模?量化寬鬆影響?
